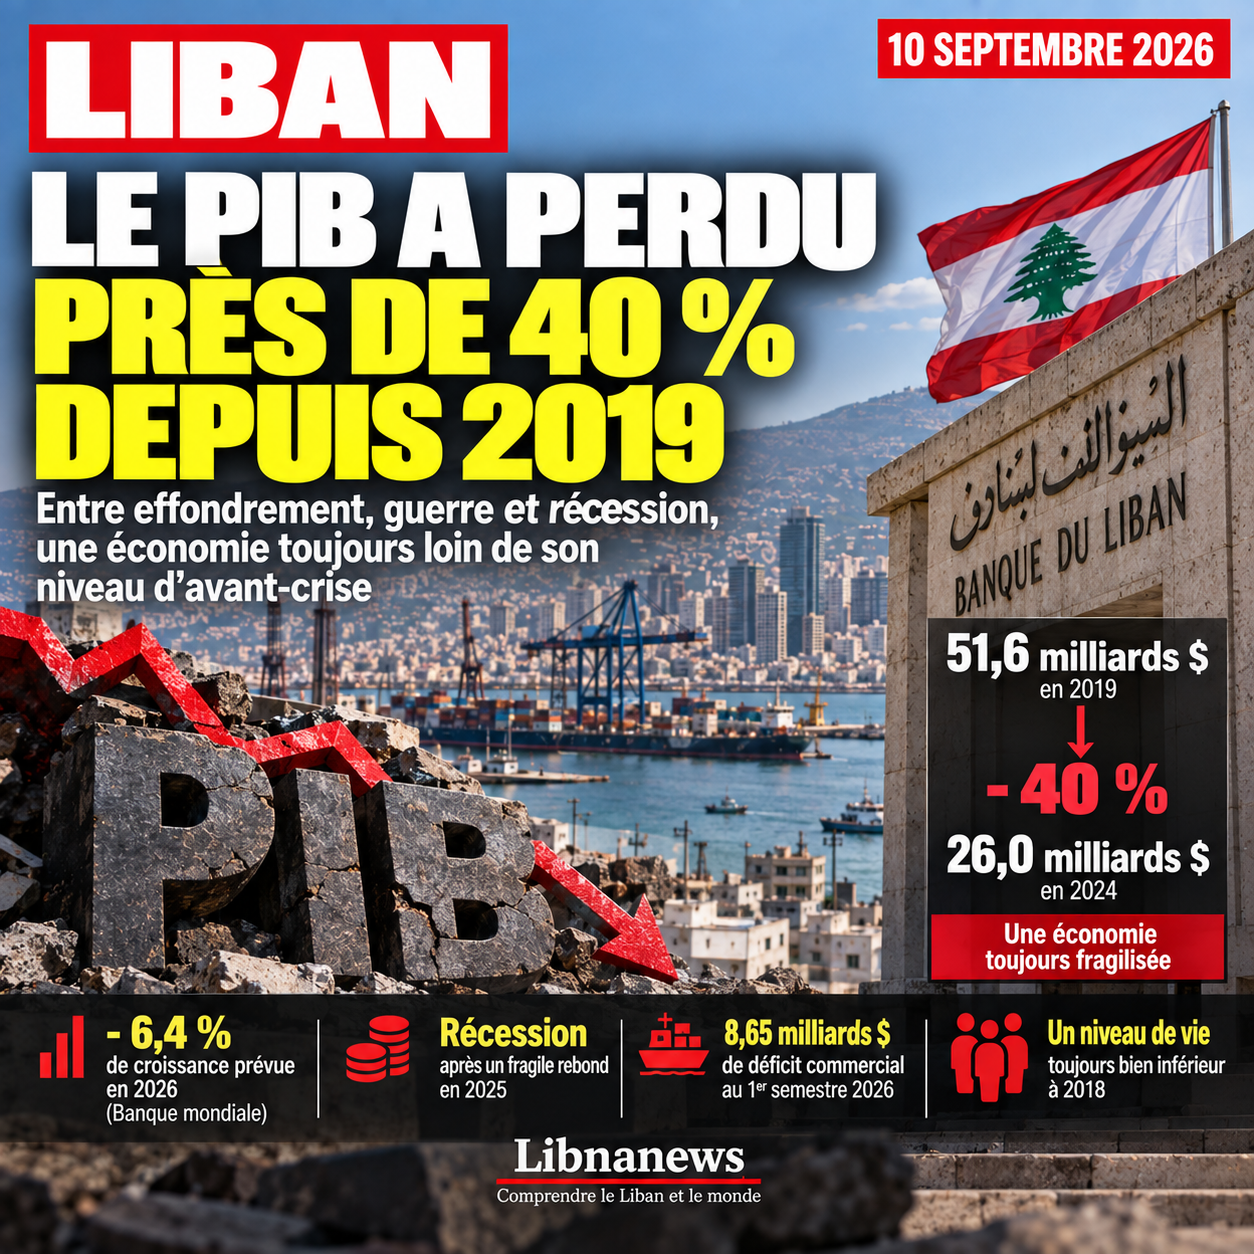
Siete años después del comienzo de la crisis financiera, la economía libanesa sigue lejos de su nivel de precrisis. El PIB nominal, expresado a precios actuales y convertido en dólares, pasó de $51,6 mil millones en 2019 a $20,1 mil millones en 2023, antes de subir a casi $26 mil millones en 2024. Pero este cambio nominal no significa que el país produzca más: el PIB real cayó un 7,1% en 2024. Tras un rebote estimado del 4,2% en 2025, el Banco Mundial prevé una nueva contracción real del 6,4% en 2026 como resultado del conflicto. Por lo tanto, la distinción entre el PIB nominal y el PIB real es esencial para comprender una economía en la que la devaluación, la inflación y la dolarización pueden aumentar el valor del dólar sin restaurar la producción perdida.
PIB nominal y PIB real: dos medidas, dos preguntas
El PIB nominal mide el valor de todos los bienes y servicios finales producidos en un año a precios del mismo año. Responde a una cuestión de tamaño monetario: ¿cuánto vale la economía a precios corrientes? En el Líbano, esta medida ha sido especialmente volátil desde 2019, ya que los precios han explotado en libras y el tipo de cambio utilizado para convertir esta producción en dólares ha cambiado dramáticamente. Por lo tanto, un aumento del PIB nominal puede deberse a precios más altos, un cambio en la conversión monetaria o un aumento real de la producción, a menudo una combinación de los tres.
Por el contrario, el PIB real busca aislar la cantidad realmente producida. Los estadísticos mantienen los precios constantes para que el aumento del precio de una comida, una consulta médica o un servicio no se cuente como un aumento de la producción. Si un restaurante sirve exactamente 100 comidas al año y luego 100 comidas al año, pero el precio promedio se duplica, su actividad nominal se duplica mientras su actividad real permanece inalterada. En el plano nacional, el principio es el mismo.
Esta distinción explica la paradoja de 2024. El PIB nominal del Líbano aumentó de unos 20.100 millones de dólares en 2023 a 26 mil millones en 2024, o casi el 29% en dólares corrientes. Sin embargo, el Banco Mundial estima que el PIB real ha disminuido en 7,1%. Por consiguiente, el Líbano no produce bienes y servicios adicionales en un 29%. El aumento del valor nominal refleja en gran medida los efectos del precio, la dolarización y la conversión, mientras que el volumen de la actividad económica siguió disminuyendo.
De $51,6 mil millones a una economía amputada
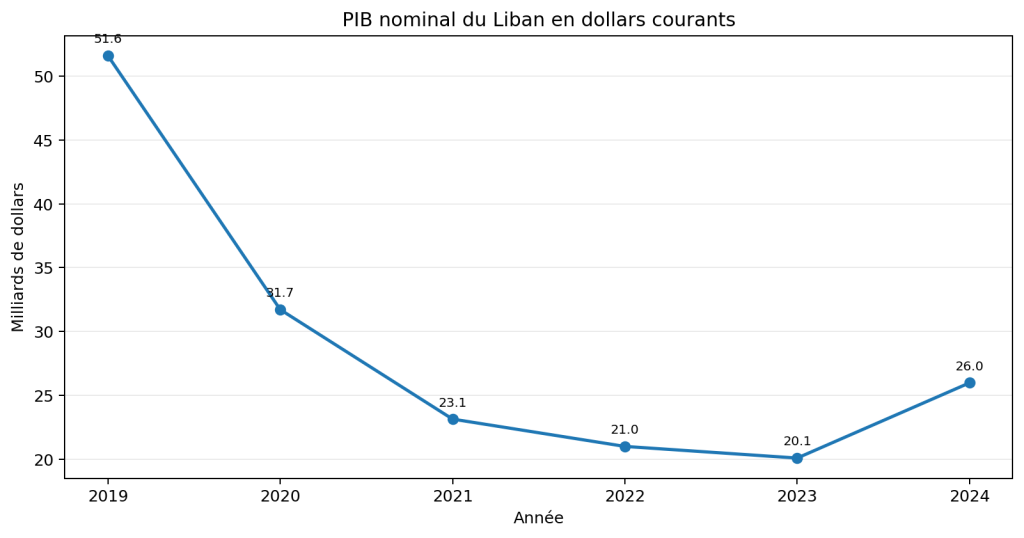
PIB nominal en dólares corrientes. Fuente: Banco Mundial, IDM.
En 2019, el PIB nominal del Líbano fue de 51.600 millones de dólares. Se redujo a 31.700 millones en 2020, luego a 23.100 millones en 2021, 21.0 billones en 2022 y 20.1 mil millones en 2023. Entre 2019 y 2023, el valor actual en dólares disminuyó en aproximadamente 31.500 millones de dólares, o sea el 61%. Esta dramática caída refleja tanto el colapso de la actividad como el colapso de la moneda. Por lo tanto, no debe equipararse con una contracción real del 61%.
Para medir la pérdida de producción, la serie real es más relevante. El PIB real ya había caído un 6,9% en 2019, 21,4% en 2020 y 7,0% en 2021. Las contracciones de 0,6% en 2022, 0,8% en 2023 y 7,1% en 2024 depresión prolongada. Al restablecer un índice basado en las tasas de crecimiento del Banco Mundial, con 2018 igual a 100, el nivel de producción disminuyó alrededor de 62 en 2024. En otras palabras, la economía produjo casi un 38% menos que en 2018.
El rebote 2025 sólo corrigió parcialmente esta pérdida. El último cálculo del Banco Mundial sitúa el crecimiento real en un 4,2%, lo que eleva el índice a unos 65. La contracción del 6,4% prevista en 2026 lo traería de vuelta a 61. En este nivel, la economía libanesa permanecería alrededor del 39% por debajo de su nivel 2018. Este cálculo es un índice reconstruido basado en cambios anuales, no una nueva estimación oficial del PIB.
Por qué el PIB nominal puede aumentar durante una recesión
El caso libanés ilustra en particular los límites del PIB en dólares corrientes. Después del colapso de la libra, una proporción creciente de precios e ingresos privados se denominaba directamente en dólares. La estabilización del tipo de cambio alrededor de un nuevo nivel hizo que las conversiones estadísticas fueran menos erráticas. Como resultado, el valor nominal de muchos servicios se incrementó en dólares sin recuperar su nivel de precrisis.
La inflación produce el mismo efecto. Supongamos que una economía produce sólo diez unidades de un bien vendido $10: su PIB nominal es de $100. Al año siguiente, sólo produjo nueve, pero el precio subió a 15 dólares. El PIB nominal subió a $135, un aumento del 35%, mientras que la producción real cayó un 10%. Precisamente para evitar confusos precios y cantidades que los economistas utilizan el PIB real para medir el crecimiento.
Esta distinción no hace que el PIB nominal sea inútil. Sigue siendo esencial comparar ciertos agregados financieros con el peso de la economía: deuda, ingresos fiscales, depósitos bancarios o gastos públicos a menudo están relacionados con el PIB nominal. También da una indicación del tamaño monetario del mercado. Pero para responder a la pregunta « ¿El Líbano produce más que antes? », debe prevalecer el PIB real.
Una depresión que comienza con el colapso financiero
La trayectoria desde 2019 no corresponde a una recesión ordinaria. El sistema bancario dejó de devolver los depósitos normalmente, el crédito colapsó y la libra perdió la mayor parte de su valor. El Covid-19 y la explosión del puerto de Beirut el 4 de agosto de 2020 golpearon una economía ya en crisis. El año 2020 sigue siendo el choque más violento, con una verdadera contracción del 21,4%.
La estabilización gradual de 2022 no repone los motores de crecimiento. La economía se ha adaptado mediante la dolarización, el efectivo, las transferencias de la diáspora y el turismo. Esto ha permitido que el comercio y los servicios funcionen, pero no ha reemplazado un sistema bancario capaz de convertir los ahorros en crédito para la inversión. Las empresas financian sus proyectos más con fondos propios, lo que limita mecánicamente el tamaño y el número de posibles inversiones.
La debilidad de la inversión es una de las consecuencias más graves de la crisis. Sin crédito bancario normal, sin una inversión pública significativa y con alta incertidumbre política y de seguridad, el país está renovando menos rápidamente su equipo e infraestructura. Por consiguiente, la pérdida del PIB no es sólo una disminución temporal de la demanda, sino también un deterioro de la capacidad productiva.
2025: un verdadero rebote, pero muy insuficiente
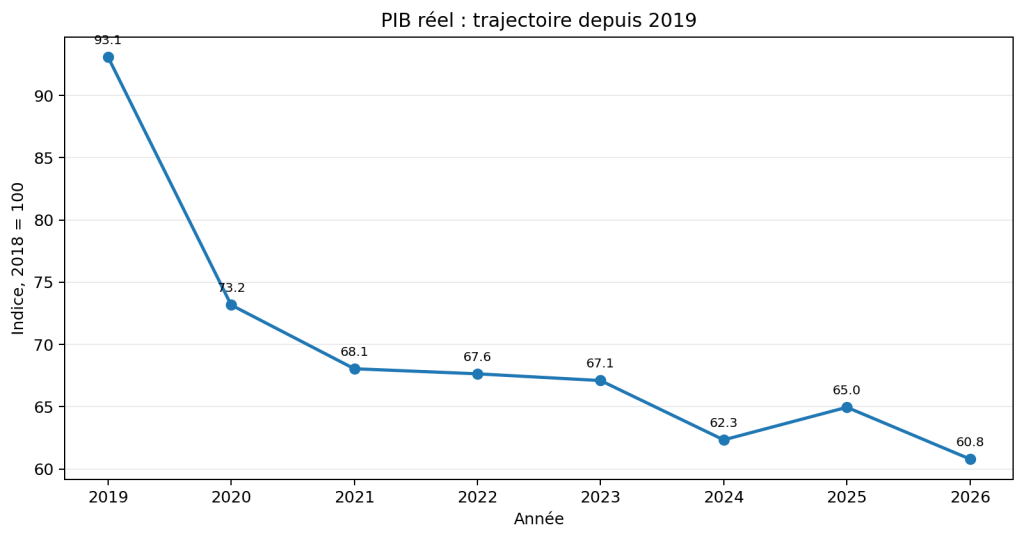
Índice de PIB real reconstruido, base 2018 = 100. 2025: estimación; 2026: previsión.
El año 2025 fue la primera mejora neta desde el comienzo de la crisis. El Banco Mundial revisó su última estimación del crecimiento real al 4,2% en su informe de verano de 2026. El repunte se basó en un mayor consumo, turismo, inversión y una mejora en varios indicadores de actividad. He confirmed that such a comprimido economy could rebound quickly as security and political conditions improved.
Pero un crecimiento del 4,2% después de una pérdida acumulativa cercana al 40% no es un retorno al punto de partida. Los porcentajes no son simétricos: una economía que cae de 100 a 60 pierde el 40%, pero luego tiene que aumentar en un 66,7% a 100. El Líbano se enfrenta a esta aritmética desfavorable. Incluso varios años de crecimiento en 4% o 5% no serían suficientes para despejar rápidamente las pérdidas acumuladas desde 2019.
2026: La guerra detiene la reconstrucción del PIB de nuevo
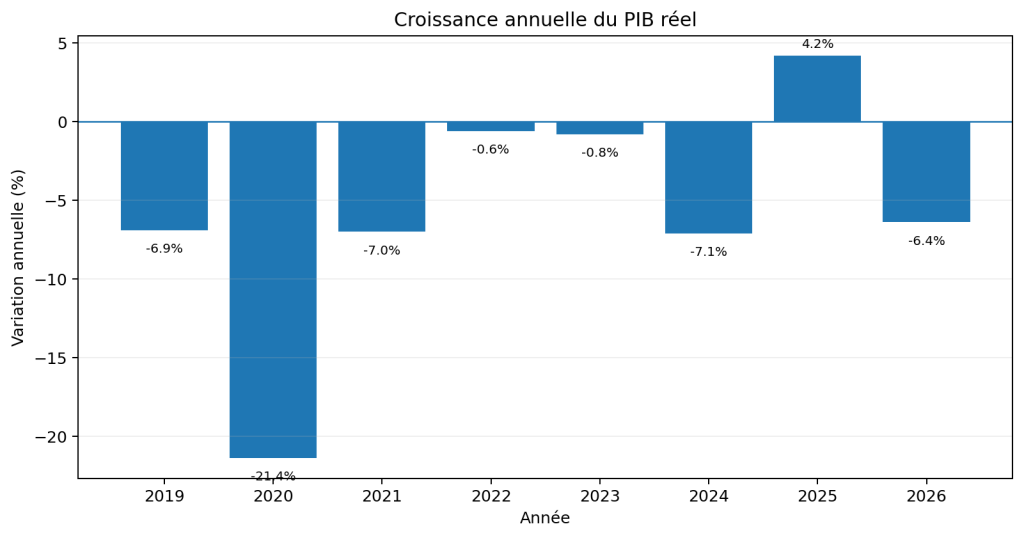
Crecimiento real anual. 2025: estimación revisada; 2026: previsión.
La nueva escalada del 2026 de marzo interrumpió este movimiento. El Banco Mundial prevé ahora una contracción real del 6,4% en 2026. Estima que el conflicto reduce alrededor de 10.4 puntos de crecimiento de un escenario libre de guerra, principalmente mediante la disminución de los ingresos turísticos y el consumo privado. La destrucción de viviendas e infraestructura, el desplazamiento de la población y las perturbaciones logísticas también afectan a las poblaciones de capital y, por consiguiente, a las posibilidades de crecimiento futuro.
El shock viene cuando se espera que la inflación prometa un 17,5% para 2026. Esta combinación ilustra de nuevo la diferencia entre nominal y real: los precios pueden seguir aumentando a medida que la cantidad de bienes y servicios produce descensos. Para los hogares, este es el patrón más desfavorable: menor actividad económica y mayor costo de vida.
El PIB per cápita confirma la pérdida de riqueza
El PIB nominal per cápita complementa la tabla. Según el Banco Mundial, alcanzó aproximadamente 8.906 dólares en 2019, antes de caer a 5.561 dólares en 2020, 4.045 dólares en 2021, 3.564 dólares en 2022 y 3.478 dólares en 2023. Eran unos 4.473 dólares en 2024. Este aumento no significa, de nuevo, que el nivel de vida real ha aumentado en las mismas proporciones: la inflación, el tipo de cambio y la distribución desigual de los ingresos alteran significativamente lo que esta cantidad realmente permite comprar.
Además, el PIB per cápita no es un salario medio. Divide la producción nacional por parte de la población y no dice nada por sí sola sobre cómo se distribuye esta riqueza. Dos países con el mismo PIB per cápita pueden tener niveles muy diferentes de pobreza y desigualdad. En el Líbano, el indicador se utiliza principalmente para mostrar el alcance de la reducción de la base económica disponible por residente desde la crisis.
Restaurar el nivel de precrisis requerirá más que un rebote turístico
Por consiguiente, la cuestión central no es sólo el retorno al crecimiento positivo. El Líbano debe reconstruir los mecanismos que permiten que este crecimiento continúe: reestructuración bancaria, solución de la cuestión de los depósitos, crédito de retorno, reconstrucción de la financiación, infraestructura, electricidad y un marco fiscal creíble. Las transferencias de turismo y diáspora aportan un consumo de divisas y de apoyo, pero no pueden sustituir la inversión productiva.
La trayectoria del PIB desde 2019 muestra dos crisis superpuestas. El primero es nominal y monetario: el colapso de la libra, la inflación y una fuerte reducción del valor de la economía convertido en dólares. El segundo es real: cierre de las empresas, disminución de la inversión, destrucción del capital y disminución sostenida de la cantidad de bienes y servicios producidos. El aumento del PIB nominal desde 2023 no debe enmascarar el segundo.
Las estimaciones futuras refinarán el costo del conflicto de 2026. Para medir una salida real de la crisis, sin embargo, el indicador decisivo seguirá siendo el PIB real: siempre y cuando la salida ajustada a precios no avance de manera sostenible durante varios años, un aumento del PIB nominal en dólares puede dar una imagen de normalización sin sentido que la economía libanesa haya recuperado la riqueza perdida desde 2019.
La ilusión de estandarización
El aumento del PIB nominal, la estabilidad de los tipos de cambio y la dolarización dan ahora una sensación de normalización que debe distinguirse de una auténtica recuperación económica. Las tiendas trabajan, los restaurantes pueden estar llenos, algunos salarios privados se pagan en dólares y los precios se han vuelto más predecibles que a la altura de la crisis. Estas señales son reales. Muestran que la economía se ha adaptado al colapso monetario. No significan que haya recuperado la producción, la inversión y la riqueza perdida desde 2019.
Una economía puede estabilizarse después de una fuerte contracción. Esto es precisamente lo que sucedió en el Líbano. Los hogares redujeron o cambiaron su consumo, las empresas ajustaron sus costos y parte de la actividad se trasladó al efectivo y al dólar fresco. La estabilidad del tipo de cambio alrededor de un nuevo nivel no restablece depósitos bloqueados, salarios reales perdidos o negocios perdidos. Previene principalmente que el mecanismo de depreciación-inflación produzca los mismos choques que entre 2019 y 2023.
Esta diferencia explica por qué la actividad visible puede dar una imagen más favorable que las cuentas nacionales. Los sectores de consumo y servicios pueden rebotar rápidamente con dólares de la diáspora y del turismo. A menudo requieren menos financiación a largo plazo que una fábrica, un proyecto inmobiliario o una infraestructura. Así, una calle comercial animada no es un indicador de la reconstrucción de la capacidad productiva.
Desapareciendo la reestructuración bancaria mantiene crecimiento
El principal obstáculo estructural sigue siendo el sistema bancario. Desde 2019, los antiguos depósitos han permanecido en gran medida fijos y las pérdidas acumuladas entre el Estado, el Banco del Líbano y los bancos comerciales todavía no se han distribuido como parte de una reestructuración completa. Los bancos siguen prestando servicios, pero ya no proporcionan la escala necesaria de su función económica central: recoger ahorros y convertirlos en créditos para hogares y empresas.
El efecto sobre el PIB potencial es directo. Una PYME que desee comprar una máquina, ampliar un taller o financiar un gran stock debe depender en gran medida de sus propios fondos, un inversor o financiación externa. Por lo tanto, una empresa rentable pero insuficientemente capitalizada puede abandonar un proyecto que habría financiado un sistema bancario normal. Repetidas a una escala de miles de empresas, estas decisiones reducen la inversión, el aumento de la productividad, la creación de empleo y, en última instancia, la producción.
El mismo mecanismo afecta a los hogares. El crédito inmobiliario, la financiación del equipo y parte del crédito al consumidor siguen estando muy por debajo de su nivel de precrisis. La demanda depende más de los ingresos corrientes y de los dólares disponibles. Esta situación favorece a quienes ya tienen liquidez y penaliza a nuevos inversores. Mientras la cuestión de las pérdidas y depósitos bancarios no se resuelva de manera creíble, sigue siendo difícil restablecer la confianza y devolver los ahorros al sistema bancario de manera sostenible.
Economía en efectivo favorece los servicios, menos inversión pesada
El modelo que surgió desde la crisis favorece mecánicamente las actividades capaces de operar con pagos inmediatos y requisitos de capital relativamente limitados. La restauración, el comercio, los servicios personales y el turismo pueden beneficiarse rápidamente de los dólares aportados por la diáspora. Apoyan el empleo y la actividad, pero no reemplazan las inversiones necesarias para una economía más productiva.
La industria, la agricultura, la vivienda y la infraestructura modernizadas requieren financiación a mediano y largo plazo. Una empresa industrial debe comprar maquinaria, financiar edificios e inmovilizar capital de trabajo. Un agricultor que quiere aumentar su productividad debe invertir en riego, almacenamiento y equipo. Sin crédito, estas inversiones deben financiarse casi totalmente al comienzo, lo que reduce en gran medida el número de actores capaces de emprenderlas.
Esta limitación ayuda a explicar por qué Líbano puede experimentar períodos de consumo dinámico sin recuperar un crecimiento real del PIB. El efectivo permite que la economía funcione; Sustituye mucho menos el mecanismo de acumulación de capital que permite un aumento duradero de la producción.
Electricidad, infraestructura, Estado y capital humano: otros bloqueos
El sistema financiero no es el único obstáculo. El costo de la electricidad sigue siendo elevado para las empresas que combinan redes públicas, generadores e inversiones solares. La infraestructura de transporte y varios servicios públicos han sufrido largos años de inversión. Estos costos reducen la rentabilidad del proyecto y reducen la competitividad del Líbano frente a economías donde la energía, la logística y la financiación son más predecibles.
Al mismo tiempo, el Estado tiene un margen limitado para compensar la escasa inversión privada. Las necesidades se relacionan simultáneamente con los sueldos y pensiones del sector público, la infraestructura, la salud, la educación, la seguridad y la reconstrucción. Por lo tanto, la inversión pública sigue siendo limitada mientras debe restaurar parte del capital físico destruido o degradado desde 2019.
La emigración añade una pérdida menos visible. Médicos, ingenieros, maestros, ejecutivos y jóvenes graduados que se fueron desde el comienzo de la crisis a veces envían transferencias que apoyan el consumo y las reservas de divisas. Pero su partida reduce simultáneamente el capital humano disponible. Por lo tanto, la diáspora ayuda a la economía a mantener mientras refleja un desagüe cerebral que puede reducir su potencial de crecimiento.
¿Por qué unos años de rebote no serán suficientes
El crecimiento del 4,2% estimado en 2025 mostró la capacidad de rebote de una economía altamente comprimida. No significa que la crisis haya terminado. Los porcentajes son asimétricos: una economía que cae de 100 a 60 pérdidas 40%, pero luego necesita crecer un 66,7% para recuperar 100. Desde un nivel real cercano a 61 después de la contracción prevista en 2026, se necesitarían varios años de fuerte crecimiento para volver al nivel de precrisis.
Por lo tanto, el problema es doble. El Líbano debe volver al crecimiento, pero también cambiar su composición. Una recuperación impulsada principalmente por el consumo, el turismo y las transferencias sigue siendo vulnerable a las crisis de seguridad y las variaciones estacionales. El crecimiento sostenible requiere una inversión más productiva, exportaciones, crédito, infraestructura y aumentos de productividad.
En este sentido, el aumento del PIB nominal debe interpretarse con cautela. Muestra un reconocimiento monetario de la actividad y una adaptación a la dolarización. No demuestra que la economía haya reparado sus mecanismos de financiación o recuperado su capacidad productiva. La prueba real sigue siendo el PIB real, pero también la capacidad del país para transformar los ahorros en inversión y mantener el crecimiento durante varios años.
Cuadro sinóptico
| Año | PIB nominal (millones de dólares) | Crecimiento real | Índice real (2018=100) |
| 2019 | 51.6 | -6,9% | 93.1 |
| 2020 | 31,7 | -21,4% | 73. 2 |
| 2021 | 23.1 | -7.0 % | 68.1 |
| 2022 | 21.0 | -0,6% | 67.6 |
| 2023 | 20.1 | -0,8% | 67.1 |
| 2024 | 26.0 | -7.1 % | 62. 3 |
| 2025 | n/a. | +4,2% | 65.0 |
| 2026 | n/a. | -6,4% | 60,8 |
Nota: El PIB nominal WDI está disponible hasta 2024. El crecimiento 2025 es la estimación revisada publicada en agosto de 2026; 2026 es una previsión.
Referencias y enlaces
World Bank, World Development Indicators — Lebanon nominal GDP and real growth, 2019-2024 data: https://databank.worldbank.org/reports.aspx?country=LBN plagasource=2
World Bank, Lebanon Economic Monitor, summer 2026 — A Conflict-Torn Economy: https://www.worldbank.org/en/news/press-release/2026/08/21/renewed-conflict-derails-lebanon-s-fragile-economic-recovery
World Bank, full report Lebanon Economic Monitor, summer 2026: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099613508202629849
World Bank, selected data on Lebanon — real growth and GDP per capita: https://thedocs.worldbank.org/en/doc/7210a1bcbdc24a6d73c62228ee1e3e70-0500042021/related/data-lbn.pdf