
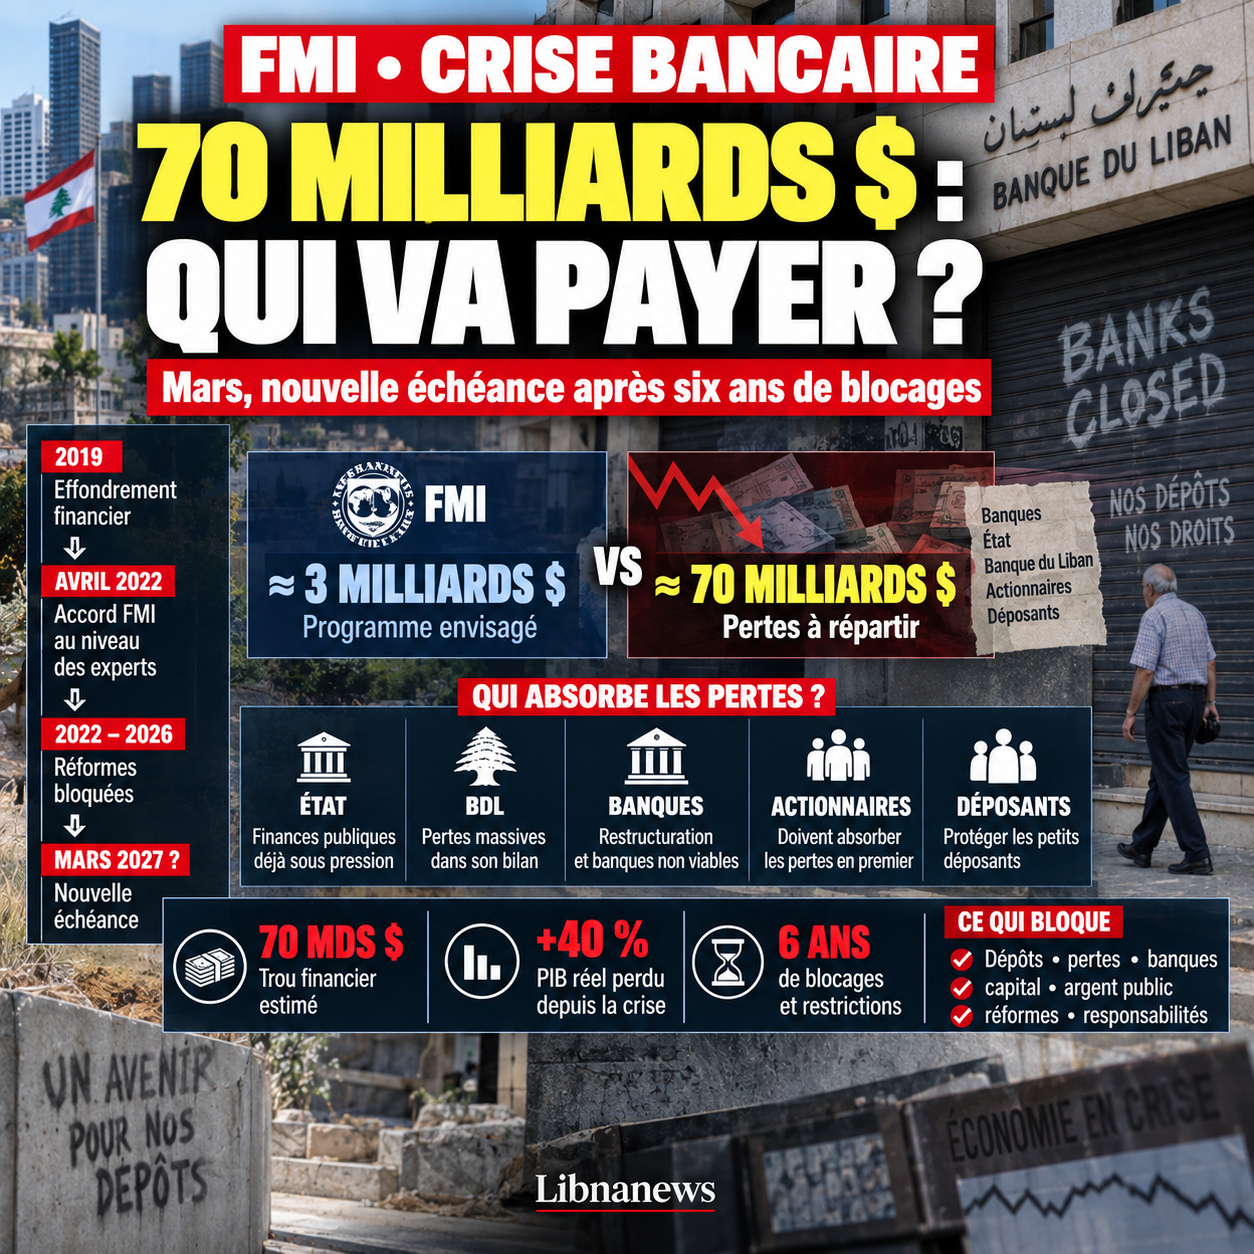
FMI: ¿Por qué el plazo de marzo es de más de 70 mil millones de dólares en pérdidas y seis años de bloqueos
Marzo, una nueva fecha después de cuatro años de acuerdo inacabado
El próximo mes de marzo podría concertarse un acuerdo entre el Líbano y el Fondo Monetario Internacional. El plazo está circulando en círculos políticos y financieros, mientras que los debates se han intensificado en la reestructuración de los bancos, el reembolso de los depósitos y el marco presupuestario para 2027. Viene especialmente después de un gran avance en la ley de resolución bancaria, considerada durante mucho tiempo uno de los principales obstáculos a un programa con el Fondo.
Sin embargo, esta perspectiva debe situarse en una historia que comenzó mucho antes del 2026. El Líbano ya había concertado un acuerdo con el Fondo a nivel de expertos el 7 de abril de 2022. El programa propuesto abarca aproximadamente 3.000 millones de dólares y se espera que dure 46 meses. Cuatro años y medio más tarde, este acuerdo nunca se presentó en las condiciones necesarias para que la Junta de Síndicos del Fondo se convierta en un programa de financiación eficaz.
El problema no era la cantidad de 3.000 millones. El Fondo pidió en primer lugar que el Líbano reconociera la magnitud de las pérdidas generadas por el colapso financiero de 2019 y decidiera quién debía soportarlas. Los bancos deben ser reestructurados, los pequeños depositantes protegidos, los bancos que todavía son viables y los bancos que ya no son viables deben ser eliminados del mercado. También era necesario reformar el secreto bancario, establecer un control formal de capital, reestructurar la deuda pública y mejorar la gobernanza del Banco del Líbano.
El núcleo del conflicto ha permanecido casi invariable desde entonces: aproximadamente 70 mil millones de dólares en pérdidas financieras se repartirían entre el Estado, el Banco del Líbano, los bancos comerciales, sus accionistas y, en cierta medida, los depositantes. Esta estimación ya representaba más del 300 por ciento del producto interno bruto estimado en 2022. Varios economistas consideran ahora que las pérdidas reales son mayores, especialmente después de varios años más de crisis.
Por consiguiente, el calendario de marzo depende no sólo de las negociaciones técnicas con el Fondo. Depende de la capacidad del sistema político y financiero para resolver una batalla que comenzó en 2019 y que ha contribuido precisamente a prevenir la conclusión del programa 2022.
FMI 3 mil millones oculta 70 mil millones de problemas
El contraste entre las dos sumas permite comprender el problema. El Líbano estaba negociando financiación de unos 3.000 millones de dólares, mientras que las pérdidas en el sistema financiero se estimaban en alrededor de 70 mil millones de dólares. El programa del Fondo nunca fue diseñado para llenar este agujero directamente. Los 3.000 millones de dólares servirán de base para un programa de reforma capaz de restablecer la confianza y desbloquear otra financiación internacional.
Por consiguiente, el principal problema es reconocer las pérdidas antes de tratar de financiarlas. Este reconocimiento creó inmediatamente una confrontación entre los distintos actores. Si las pérdidas se registran en los balances, la equidad de una parte de los bancos desaparecería. Algunos bancos tenían que ser recapitalizados. Otros tenían que ser liquidados. Los accionistas tuvieron que absorber pérdidas antes de ser transferidos a las clases superiores de acreedores.
Es precisamente esta jerarquía que permanece en el centro de las discusiones de 2026. El principio de las negociaciones es que los depositantes no deben absorber pérdidas ante los accionistas y los acreedores subordinados. Parece simple. Su aplicación es mucho más compleja porque determina directamente quién pagará por el colapso.
Los bancos prestaron gran atención al Banco del Líbano, que en sí mismo financió un Estado muy endeudado. Cuando el sistema se derrumbó, los depósitos de clientes todavía se registraron en las cuentas de los bancos, pero una parte considerable de los activos teóricamente permitiendo el reembolso había desaparecido o se había vuelto inaccesible. El debate sobre el « agujero financiero » nació de esta cadena.
Desde entonces, cada propuesta de asignación de pérdidas ha llevado a la oposición. Los bancos rechazan escenarios que podrían destruir su capital. Los solicitantes se niegan a pagar las decisiones en las que no han participado. El Estado procura limitar la carga de las finanzas públicas. El propio Banco del Líbano debe hacer frente a las considerables pérdidas acumuladas en su balance.
Por lo tanto, el acuerdo con el Fondo ha sido bloqueado durante años por una cuestión mucho más política que contable: ¿en qué orden deben los directivos y beneficiarios del viejo sistema absorber las pérdidas?
Para 2022, se habían establecido ocho condiciones antes de la financiación
El acuerdo de abril de 2022 estableció una hoja de ruta particularmente precisa. El Consejo de Ministros aprobó una estrategia de reestructuración bancaria reconociendo inmediatamente las pérdidas del sector. Esta estrategia debe proteger a los pequeños depositantes y limitar el uso de los recursos públicos.
A continuación, el Parlamento tuvo que aprobar leyes urgentes para resolver los bancos en dificultad. Sin este texto, era imposible determinar legalmente cómo recapitalizar un banco viable o liquidar un banco insolvente.
Un tercer requisito se refería a los catorce bancos más grandes del país. Eran sujetos, bancarios por banco, a una evaluación externa independiente. El objetivo era fundamental: salir de las estimaciones generales y determinar con precisión la situación real de cada institución.
El Parlamento también tuvo que reformar el secreto bancario. El Fondo considera que las autoridades de supervisión deben poder acceder a la información necesaria para reestructurar los bancos, combatir la corrupción, administrar impuestos, investigar los delitos financieros y buscar bienes mal adaptados.
Al mismo tiempo, era necesario completar la auditoría especial de la posición de activos extranjeros del Banco del Líbano, adoptar una estrategia fiscal y de reestructuración de la deuda a mediano plazo, votar el presupuesto 2022 y unificar gradualmente los tipos de cambio. Esta última medida iba a ir acompañada de un control oficial de capital.
El conjunto es un mecanismo coherente. Primero, necesitábamos conocer la situación real de los bancos y el Banco del Líbano. Las pérdidas fueron entonces reconocidas. Entonces dividirlos según una jerarquía definida. Por último, se podría reestructurar el sistema bancario y sustituir gradualmente las restricciones excepcionales a los depósitos por un marco jurídico.
Este programa no se ejecutó a tiempo.
Control de capital: la ley viene después de restricciones
La cuestión del control de capital ilustra una de las contradicciones más fuertes de la crisis. Los bancos han impuesto restricciones a retiros y transferencias desde 2019. The depositors found themselves deprived of normal access to their money while no general law still regulated these restrictions.
Por lo tanto, el control existe en la práctica antes de que exista en la ley. Las condiciones varían según bancos, cuentas y períodos. Esta situación ha creado una gran desigualdad entre los depositantes y ha alimentado las transferencias de ciertas personas con relaciones o acceso privilegiados, mientras que la mayoría de los clientes fueron bloqueados.
El Fondo solicitó una ley uniforme. El objetivo es evitar que se sigan huyendo de los recursos financieros y garantizar una distribución más equitativa de las oportunidades de retiro durante la reestructuración.
The draft submitted to Parliament in March 2022 did not meet this requirement quickly. Se criticaron las conversaciones continuas y sucesivas versiones. En 2023, nuevamente, el Fondo consideró que el proyecto de control de capital y retiro requería cambios importantes.
Este retraso no fue neutral. Si bien el Parlamento estaba examinando una auditoría de capital legal, la supervisión bancaria de facto continuó. Los depositantes apoyaron las restricciones sin tener el marco general que normalmente acompañaría la reestructuración.
Así que la secuencia fue revertida. Una medida que debería haber sido temporal y enmarcada se ha convertido en una realidad duradera, mientras que los textos necesarios para resolver la crisis siguen bloqueados.
Secreto bancario reformado, pero no suficiente
La reforma del secreto bancario ha tenido una trayectoria similar. En 2022 se votó una primera enmienda, pero se consideró insuficiente para permitir una reestructuración eficaz.
El problema no era eliminar la confidencialidad bancaria. Las autoridades competentes deben tener acceso a datos individuales de transacción y depósito cuando sea necesario para la supervisión, reestructuración, investigaciones financieras o recuperación de activos.
Sin este acceso, el escrutinio real de los bancos se hizo mucho más difícil. También es difícil determinar si ciertas transferencias han recibido un trato preferencial en el momento de la crisis.
El debate es particularmente delicado porque el secreto bancario ha sido durante mucho tiempo uno de los pilares del modelo financiero libanés. Por consiguiente, su reforma afectaba directamente los intereses de los bancos, pero también los de los dirigentes económicos y políticos que habían utilizado el sistema.
El Fondo reconoció las mejoras introducidas en el texto, al tiempo que pidió varios años para corregir las deficiencias persistentes. Sólo gradualmente el marco se acercó más a las normas necesarias para la reestructuración.
Este ritmo lento es importante para entender por qué el acuerdo 2022 nunca llegó a su fin. Cada reforma se abordó por separado, modificado, remitido o adoptado parcialmente. El Fondo pidió un paquete coherente.
Los 14 grandes bancos y la prueba que era para revelar las pérdidas
Una de las condiciones más importantes fue la evaluación independiente de los catorce bancos más grandes. Se pretendía determinar, sobre una base de establecimiento por establecimiento, la verdadera calidad de los activos y la capacidad de cada banco para sobrevivir.
Este paso era esencial para salir de una ficción colectiva. No todos los bancos estaban necesariamente en la misma situación. Algunos podrían ser recapitalizados. Otros podrían ya no ser viables. Sin un examen individual, era imposible construir una reestructuración creíble.
Pero la propia evaluación dependía de decisiones políticas sobre la estrategia bancaria. La cuestión es cómo se registrarán las pérdidas y qué normas se aplicarán. En ausencia de acuerdo sobre estos parámetros, no se pudo concluir la labor técnica.
Este bloqueo protegió efectivamente el status quo. Hasta que los bancos se evalúen según una metodología común, no se puede establecer una lista clara de instituciones viables e insostenibles. La reestructuración seguía siendo teórica.
Para los accionistas bancarios, la apuesta era considerable. Una evaluación independiente podría dar lugar a necesidades masivas de recapitalización y, en algunos casos, a la pérdida de control del establecimiento. Por el contrario, es esencial que los depositantes sepan qué banco todavía tiene los medios para pagar parte de sus obligaciones.
Por consiguiente, el retraso en esta evaluación es uno de los puntos en que los intereses financieros y los retrasos políticos se han reunido directamente.
Banks countered loss distribution
La resistencia del sector bancario no puede reducirse al rechazo de ninguna reforma. Los bancos presentaron sus propias propuestas y desafiaron los planes que consideraban que podían imponer una parte excesiva de las pérdidas. Pero esta batalla tuvo un efecto concreto: durante años no se podía adoptar ningún mecanismo definitivo de distribución.
La Asociación de Bancos ha desafiado varias versiones de planes gubernamentales. Uno de los principales sujetos de confrontación fue el posible uso de activos públicos. Según algunas propuestas, la idea era movilizar activos de propiedad del Estado para ayudar a reembolsar los depósitos o reconstruir el sistema bancario.
El Fondo ha sido particularmente cauteloso en este enfoque. Los activos públicos pertenecen a toda la población, incluidos los libaneses que no tienen grandes cuentas bancarias. Por lo tanto, utilizarlos masivamente para absorber las pérdidas del sistema financiero sería transferir a todos los ciudadanos parte del costo de un sistema cuyos beneficios se habían concentrado mucho más.
La cuestión es también responsabilidad de los accionistas. En una reestructuración bancaria tradicional, el capital debe absorber pérdidas ante los depositantes. El uso demasiado rápido de los recursos públicos podría reducir las contribuciones de los accionistas y socializar las pérdidas.
Es precisamente en este punto que el conflicto entre el Fondo y parte del sector bancario ha sido el más profundo. El Fondo requiere una jerarquía. Los accionistas deben pagar antes de los depositantes. Los bancos insostenibles deben poder desaparecer. Los recursos públicos sólo deben proporcionarse dentro de los límites compatibles con la sostenibilidad de la deuda.
Estos principios afectan directamente los intereses económicos de los propietarios de bancos. El sector bancario libanés ha mantenido históricamente estrechas relaciones con el mundo político. Esta proximidad ha complicado la adopción de leyes que podrían imponer pérdidas significativas a los accionistas.
Parlamento como centro de la desaceleración
Varias reformas clave dependían del Parlamento. Esto convirtió la Casa en un lugar decisivo en el proceso.
El control de capital tuvo que ser votado. The Banking Resolution Act was to be passed. El secreto bancario tenía que ser reformado. Deben aprobarse los presupuestos. Cada uno de estos archivos ha experimentado retrasos, modificaciones o controversias.
El problema no puede atribuirse a un solo bloque parlamentario. Las oposiciones a menudo han reunido diferentes intereses. Algunos Miembros defendieron a los solicitantes y rechazaron cualquier texto que pudiera legalizar una reducción de sus derechos. Otros estaban cerca de los intereses bancarios. Otros rechazaron planes gubernamentales en nombre de la protección de los activos del Estado.
Esta fragmentación ha producido un resultado común: el tiempo ha pasado sin una reestructuración global.
El costo económico de este lento ritmo fue considerable. Para 2022, el Fondo advirtió que cada demora aumentaría el costo para la población. En 2023, el orador sigue viendo muy pocos progresos en la aplicación de las medidas preliminares.
Mientras tanto, la economía estaba operando cada vez más en efectivo. El crédito bancario colapsó. Las empresas tenían que financiar sus actividades fuera del sistema tradicional. Los depósitos permanecieron bloqueados y los bancos perdieron su función normal de intermediación.
Producto interno bruto reducido en más del 40%
La batalla financiera tuvo lugar contra los antecedentes del colapso económico. Entre 2018 y los primeros años de la crisis, el producto interno bruto real cayó en más del 40%. La libra perdió la mayor parte de su valor y la inflación alcanzó niveles de tres dígitos durante varios años.
Para 2020, la inflación había alcanzado alrededor del 84,3%. Se eleva al 154,8% en 2021 y al 171,2% en 2022. En 2023 alcanzó un nivel máximo del 221,3% antes de disminuir la velocidad. Para 2025, fue hasta alrededor del 14,6%. La guerra regional y el choque energético, sin embargo, causaron una mayor aceleración en 2026, con alrededor del 17% durante los primeros ocho meses del año.
Este desarrollo muestra por qué la reestructuración bancaria no es una cuestión para los banqueros y grandes depositantes. El colapso del sistema financiero ha acompañado una destrucción masiva del poder adquisitivo.
Los ingresos mensuales promedio utilizados en un estudio reciente de los trabajadores del sector privado libanés que permanecían en empleo ascendían a unos 560 dólares, frente a unos 668 dólares antes del último conflicto, lo que representa una disminución del 16,2%. Al mismo tiempo, una familia de cuatro personas que alquilan alojamiento en Beirut o sus suburbios puede necesitar entre 1.400 y 1.500 dólares por mes sólo para vivienda, energía mínima, electricidad, agua y transporte.
La brecha permite medir el costo social de bloqueo. La reestructuración bancaria no tuvo lugar, pero las pérdidas fueron absorbidas. Se vieron afectados por la depreciación monetaria, la disminución de los ingresos, las restricciones a los depósitos, la inflación y el deterioro de los servicios.
2025 y 2026: el caso finalmente comienza a avanzar
Después de varios años de inmovilización, una serie de textos comenzó a cambiar la situación. En 2025, la reestructuración del sistema bancario se convirtió en una prioridad legislativa. Se aprobó una nueva ley de resolución bancaria al Parlamento.
La cuestión del « agujero financiero » volvió al centro del debate. Un proyecto para organizar la estabilización financiera y la recuperación del depósito trató de asignar unos 70 mil millones de dólares en pérdidas entre los diversos componentes del sistema.
El texto se reunió inmediatamente con la resistencia. Los bancos están en disputa. Las fuerzas políticas se oponen. Los grupos de depositantes también expresaron su insatisfacción de que el reconocimiento jurídico de las pérdidas convertiría parte de sus depósitos en pérdidas permanentes.
Esta convergencia de oposiciones es reveladora. Los bancos y depositantes pueden luchar contra el mismo texto por exactamente la razón opuesta. El primero puede considerar que pagan demasiado. Estos últimos pueden considerar que no se recuperan lo suficiente. Los líderes políticos se encuentran entre estas dos presiones.
Sin embargo, el Consejo de Ministros ha avanzado. Las enmiendas a la Ley de Resolución Bancaria aprobada en 2026 fueron un paso importante. Ahora proporcionan un marco para la resolución ordenada o la liquidación de establecimientos en dificultad.
Este avance se esperaba desde abril de 2022.
El último nodo: ¿quién recuperará cuánto y en qué orden?
La principal cuestión aún abierta es la estabilización financiera y la recuperación del depósito. El debate con el Fondo es sobre reglas muy concretas.
La primera se refiere a la jerarquía de las reclamaciones. Ningún depositante debe sufrir una pérdida ante accionistas y acreedores de menor rango. Esta norma debe ser registrada de manera suficientemente clara para evitar que el costo de la reestructuración sea transferido demasiado rápido a los clientes.
La segunda se refiere a la liquidez. No es suficiente prometer el pago gradual de los depósitos. Los bancos y el Banco del Líbano deben disponer de los recursos necesarios para efectuar esos pagos con eficacia. Demasiado generoso un cronograma sobre papel, pero sin suficiente flujo financiero, simplemente sustituiría las restricciones actuales por una nueva promesa que no podría mantenerse. Es precisamente por esta razón que la discusión sobre los depósitos no puede separarse de la reestructuración bancaria, la recapitalización de las instituciones viables y el tratamiento de los bancos incapaz de recuperar una posición financiera sólida.
La tercera dificultad se refiere a la jerarquía de responsabilidades. Desde el comienzo de la crisis, el debate libanés se ha presentado a menudo como un enfrentamiento entre los solicitantes y el Estado. Esta lectura evacua a los otros jugadores del canal. Los bancos han depositado una parte considerable de sus recursos en el Banco del Líbano y el Estado, al tiempo que han pagado durante años algunos depósitos a tasas muy altas. Por su parte, el Banco del Líbano ha utilizado mecanismos financieros costosos para atraer monedas y mantener el sistema monetario. El Estado ha acumulado deuda y déficits. Por consiguiente, una reestructuración creíble debe determinar las responsabilidades respectivas de cada individuo en lugar de convertir toda la pérdida en una deuda colectiva a lo largo de las generaciones futuras.
Esta es también la cuestión de los accionistas bancarios. Reestructurar de conformidad con los principios defendidos desde el comienzo de los debates internacionales exige que los fondos propios existentes absorban pérdidas antes de transferir una carga a los depositantes o a la comunidad. Esta norma ha dado lugar a una fuerte resistencia porque afecta directamente el valor de las tenencias en los bancos. Algunos bancos libaneses han estado vinculados históricamente a familias con un peso económico y político significativo. Por lo tanto, los intereses financieros y las relaciones de poder político son comunes cuando es necesario decidir quién será recapitalizado, quién perderá su participación y quién eventualmente tendrá que abandonar el mercado.
Bancos y bancos sostenibles que ya no son viables
El acuerdo futuro no podrá evitar otra cuestión que se haya rechazado desde hace mucho tiempo: ¿se deben salvar todos los bancos libaneses? La respuesta implícita de los mecanismos de reestructuración es negativa. El sistema debe distinguir entre aquellas instituciones que pueden volver a ser viables y aquellas cuyas pérdidas e insuficiencias en fondos propios hacen imposible llevar a cabo negocios sin una transferencia masiva de recursos públicos.
Esta distinción explica la importancia de la evaluación individual de las instituciones. Uno de los antiguos compromisos ya preveía un examen de los catorce bancos más grandes. No se trataba sólo de producir una fotografía contable. El objetivo era determinar la calidad real de los activos, pérdidas, pasivos a los depositantes y necesidades de recapitalización. Sin este diagnóstico, cualquier reestructuración sigue siendo teórica, ya que nadie sabe exactamente qué establecimientos pueden sobrevivir y a qué costo.
El retraso en este sitio ha protegido el status quo. Hasta que los bancos estén clasificados según su viabilidad, pueden seguir existiendo legalmente a pesar de la incapacidad de sus clientes para disponer de sus fondos normalmente. El sistema bancario permanece abierto sin funcionar como sistema bancario normal. Los depositantes poseen cuentas por cobrar, pero el acceso a esas reclamaciones sigue estando limitado por los mecanismos impuestos desde la crisis.
La resolución de los bancos debe poner fin a esta ambigüedad. Los bancos sostenibles tendrán que ser recapitalizados y cumplir con los requisitos prudenciales para reanudar el negocio normal. Los demás tendrán que ser reestructurados, fusionados o liquidados según procedimientos organizados. Esto tendrá necesariamente un impacto en los propietarios de bancos y su control. Esta es también una de las razones por las que su adopción ha sido tan políticamente difícil.
Control de capital, adoptado después de que el capital ya se hubiera ido
La cuestión de la fiscalización de capitales ilustra únicamente las deficiencias de la gestión de las crisis. Cuando los bancos comenzaron a limitar retiros y transferencias de 2019 en adelante, ninguna ley general establece las reglas aplicables a todos. Cada institución aplica sus propias restricciones, con diferencias entre clientes y entre categorías de cuentas.
Al comienzo de la crisis debería haber tenido lugar una verdadera ley de control de capitales para limitar las salidas de divisas, preservar las reservas disponibles e imponer normas uniformes. Por el contrario, ha sido objeto de largas batallas políticas y parlamentarias. Mientras tanto, el control existía de hecho para una gran parte de los depositantes, pero sin un marco jurídico general y sin impedir todas las salidas de capital.
Este retraso creó un profundo desglose de la igualdad. Los depositantes regulares estaban sujetos a restricciones mientras que la cuestión de las transferencias durante los primeros meses de la crisis se convirtió en uno de los principales temas de controversia. When Parliament finally put forward the matter, part of the initial usefulness of capital control had already disappeared. Las reservas han disminuido y la confianza en el sistema bancario está profundamente afectada.
Este episodio es esencial para entender la desconfianza que rodea las nuevas promesas de reforma. El problema nunca fue sólo la ausencia de textos. No pudo adoptarlos cuando todavía podían evitar algunos de los daños.
Secreto bancario, otra batalla parlamentaria
La reforma del secreto bancario ha seguido un camino comparable. El sistema libanés ha hecho que el secreto bancario sea un elemento central de su modelo financiero. Después del colapso, su retención en forma demasiado restrictiva se volvió incompatible con los requisitos de auditoría, control y rendición de cuentas.
Se aprobaron enmiendas, pero su alcance fue objeto de críticas y solicitudes de correcciones. El problema incluía la capacidad real de las autoridades competentes para acceder a la información necesaria para examinar las transacciones, investigar las corrientes financieras y determinar las responsabilidades relacionadas con la crisis.
Esta cuestión afecta directamente los intereses de muchos actores. Un levantamiento suficientemente amplio del secreto bancario facilita el examen de las transferencias, las relaciones entre bancos y personas políticamente expuestas, así como las operaciones realizadas antes y durante el colapso. Por lo tanto, es mucho más que una reforma técnica destinada a satisfacer una institución internacional.
La resistencia encontrada muestra una vez más el carácter político del programa de reforma. Cada texto que podría mejorar la transparencia también puede revelar información sobre los actores involucrados en su adopción. El Parlamento debe entonces legislar sobre un sistema financiero con el cual parte del mundo político ha mantenido históricamente relaciones estrechas.
Parlamento en el centro del conflicto estructural de intereses
Por consiguiente, la reducción de los bloqueos a la oposición entre el Fondo Monetario y la Asociación Bancaria sería insuficiente. En el Parlamento se está celebrando una parte decisiva del proceso. La legislación necesaria para la reestructuración debe aprobarse, enmendarse o complementarse. However, the parliamentary forces do not share the same view of the distribution of losses or the same interests.
Algunas corrientes enfatizan la protección total o máxima del depósito. Otros se niegan a permitir que el Estado sufra una deuda adicional para reponer los balances bancarios. Otros buscan preservar los bienes públicos. Detrás de estas posiciones hay verdaderas opciones económicas, pero también intereses sociales, financieros y políticos.
La dificultad se complica por los vínculos históricos entre ciertas figuras políticas y el sector bancario. Estos vínculos no permiten a cada Miembro ser considerado como el representante directo de un banco, y tal generalización sería infundada. Sin embargo, explican por qué cualquier reforma que pudiera borrar el capital de los accionistas bancarios, cambiar el control de las instituciones o investigar ciertas transacciones se vuelve extremadamente conflictiva.
El resultado de estas relaciones de poder fue una sucesión de demoras. Textos distribuidos entre el gobierno, los comités y el plenario. Algunos han sido modificados. Otros fueron bloqueados. Se han propuesto soluciones competitivas. Mientras tanto, la pérdida no desapareció. Se absorbió gradualmente de manera desordenada por depositantes, empleados y la economía.
El uso de activos públicos, una importante línea de fractura
Una de las batallas más importantes se refiere al uso de activos estatales. Parte de las propuestas defendidas en el Líbano en los últimos años han sido movilizar activos públicos o sus ingresos futuros para contribuir al reembolso de los depositantes.
Esta solución tiene una fuerza política obvia. Nos permite decir que los depósitos serán devueltos progresivamente sin imponer inmediatamente una pérdida nominal masiva. Pero plantea una cuestión de justicia fundamental: ¿por qué se debe utilizar la propiedad de toda la población para cubrir las pérdidas de un sistema financiero cuyos beneficios se han visto privados durante décadas?
Los activos públicos no son una reserva libre. Los ingresos procedentes de telecomunicaciones, tierras, empresas públicas u otros activos también pertenecen a ciudadanos que no tienen grandes depósitos bancarios. Contratarlos durante décadas para pagar ciertas deudas sería transferir parte del costo de la crisis a la sociedad en su conjunto.
El problema se vuelve aún más importante cuando estos activos son los escasos recursos que pueden financiar infraestructura, protección social o reconstrucción. El Líbano debe ahora financiar la recuperación del sur, fortalecer el ejército, modernizar sus servicios públicos y responder a una profunda crisis social. La inmovilización de una parte importante de los ingresos públicos futuros al sistema financiero reduciría la capacidad del Estado para desempeñar esas funciones.
Esto no significa que ningún activo público pueda intervenir en una solución. La pregunta se refiere a su lugar en la jerarquía de pérdidas. Si se convierten en la principal fuente de reembolso, los accionistas bancarios y los administradores del sistema pueden estar relativamente protegidos. Si sólo intervienen después de la absorción de las pérdidas por el capital privado y la reestructuración de las instituciones, la lógica es diferente.
Marzo: ¿un plazo creíble o una nueva fecha?
En este contexto, la hipótesis de un acuerdo con el Fondo Monetario aparece en marzo. La fecha es lo suficientemente cercana como para ser un objetivo político, pero lo suficientemente lejos como para permitir varios meses de negociaciones y labor legislativa.
El gobierno ahora tiene algunos elementos que no existían al comienzo de la crisis. El Banco del Líbano está encabezado por Karim Suaid. Las discusiones sobre la reestructuración bancaria son más avanzadas. Se aborda abiertamente la cuestión de los defectos financieros. Las autoridades ya no pueden afirmar que el sistema volverá espontáneamente a funcionar sin el reconocimiento de las pérdidas.
Pero quedan los mismos obstáculos fundamentales. Tenemos que decidir quién paga. La jerarquía debe establecerse entre accionistas, bancos, el Banco del Líbano, el Estado y depositantes. Debe determinarse el tratamiento de los diferentes depósitos. Deben identificarse bancos sostenibles. Debe garantizarse la liquidez necesaria para los reembolsos. Los textos correspondientes deben adoptarse en el Parlamento.
Así que Marte sólo será creíble si estas decisiones comienzan a tomarse antes de este plazo. Un acuerdo político general no bastará. El precedente 2022 ha demostrado precisamente que un acuerdo técnico puede permanecer ineficaz durante años cuando las acciones anteriores no se llevan a cabo.
La crisis social ahora reduce espacio para maniobrar
El gobierno ya no negocia en el contexto de 2022. La población ha absorbido varios años más de crisis. Los ingresos se han reducido notablemente en términos reales y el costo de los servicios esenciales ha aumentado.
Una estimación reciente sitúa entre 1.400 dólares y 1.500 dólares el costo mensual de vivienda, energía mínima, electricidad, agua y transporte para una familia de cuatro personas que alquila en Beirut o sus suburbios. Esta cantidad no incluye educación, atención médica, medicamentos, ropa o telecomunicaciones.
Al mismo tiempo, en un estudio realizado por trabajadores del sector privado en mayo de 2026 se estimó el ingreso medio mensual de los trabajadores libaneses que permanecían en empleo en la muestra estudiada en aproximadamente 560 dólares, frente a 668 dólares antes del conflicto de marzo, lo que representa una disminución del 16,2%. Incluso con dos trabajadores cada uno que recibe esta cantidad, el ingreso familiar alcanza $1,120 y sigue siendo inferior al costo estimado de las cinco necesidades básicas.
La inflación en los primeros ocho meses de 2026 alcanzó alrededor del 17%, mientras que las expectativas a principios del año fueron mucho menores. El costo de la electricidad privada ha aumentado considerablemente. Los gastos médicos efectuados directamente por los hogares representan ahora una proporción mucho mayor de facturas que antes de 2019.
En estas condiciones, toda solución bancaria que traslade pérdidas a la población se vuelve políticamente explosiva. El gobierno no puede pedir simultáneamente a los hogares que sufran los impuestos crecientes, el deterioro de los servicios públicos y una mayor reducción del valor de sus ahorros sin crear un reto importante.
Presupuesto 2027 complica la ecuación
El proyecto de presupuesto 2027 se publicará al mismo tiempo. El Estado está tratando de aumentar sus ingresos mientras que la capacidad de contribución de una gran parte de la población ya es extremadamente baja. El uso de impuestos indirectos sigue siendo especialmente impugnado, ya que afectan el consumo independientemente del nivel de riqueza.
Esta política está directamente relacionada con el archivo bancario. Si el Estado aumenta el impuesto sobre la población a fin de financiar su funcionamiento al mismo tiempo que moviliza sus activos para cubrir las pérdidas del sistema financiero, la cuestión de la distribución de los sacrificios será imposible de evitar.
Por consiguiente, las negociaciones con el Fondo Monetario no pueden separarse de una política fiscal más amplia. La recuperación bancaria significa que si es parte de una economía capaz de recuperar el crecimiento, generar ingresos gubernamentales y generar ingresos.
Un acuerdo financiero que estabilizaría los bancos sin restablecer los servicios públicos y el poder adquisitivo seguiría siendo socialmente frágil. Por el contrario, no se puede financiar ninguna política social sostenible mientras el Estado y el sistema bancario permanezcan paralizados por pérdidas acumuladas.
La credibilidad del acuerdo dependerá de los cambios antes de su firma
El supuesto de un acuerdo en marzo debe ser juzgado en última instancia menos en la fecha misma que en las decisiones adoptadas en los próximos meses. El Líbano ya ha visto el anuncio de un acuerdo preliminar con una lista específica de reformas. Cuatro años después, la mayoría del problema bancario sigue abierto.
Esta vez, la credibilidad requerirá acción previa. Las pérdidas deben reconocerse de manera transparente. Los bancos tendrán que ser evaluados individualmente. Los accionistas tendrán que ocupar su lugar en la jerarquía de pérdidas. Los asentamientos insostenibles tendrán que entrar en un mecanismo de resolución. El tratamiento de los depósitos debe basarse en recursos identificados y no en promesas contables.
El Parlamento también tendrá que demostrar que puede adoptar textos que no estén vaciados de su sustancia por compromisos entre intereses competidores. Esto es probablemente donde se celebrarán la mayoría de las negociaciones. Las misiones internacionales pueden proponer modelos, calcular las necesidades de financiación y evaluar las facturas. No pueden sustituir una decisión política libanesa sobre la distribución de las pérdidas.
Los bancos tendrán que aceptar que un regreso a la situación antes de 2019 es imposible. El sector que surgirá de la reestructuración será necesariamente diferente: menos instituciones, más capital real, reglas más estrictas y una relación diferente con el Estado y el Banco del Líbano.
Por último, los solicitantes tendrán que obtener una visibilidad que han estado desaparecidos durante siete años. Necesitan conocer la cantidad recuperable, el tiempo, la moneda de reembolso y las garantías para asegurar que los compromisos se cumplan efectivamente.
Es sólo cuando estos elementos se reúnen que marzo puede representar algo más que un plazo adicional. El problema libanés ya no es llegar a un texto que anuncia un acuerdo con el Fondo Monetario. Este texto ha existido en principio desde abril de 2022. El cambio real sería finalmente aceptar la consecuencia de que el sistema político y financiero se ha retrasado desde el comienzo de la crisis: existen pérdidas, no se pueden borrar por decreto, y cualquier reconstrucción del sector bancario comienza por decidir claramente quién es responsable.