La batalla alrededor de los depósitos bancarios libaneses ya no es sólo alrededor de miles de millones de dólares. También se juega en el campo de la información. Mientras una charla mediática presenta las reformas negociadas con el Fondo Monetario Internacional como un intento de hacer pagar a los depositantes, la posición oficial del FMI dice otra cosa: las pérdidas deben llegar primero a los accionistas y acreedores subordinados de los bancos. Esta diferencia es esencial cuando Beirut negocia la ley sobre estabilización financiera y devolución de depósitos.
La última misión del Fondo Monetario Internacional al Líbano se concluyó el viernes 18 de septiembre de 2026. El comunicado de prensa proporciona un medio directo para verificar lo que pide la institución internacional en relación con eldepósitos en el Líbano.
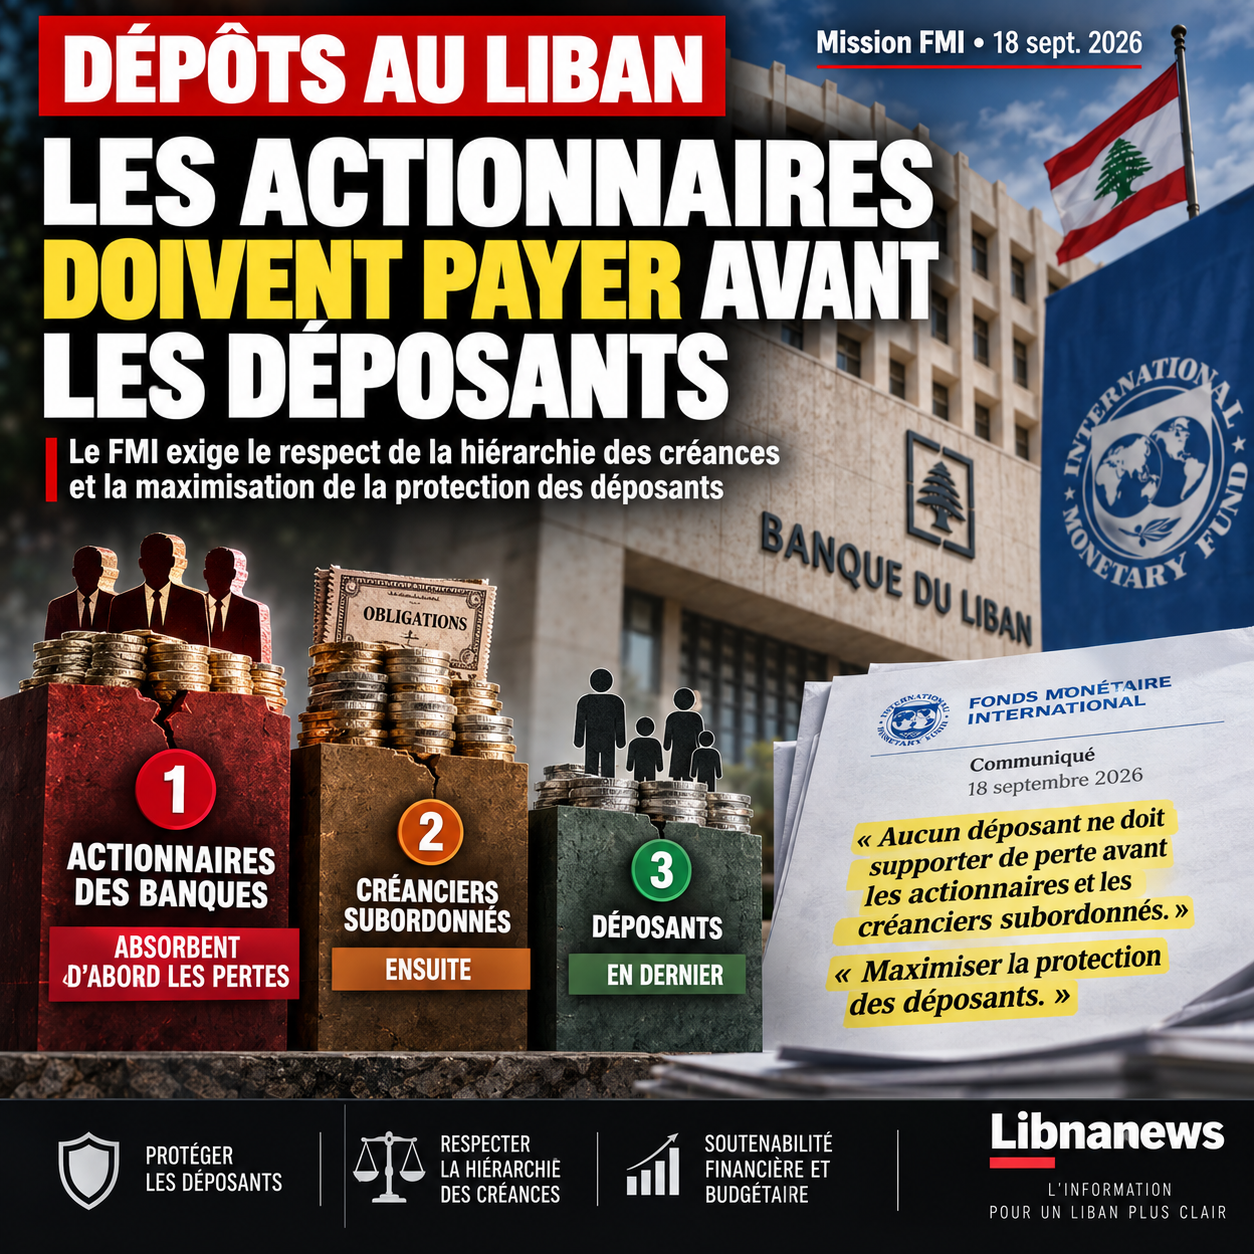
El principio formulado por el FMI es específico. Debe respetarse la jerarquía de las reclamaciones. Ningún depositante debe absorber pérdidas ante los accionistas de los bancos y sus acreedores de menor rango.
Esta posición no garantiza que cada depositante se recuperará inmediatamente y en su totalidad cada dólar introducido en su cuenta. Tampoco nos permite saber hoy qué cantidad final se puede devolver. Pero contradice una presentación que el FMI trataría primero de sacar dinero de los depositantes para preservar el capital bancario.
Esto es incluso el revés en un punto fundamental: el capital de los accionistas está delante de los depósitos en el orden de absorción de la pérdida.
Depósitos en el Líbano: El FMI reafirma la prioridad del depositario
El texto publicado después de la misión del 15 al 18 de septiembre deja poco espacio para la ambigüedad.
El FMI pide al Líbano que armonice la futura ley sobre estabilización financiera y retorno de depósitos con normas internacionales. El objetivo declarado es « maximizar la protección de los depositantes », preservando al mismo tiempo la sostenibilidad financiera y presupuestaria del país.
Sobre todo, el Fondo reitera el principio de que ningún depositante debe soportar ninguna pérdida ante los accionistas y los acreedores subordinados.
Esta jerarquía es decisiva.
Un accionista posee una parte del banco y se beneficia de cualquier beneficio. Su inversión tiene un riesgo de capital a cambio. Un depositario es un acreedor del banco. Cuando un establecimiento se vuelve insolvente, estas dos categorías no pueden ser colocadas en el mismo plano.
En el esquema del FMI, la equidad debe ser absorbida antes de que una pérdida pueda volver a los depositantes. Los instrumentos subordinados también se presentan ante este último.
Esta doctrina no apareció en septiembre de 2026. El FMI lo ha defendido durante varios años en el caso libanés. El pasado mes de febrero ya había indicado que no debía atribuirse ninguna pérdida a los depositantes antes de que se le atribuyera a los accionistas o a los acreedores de menor rango.
Por lo tanto, el debate actual no puede resumirse correctamente como una confrontación entre, por un lado, los que desean salvar los depósitos y, por otro, un FMI que busca confiscarlos.
La realidad es más compleja.
Lo que el FMI no promete depositarios
Sin embargo, debe evitarse el error inverso.
Decir que el FMI asigna prioridad a los depositantes sobre los accionistas no significa que la institución prometa el pago total de todas las cuentas bancarias. Al mismo tiempo, el Fondo insiste en los recursos disponibles.
Este es precisamente el problema del colapso financiero que comenzó en 2019.
Los bancos tienen compromisos con sus clientes. Ellos mismos sostienen grandes reclamaciones sobre el Banco del Líbano. El banco central ha acumulado pérdidas considerables tras años de financiación del modelo económico y monetario libanés. El Estado, por su parte, incumplió su deuda monetaria en marzo de 2020.
Como resultado, una gran proporción de los dólares registrados en el sistema bancario ya no están disponibles inmediatamente.
La legislación futura debe transformarla en un mecanismo jurídico y financiero. Tendrá que determinar qué pérdidas existen realmente, qué activos se pueden recuperar y en qué orden deben contribuir los diferentes actores.
Aquí es donde está el verdadero conflicto.
Los accionistas tienen interés en preservar su capital tanto como sea posible. Los bancos tratan de limitar sus pérdidas. El Estado quiere evitar una contribución que vuelva a insostenible su deuda. Los depositantes quieren recuperar sus activos. Al mismo tiempo, el Banco del Líbano debe mantener suficiente liquidez para evitar nuevas desestabilizaciones monetarias.
Presentar esta ecuación como una simple voluntad de « tomar dinero de los depositantes » por lo tanto enmascara la pregunta principal:¿quién debe absorber primero las pérdidas acumuladas antes de 2019?
En este punto, el FMI respondió.
Los accionistas están por delante de los depositantes.
Una batalla de interés detrás de la batalla de palabras
Esta distinción se hace particularmente importante cuando la crítica del plan viene de los medios de comunicación directa o indirectamente vinculados a actores con intereses económicos en el sector financiero.
Líbano tiene una larga historia de fuertes interrelaciones entre bancos, grandes fortunas, políticos y medios de comunicación. Este hecho obviamente no permite que un artículo sea declarado falso simplemente según su propietario. La información debe ser juzgada sobre los hechos que presenta.
Pero la propiedad de los medios de comunicación es información relevante cuando interviene en un debate que puede afectar directamente los intereses económicos de sus propietarios o sus asociados.
Es aún más cuando se trata de la distribución de decenas de miles de millones de dólares en pérdidas.
Los lectores deben poder distinguir entre tres cosas: la posición oficial del FMI, las propuestas de las autoridades libanesas y los argumentos presentados por el sector bancario.
Confundirlos produce una representación engañosa del archivo.
La posición del FMI está disponible en blanco y negro. Consiste en respetar la jerarquía de reclamaciones e impedir que se imponga una pérdida a los depositantes ante los accionistas y los acreedores subordinados.
Por qué los accionistas están en el centro del conflicto
El principio puede parecer técnico. Sin embargo, sus consecuencias son considerables.
Supongamos que un banco tiene activos insuficientes para cubrir todas sus obligaciones. Si su capital permanece intacto artificialmente mientras que parte de los depósitos se cancela, los ahorradores soportan una pérdida mientras los propietarios del establecimiento conservan su inversión.
Esto es precisamente lo que la jerarquía del FMI busca prevenir.
Significa que los propietarios de un banco insostenible normalmente no pueden retener su capital como si la institución fuera solvente, y luego pedir a los clientes que absorban el déficit.
La reforma de la resolución bancaria aprobada en 2026 va en esta dirección. En particular, establece una jerarquía entre diferentes categorías de capital, acreedores y depositantes. Las instituciones también deben ser examinadas individualmente para determinar su situación real.
Este enfoque es políticamente sensible en el Líbano.
El colapso de 2019 no sólo destruyó la liquidez del sistema. Ha creado un conflicto de distribución entre grupos cuyos intereses se oponen ahora.
Cada dólar de pérdida cobrada al capital bancario es un dólar de los propietarios de bancos. Cada dólar transferido al estado eventualmente pesa sobre las finanzas públicas. Cada dólar cortado de los depósitos afecta directamente a un ahorrador.
Por lo tanto, el debate sobre la jerarquía no es una abstracción contable.
Él determina quién pagará.
Antecedentes de pequeños depositantes
La protección de los ahorradores es también una característica constante de la posición pública del FMI desde las primeras negociaciones con Beirut.
Para 2022, la institución pidió la plena protección de los pequeños depositantes y recordó la necesidad de respetar la jerarquía de las reclamaciones. También advirtió contra el uso excesivo de los recursos públicos.
Esta última pregunta es importante.
El uso masivo de activos gubernamentales para recapitalizar bancos o cuentas de pago equivale a contribuir a toda la población, incluidos los libaneses que no tienen grandes depósitos bancarios.
Por consiguiente, el FMI considera que la protección de los depositantes debe conciliarse con otro requisito: no transferir pérdidas privadas a activos públicos sin limitaciones.
Esta es una de las principales diferencias con parte del sector bancario libanés. Durante varios años, algunos representantes bancarios han hecho mayor hincapié en la responsabilidad del Estado y del Banco del Líbano en el colapso del sistema.
Esta responsabilidad pública es parte del archivo. Sin embargo, no elimina la política del banco y no altera automáticamente el orden de absorción de pérdidas.
Cuando la defensa de los solicitantes pueda servir a otros intereses
Aquí es donde el discurso público se vuelve particularmente delicado.
Un actor bancario puede defender una solución presentada como favorable a los depositantes mientras defiende simultáneamente una arquitectura que mejor protege el capital bancario o transfiere parte de la factura al estado.
Ambos objetivos pueden incluso ser envueltos en la misma consigna: « Proteger depósitos ».
Por consiguiente, los mecanismos deben examinarse en lugar de las declaraciones.
¿Quién pierde primero su capital? ¿Quién recapitaliza las instituciones viables? ¿Qué pasa con los bancos insolventos? ¿Qué contribución se solicita del Estado? ¿Qué activos del Banco del Líbano pueden movilizarse? ¿Qué depósitos se reembolsarán en efectivo y que se pagarán a través de instrumentos financieros? ¿En qué calendario?
Son estas respuestas las que ayudarán a determinar quién realmente apoya la crisis.
La cuestión de la propiedad de los medios de comunicación adquiere entonces una dimensión particular. Cuando un cuerpo de información pertenece a un actor vinculado al sistema financiero, esta relación por sí sola no demuestra manipulación editorial. Sin embargo, es un posible conflicto de intereses que el lector debe saber al evaluar un discurso sobre la distribución de pérdidas bancarias.
Esta precaución se aplica a todos los campamentos.
El sistema bancario libanés también defiende su capital
El sector bancario ha tenido un argumento que ha repetido durante varios años: los bancos no habrían creado pérdidas solas. Pusieron una parte considerable de su liquidez con el Banco del Líbano y financiaron al Estado, mientras que las autoridades mantuvieron un modelo monetario que se había vuelto insostenible durante años.
Ese argumento debe ser escuchado.
Pero reconocer la responsabilidad del Estado o del Banco del Líbano no exime automáticamente a los accionistas de instituciones privadas.
Esto es precisamente lo que la doctrina del FMI rechaza.
Los bancos son empresas privadas cuyos accionistas han obtenido ganancias durante los años de rentabilidad. El principio internacional de la resolución bancaria es que su capital es también la primera línea de absorción cuando las pérdidas hacen que la institución sea insolvente.
Así, el conflicto es menos sobre la existencia de pérdidas que sobre su atribución.
Y esta distinción explica parte de la violencia del actual debate político y mediático.
Información verificable después de la misión del 18 de septiembre
El comunicado emitido después de la misión del FMI ofrece ahora un punto de referencia particularmente reciente.
The Fund welcomes the amendments to the Banking Resolution Act adopted by Lebanon. He now called for further work on the law on financialtabil and return of deposits.
Esta segunda ley es decisiva ya que debe tratar el agujero financiero en la práctica.
El FMI pide que maximice la protección de los depositantes. También pide que se respete la sostenibilidad de las finanzas públicas y del sistema financiero. Por último, reitera explícitamente que ningún depositante debe absorber pérdidas ante accionistas y acreedores subordinados.
Estos tres elementos deben leerse juntos.
No son una promesa de reembolso inmediato y completo. Tampoco justifican la afirmación opuesta de que el FMI pediría primero sacrificar depositarios para salvar bancos.
El siguiente paso será mucho más concreto. El Parlamento y el gobierno tendrán que traducir esta jerarquía a la ley y determinar qué recursos están realmente disponibles para devolver los depósitos.
Es entonces que las posiciones serán mesurables: ya no a través de consignas sobre la « protección de depositantes », sino observando cómo los accionistas, bancos, el Banco del Líbano, el Estado y, posiblemente, las diferentes categorías de depositantes realmente tendrán que soportar.