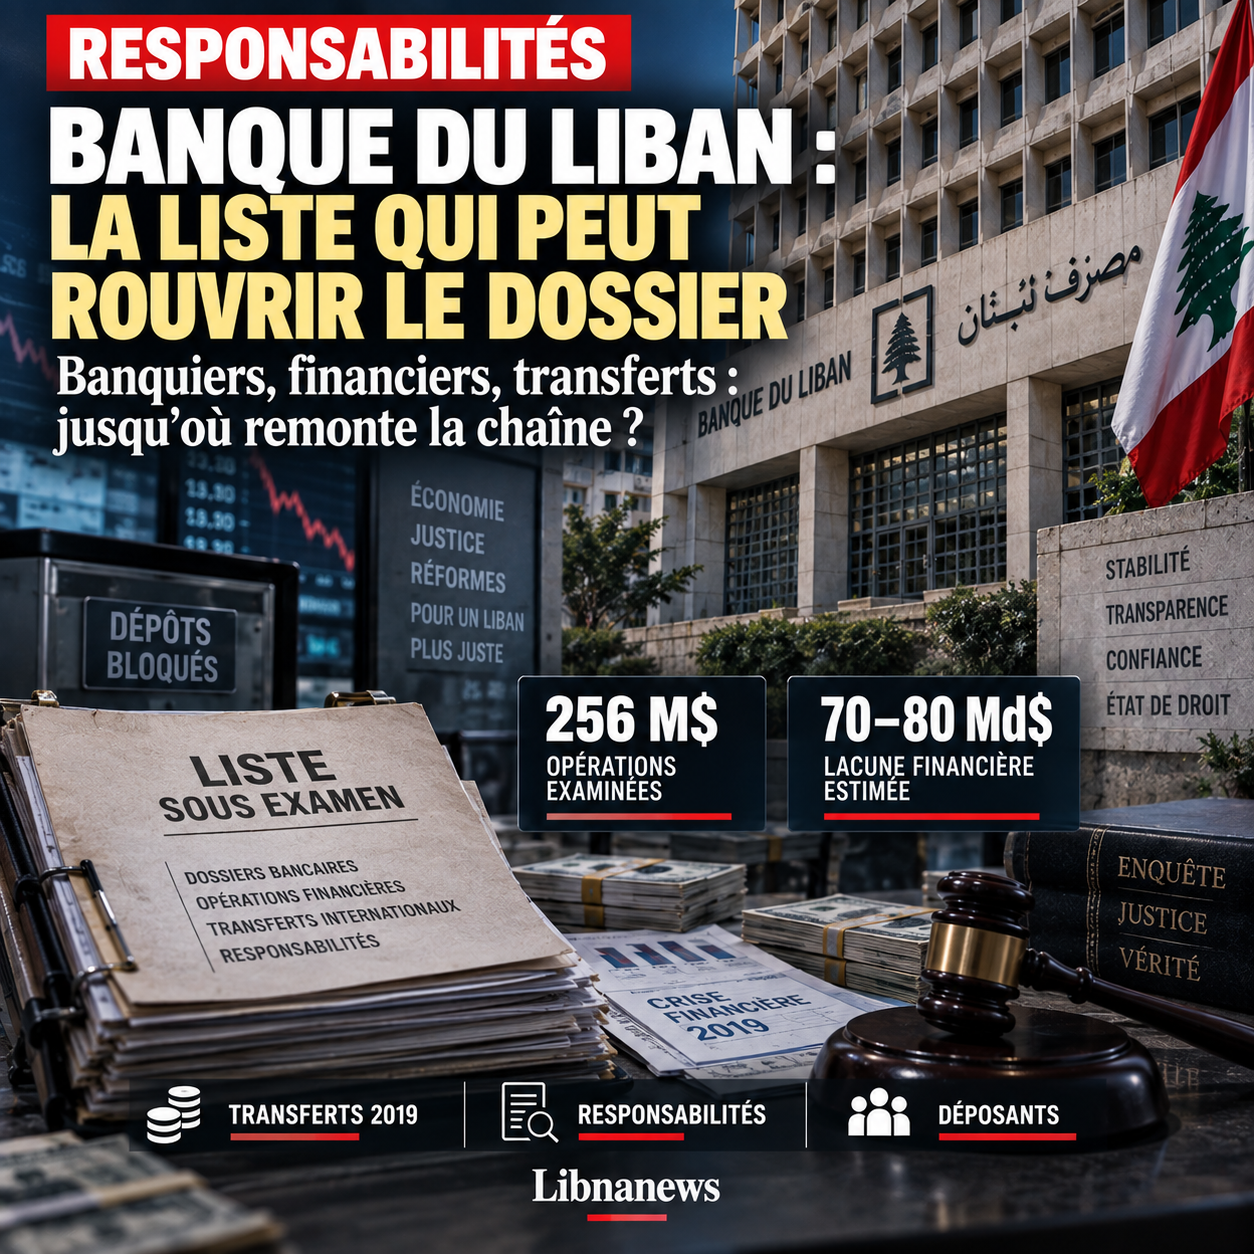
La información anterior casi inadvertida podría reabrir una de las cuestiones más sensibles de la crisis libanesa. Una lista transmitida o preparada como parte de los esfuerzos fiscales del Banco del Líbano incluiría personas de los sectores bancario e de inversión, algunas de las cuales hasta ahora han estado fuera del proceso. En los artículos disponibles no se hizo público ningún inventario nominado completo. Pero la existencia reportada de esta lista llega en un momento particular: el gobernador saliente Riad Salamé permanece en el centro de los procedimientos judiciales, el gobierno busca lidiar con una brecha financiera estimada en varias decenas de miles de millones de dólares y los depositantes todavía están esperando saber qué parte de sus activos pueden recuperarse.
Por lo tanto, la cuestión va más allá del destino judicial de un ex gobernador. Desde el colapso del Líbano, ha habido un debate entre la búsqueda de responsabilidades individuales y la explicación de un sistema en el que el Estado, gobiernos sucesivos, el Banco del Líbano, bancos comerciales y autoridades políticas han participado, en diferentes grados, en decisiones previas a la crisis. Si los nuevos enjuiciamientos se dirigen efectivamente a funcionarios bancarios o financieros antes fuera de la esfera judicial, el centro de gravedad del caso podría moverse. Ya no sería sólo cuestión de juzgar ciertas transacciones atribuidas a Riad Salamé, sino de reconstruir la cadena mucho más amplia que ha permitido acumular pérdidas, seguir financiando al Estado y, a partir de 2019, dejar que algún capital abandone el sistema mientras la mayoría del acceso de los depositantes a su dinero cerrado.
Una lista todavía en la sombra
La información disponible sigue siendo fragmentada pero suficientemente sensible para llamar la atención. Una lista de personas que podrían ser procesadas a petición o sobre la base de elementos del Banco del Líbano incluiría cifras bancarias y financieras que no hubieran estado realmente preocupadas durante los primeros años de la crisis. However, the documents consulted do not provide a complete nomenclature or sufficient evidence to publicly attribute a specific offence to specified persons. Por consiguiente, sería prematuro convertir esa lista en una acusación.
Su interés es en otra parte. Desde 2019, la cuestión de la responsabilidad financiera se ha personificado en gran medida en Riad Salamé. El ex Gobernador, que dirigió el Banco del Líbano de 1993 a 2023, es objeto de varias transacciones financieras. He has been detained since 31 July 2026 as part of a new procedure involving, inter alia, operations related to Bank Audi, after having already spent about 13 months in detention prior to release in September 2025 against a $14 million bond. At the age of 76, his state of health also became part of the case file, as his defence team reported repeated transfers between the prison and the hospital.
La crisis financiera libanesa no puede reducirse materialmente a las decisiones de un hombre. La duración misma del sistema que colapsó hace que esta lectura sea insuficiente. Durante años, el Estado ha prestado préstamos, gobiernos han gastado, el Parlamento ha votado presupuestos y textos, el Ministerio de Finanzas ha emitido deuda, el Banco del Líbano ha financiado el sistema y los bancos comerciales han colocado una parte considerable de sus recursos con el Estado y el banco central. Por consiguiente, las responsabilidades reconstituidas significan separar posibles infracciones individuales del funcionamiento general de un mecanismo en el que han participado muchas instituciones.
Si la nueva lista conduce a investigaciones eficaces, podría ampliar precisamente esa búsqueda.
Los 256 millones de dólares que ahora ocupan justicia
El contraste con los procedimientos actuales es sorprendente. Part of the investigations against Riad Salamé involved operations allegedly carried out through four offshore companies in the Cayman Islands. Se mencionan dos sumas: $154 millones para una transacción que data de 2010 y $102 millones para otra transacción que data de 2012, en un caso relacionado con Bank Audi. Suspicions concern the nature and flow of these transactions, while the proceedings remain ongoing and no guilt can be presumed before a court decision.
Sin embargo, un elemento hace difícil leer el archivo. El Banco del Líbano, que es parte civil, habría indicado que el crédito otorgado al Banco Audi en 2010 había sido aprobado por el Consejo Central y, por lo tanto, no era el resultado de una decisión personal del Gobernador. Según el debate, esta consignación se reembolsó íntegramente en 2012 con un interés del 5%, generando 33 millones de dólares en ingresos. Un segundo crédito también habría sido pagado en 2016 a una tasa de 6,5%. El banco central argumentaría que no tenía una pérdida financiera en estos dos préstamos.
Estos elementos no son suficientes para poner fin al procedimiento. El reembolso de un crédito no excluye, por sí solo, la existencia de una infracción que pueda afectar a otros aspectos de la transacción, su estructura o sus beneficiarios. Por otro lado, muestran por qué la justicia debe distinguir varias cuestiones: ¿fue permitida una operación? ¿Ella causó una pérdida? ¿Se utilizaron circuitos paralelos? ¿Alguien recibió algún beneficio injusto de él? ¿Y fueron decisiones tomadas por el gobernador solo o por cuerpos colegiados?
Esta distinción a menudo carece de debate público. La cantidad de una operación no demuestra su legalidad o ilegalidad. Una decisión del Consejo Central no elimina automáticamente la responsabilidad individual. Por el contrario, la presencia del nombre del Gobernador en un procedimiento no significa que todas las decisiones institucionales tomadas durante 30 años puedan ser imputadas personalmente a él.
256 millones frente a una brecha de 70 a 80 mil millones
El caso se vuelve vertiginoso cuando las sumas actualmente en el centro de algunas fiscalías se comparan con el tamaño del colapso financiero. Las transacciones examinadas en el proceso del Banco Audi ascienden a unos cientos de millones de dólares. La brecha financiera del país se calcula en los documentos disponibles entre 70 mil millones y 80 mil millones de dólares.
Un informe de Álvarez & Marsal se refiere a pérdidas de más de 76 mil millones de dólares y desafía su tratamiento contable, en particular mediante el registro de activos cuyo valor se impugna. Desde 2022, el Estado libanés ha estimado la brecha en torno a 70 mil millones de dólares, mientras que la labor sobre el nuevo texto sobre esta brecha muestra una cantidad de hasta 80 mil millones de dólares.
La diferencia de escala no significa que los procedimientos relativos a unos cientos de millones sean secundarios. Toda transacción potencialmente ilegal debe ser examinada independientemente de su cuantía. Pero plantea una cuestión política y judicial fundamental: ¿dónde está la investigación de las decenas de miles de millones de pérdidas que constituyen el centro de la crisis?
La respuesta es necesariamente más compleja porque una pérdida sistémica no es automáticamente el producto de una desviación. Parte puede provenir de deudas que se han vuelto incobrables, depreciación de activos, financiación de déficits gubernamentales persistentes o mecanismos monetarios que han dejado de funcionar. El trabajo judicial consiste precisamente en identificar, dentro de este colapso, operaciones que puedan ser penalmente responsables. La labor política y financiera consiste en determinar quién soportará las pérdidas restantes.
La lista asignada al Banco del Líbano se vuelve interesante en la intersección de estas dos cuestiones. Si se trata de personas que han desempeñado un papel en operaciones específicas, podría permitir la transición de la narrativa general de la crisis a responsabilidades individuales. La investigación debe establecer los hechos.
Ingeniería financiera en el corazón del mecanismo
Para entender cómo la brecha alcanzó varias decenas de miles de millones de dólares, es necesario volver a las relaciones entre el Estado, el Banco del Líbano y los bancos comerciales. La ingeniería financiera ha desempeñado un papel central en este sistema. En particular, el banco central organizó intercambios de liquidez y valores con bancos, mientras que el Estado siguió financiando sus necesidades mediante deuda.
El mecanismo se basó en parte en la circulación de las facturas del Tesoro denominadas en libras libanesas, eurobonos en dólares, depósitos bancarios y pasivos del Banco del Líbano. Mientras las entradas de divisas y la confianza permitieran que el sistema se refinanciara, el edificio podría seguir funcionando. Pero a medida que las necesidades aumentaron y el nuevo capital se hizo más difícil de atraer, el banco central se volvió más expuesto.
En 2019, debido a la falta de compradores suficientes, el Banco del Líbano se habría suscrito a más del 75% de las cuestiones en dólares y el 92% de las facturas del Tesoro correspondientes. Estas proporciones ilustran el grado en que el banco central se había convertido en indispensable para la financiación de un Estado que los mercados ya no podían absorber normalmente.
Por lo tanto, la cuestión de la responsabilidad no puede limitarse a quién diseñó la ingeniería. Debe entenderse por qué el Estado sigue tomando prestado, por qué los bancos siguen concentrando sus inversiones en el sistema y qué órganos validaron las operaciones. El Consejo Central del Banco del Líbano también tiene una función. Sus miembros fueron llamados a participar en decisiones, en una arquitectura institucional que no se limitó a la única persona del Gobernador.
Es aquí donde una posible extensión de los procedimientos a los círculos bancarios y financieros podría cambiar la naturaleza del caso. Requiere no sólo que el banco central sea considerado como el emisor de políticas monetarias, sino también instituciones que se han beneficiado de determinadas transacciones, aceptaron ciertos riesgos o tomaron ciertas decisiones de inversión.
Octubre 2019, cuando los solicitantes ya no eran iguales
Uno de los episodios más sensibles sigue siendo otoño 2019. En octubre, el Banco del Líbano anunció unos 30 mil millones de dólares en reservas utilizables. Sin embargo, no se adoptó inmediatamente ningún control jurídico uniforme del capital cuando estalló la crisis.
Esta falta de legislación ha creado una situación profundamente asimétrica. Los bancos han impuesto progresivamente restricciones de facto a los retiros y transferencias. Pero estas restricciones no fueron enmarcadas inicialmente por un solo texto aplicado idénticamente a todos. Mientras tanto, algunas personas con mejor información o acceso privilegiado podrían haber transferido fondos al extranjero, mientras que los bienes de una gran parte de los depositantes habrían sido inmovilizados.
Esta es una de las cuestiones más importantes en la comprensión del sentimiento de injusticia que aún acompaña a la crisis. La pérdida financiera es una cosa. Otra impresión es que no todos los solicitantes fueron colocados bajo las mismas reglas.
Por lo tanto, una verdadera encuesta de rendición de cuentas debe examinar no sólo lo ocurrido antes de octubre de 2019, sino también los movimientos que ocurrieron durante los meses en que el sistema bancario se cerró. ¿Qué transferencias se han ejecutado? ¿Con qué criterios? ¿Qué clientes pudieron mover sus fondos? ¿Han recibido diferentes tratamientos los líderes políticos, bancarios o financieros? ¿Se adoptaron decisiones por establecimiento o existían instrucciones comunes?
La lista mencionada alrededor del Banco del Líbano podría ser especialmente sensible si afectara ese período. Sin embargo, no hay nada en las pruebas disponibles que sugiera que se refiere específicamente a las transferencias posteriores a la crisis. Por consiguiente, la cuestión sigue abierta.
El fracaso de 2020 y las responsabilidades del Estado
Otro momento decisivo viene el 7 de marzo de 2020. Por primera vez en su historia, el Líbano decide no pagar un bono de 1.200 millones de dólares. En ese momento, la deuda pública alcanzó aproximadamente 92 mil millones de dólares, es decir, casi el 170 por ciento del producto interno bruto.
Esta decisión no fue adoptada por el Gobernador del Banco del Líbano. Era miembro del entonces gobierno. Este recordatorio es esencial porque pone el colapso en una cadena institucional mucho mayor.
Durante años, gobiernos sucesivos han acumulado déficits. El gasto público fue financiado por deuda. Los proyectos han absorbido recursos considerables sin producir siempre la infraestructura o los servicios esperados. El Banco del Líbano ha facilitado la financiación de este modelo, mientras que los bancos comerciales han invertido considerablemente en él los recursos recaudados por sus clientes.
Cuando la confianza desapareció, todos estos compromisos se concentraron en el mismo sistema.
Por consiguiente, la responsabilidad penal exige no confundir una mala política económica, una decisión arriesgada y un delito. Los tres pueden causar pérdidas, pero no están cubiertos por el mismo tratamiento. Un gobierno puede tomar una decisión económicamente desastrosa sin constituir necesariamente un crimen. Por otra parte, un funcionario puede utilizar una decisión institucional legítima para organizar un beneficio personal ilegal.
Es precisamente para distinguir estas situaciones que la investigación judicial debe ir más allá de las consignas.
La nueva dirección del Banco del Líbano cambia la situación
La cuestión también ha adoptado otra dimensión desde el cambio en la gobernanza en el Banco del Líbano. Karim Souaid dirige ahora la institución en un período en que debe preservar simultáneamente la estabilidad monetaria, participar en la reestructuración financiera y cooperar con las autoridades judiciales en los casos heredados del pasado.
Esta posición es delicada. El banco central es una de las instituciones cuyas viejas políticas están siendo examinadas y un papel indispensable en la solución. Debe proporcionar documentos sobre su propio funcionamiento histórico mientras participa en el desarrollo del sistema que debe reemplazar al que colapsó.
Si una lista de personas que deben ser procesadas realmente emana de su trabajo o de los archivos que ha transmitido, el enfoque podría indicar un deseo de ampliar la búsqueda de responsabilidades. Pero la credibilidad de tal operación dependerá totalmente de su método. Una lista no puede sustituir la investigación. Cada nombre debe estar asociado con transacciones específicas, documentos y una base jurídica.
De lo contrario, el ejercicio podría convertirse en una nueva batalla política alrededor de la crisis.
Riad Salamé no puede ser el archivo de los solicitantes
El procedimiento para el ex gobernador obviamente sigue siendo importante. Debe moverse rápidamente para que los cargos puedan ser examinados y la defensa pueda responder. Su estado de salud refuerza la emergencia judicial, pero no altera la presunción de inocencia o la necesidad de establecer los hechos.
Sin embargo, el riesgo sería que toda la crisis financiera dependa de la de Riad Salamé.
Los depositantes no han perdido el acceso a decenas de miles de millones de dólares sólo porque un procedimiento judicial está dirigido ahora a un ex gobernador. Su problema es en primer lugar el de un sistema cuyas obligaciones excedieron los activos disponibles. The judicial issue may establish responsibilities and, where appropriate, allow the recovery of certain funds. Por sí solo no puede llenar una brecha estimada entre 70 mil millones de dólares y 80 mil millones de dólares.
Por ello, el tratamiento de la crisis debe avanzar en dos vías paralelas. La justicia debe determinar si se han cometido y por quién se han cometido delitos. The Government, the Bank of Lebanon and banks must define the allocation of losses and the modalities for returning deposits.
Consolidar estos dos caminos ahorraría cada vez. Los líderes políticos pueden esperar a los tribunales. Los bancos podrían esperar la ley. El Estado puede esperar negociaciones con el Fondo Monetario Internacional. Mientras tanto, los depositantes seguirían esperando su dinero.
Los nombres cuentan menos que las transacciones
La existencia de una nueva lista crea inevitablemente una expectativa: ¿quién está ahí? La tentación sería convertir su posible publicación en un acontecimiento importante. Se perdería lo esencial.
Un nombre sin operación documentada no explica nada.
Para que la lista tenga un alcance judicial real, es necesario saber qué transacciones se están examinando, qué decisiones se han adoptado, quién las ha aprobado, qué beneficios se han realizado y si se ha impuesto una pérdida al Banco del Líbano, al Estado o a los depositantes. También es necesario distinguir entre directores de establecimientos, accionistas, directores de operaciones y personas que puedan haber recibido un trato especial.
Este requisito es aún más importante dado que el sector bancario libanés es en sí mismo parte en la solución de la crisis. Los bancos tendrán que ser recapitalizados, reestructurados, fusionados o, para algunos, fuera del mercado. Las actuaciones judiciales no demostradas pueden utilizarse para resolver cuentas. Por el contrario, la falta de una investigación seria alimentaría la idea de que los administradores del sistema pueden participar en su reconstrucción sin que se les rinda cuentas de sus decisiones pasadas.
Por lo tanto, la credibilidad del nuevo modelo bancario depende también de la calidad de esta rendición de cuentas.
La verdadera pregunta: ¿quién conocía el estado del sistema, y cuándo?
Más allá de las operaciones individuales, una pregunta atraviesa toda la crisis: ¿cuándo los diversos funcionarios entienden que el sistema ya no era sostenible?
La respuesta es crucial. Una decisión tomada cuando un riesgo sigue siendo hipotético no tiene el mismo significado que una transacción realizada mientras la insolvencia se ha vuelto obvia. Del mismo modo, una transferencia efectuada en el funcionamiento normal del sistema no puede evaluarse de la misma manera que una transferencia privilegiada efectuada en el momento en que los demás solicitantes ya estaban bloqueados.
Por lo tanto, es necesario reconstituir la cronología con precisión. ¿Cuándo comenzaron los bancos a considerar que la liquidez de divisas se estaba convirtiendo en insuficiente? ¿Cuándo consideró el Banco del Líbano que los mecanismos utilizados hasta ahora no podían atraer suficientes dólares? ¿Desde qué fecha se informó a las autoridades políticas de la gravedad de la situación? Y lo más importante, ¿qué transacciones se permitieron entre entonces y la introducción de las restricciones que afectaron a la mayoría de los solicitantes? En este período se puede encontrar una parte esencial del archivo de responsabilidad. La justicia no sólo debe examinar las cantidades y los beneficiarios, sino también en la fecha de cada transacción y el nivel de información disponible para quienes lo autorizaron.
Esta cronología es tanto más importante ya que el colapso no fue un evento instantáneo. Fue precedido por un largo deterioro de los saldos financieros y luego por una fase de aceleración en la que se redujo la capacidad de atraer nuevas monedas. Banks, the Bank of Lebanon, the Ministry of Finance and successive governments did not hold the same position in the system, but each had some of the information to assess the state. Determinar quién sabía qué, y cuándo, haría posible distinguir las decisiones adoptadas bajo un modelo que aún se consideraban viables de las adoptadas cuando sus límites se hubieran manifestado.
Transferencias de 2019, punto ciego de responsabilidad
El período posterior al estallido de la crisis sigue siendo uno de los más sensibles. In the absence of an immediate legal control of capital, the restrictions were implemented by banks in ways that were not initially regulated by a general rule adopted by Parliament. Para los depositantes, esta situación produjo una sensación duradera de desigualdad: algunos ya no podían disponer libremente de sus cuentas, mientras persistía la sospecha de que otros habían logrado transferir grandes cantidades al extranjero.
Es precisamente aquí donde una posible extensión de las investigaciones a funcionarios bancarios o financieros sería de gran interés. No sería suficiente para enumerar las transferencias realizadas después de octubre de 2019. Deben compararse con las restricciones aplicadas al mismo tiempo, determinar los criterios utilizados por cada establecimiento y determinar si se han dado determinados tratamientos preferenciales. ¿Puede un banco permitir una transferencia significativa al mismo tiempo limitar retiros de otros clientes? ¿Han beneficiado a directivos, accionistas o personas políticamente expuestas de diferentes condiciones? Estas preguntas están en el centro de la confianza perdida, pero la evidencia disponible todavía no proporciona una respuesta general.
La búsqueda de responsabilidades también debe distinguir las transferencias ordinarias de movimientos que puedan haber sido motivados por un conocimiento privilegiado de la situación. Un pago comercial, gastos médicos o una obligación contractual no pueden equipararse automáticamente con un flujo de capital destinado a albergar una fortuna. El trabajo judicial consiste precisamente en reconstituir el contexto de cada operación. Es menos espectacular que una lista de nombres, pero mucho más decisivo para establecer posibles responsabilidades.
Bancos, acreedores, intermediarios y futuros reestructurados
El sector bancario ocupa una posición particularmente incómoda en esta investigación. Los bancos recaudaron ahorros, financiaron directa o indirectamente al Estado y asignaron una parte considerable de sus recursos al Banco del Líbano. Ahora se les pide que participen en la liquidación de las pérdidas resultantes de un sistema del que forman uno de los pilares. Esta doble posición explica por qué el debate sobre las responsabilidades es inseparable del debate sobre la reestructuración.
La Ley de Reestructuración Bancaria es un primer paso, pero no responde a todas las preguntas. Reestructurar un banco implica examinar sus activos, pasivos, capital y capacidad para continuar su negocio. El establecimiento de la responsabilidad judicial implica otra cosa: demostrar que una persona ha cometido un error específico. Un banco puede haber tenido importantes riesgos sin que cada uno de sus oficiales haya cometido un delito. Por el contrario, una transacción particular puede incurrir en responsabilidad personal incluso si la propia institución sigue siendo viable.
Por lo tanto, una lista de la labor del Banco del Líbano o alimentada por ella podría convertirse en explosiva si se hiciera pública sin su contexto. La cuestión no es referirse indiscriminadamente a los banqueros como responsables de la crisis. Es necesario identificar las decisiones que necesitan ser revisadas, las personas que las tomaron y los posibles beneficios que han generado. La credibilidad del proceso dependerá precisamente de esta capacidad para individualizar responsabilidades en lugar de construir culpa colectiva.
El proyecto de brecha financiera vuelve a situar la cuestión en el centro
Esta investigación llega en un momento en que el gobierno está tratando al mismo tiempo de avanzar en la legislación para abordar la brecha financiera. El ministro de Finanzas, Yassine Jaber, presentó la adopción de la reestructuración bancaria como señal al Fondo Monetario Internacional y a los socios del Líbano. El siguiente paso es determinar cómo se reconocerán y distribuirán las pérdidas acumuladas en el sistema.
Ahí es donde el debate se vuelve políticamente explosivo. Reconocer una pérdida aún no dice quién tiene que soportarla. El Estado puede ser considerado responsable por parte de las obligaciones derivadas de su deuda. El Banco del Líbano hace balance de las consecuencias de las políticas monetarias y financieras acumuladas durante años. Los bancos deben absorber parte de las pérdidas según su capital y sus responsabilidades. Por último, los solicitantes se niegan a transferir la mayor parte del costo a ellos después de años de restricciones y depreciación.
La cuestión judicial está aquí. Las responsabilidades individuales más borrosas, más difícil se vuelve políticamente pedir a la población que acepte una distribución de pérdidas. Un depositario que se explica que parte de su dinero no puede ser devuelto inevitablemente preguntará si los responsables de la decisión que llevaron a esta situación han estado preocupados. Por consiguiente, la reglamentación financiera y la rendición de cuentas no son jurídicamente idénticas, sino que son políticamente inseparables.
Los depositantes se niegan a ser el último enlace en la cadena
La crisis ha alterado profundamente el informe libanés a sus bancos. Durante décadas, el sector bancario fue presentado como uno de los pilares de la economía nacional. A partir de 2019, el mismo depositario que consideraba su cuenta como un ahorro disponible descubrió que la grabación de una cantidad en un estado bancario ya no garantizaba que pudiera disponer libremente de ella. Este colapso explica por qué los debates técnicos sobre la reestructuración provocan una reacción tan fuerte.
Los candidatos no sólo quieren conocer la cantidad teórica de la brecha. Querían saber qué parte de sus activos estaría protegida, qué plazo y con qué recursos. También quieren entender por qué se adoptaron ciertas decisiones antes de la crisis y por qué no hubo una solución legal uniforme que registre inmediatamente los movimientos de capital cuando estalló. Mientras esas cuestiones no se respondan, toda reforma puede interpretarse como un nuevo intento de asignar pérdidas sin asignar responsabilidades.
Las declaraciones recientes del patriarca maronita Bechara Rai ilustran esta presión. Subrayó que la reforma bancaria y la restitución de los derechos no podían permanecer indefinidamente retrasados. El caso ha pasado mucho tiempo los círculos de economistas y abogados. Afecta directamente el acuerdo de confianza entre el Estado, el sistema bancario y los ciudadanos.
La justicia debe volver a las decisiones, no sólo cuentas
Si se prevén nuevos enjuiciamientos, su valor dependerá de su capacidad de reconstituir los mecanismos de adopción de decisiones. Una investigación financiera no es sólo sobre el seguimiento del dinero. También debe seguir las firmas. ¿Quién propuso una operación? ¿Quién lo aprobó? ¿Qué cuerpo fue consultado? ¿Qué documentos estaban disponibles en el momento de la decisión? ¿Los órganos de supervisión se opusieron? ¿Se han reportado los riesgos?
El papel del Consejo Central del Banco del Líbano es particularmente importante aquí. El ejemplo de los préstamos concedidos al Banco Audi muestra que algunas decisiones en el debate público atribuido al gobernador también fueron tomadas por órganos colegiales. Esto de ninguna manera prejuzga la legalidad de las operaciones examinadas, pero requiere la reconstrucción de la cadena formal de responsabilidad. Si se ha votado una decisión, es necesario conocer a los participantes, las opiniones expresadas y la información sobre la que dependían.
El mismo razonamiento debe aplicarse a los bancos comerciales. Las decisiones de inversión grandes normalmente no son tomadas por un solo empleado. Pasan por ramas, juntas directivas y comités de riesgo. Cuando se han depositado miles de millones de dólares de depósitos en instrumentos relacionados con el Estado o el Banco, es legítimo tratar de comprender cómo se han evaluado y presentado esos riesgos.
Una lista podría ser el comienzo de la investigación, ciertamente no su fin
La perspectiva de una lista de gestores bancarios o financieros tiene una fuerza política obvia. Después de años de crisis, algunas de las opiniones esperan nombres. Pero la justicia no puede funcionar como la publicación de una lista de los responsables del colapso. A person mentioned in a file is not necessarily prosecuted; a person prosecuted is not necessarily guilty; and economic responsibility does not automatically correspond to criminal responsibility.
Por consiguiente, el interés real de esta lista sería si abre nuevas vías y documentadas. Si permite a las personas estar vinculadas a transacciones específicas, transferencias, créditos o decisiones cuyas condiciones deben ser examinadas, podría ser un paso importante. Si sigue siendo una colección de nombres sin una clara calificación jurídica, se alimenta principalmente de la batalla política.
La nueva gestión del Banco del Líbano, dirigida por Karim Suaid, tiene una responsabilidad especial a este respecto. Debe cooperar con el poder judicial en los casos heredados del pasado sin convertir el banco central en un tribunal. También debe preservar los documentos, facilitar su utilización y hacer posible comprender las decisiones adoptadas por la institución en los años anteriores al colapso. Esa transparencia es esencial para la reconstrucción de su credibilidad.
La responsabilidad política sigue siendo el gran problema
Sin embargo, incluso una extensión considerable de la acusación no respondería a toda la cuestión. La crisis libanesa tiene una dimensión de responsabilidad política que no se trata necesariamente en los tribunales. Durante años, los gobiernos han mantenido déficits, postergado reformas y seguido tomando prestado. El sector eléctrico ha absorbido considerables recursos. La deuda pública ha aumentado para convertirse en insostenible. Los encargados de formular políticas se han beneficiado de un sistema que permite aplazar el costo de los desequilibrios.
Esta responsabilidad no puede ser eliminada por el enjuiciamiento de los funcionarios financieros. Si la justicia descubre los delitos, debe castigarlos. Pero la historia del colapso permanecerá incompleta si da la impresión de que un gobernador y unos pocos banqueros por sí solos habrían construido un sistema en el que todas las instituciones públicas han participado durante décadas.
La decisión de marzo de 2020 de suspender el pago de bonos del euro ilustra esta distinción. Pertenece al gobierno y forma parte de una crisis de deuda soberana. Las consecuencias afectaron a los bancos y al Banco del Líbano, pero la decisión misma fue política. Análogamente, la ausencia de reformas estructurales en años anteriores es una responsabilidad colectiva de las autoridades públicas que va más allá del alcance de los procedimientos penales.
La cuestión de los bienes recuperables
En el caso de los depositantes, queda otra pregunta: ¿cuánto dinero se puede recuperar si se establecen delitos financieros? La cantidad es crucial, ya que la brecha entre las cantidades mencionadas en algunos procedimientos y el tamaño total de la brecha sigue siendo inmensa. Incluso la recuperación de cientos de millones de dólares no sería suficiente para llenar un déficit de varias decenas de miles de millones.
Esto no hace innecesaria la acusación. Cada cantidad indebidamente obtenida debe, si la justicia así lo establece, ser recuperable. La restitución también tiene un fuerte valor simbólico: muestra que las pérdidas no sólo son socializadas, mientras que las ganancias privadas siguen siendo intocables. Pero sería peligroso creer que la recuperación de activos sustituirá una reestructuración completa del sistema.
Por lo tanto, el tratamiento de la crisis requiere simultáneamente la recuperación de fondos cuando es legalmente posible, la recapitalización o reestructuración de los bancos, la aclaración de los bonos estatales y bancarios del Líbano y un mecanismo creíble para devolver los depósitos. Ninguno de estos elementos puede reemplazar a los demás.
La siguiente prueba será nombres, pero sobre todo evidencia
Si la lista realmente conduce a la persecución, la atención pública se centrará naturalmente en la identidad de las personas afectadas. Pero este será el momento en que la precaución será el más necesario. La publicación de un nombre puede destruir una reputación incluso antes de que se establezcan los hechos. Por el contrario, el secreto prolongado puede alimentar la sospecha de protección otorgada a ciertas personalidades.
La única salida de esta contradicción es permitir que el procedimiento produzca actos verificables. Las convocaciones, las acusaciones de conformidad con los procedimientos aplicables, las incautaciones, los conocimientos especializados financieros y las decisiones judiciales permiten distinguir progresivamente la información de los rumores. La transparencia no implica la publicación prematura de todos los nombres. Es asegurar que el mismo derecho se aplica a todos y que los registros no desaparecen cuando llegan a personalidades poderosas.
Esto es precisamente lo que dará o no dará un significado histórico a esta nueva secuencia. Después de siete años de crisis, Líbano ya no necesita una narrativa adicional que explique abstractamente que « todo es responsable ». Demasiado general, una responsabilidad colectiva eventualmente se convierte en una falta de responsabilidad. Se deben distinguir ahora las opciones de política, la mala gestión, los riesgos financieros asumidos y las posibles infracciones.
Por consiguiente, la lista asignada al Banco del Líbano todavía no es válida para los nombres que contiene. Vale la pena la oportunidad que abre: la posibilidad de finalmente trasladar la investigación de la figura única de Riad Salamé a todas las decisiones y operaciones que acompañaron el colapso. Si esto conduce al final, podría ayudar a responder a la pregunta que los depositantes han estado haciendo desde 2019: no sólo donde el dinero fue, sino que sabían que el sistema ya no podía aguantar, que era capaz de protegerse ante otros y que en última instancia tendría que responder por las decisiones tomadas.