Eliminar los depósitos de cara a cara entre bancos y ahorradores
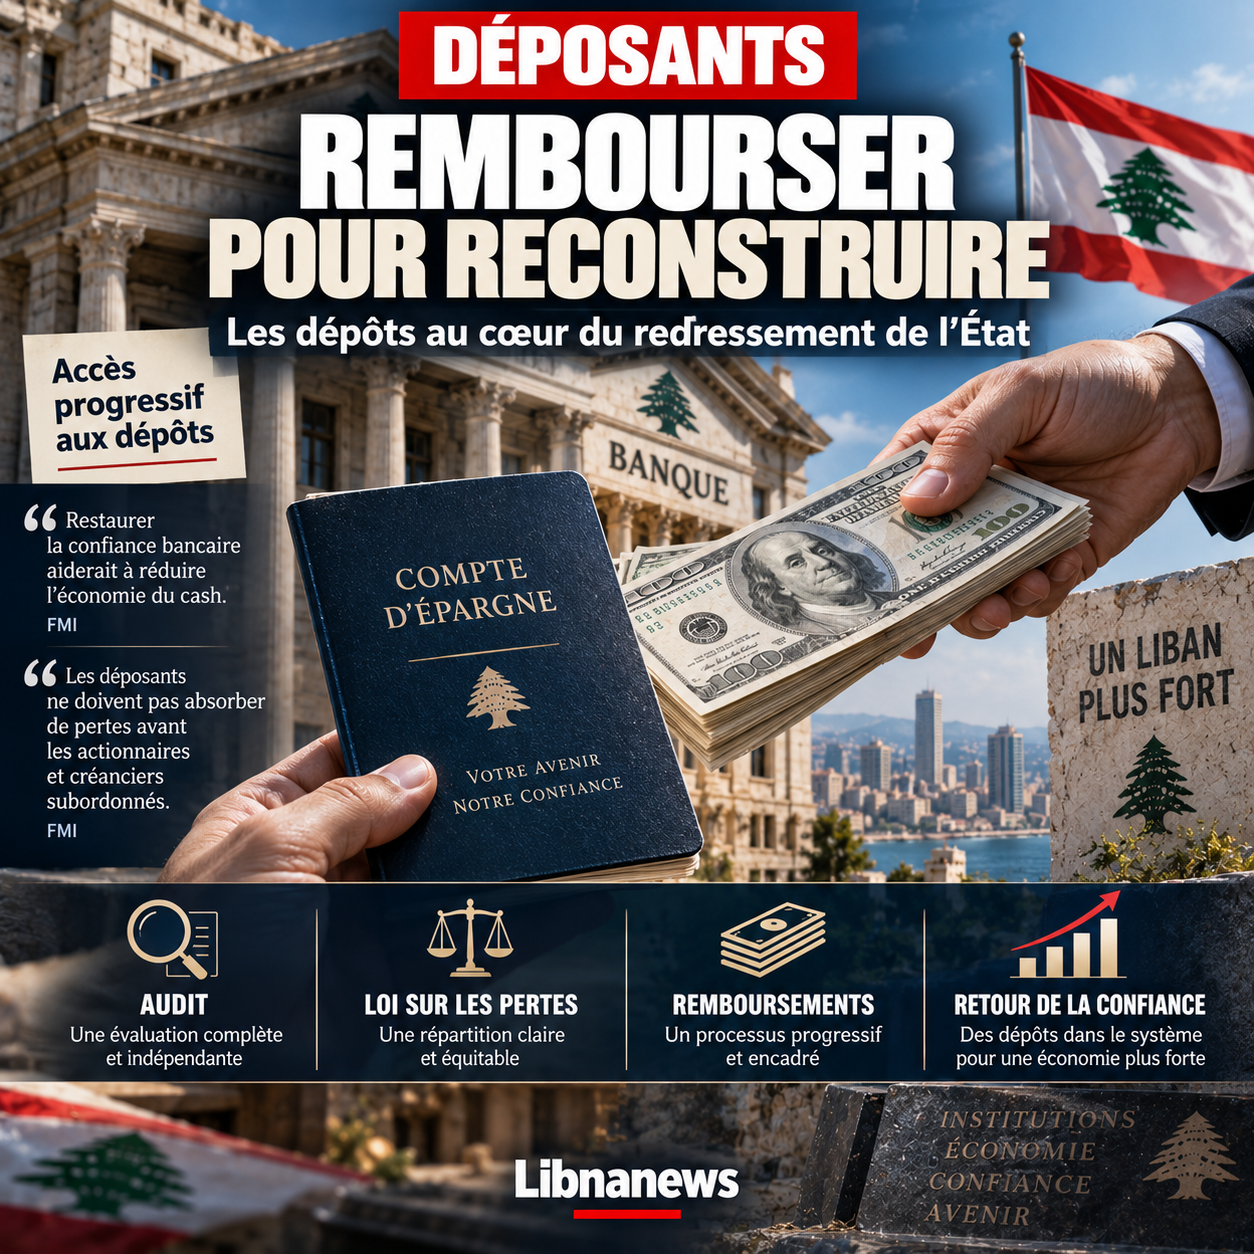
El archivo de depósito bancario puede cambiar de naturaleza. Después de años en los que fue tratado como el centro de la crisis financiera libanesa, las reflexiones en los documentos estudiados son ahora parte de un proyecto mucho mayor de reconstrucción estatal. El reembolso de los ahorradores ya no sería meramente una operación diseñada para compensar las consecuencias del colapso bancario. Se convertiría en un instrumento para restaurar la confianza en las instituciones, devolver el capital al sistema financiero y acompañar la transformación económica del país. Este enfoque sitúa a los depositantes al mismo nivel estratégico que la reconstrucción del Sur, el fortalecimiento del ejército, la reforma administrativa y el restablecimiento de la soberanía financiera.
El cambio es importante. Desde la crisis, el debate libanés se ha centrado en una cuestión central: ¿quién debe soportar las pérdidas acumuladas? ¿El Estado, el Banco del Líbano, los bancos comerciales, sus accionistas o depositantes? Las respuestas hasta ahora no han restablecido una relación normal entre los ciudadanos y las instituciones financieras. Los inversores han visto su dinero bloqueado o sometido a mecanismos de retirada restrictivos. Al mismo tiempo, la economía se ha adaptado. Los dólares físicos han asumido un papel importante, los pagos en efectivo se han generalizado y una parte importante de las transacciones se han alejado de los bancos.
El nuevo enfoque busca revertir esta dinámica. Se basa en una idea simple: no es posible una reconstrucción duradera del sistema financiero si los depositantes siguen convencidos de que invertir dinero en un banco es un riesgo. La recuperación gradual de los depósitos se convierte no sólo en una cuestión de justicia financiera, sino en una condición para el regreso al funcionamiento económico normal.
Una auditoría completa antes de determinar quién debe pagar
La primera etapa prevista sería una auditoría profunda e independiente del Banco del Líbano y de los bancos comerciales. No sería simplemente cuestión de actualizar unos pocos exámenes. El objetivo sería establecer compromisos, pérdidas y responsabilidades precisamente antes de determinar cómo deben distribuirse.
Este es un paso fundamental. Una solución duradera no puede basarse en cifras controvertidas o en una estimación política de pérdidas. Es necesario determinar la situación real de las instituciones, determinar los activos disponibles y medir la capacidad de todos para participar en la reorganización. El proceso previsto debe cumplir criterios compatibles con los del Fondo Monetario Internacional y confiarse a una estructura con credibilidad internacional.
El calendario para la auditoría y los cambios legislativos abarcaría un período de seis a doce meses. Esta duración muestra que el proyecto no prevé una devolución instantánea de todos los depósitos. Más bien, busca crear un mecanismo para comenzar los reembolsos mientras se reestructura el sector.
El reto también será evitar que la auditoría se convierta en un nuevo ejercicio sin consecuencias. El Líbano ya ha mantenido muchos debates sobre la valoración, reestructuración y responsabilidad de las pérdidas. La diferencia sería esta vez en el vínculo directo entre la auditoría, una ley de asignación de la pérdida y la activación efectiva de los reembolsos.
Una ley para asignar pérdidas
La segunda etapa sería legislativa. The distribution of losses should be determined by legislation passed in Parliament. Esta disposición es esencial porque, en principio, impediría que el tratamiento de una de las mayores crisis financieras de la historia del país se resolvera únicamente por decisiones administrativas o por acuerdos entre instituciones.
La ley debería definir las responsabilidades respectivas del Estado, el Banco del Líbano y los bancos comerciales. También debería determinar cómo participarían los accionistas en la absorción de las pérdidas. Sobre todo, debe proporcionar una protección especial para los solicitantes pequeños y medianos.
Este último punto es una de las directrices más claras del plan propuesto. No todos los solicitantes serían tratados por igual. Se daría prioridad a aquellos cuyos ahorros representan un patrimonio familiar o el producto de una vida laboral, en lugar de un capital mucho mayor.
Sin embargo, los documentos disponibles no proporcionan un calendario completo para determinar con precisión la cantidad que definiría un pequeño, mediano o grande depositante. Tampoco permiten la determinación de la proporción exacta de depósitos a pagar a cada categoría. Estos elementos deben establecerse en el marco legislativo y financiero. La presentación de umbrales específicos hoy iría más allá de lo que sugieren las fuentes.
Primeros reembolsos en el primer año
El calendario previsto es ambicioso. Tras la fase de auditoría y preparación legislativa, se prevé que los primeros reembolsos comenzarán en el primer año. La restauración de la solvencia completa se incluiría en un programa de hasta cinco años.
Esta temporalidad responde a la lógica política y financiera. Esperar varios años antes de pagar el primer dólar a los depositantes podría condenar el proyecto tan pronto como fue lanzado. Para recuperar la credibilidad, el estado debe producir rápidamente un resultado visible.
Así pues, el reembolso inicial tendría una función simbólica. Demostraría que el proceso no es producir nueva legislación o anunciar un nuevo plan. Proporcionaría a los ahorradores pruebas de que la restitución ha comenzado.
Pero esta velocidad crea una dificultad importante: ¿de dónde vendrá el dinero? Una promesa de reembolso es de valor sólo si se identifican las fuentes de financiación. Los documentos estudiados dan una arquitectura general, pero no permiten una tabla definitiva de liquidez disponible año tras año. Por lo tanto, la auditoría se hace indispensable precisamente porque tiene que determinar lo que cada actor puede realmente apoyar.
Banco de oro del Líbano como garantía de confianza, no como una caja para vaciar
La cuestión de las reservas de oro también se refleja en las consideraciones estudiadas. Sin embargo, su papel sería muy diferente de lo que a veces se imaginaba en el debate público. El oro no sería considerado como una reserva para la venta inmediata para reembolsar a los solicitantes.
Más bien, serviría como base de confianza para reconstruir la credibilidad financiera del país. El objetivo sería preservar este activo en lugar de venderlo, peinarlo o aumentar nuevos bonos sin control.
Cualquier uso del oro también debe requerir autorización explícita del Parlamento. Este requisito introduce un bloqueo institucional. Ese activo nacional tan importante no puede movilizarse simplemente por decisión administrativa.
Esta precaución es un problema claro. Utilizar reservas de oro para cubrir las pérdidas inmediatamente podría proporcionar liquidez, pero no resolvería las causas de la crisis. Una vez que el país haya consumido sus activos, todavía se enfrentaría a un sistema bancario debilitado si no se aplicaran reformas estructurales. Por lo tanto, la filosofía es utilizar la existencia del oro como factor de credibilidad en lugar de como solución presupuestaria inmediata.
Pagos como medio de combatir la economía en efectivo
El interés estratégico del caso aparece especialmente cuando está cerca de la evolución de la economía libanesa desde la crisis. La desconfianza de los bancos ha dado lugar a operaciones de efectivo generalizadas. Para muchos hogares y negocios, mantener los dólares físicos se ha convertido en un comportamiento racional después de la experiencia de depósitos bloqueados.
Sin embargo, esta situación complica la reconstrucción económica. Los bancos tienen menos recursos. El crédito sigue siendo limitado. Las transacciones son más difíciles de rastrear. Las autoridades han reducido la visibilidad de parte de los movimientos financieros. Por último, a los asociados internacionales les preocupa la posibilidad de blanqueo de dinero y financiación de las redes sancionadas.
El reembolso de los depositantes se convierte en un medio para invertir esta lógica. Si un ahorrador encuentra que su dinero está siendo devuelto gradualmente a él y que las nuevas reglas mejor protegen sus derechos, puede empezar a considerar el banco de nuevo como una herramienta normal.
Sin embargo, la devolución de los depósitos no será automática. Requiere más de un primer reembolso. Los depositantes tendrán que estar convencidos de que los nuevos fondos que depositan en los bancos no sufrirán el destino de los antiguos. Esto implica una clara separación entre el tratamiento de las obligaciones heredadas de la crisis y el funcionamiento de nuevos depósitos.
Una reconstrucción bancaria que cambiaría el paisaje institucional
La auditoría y la asignación de pérdidas tendrán necesariamente consecuencias para los propios bancos. No todos tienen la misma situación financiera. Algunos podrían recapitalizar y continuar su actividad. Otros pueden tener que fusionarse o ser reestructurados. Los establecimientos que no pueden cumplir los nuevos requisitos pueden desaparecer en su forma actual.
Por lo tanto, el proyecto no puede entenderse como un plan para salvar a todos los bancos sin distinción. La prioridad mostrada se refiere a la restauración del sistema y la protección de los solicitantes, no a la preservación de cada establecimiento.
La reestructuración también debe crear un sector más pequeño pero más fuerte. Después de tal crisis, mantener artificialmente las instituciones insolvente sólo impulsaría el problema. Por otra parte, el abrupto cierre de establecimientos sin mecanismo de protección podría empeorar las pérdidas de los ahorradores.
El equilibrio será difícil. Los bancos sobrevivientes tendrán que cumplir requisitos de capitalización, gobernanza y cumplimiento más fuertes. También tendrán que convencer a sus corresponsales extranjeros de que los mecanismos de control han cambiado.
Una dimensión política que va más allá de las finanzas
El archivo de los solicitantes se vuelve aún más sensible cuando se integra en el programa de reconstrucción más amplio mencionado en los documentos. Combina la recuperación bancaria, la reconstrucción de zonas afectadas por la guerra, el gobierno digital, el fortalecimiento militar y el retorno de la autoridad estatal.
En esta arquitectura, hacer dinero a los depositantes produce un efecto político. Durante la crisis, la incapacidad del Estado para proteger los ahorros ha debilitado gravemente su credibilidad. Por consiguiente, la restauración de los derechos financieros se convierte en una forma de restablecer la autoridad institucional.
La lógica es comparable a la prevista para la reconstrucción del Sur. Cuando el Estado presta directamente un servicio, financia una reconstrucción o protege un depósito, reduce la dependencia del ciudadano de intermediarios políticos, comunitarios o privados.
El proyecto va más allá del marco de un plan bancario. Busca reconstruir el vínculo entre ciudadano e institución. Esta ambición explica por qué los solicitantes ocupan un lugar tan importante en una estrategia que aborda simultáneamente la seguridad, la soberanía y la reconstrucción.
El riesgo de convertir una promesa financiera en un instrumento político
Sin embargo, esta arquitectura es peligrosa. Cuanto más el reembolso de los depositantes se integre en una estrategia internacional de transformación en el Líbano, más probable será que se considere condicionada a los objetivos políticos.
Algunas personas pueden temer que el acceso a la financiación necesaria dependerá de las decisiones adoptadas sobre otras cuestiones, como la seguridad, las armas de Hezbolá o las relaciones con Israel. Los documentos estudiados establecen vínculos estratégicos entre estos diferentes proyectos, pero no permiten afirmar que el reembolso individual de un solicitante estaría legalmente condicionado a una decisión segura.
La distinción es esencial. Un programa internacional puede combinar varias reformas en la misma estrategia sin que cualquier pago oficial esté sujeto a todas las demás medidas. Por lo tanto, el artículo debe evitar presentar como condición jurídica lo que es, en esta etapa, una arquitectura política general.
Sin embargo, esta ambigüedad podría convertirse en una fuente de conflicto. Los depositantes han estado esperando su dinero durante años. Podrían negarse a utilizar su situación como palanca en negociaciones políticas más amplias. Por el contrario, los donantes pueden considerar que no deben comprometer recursos significativos sin garantías de reforma.
¿Quién controlará el dinero?
Por consiguiente, el problema de la gobernanza es fundamental. La financiación relacionada con la recuperación debe combinarse con indicadores y mecanismos de reforma para prevenir la captura de recursos. Este requisito satisface la desconfianza acumulada de la gestión pública y bancaria.
La transformación digital prevista en el programa general también podría referirse a la vigilancia de los pagos. El objetivo sería reducir los intermediarios, identificar a los beneficiarios y permitir un control más preciso de las corrientes.
Para los solicitantes, tal arquitectura podría hacer los reembolsos más transparentes. Proporcionaría información sobre qué categorías se pagan, sobre qué calendario y sobre qué base jurídica. También limitaría el riesgo de que se diera un trato preferencial a determinados actores.
Pero la transparencia debe comenzar antes de los reembolsos. La asignación de las pérdidas en sí debe ser comprensible. Sin la publicación de métodos y responsabilidades de cálculo, los ciudadanos corren el riesgo de ver el mecanismo como otro intento de hacerlos sufrir pérdidas decididas en otros lugares.
La prueba real será el retorno voluntario del dinero a los bancos
En última instancia, el éxito no puede medirse únicamente por la cantidad reembolsada. El mejor indicador será el comportamiento del Líbano después de los primeros pagos.
Si los depositantes recuperan parte de sus fondos y los mantienen inmediatamente en efectivo en casa o los transfieren al extranjero, el regreso habrá respondido a una solicitud legítima pero no habrá restaurado el sistema financiero. Si, por el contrario, algunos ahorradores vuelven a utilizar bancos, el mecanismo habrá producido un efecto mucho más profundo.
Para lograr este resultado, las autoridades tendrán que establecer una frontera clara entre el antiguo sistema y el nuevo. Los ciudadanos deben ser conscientes de que los nuevos depósitos están protegidos por diferentes reglas, que los bancos sobrevivientes tienen suficiente capital y que los controles impiden la recurrencia de prácticas que conducen al colapso.
Con esta condición el expediente de los solicitantes puede convertirse en una verdadera pieza de la reconstrucción del Estado. El retorno de los ahorros no sólo daría lugar a la deuda de cientos de miles de personas. Llevaría el capital a los canales institucionales, reduciría la economía en efectivo, restauraría el crédito y haría más eficaz el control financiero. Después de años cuando la crisis bancaria simbolizaba la impotencia pública, el reembolso de los depositantes podría convertirse así en una de las pruebas más concretas de la capacidad del Líbano para reconstruir una relación de confianza entre el estado, bancos y ciudadanos.