Gas devuelve más de 80 euros y recuerda la fragilidad europea
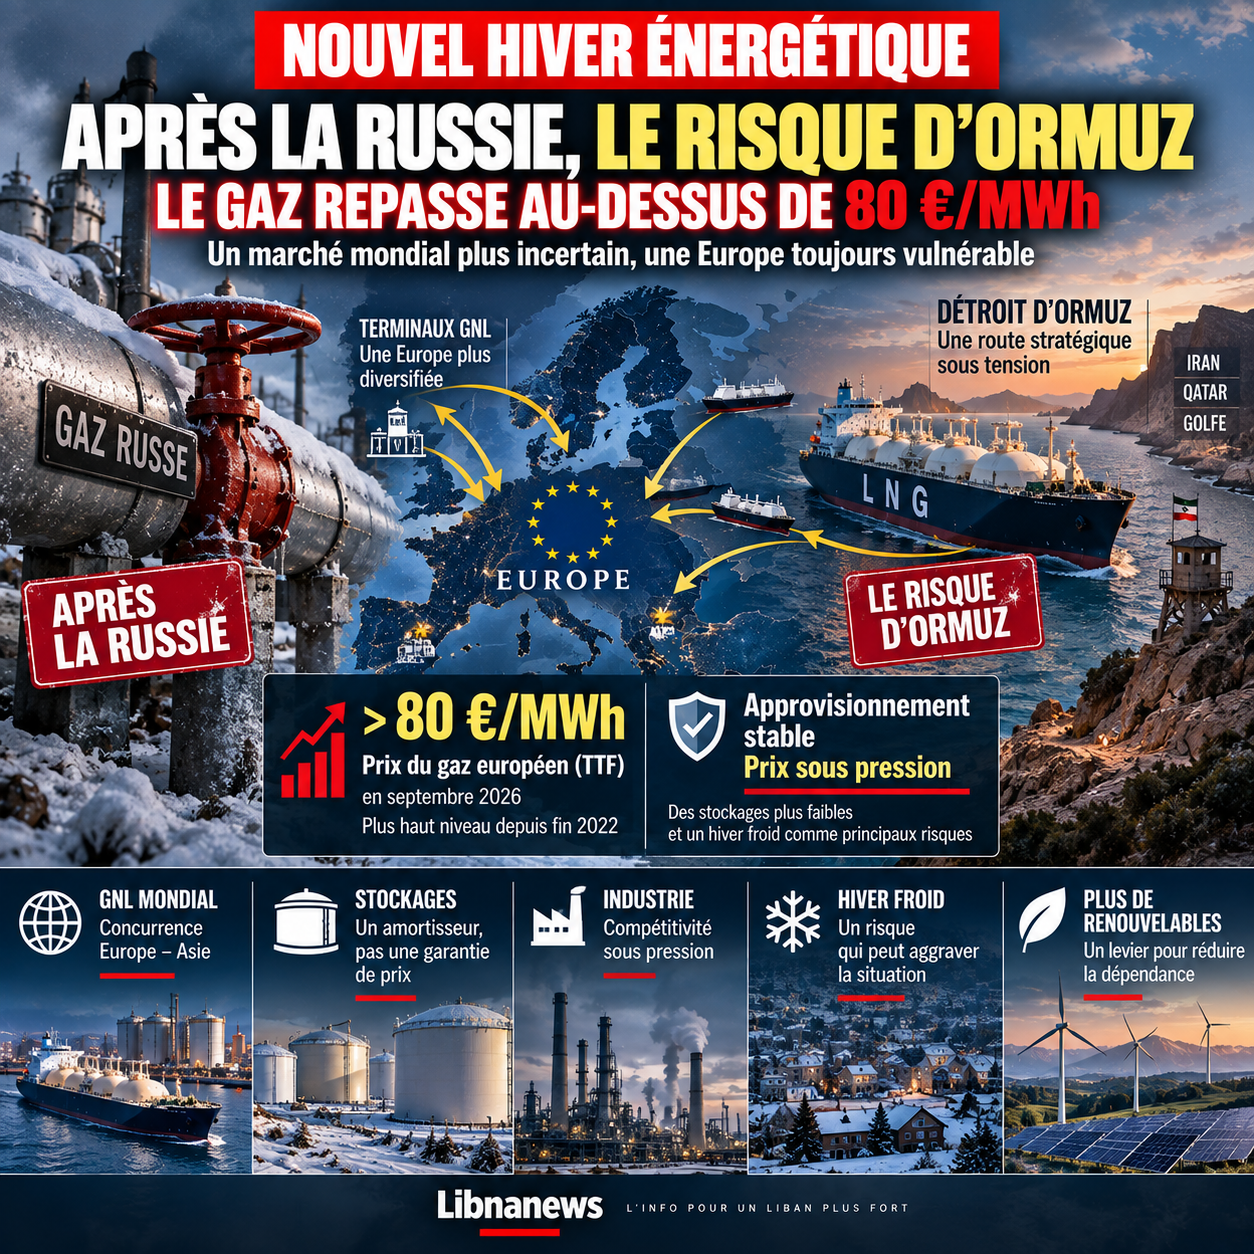
El mercado energético europeo se acerca al invierno de 2026-2027 bajo presión que los gobiernos pensaron que había controlado parcialmente después de la gran crisis causada por la ruptura con el gas ruso. En septiembre, el precio del gas europeo superó 80 euros por hora megavatio, un nivel que ha sido el más alto desde finales de 2022. Esta recuperación viene en un contexto muy diferente al que había molestado al continente cuatro años antes. Rusia ya no es el único centro de gravedad de la vulnerabilidad energética europea. Las tensiones alrededor de Irán y el Estrecho de Ormuz plantean ahora un riesgo directo para los envíos de gas natural licuado y petróleo que unen el Golfo a los mercados mundiales. La crisis revela así una transformación del problema en lugar de su desaparición. Europa ha reducido una dependencia geográfica importante diversificando sus suministros, ampliando las importaciones marítimas y creando nueva capacidad de recepción para el gas natural licuado. Pero esta diversificación lo ha hecho más dependiente de la operación ininterrumpida de las rutas de transporte y de un mercado global donde un cargamento puede ser redirigido al comprador que ofrece el precio más alto. En estas condiciones, el Estrecho de Ormuz se convierte en un riesgo europeo, incluso si no hay frontera de la Unión.
La tensión es tanto mayor como la energía funciona en previsión. No es necesario que todos los flujos se detengan para aumentar los precios. La posibilidad de cierre, limitación de tráfico o ataques a la infraestructura es suficiente para aumentar la prima de riesgo. Los traders deben integrar la probabilidad de un retraso o interrupción. Los aseguradores reevaluan sus condiciones. Los armadores pueden modificar sus decisiones. Los compradores buscan envíos alternativos antes de saber si serán necesarios. El aumento de precios se convierte en una forma de protección contra la incertidumbre. Este mecanismo explica por qué las negociaciones entre Washington y Teherán alrededor de Ormuz son seguidas tan estrechamente por los mercados europeos. La cuestión va más allá de la relación entre los dos países. Se refiere al funcionamiento de una arteria a través de la cual grandes volúmenes de flujo energético. Las autoridades iraníes han vinculado la plena reapertura del Estrecho a ciertas condiciones en los debates con los Estados Unidos. They also warned that if Iran could not export its oil and ensure its own security, regional infrastructure would not necessarily be sheltered. Estas declaraciones refuerzan la volatilidad, incluso cuando los mediadores buscan simultáneamente un resultado diplomático. Por lo tanto, para Europa, la primera amenaza del invierno todavía no es una escasez física generalizada. Este es el retorno de un precio de gas suficientemente alto e inestable para pesar en los hogares, la industria y las finanzas públicas.
Después del gas ruso, Europa ha cambiado su dependencia en lugar de eliminar el riesgo
La crisis abierta en 2022 obligó a Europa a cambiar su sistema de suministro con urgencia. Las importaciones rusas por oleoducto habían proporcionado durante mucho tiempo una parte considerable del gas consumido en el continente. Su fuerte reducción ha impulsado a los estados europeos a buscar otros proveedores, a llenar su almacenamiento rápidamente y a importar más gas natural licuado. Se ha construido o acelerado nueva infraestructura, incluyendo terminales flotantes. Estados Unidos se ha convertido en un proveedor mucho mayor. Qatar y otros productores también se han hecho más prominentes. Esta transformación ayudó a evitar el escenario de una perturbación importante de la oferta. También dio a Europa mayor flexibilidad que un sistema dependiente de unos pocos oleoductos. Un tanque de GNL puede cambiar teóricamente su destino. Se puede adquirir una carga en el mercado internacional. Varios proveedores pueden competir.
Sin embargo, esta flexibilidad tiene un precio. El gas natural licuado vincula aún más Europa con el mercado mundial. A medida que Asia aumenta sus compras, los consumidores europeos pueden tener que pagar más para atraer cargamento. Cuando el conflicto amenaza las carreteras del Golfo, el riesgo se pasa rápidamente a los precios europeos. Por lo tanto, la dependencia ya no se basa únicamente en la voluntad política de un proveedor. Se basa en un conjunto más amplio: disponibilidad de GNL, operación de estrechos, capacidades de licuefacción, competencia asiática, infraestructura portuaria y condiciones meteorológicas. Este desarrollo no constituye necesariamente un aumento. Tener múltiples proveedores sigue siendo más seguro que dependiendo casi exclusivamente de una fuente. Pero cambia la naturaleza del riesgo. Europa se ha vuelto más resiliente a la decisión de un solo jugador y más expuesto a la perturbación del mercado mundial.
Ormuz ilustra perfectamente este cambio. Una parte significativa de las exportaciones de energía del Golfo debe atravesar este camino. Qatar, un jugador importante en gas natural licuado, depende directamente de esta ruta para enviar sus envíos. Por lo tanto, una perturbación duradera tendría un efecto que excedería mucho los volúmenes destinados directamente a Europa. Los compradores asiáticos también buscarían alternativas. La carga disponible en otros lugares sería más cara. Se espera que los estados europeos compitan más con China, Japón, Corea del Sur y otros importantes importadores. Una crisis regional se convertiría así en una competencia mundial para las mismas moléculas.
Stocks protect against a break, not against all prices
Sin embargo, Europa tiene un instrumento esencial: sus instalaciones de almacenamiento. Las reservas permiten un cambio en el consumo y limitan las consecuencias inmediatas de la perturbación de las importaciones. Actúan como un amortiguador entre el mercado internacional y el consumidor. Pero su existencia a veces es sobreinterpretada. El almacenamiento no es una fuente permanente de energía. Contiene un volumen terminado que debe ser reconstituido. Su eficiencia depende del nivel de llenado al comienzo del invierno, la temperatura, el consumo industrial y la duración de cualquier interrupción.
Un invierno suave puede reducir significativamente la presión. Un invierno frío produce el efecto opuesto. Varias semanas de bajas temperaturas aumentan la calefacción residencial y aceleran el muestreo. Si este período coincide con una perturbación en Ormuz, Europa debe comprar más en un momento en que el mercado mundial ya está tenso. El problema entonces se vuelve menos que la existencia física del gas que la de su precio. Los países con importantes recursos financieros pueden seguir atrayendo carga. Es posible que se desembolsen o reduzcan economías más frágiles y algunos países importadores fuera de Europa. Por lo tanto, la seguridad energética europea puede tener consecuencias indirectas para otras regiones.
El aumento superior a 80 euros por hora megavatio debe incluirse en este contexto. No significa que las reservas europeas estén agotadas o que ya exista una escasez general. Indica que el contrato atribuye un valor mucho mayor al riesgo. Este precio se transmite de manera diferenciada. Los hogares con contratos de precio fijo pueden estar protegidos temporalmente. Los nuevos contratos integran gradualmente las condiciones de mercado. Por otro lado, las empresas de alta energía experimentan variaciones más rápidas cuando tienen que renovar sus compras. Los gobiernos pueden decidir subvencionar algunas facturas, pero esta protección transfiere parte del costo a los presupuestos públicos. Por consiguiente, no existe ningún mecanismo para la eliminación sostenible de la energía costosa. El costo es pagado en última instancia por el consumidor, el contribuyente, la empresa o una combinación de los tres.
La industria europea corre el riesgo de pagar por segunda vez la crisis energética
Para la industria, el aumento del gas llega en un momento particularmente delicado. Los sectores de gran densidad de energía ya han tenido que adaptarse al aumento de los costos desde 2022. Química, fertilizantes, vidrio, metalurgia, cerámica y otras actividades utilizan gas ya sea como fuente de energía o directamente como materia prima. Cuando su precio europeo sigue siendo duraderamente más alto que el de los competidores en otras regiones, la brecha se convierte en un problema de competitividad. Una empresa puede absorber un brote durante unas semanas. Apenas puede construir una estrategia industrial a lo largo de varios años si ignora su costo energético.
Esta incertidumbre puede producir efectos incluso antes de un cierre de fábrica. Las inversiones se postergan. Se pueden construir nuevas capacidades en otros lugares. Los grupos internacionales comparan el costo de la producción en Europa con el costo de un establecimiento en los Estados Unidos, el Oriente Medio o Asia. La energía se convierte entonces en una cuestión de política industrial. Los gobiernos europeos ya no deben garantizar que los hogares puedan calentarse. Deben proporcionar a las empresas suficiente visibilidad para seguir invirtiendo.
La crisis de Ormuz es particularmente problemática porque nos recuerda que el gas natural licuado, usado para reducir la dependencia rusa, no es necesariamente energía barata. Ofrece una diversificación estratégica, pero su cadena es cara: extracción, licuación, transporte, regasificación y luego enrutamiento. A medida que aumenta la competencia mundial, los precios pueden aumentar rápidamente. Por lo tanto, Europa debe evitar convertir una solución de seguridad en una dependencia estructural del mercado local. Los contratos a largo plazo pueden reducir parte de la volatilidad, pero crean otros compromisos, ya que la Unión busca reducir gradualmente su consumo de combustibles fósiles. El continente debe asegurar suficiente gas para la próxima década sin bloquear volúmenes que sean incompatibles con sus objetivos climáticos. Ormuz hace que este equilibrio sea aún más difícil.
Qatar se convierte simultáneamente en proveedor y mediador
La posición de Qatar ilustra la intersección entre diplomacia y energía. Doha desempeña un papel de mediación en los debates entre Washington y Teherán. Al mismo tiempo, su economía energética depende del libre paso de los petroleros a través del Estrecho. Por consiguiente, el país tiene un interés directo en prevenir una escalada que amenazaría las exportaciones del Golfo. Los mediadores están trabajando para acercar las posiciones estadounidenses e iraníes alrededor de una fórmula para restaurar la circulación normal. Las conversaciones se centraron en las condiciones iraníes relativas a Ormuz, mientras que Washington mantuvo una fuerte presión económica sobre Teherán.
Para Europa, esta mediación tiene una dimensión económica inmediata. Cada paso que puede reducir el riesgo en el Estrecho puede aliviar las expectativas. Por el contrario, una ruptura de las discusiones se puede pasar rápidamente a los mercados. Esta situación muestra cuánta seguridad energética europea depende ahora de la diplomacia en la que la Unión no es siempre el actor central. Washington, Teherán, Doha y los estados productores del Golfo pueden influir directamente en el precio pagado por una fábrica alemana o un hogar italiano.
Esta dependencia diplomática plantea una cuestión estratégica. Europa ha invertido mucho en infraestructura para importar gas de diferentes fuentes. Sin embargo, tiene poca capacidad para controlar las rutas marítimas y las crisis políticas que afectan a estos proveedores. Por consiguiente, la diversificación física debe ir acompañada de la diversificación geopolítica. Esto significa mantener suministros de varias regiones y desarrollar interconexiones entre países europeos. Esto implica, sobre todo, una reducción gradual de la cantidad de gas que necesita la economía. Cada unidad de consumo evitado reduce la exposición a Ormuz, el mercado mundial y las crisis futuras.
Las renovables protegen Europa pero aún no reemplazan todo el gas
El rápido desarrollo de las energías renovables es en este contexto una política de seguridad y una política climática. Una hora de megavatio producida por una turbina eólica o panel solar no requiere el paso de un tanque de GNL a través de un estrecho estratégico. Mientras más el sistema eléctrico dependa de fuentes nacionales, menos una crisis externa puede afectar directamente su costo. Pero esta protección todavía tiene límites. El sol y el viento son variables. La red debe tener capacidades de almacenamiento, interconexión y pilotaje capaces de hacerse cargo. El gas sigue desempeñando este papel en varios países.
Por lo tanto, la transición energética reduce la dependencia sin eliminarla inmediatamente. Bombas de calor, aislamiento de edificios y eficiencia industrial pueden reducir el consumo de gas de manera más estructural. Estas inversiones son menos visibles que una nueva terminal de GNL, pero tienen una gran ventaja: reducen la demanda en cada crisis futura. Una vivienda bien aislada consume menos que cualquier fuente de gas. Una planta más eficiente permanece menos expuesta independientemente del proveedor.
El invierno 2026-2027 podría así acelerar un cambio ya en curso. La crisis de 2022 mostró el peligro de dependencia excesiva del gas ruso. La tensión alrededor de la Ormuz muestra que el proveedor cambiante no es suficiente. La seguridad verdadera consiste en tener varias fuentes al mismo tiempo que reduce la cantidad total necesaria. Esta evolución lleva tiempo. Durante la transición, Europa seguirá expuesta a las crisis mundiales del mercado.
Un invierno frío convertiría el riesgo de precios en una prueba política
La variable más impredecible es el tiempo. Si el invierno es suave, el almacenamiento disminuirá más lentamente y la demanda permanecerá bajo control. Los mercados podrían absorber una perturbación temporal de Ormuz sin una crisis importante de suministro. Si las temperaturas son bajas, la situación cambia. La calefacción aumenta el consumo al mismo tiempo que la carga se hace más difícil o más cara para obtener.
El problema se convertiría entonces en político. Los gobiernos deben decidir hasta qué punto proteger a los hogares y las empresas. Los mecanismos de apoyo energético establecidos en crisis anteriores han demostrado que la protección masiva puede ser muy costosa para las finanzas públicas. Las ayudas demasiado generales también subvencionan a los consumidores que podrían absorber parte del aumento. Las ayudas excesivamente apuntadas dejan a las clases medias expuestas a facturas difíciles de apoyar. Cada país adopta entonces una respuesta diferente, que puede crear lagunas en el mercado europeo.
La industria plantearía un dilema comparable. ¿Es necesario subvencionar el gas de una planta para preservar el empleo si su modelo económico ya no es más competitivo con la energía sostenible? ¿O aceptar una reducción de ciertas actividades en riesgo de aceleración de la desindustrialización? Estas preguntas van más allá del invierno. Determinan el modelo económico europeo para la próxima década.
Por lo tanto, el umbral de 80 euros por hora megavatio actúa menos como frontera absoluta que como advertencia. Señaló que los precios de la energía podían convertirse rápidamente en una cuestión política central de nuevo. Un nuevo aumento sostenible podría reactivar los debates sobre el poder adquisitivo, la ayuda pública y la competitividad industrial en un momento en que varios gobiernos ya tienen márgenes presupuestarios limitados.
Ormuz revela la nueva geografía de la dependencia europea
Europa sin duda ha fortalecido su resiliencia desde la crisis de 2022. Tiene más capacidad para importar gas natural licuado, más proveedores y una nueva experiencia de reducción rápida del consumo. Por lo tanto, no está en la misma situación que al comienzo de la ruptura con Rusia. Pero la crisis actual revela la contraparte de esta transformación. El riesgo se ha convertido en global.
En el pasado, la cuestión principal era si el gas llegaría a través de un oleoducto específico. Actualmente, se ocupa simultáneamente de las rutas marítimas, los precios asiáticos, las terminales, las compañías de GNL, las tensiones en el Medio Oriente y la disponibilidad de carga americana. La dependencia es menos concentrada, pero más compleja.
El Estrecho de Ormuz se convierte así en un símbolo de la nueva seguridad energética europea. Europa no depende exclusivamente de este pasaje. Depende suficientemente del mercado global influenciado por esta transición para generar un aumento inmediato de precios. La diferencia es esencial. Explica por qué un cierre parcial puede afectar al continente incluso si ningún buque de GNL destinado a un puerto europeo está bloqueado directamente.
Por lo tanto, la preparación del invierno ya no está llenando el almacenamiento. Consiste en mantener varias rutas de suministro, preservar la capacidad de importación, reducir el consumo cuando sea posible y acelerar las inversiones que reducen estructuralmente la necesidad de gas. Las negociaciones alrededor de Ormuz determinarán parte de la presión en los próximos meses. Pero no abordarán la vulnerabilidad subyacente. Después de aprender a vivir con mucho menos gas ruso, Europa descubre que ahora debe aprender a vivir con un mercado global donde una crisis de miles de kilómetros de distancia puede hacer que sus facturas salten de nuevo.