El proyecto de presupuesto 2027 en el Líbano pone la tributación en el centro del debate. Entre las medidas previstas se encuentra un cambio importante en el sistema de bienes inmuebles no ocupados, que ahora está exento de los ingresos por la vacante. El texto también prevé varios ajustes relativos a transacciones inmobiliarias, empresas de tenencia y empresas offshore, así como otras fuentes de ingresos. Sin embargo, estas disposiciones pueden ser modificadas antes de la aprobación definitiva de la Ley de Finanzas.
El Gobierno del Líbano está buscando nuevos ingresos para financiar un Estado cuyo gasto está aumentando, mientras intenta reequilibrar un sistema tributario fuertemente dependiente de impuestos indirectos. El proyecto de presupuesto 2027 introduce así varias disposiciones que pueden afectar a los propietarios, inversores y empresas.
Lo más notable es las viviendas vacías. El artículo 37 del proyecto trata de una característica antigua de la tributación libanesa: la posibilidad de suspender el impuesto sobre las propiedades construidas cuando la propiedad ya no genera ingresos debido a su falta de ocupación.
El cambio sería significativo. La vacante de una vivienda ya no permitiría que esta situación impositiva fuera disfrutada indefinidamente.
Presupuesto 2027: impuesto sobre la vivienda no ocupado
El principio actual se basa en el vínculo entre los ingresos de propiedad y la tributación. Cuando un edificio es declarado vacante y deja de generar ingresos, el impuesto correspondiente puede suspenderse.
El proyecto de presupuesto 2027 pretende limitar esta posibilidad con el tiempo.
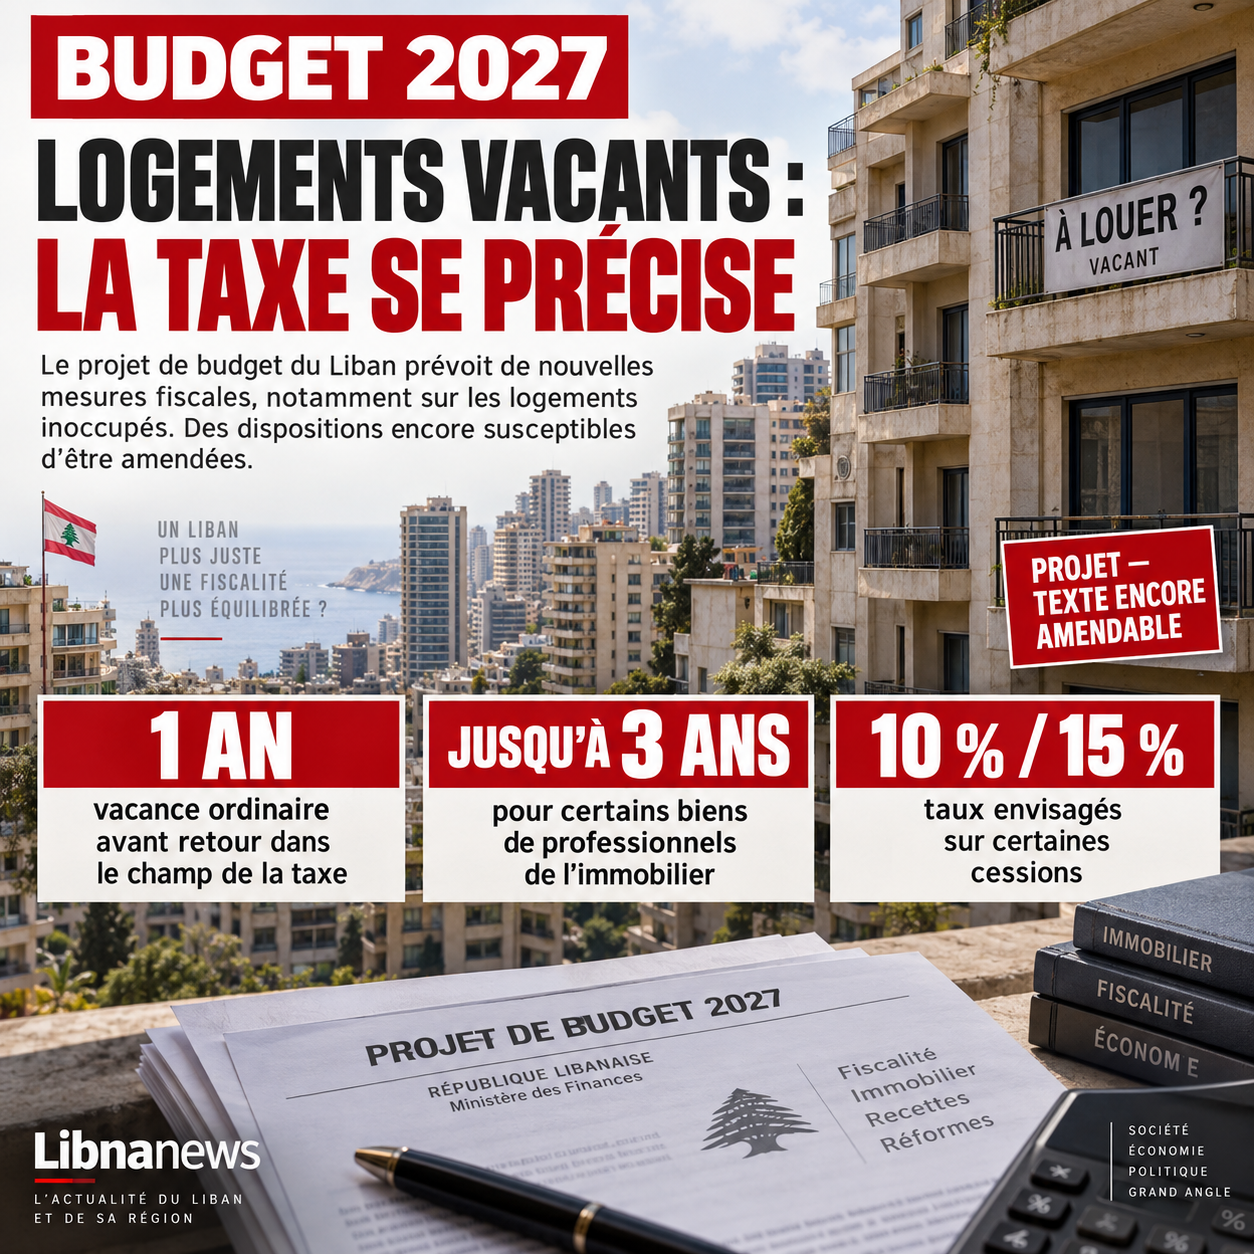
Según el proyecto actual, los edificios residenciales ordinarios podrían beneficiarse de un período de vacantes de un año antes de regresar a la zona fiscal. Se concedería un período diferente de hasta tres años a los edificios construidos por los comerciantes de bienes raíces.
Al final de estos períodos, el propietario puede tener que pagar un impuesto a pesar de que su vivienda permanece vacía.
El cálculo se basaría en el valor estimado de alquiler de la propiedad. Por lo tanto, no sería una cuestión de gravar un alquiler realmente recogido, sino de fiscalizar los ingresos que la vivienda podría generar teóricamente.
Esta distinción es uno de los principales puntos del debate.
Los análisis del proyecto sugieren un impuesto calculado en parte del valor estimado de alquiler. Sin embargo, los arreglos precisos tendrán que evaluarse sobre la base del texto que finalmente será aprobado por el Parlamento, ya que las disposiciones del proyecto todavía pueden enmendarse.
¿Por qué el gobierno quiere gravar la vivienda vacante
La medida persigue dos objetivos que están parcialmente alineados.
El primero es el impuesto. Las autoridades están tratando de ampliar la base tributaria sobre las propiedades construidas y limitar las situaciones en que las propiedades inmobiliarias permanecen permanentemente fuera del alcance de la tributación.
La segunda se refiere al mercado de la vivienda.
Todavía no se utiliza una parte significativa del parque residencial libanés. Un informe de prensa reciente de Beirut Urban Lab estima que la tasa de vacantes era de alrededor del 23% en Beirut, con proporciones significativamente mayores para algunas categorías de viviendas de alta gama.
Tal alojamiento puede ser propiedad de expatriados, inversores o desarrolladores que están esperando una mejora en el mercado antes de vender. Otros se mantienen como residencias secundarias o como inversiones a largo plazo.
La imposición de la vacante podría cambiar este cálculo económico. Un propietario enfrentado a una carga tributaria adicional cada año estaría más interesado en alquilar o vender su vivienda que en mantenerla cerrada.
Sin embargo, esta consecuencia sigue siendo teórica. Dependerá de la cantidad real del impuesto, de la situación del mercado y, sobre todo, de la capacidad de la administración para identificar la vivienda efectivamente vacante.
El problema de contar apartamentos vacíos
La aplicación de la medida podría ser más compleja que su inclusión en la ley.
El Líbano no dispone de un inventario nacional actualizado para identificar simplemente cada vivienda vacante, su duración de la ocupación y la condición de su propietario. Las administraciones fiscales, los municipios y los servicios de tierras tienen datos, pero su cobertura y actualización siguen siendo variables.
También será necesario definir exactamente lo que constituye vivienda vacante.
¿Debería considerarse que una residencia usada unas semanas al año no está ocupada? ¿Qué hay de un apartamento propiedad de un expatriado que regresa regularmente al Líbano? ¿Una vivienda en construcción, en disputa o temporalmente imposible de alquilar?
Estas cuestiones son esenciales cuando la vacante desencadena una obligación fiscal.
El sistema también debe prevenir las declaraciones artificiales de ocupación. Sin un mecanismo de control suficientemente fiable, algunos propietarios podrían tratar de cambiar la situación de la vivienda administrativamente sin sus habitantes.
Una medida impugnada por los propietarios
El proyecto también plantea objeciones jurídicas.
Los representantes de los propietarios creen que los impuestos sobre las propiedades construidas deben permanecer vinculados a la existencia de ingresos. Según esta lectura, imponer un apartamento que en realidad no gana alquiler equivaldría a crear un ingreso teórico basado en impuestos.
También invocan la protección constitucional de los derechos de propiedad y impugnan la idea de que un propietario puede estar motivado financieramente para alquilar o vender su propiedad.
Los defensores de la medida razonan diferentemente. Consideran que el legislador puede modificar las normas sobre la tributación de bienes inmuebles, con sujeción al cumplimiento de la Constitución, y que la tributación puede utilizarse para reducir la retención de viviendas no utilizadas.
Por consiguiente, la cuestión podría ir más allá del debate presupuestario si la disposición se mantiene en la Ley de Finanzas.
Ventas inmobiliarias también preocupadas
La imposición de viviendas vacantes no es el único componente inmobiliario del proyecto.
El presupuesto 2027 también incluye cambios en la imposición de ganancias en ciertas transferencias inmobiliarias.
Según las disposiciones publicadas y el análisis del texto, el proyecto prevé, entre otras cosas, una tasa del 10% para determinados vendedores que no están sujetos al impuesto sobre la renta. La tasa alcanzaría el 15% para otras categorías.
Sin embargo, el mecanismo tendría en cuenta la duración de la detención de los bienes.
El beneficio imponible se reduciría gradualmente por el número de años entre adquisición y reventa. En los análisis del proyecto se prevé una reducción del 8% de los ingresos fiscales por año completo de detención. Después de 12 o más años de propiedad por el mismo propietario, la ganancia correspondiente podría beneficiarse de una exención total.
Por lo tanto, el objetivo es distinguir más claramente las transacciones inmobiliarias según su duración y naturaleza, en lugar de aplicar un tratamiento uniforme a todos los institutos de inmersión.
Tening and offshore in the budget view
Las empresas también se ven afectadas por los cambios fiscales propuestos.
El proyecto transmitido por el Ministerio de Finanzas prevé, entre otras cosas, un aumento sustancial del impuesto sobre la tasa plana aplicable a las empresas de tenencia y las empresas offshore. Las primeras versiones publicadas del texto indican un aumento cuatro veces mayor en este impuesto.
Esto es parte de una búsqueda más amplia de ingresos adicionales.
El proyecto también contiene medidas sobre las ganancias de capital relacionadas con determinadas transacciones de tierras y trata de fortalecer varios mecanismos de cobro o cumplimiento de impuestos.
Sin embargo, el alcance exacto de cada una de estas disposiciones dependerá del texto aprobado. En un proyecto de presupuesto, la presencia de una medida no significa que entre en vigor automáticamente en su forma original.
No sólo « nuevos impuestos »
Esta distinción es tanto más importante como el propio gobierno retó la idea de una creación generalizada de nuevos impuestos.
En las deliberaciones del Gobierno de septiembre de 2026, el Consejo de Ministros indicó que parte de los cambios examinados correspondía a un ajuste de los impuestos y cargos existentes a los cambios en el tipo de cambio, en lugar de la creación de nuevos gravámenes.
Ambas realidades pueden coexistir.
Algunas disposiciones son reevaluar las cantidades que se hicieron insignificantes después del colapso de la libra libanesa. Otros cambian la base o las condiciones para aplicar un impuesto existente más profundamente. El fin de la exención ilimitada para viviendas vacantes pertenece a esta segunda categoría.
Por lo tanto, el debate abarca tanto la estructura de la tributación como el nivel general de los impuestos.
La tributación sigue dependiendo de impuestos indirectos
This issue is of particular importance in a country where indirect tax represent a significant part of government revenue.
Las organizaciones que han examinado el proyecto de presupuesto 2027 señalan que el aumento previsto de los ingresos fiscales sigue siendo impulsado en gran medida por el IVA y los gravámenes relacionados con el combustible. Estos impuestos afectan el consumo y pueden pesar más proporcionalmente en los hogares con ingresos bajos o medianos.
La tributación de la vivienda vacante ofrece, por otra parte, un ejemplo de un intento de extender impuestos directos vinculados a la riqueza.
Sin embargo, su desempeño real sigue siendo difícil de anticipar.
Dependerá del número de unidades de vivienda efectivamente sujetas a impuestos, su valor de alquiler mantenido por la administración, las exenciones restantes y el nivel de cumplimiento de los propietarios.
El texto final sigue siendo decisivo
El Departamento de Finanzas envió el Presupuesto 2027 al gobierno a finales de agosto de 2026. A continuación, el Consejo de Ministros dedicó varias reuniones a su examen, en particular en septiembre.
El proyecto debe seguir el proceso institucional antes de que sus disposiciones fiscales puedan considerarse definitivas.
Para los propietarios, el reto inmediato es supervisar la suerte del artículo 37. Su continuación eliminaría el carácter potencialmente ilimitado de la exención relacionada con la vacante de ciertas unidades residenciales.
Para el Estado, el desafío será entonces administrativo. Un impuesto sobre la vivienda vacante sólo puede funcionar si las autoridades pueden distinguir una residencia real de un apartamento que se retira permanentemente del mercado, identificar a su propietario y establecer un valor de alquiler suficientemente fiable.
Así pues, el debate presupuestario 2027 debería determinar no sólo la cuantía de los gravámenes, sino también la forma en que el Líbano tiene la intención de gravar la tenencia y circulación de bienes raíces.
Número exacto de palabras corporales:aproximadamente 1.480 palabras, título y elementos de SEO excluidos.
Palabra clave:presupuesto 2027 Líbano
Palabras clave SEO secundario:nuevos impuestos Líbano, impuestos sobre la vivienda vacantes, impuestos sobre la propiedad Líbano, bienes no ocupados, impuestos Líbano 2027, impuesto sobre la propiedad, proyecto de presupuesto libanés
Descripción:El presupuesto de 2027 en el Líbano incluye varias medidas fiscales, incluido un impuesto sobre la vivienda vacante y los cambios en los bienes raíces y las empresas.
Extracto:El proyecto de presupuesto 2027 en el Líbano contiene varios cambios fiscales que pueden afectar a los propietarios, inversores y empresas. Una de las medidas más notables es la limitación de la exención concedida a la vivienda vacante. Después de un período determinado, algunos apartamentos no ocupados podrían gravarse sobre la base de su valor estimado de alquiler. El proyecto también prevé cambios en las ganancias inmobiliarias, así como impuestos de empresas de tenencia y empresas offshore.
Cinco títulos alternativos:
- Presupuesto 2027: nuevos impuestos previstos en el Líbano
- Líbano: ¿La vivienda vacante es poco más fiscal?
- Presupuesto 2027: qué podría cambiar para los impuestos
- Inmobiliaria: nueva tributación prevista en el Líbano
- Líbano: Presupuesto 2027 revisa varios impuestos
Referencias y enlaces
El proyecto de presupuesto se remitió al Gobierno el 31 de agosto de 2026 y fue objeto de varios períodos de sesiones de examen. En particular, la Presidencia del Consejo de Ministros aclaró el 11 de septiembre que parte de las disposiciones examinadas era el ajuste de los impuestos y los cargos existentes al tipo de cambio.
Article 37 and the taxation of vacant housing are documented by several recent analysiss of the project. Confirman en particular la limitación de tiempo de la exención y el debate sobre la tributación basado en un valor estimado de alquiler.
Los datos sobre la vacante inmobiliaria en Beirut y las dificultades prácticas y jurídicas relacionadas con la aplicación del plan se detallan en una encuesta publicada el 24 de septiembre de 2026.
Los cambios en las ganancias de capital inmobiliario, incluidas las tasas de 10% y 15% y el mecanismo de retención, se reflejan en el análisis de la propuesta presupuestaria.
Por último, varios análisis del proyecto apuntan tanto al aumento de impuestos para empresas de tenencia y compañías offshore como al peso persistente del IVA y el combustible en el aumento esperado de los ingresos fiscales.