
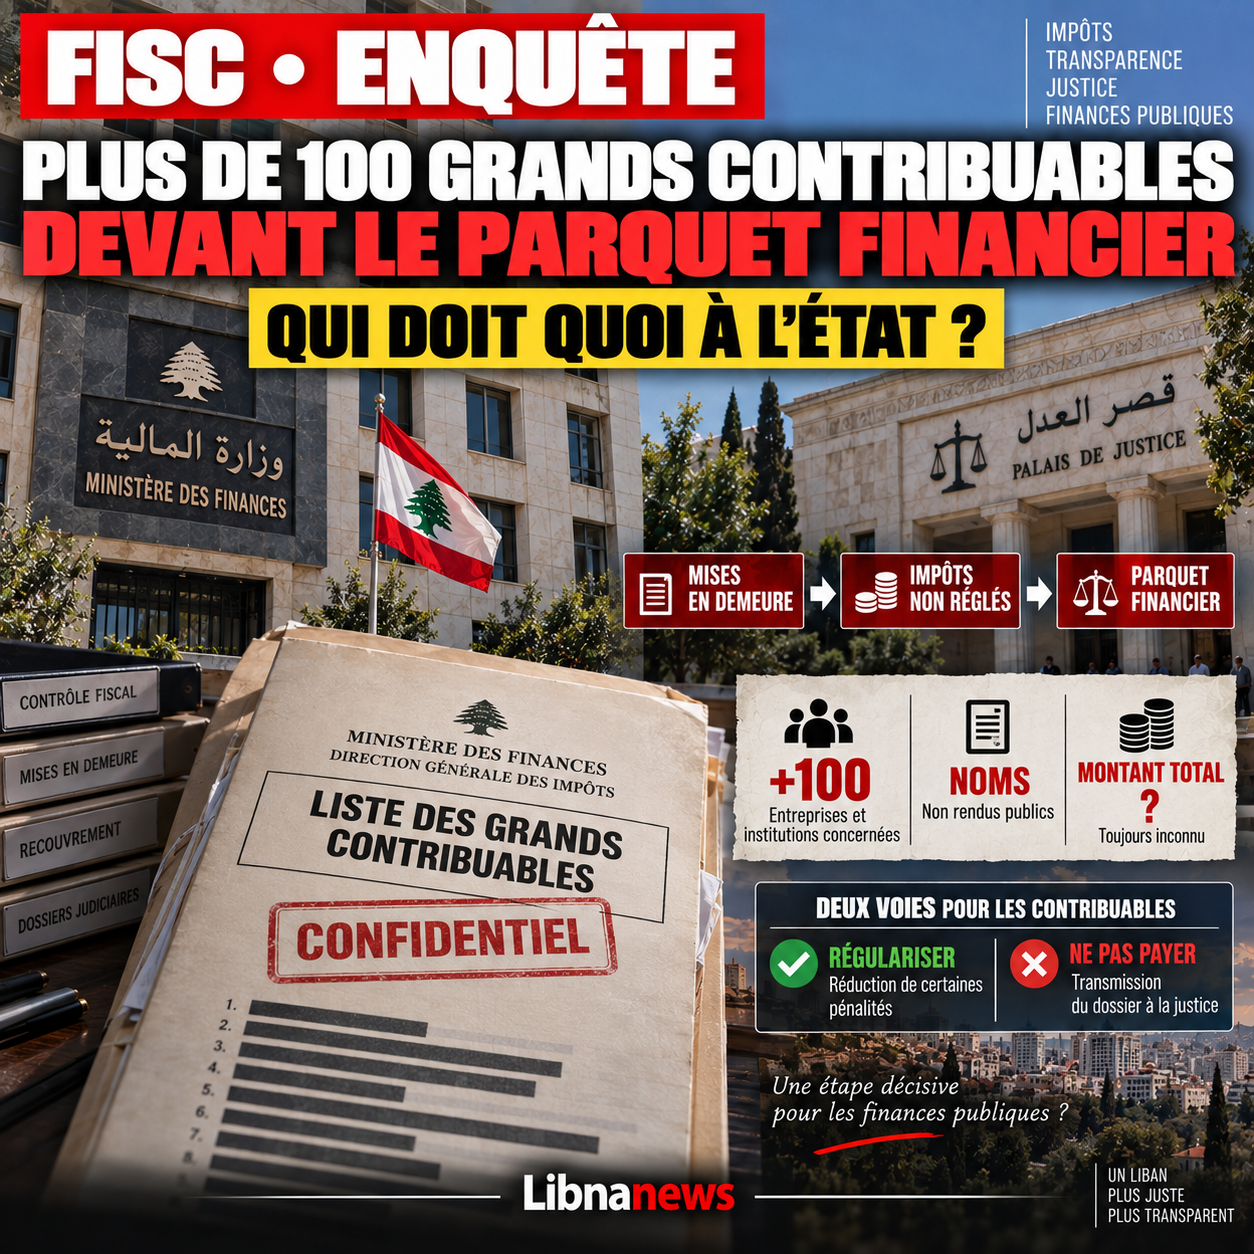
Existe una lista, pero sus nombres siguen siendo confidenciales
El Ministro de Finanzas, Yassine Jaber, ha dado un paso raramente observado en la tramitación de grandes casos fiscales en el Líbano. Más de cien corporaciones e instituciones clasificadas como grandes contribuyentes fueron remitidas a la oficina del fiscal después, según el Ministerio, no habían pagado o se negaron a pagar impuestos debido a las sucesivas inyecciones.
Sin embargo, el punto más sensible no es el anuncio del procedimiento. Está contenida en un documento que no se ha hecho público:the ministry has a nominative list of the companies concerned and has forwarded to the courts.
Los archivos del 23 de septiembre de 2026 confirman la existencia de esta lista, pero ninguno reproduce los nombres. Tampoco dan la cantidad total de reclamaciones fiscales, su desglose por empresa o los años financieros correspondientes. Por lo tanto, sería imposible en esta etapa designar una empresa específica sin tener un documento adicional.
Esta es precisamente la cuestión principal de la transparencia. Más de un centenar de contribuyentes grandes están en predeterminación suficiente para que la administración haya ido más allá de la etapa de recuperación y se haya apoderado de la fiscalía. Pero ni las cantidades ni los sectores interesados son conocidos públicamente.
El procedimiento podría representar algunos casos muy importantes con muchas reclamaciones más pequeñas. También podría revelar un defecto mucho más sistémico entre las mayores empresas del país. Sin la lista detallada, ambos escenarios siguen siendo posibles.
La administración afirma haber agotado el procedimiento amistoso
El Ministerio indicó que la remisión judicial no era su primera reacción. La administración tributaria habría revisado los expedientes, calculado las cantidades adeudadas y emitido advertencias a los contribuyentes interesados para regularizar su situación dentro de los plazos.
Parte no lo habría hecho.
Es la persistencia de estos defectos o la negativa de pago que habría llevado a Yassine Jaber a remitir el expediente al fiscal financiero a través del Ministerio de Justicia.
Esta cronología es legalmente importante. Las empresas no se sospechan simplemente sobre la base de un análisis administrativo general. They would have already been subject to recovery and formal notice procedures.
Sin embargo, esto no significa que las cantidades reclamadas sean necesariamente indiscutibles. Un contribuyente puede impugnar la base, cálculo, sanciones o interpretación de una obligación tributaria. The prosecution is therefore not a conviction.
Sin embargo, marca un cambio de escenario.
La administración considera claramente que los instrumentos ordinarios de recogida ya no son suficientes para parte de los archivos.
La distinción entre mera demora, litigios fiscales y posible fraude debe hacerse individualmente. El comunicado ministerial se refiere a una política de lucha contra la evasión fiscal, pero sería imprudente llamar automáticamente a los 100 estafadores de empresas. Algunos pueden estar en falta de pago sin establecer intención fraudulenta.
Por qué « grandes contribuyentes » son una categoría especial
El texto utilizado por el Ministerio no es la annodina. No son sólo cien pequeñas empresas seleccionadas al azar. El documento presentado se refiere a entidades de la categoría de grandes contribuyentes.
Esta categoría normalmente concentra una proporción significativa de los ingresos fiscales. Por consiguiente, el comportamiento de un número relativamente pequeño de empresas puede tener un efecto presupuestario mucho mayor que el de miles de pequeños contribuyentes.
Esto hace que la ausencia de una cantidad sea particularmente significativa.
El público sabe que más de 100 instituciones están involucradas, pero no sabe si el estado está tratando de recuperar unos pocos millones, decenas de millones o más.
La diferencia es esencial cuando el gobierno está buscando nuevos ingresos y cuando los empleados están pidiendo ajustes en salarios y subsidios.
La cuestión de la tributación se plantea regularmente en los debates sociales. Algunos empleados y sindicatos acusan al Estado de buscar nuevos ingresos mediante impuestos indirectos y precios de combustible, que afectan inmediatamente a los consumidores. Una campaña seria de recaudación con grandes contribuyentes permitiría al gobierno responder que no se centra exclusivamente en los hogares.
Pero este argumento depende de los resultados.
Enviar cientos de archivos a la fiscalía es una cosa. La recuperación fiscal efectiva es otra.
Yassine Jaber combina procesamiento y amnistía parcial de las penas
La ofensiva tiene un segundo componente, menos espectacular pero esencial para entender la estrategia del departamento.
Junto con la transmisión de casos, Yassine Jaber ha adoptado dos decisiones para reducir ciertas sanciones tributarias que desean regularizar su situación.
Por lo tanto, el mensaje se basa en una distinción.
Los contribuyentes que estén dispuestos a regresar a la legalidad se benefician de la posibilidad de resolver y aliviar las penas dentro de los plazos especificados. Los que persisten en no pagar después de las advertencias corren el riesgo de juicio.
Por consiguiente, esta política combina la coacción con la incitación.
Responde a un problema de larga data de la administración libanesa. Las sanciones que se acumulan durante varios años pueden llegar a ser tan altas que un contribuyente prefiere no regularizar su situación. Una reducción condicional puede entonces hacer posible recuperar el impuesto principal en lugar de mantener una deuda teórica difícil de recuperar.
Pero este sistema también plantea una cuestión de equidad.
Una empresa que ha pagado sus impuestos a tiempo podría considerar que un competidor que ha esperado varios años se beneficiará en última instancia de una reducción de las penas. Por consiguiente, para que el plan sea creíble, el socorro debe ir acompañado de una capacidad real para enjuiciar a quienes todavía se niegan a regularizar su situación.
La lista de 100 grandes contribuyentes es la prueba de esta nueva doctrina.
¿Qué sectores podrían estar involucrados?
Las fuentes del 23 de septiembre no lo dicen.
Sería tentador elaborar una lista de los principales sectores de la economía libanesa e inferir que participan bancos, importadores de combustible, operadores inmobiliarios, distribuidores, empresas de telecomunicaciones o grandes grupos comerciales.
Tal método sería engañoso.
No hay evidencia en el corpus para asociar a ninguno de estos sectores con la lista enviada a la fiscalía. Por lo tanto, ningún nombre de empresa puede publicarse sobre esta base.
La cuestión correcta es precisamente la que la administración todavía no ha documentado públicamente:¿cómo se distribuyen los cientos de archivos?
Este desglose sería casi tan importante como los nombres.
Si un sector representa una parte desproporcionada de los defectos, esto podría revelar un problema estructural. Si los archivos se dividen entre muchas actividades, la cuestión sería más la de la disciplina fiscal general.
También debe conocerse la naturaleza de los impuestos en cuestión.
¿Impuesto a la renta? ¿Impuesto de valor añadido? ¿Deducido de la fuente? ¿Impuestos sobre salarios? ¿Impuestos específicos? ¿ Varias categorías combinadas?
El comunicado de prensa no proporciona este desglose.
Las deducciones recogidas en nombre del Estado serían especialmente sensibles
La naturaleza del impuesto puede cambiar profundamente la gravedad económica de un archivo.
Una empresa que no paga su propio impuesto sobre la renta está en conflicto con el estado en una deuda que le pertenece directamente.
La situación es diferente cuando una empresa cobra un impuesto de un cliente o retiene un impuesto sobre la remuneración antes de tener que pagarlo al Fondo de Ingresos Consolidados. En este caso, las sumas pueden haberse deducido ya de un tercero.
Los documentos disponibles no indican si algunos de los 100 archivos entran dentro de esta segunda situación.
Esta información debe buscarse como prioridad.
Sería posible distinguir a las empresas que simplemente han acumulado una deuda impositiva de aquellas que puedan haber retenido cantidades recaudadas o retenidas en nombre del Fondo de Ingresos Consolidados.
Las consecuencias jurídicas pueden diferir según los hechos.
¿Por qué enviar los archivos a la fiscalía financiera?
The choice of the financial prosecutor shows that the Ministry no longer wishes to treat certain cases as mere administrative debts.
La Fiscalía tendrá que examinar los expedientes transmitidos y determinar si justifican la investigación o el enjuiciamiento.
Esto no significa que todas las 100 empresas estén sujetas al mismo procedimiento penal.
Cada archivo puede tener su propia historia. Algunas empresas pueden pagar después de la transmisión y regularizar su situación. Otros pueden impugnar la reclamación. Algunos casos pueden revelar irregularidades adicionales. Otros pueden permanecer esencialmente basados en impuestos.
Por lo tanto, los primeros datos que deben ser supervisados serán el número de casos en que el fiscal de hecho decida seguir adelante.
El segundo será la velocidad del tratamiento.
La experiencia libanesa demuestra que el anuncio de transmisión judicial no siempre garantiza un resultado rápido. Los registros financieros pueden permanecer en los tribunales durante varios años, especialmente cuando requieren conocimientos contables.
Por consiguiente, una estrategia eficaz de recuperación requiere la coordinación entre la administración tributaria y la justicia.
Las apuestas superan con creces a 100 empresas
El caso llega en un momento en que el gobierno está tratando de restaurar las finanzas públicas mientras negocia la reestructuración del sistema financiero.
Nawaf Salam destacó la reforma bancaria, el levantamiento del secreto bancario, el tratamiento de las pérdidas financieras y la búsqueda de un acuerdo con el Fondo Monetario Internacional. Al mismo tiempo, el aumento de los precios del combustible y las dificultades sociales generan un fuerte desafío.
El Presidente de la República, Joseph Aoun, recibió a los representantes sindicales y exigió el establecimiento de una unidad económica gubernamental. Las reclamaciones incluyen sueldos, subsidios de transporte y prestaciones sociales.
En este contexto, la tributación se convierte en una cuestión política y presupuestaria.
Si el Estado aumenta los impuestos diarios de la población mientras deja grandes deudas adeudadas por grandes empresas sin recuperación, la política fiscal pierde legitimidad.
Por el contrario, una recuperación significativa de los atrasos de los grandes contribuyentes cambiaría el debate.
Todavía necesitamos saber las sumas involucradas.
A tax administration facing the cash economy
La crisis financiera ha hecho más difícil el control fiscal.
Desde el colapso bancario, una gran parte de la economía libanesa ha estado operando en efectivo y dólares. Esta transformación reduce la trazabilidad de algunas transacciones y complica la determinación de los ingresos reales.
No obstante, las empresas estructuradas siguen sujetas a obligaciones contables y fiscales. Para los grandes contribuyentes, la administración teóricamente tiene más información que para la economía informal.
Esto hace que los cientos de archivos sean particularmente interesantes.
En principio, no se refieren a actividades invisibles completamente fuera del sistema. Son estructuras grandes ya identificadas por la administración tributaria.
Por lo tanto, la cuestión no es sólo descubrir los contribuyentes desconocidos. Consiste en obtener el pago de los contribuyentes ya conocidos por el Estado.
Este matiz revela una debilidad diferente: el problema puede estar menos en la identificación de la deuda que en la capacidad de recuperarla.
Nombres: publicar o no publicar?
Si la lista termina circulando, su publicación planteará una importante cuestión editorial.
The mere fact that a company was transferred to the prosecution does not mean that it has committed a criminal offence. Por consiguiente, una lista bruta podría crear confusión entre la deuda tributaria, el litigio y el fraude.
El método más riguroso sería obtener, para cada empresa, la cantidad reclamada, la naturaleza del impuesto, los años interesados, la fecha de los avisos de notificación formal y la respuesta de la empresa.
Algunos podrían argumentar que el cálculo fue impugnado. Otros pueden haber empezado a pagar. Otros podrían reconocer un retraso.
Sin este trabajo contradictorio, una lista de nombres haría mucho ruido pero traería poca información.
Con estos elementos, podría convertirse en una verdadera radiografía del comportamiento fiscal de las mayores empresas libanesas.
Una pregunta central: ¿cuánto espera recuperar el Estado?
Esta es probablemente la figura más importante que falta hoy.
El departamento no indicó el valor total de los impuestos pagaderos en los 100 archivos.
Sin embargo, esta cantidad evaluaría inmediatamente la importancia de la operación.
También debe distinguirse la pena principal. Una deuda tributaria de 100 millones de dólares, la mitad de los cuales ha acumulado sanciones, no representa el mismo potencial de recuperación que un centenar de millones de principales.
La tasa de recuperación prevista también sería útil.
¿La administración considera que todas las sumas pueden recuperarse? ¿Algunas empresas tienen dificultades financieras? ¿Hay otros activos suficientes para pagar inmediatamente?
Sin estos datos, el anuncio sigue siendo principalmente judicial y político.
La lista confidencial se convierte en el tema real
Como resultado, el departamento lanzó una ofensiva fiscal manteniendo confidenciales los elementos para medir su alcance.
Sabemos que existe una lista nominativa. Sabemos que contiene más de cien grandes empresas o instituciones. Sabemos que estos han sido llamados al orden y que una parte no ha regularizado su situación. Finalmente, sabemos que el expediente ha dejado la administración de impuestos para llegar a la fiscalía financiera.
Pero todavía no sabemos lo esencial:¿Quién le debe qué al estado libanés?
Esta pregunta se puede desglosar muy simplemente: los nombres de los contribuyentes, las cantidades debidas, los impuestos correspondientes, los años fiscales, las penas, los posibles recursos y las cantidades ya recuperadas.
Sólo con esta información será posible determinar si la operación lanzada por Yassine Jaber representa una verdadera ruptura en la lucha contra el impago o una nueva campaña cuyos resultados seguirán siendo limitados.
El siguiente paso ya no está en los comunicados de prensa. Se puede encontrar en la lista enviada a la Fiscalía Pública y en los registros fiscales adjuntos. Aquí es donde se oculta la información más importante: no que más de cien grandes contribuyentes estén siendo procesados, sinocuánto deben colectivamente al Tesoro, cuánto tiempo, y por qué el estado no había recuperado estas cantidades antes del 2026 de septiembre.