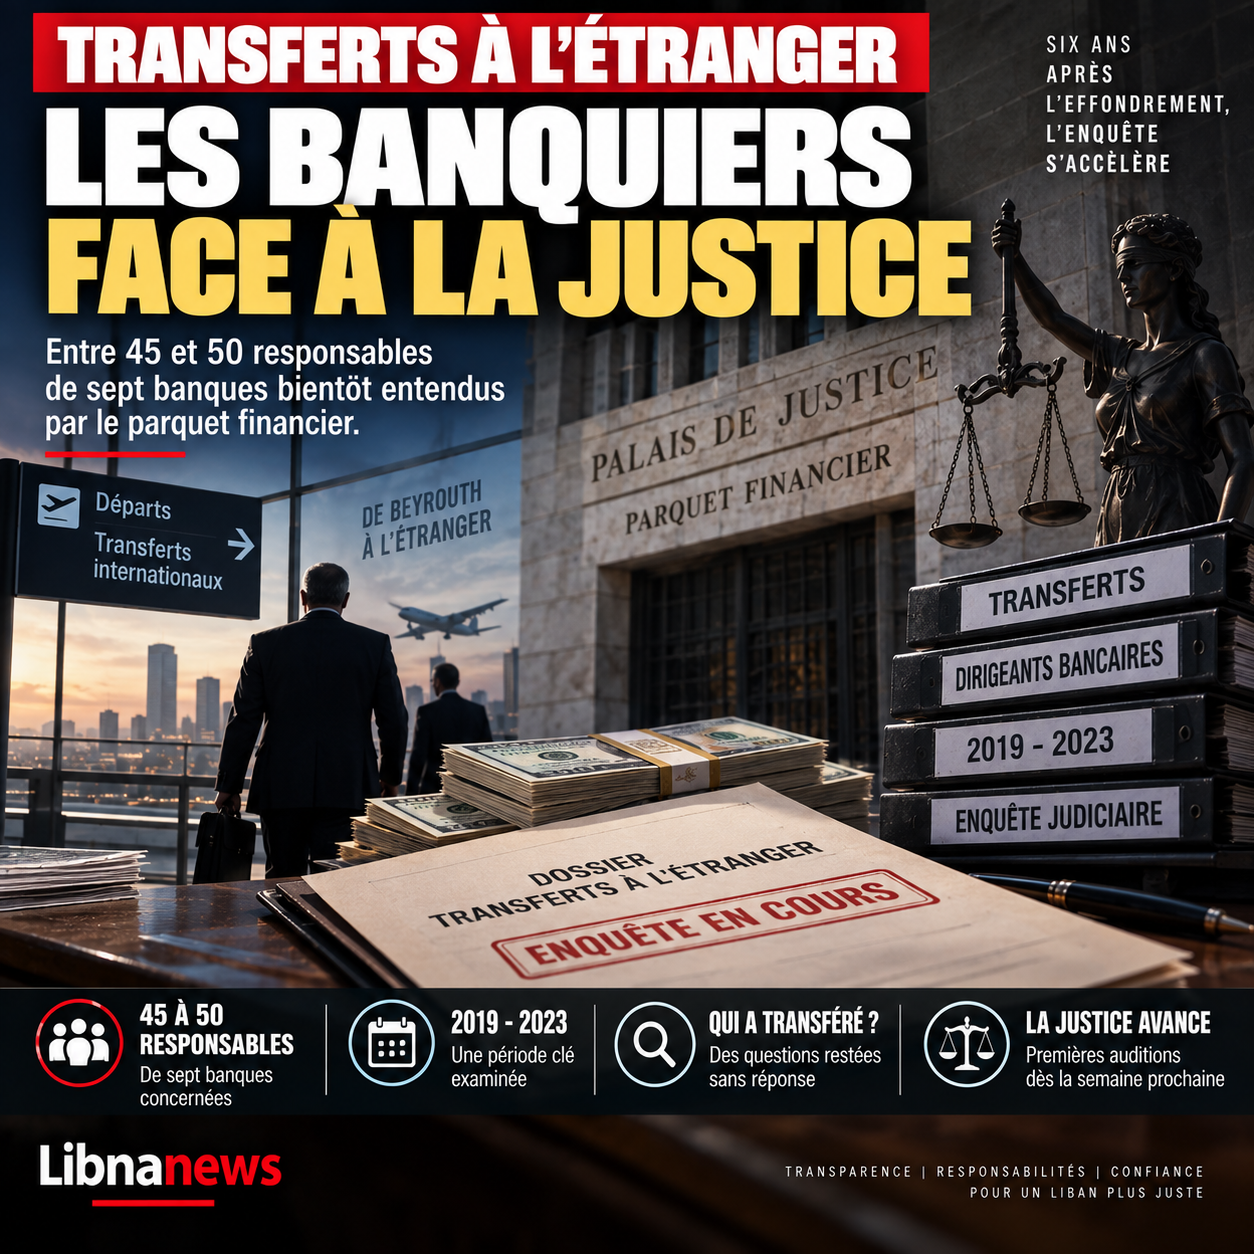
Seis años después del colapso bancario libanés, el caso de las remesas en el extranjero finalmente está entrando en una fase judicial concreta. El fiscal general, el juez Maher Cheaïto, debe comenzar a escuchar a funcionarios del banco la próxima semana. Un primer conjunto de datos transmitidos por el Banco del Líbano abarca entre 45 y 50 directores y altos directivos de siete instituciones. Las transacciones examinadas abarcan un período particularmente delicado del 1 de julio de 2019 al 1 de diciembre de 2023. Hacen una pregunta que ha permanecido en gran parte sin respuesta desde el comienzo de la crisis: ¿quién pudo transferir su dinero fuera del Líbano mientras que la mayoría de los depositantes estaban progresivamente prohibidos despojar libremente sus dólares?
El dossier ya no se limita a estimaciones globales, listas mencionadas en la prensa o sospechas acumuladas desde octubre de 2019. Los datos bancarios están ahora en manos del fiscal financiero. According to information available on Thursday, 17 September, the Bank of Lebanon (BDL) transmitted last week to Judge Maher Cheaito a first set of information concerning 45-50 board members and senior officials of seven Lebanese banks. The names of the persons and establishments concerned have not been made public. Hay que seguir otros conjuntos de datos, lo que significa que el alcance actual es sólo un primer paso en la investigación.
Las apuestas son considerables para los solicitantes. A partir de otoño de 2019, los bancos impusieron restricciones drásticas a la retirada de dólares y a las transferencias internacionales por iniciativa propia. Sin embargo, el Líbano no ha aprobado una ley general de control de la capital que regula uniformemente esas restricciones. El tribunal debe determinar ahora si, durante ese período, los directores, oficiales, accionistas principales o clientes que disfrutan de relaciones privilegiadas pueden transferir fondos al extranjero en condiciones diferentes a las impuestas al resto de los depositantes.
45-50 banqueros en una primera lista
El número está ahora en el centro del archivo: entre45 y 50 directores y oficiales superiores, propiedad desiete bancosel primer conjunto de información proporcionado a la fiscalía financiera. Estas personas no son acusadas. Su presencia en los datos transmitidos al tribunal significa que sus operaciones deben ser examinadas y que algunos de ellos deben ser escuchados.
Esta distinción jurídica es esencial. La transferencia de fondos a países extranjeros no constituye en sí misma un delito en el Líbano. El país no ha adoptado un control jurídico amplio del capital cuando estalló la crisis. Por lo tanto, la investigación debe ir mucho más allá de la mera constatación de una transferencia. Debe establecer la fecha de la transacción, su cantidad, su beneficiario real, la naturaleza de los fondos, las condiciones bajo las cuales el banco lo autorizó y, sobre todo, si el beneficiario tenía un tratamiento al que ya no tenían acceso otros depositantes.
La Fiscalía también tendrá que determinar si ciertas transacciones pueden estar sujetas a otras calificaciones legales. La posible existencia de información privilegiada, abuso de función, transacción sospechosa o trato preferencial debe establecerse individualmente. Por consiguiente, la justicia debe distinguir entre las transferencias y transacciones ordinarias y legales que puedan haberse beneficiado de circunstancias especiales.
No se divulgaron oficialmente los nombres de las 45 a 50 personas afectadas por esta primera ola. Por lo tanto, sería prematuro asignar invitaciones a líderes específicos o elaborar una lista de bancos supuestamente seleccionados. La información confirmada en esta etapa abarca su número, sus funciones y el número de establecimientos interesados.
Magistrado Maher Cheaïto en el centro de la causa
El cambio se debe en gran medida a la llegada del caso ante el fiscal general Maher Cheaïto. A principios de septiembre se anunció que un primer conjunto de datos preparados por el Banco del Líbano se transmitiría a la fiscalía para iniciar audiencias y, cuando las pruebas lo justifiquen, a procedimientos judiciales.
Esta transmisión ya ha comenzado. Da al fiscal la oportunidad de trabajar en operaciones individualizadas en lugar de en las únicas evaluaciones mundiales que han estado circulando durante seis años. Las audiencias que se espera la semana próxima son, por tanto, un paso importante, pero aún no una sentencia sobre responsabilidades. The prosecutor will have to compare the persons heard with the bank data, gather their explanations and then decide on appropriate legal action.
Maher Cheaïto ya había colocado traslados al extranjero entre los archivos prioritarios de la fiscalía financiera. En agosto de 2025 había adoptado una decisión sobre personas naturales y jurídicas, incluidos banqueros, que habían transferido fondos fuera del país durante la crisis. El orador pide que se recupere en bancos libaneses cantidades equivalentes a las sumas correspondientes, en la misma moneda y bajo la supervisión del fiscal financiero.
El alcance de esa decisión ha generado un debate jurídico, en particular porque el derecho general no prohíbe la transferencia internacional de capitales. Sin embargo, ha marcado una ruptura: la cuestión de las salidas de efectivo ya no se considera meramente un problema político o moral, sino un conjunto de transacciones que pueden ser examinadas individualmente por los tribunales.
Transferencias al extranjero: por qué julio 2019 cuenta
El período que se examina es uno de los aspectos más importantes de la investigación. La información proporcionada a la Fiscalía General cubre las transacciones entre1 de julio de 2019 y 1 de diciembre de 2023Por lo tanto, la fecha de salida precede a más de tres meses el levantamiento del 17 de octubre de 2019 y los cierres bancarios que acompañaron el comienzo visible de la crisis.
Esta elección permite examinar los movimientos del capital en los últimos meses anteriores al colapso. En el verano de 2019, las tensiones financieras ya eran altas. Las entradas de divisas necesarias para operar el sistema estaban disminuyendo y las dificultades para acceder al dólar se estaban convirtiendo gradualmente en visibles. Después del 17 de octubre, la situación cambió: los bancos cerraron durante varias semanas antes de reabrir limitando los retiros y, sobre todo, las transferencias al extranjero.
Por consiguiente, el examen del período anterior al 17 de octubre puede utilizarse para determinar si determinados agentes han movido sumas sustanciales antes de que el acceso a las monedas esté prácticamente cerrado a los depositantes ordinarios. Esto no demuestra en sí misma la existencia de un delito o información privilegiada. El plazo permite a los investigadores comparar las transacciones con el deterioro gradual de la situación financiera.
Esta cuestión también se había señalado muy pronto. Circular No 154 del Banco del Líbano, expedida27 de agosto de 2020, fue aún más lejos. Se refería a los clientes que transfirieron más que500.000 dólaresdesde el extranjero1 de julio de 2017y pidió a los bancos que los alentaran a recuperar algunos de estos fondos.
El precedente de la Circular 154
La Circular 154 proporciona ahora un elemento esencial para entender por qué las transferencias de los administradores bancarios ocupan un lugar especial. Para clientes comunes que han transferido más de $500,000 desde julio de 2017, el BDL pidió a los bancos que los animaran a reposicionar el equivalente de15 %las sumas transferidas a una cuenta especial durante cinco años.
La tasa aumentó a30 %para varias categorías directamente relacionadas con el poder bancario: presidentes bancarios, miembros de la junta directiva, accionistas principales y altos ejecutivos. La misma tasa corresponde a las personas políticamente expuestas. Hasta agosto de 2020, el propio Banco del Líbano reconoció la necesidad de identificar específicamente las transferencias de personas que controlan o administran las instituciones.
Sin embargo, esta circular no era una obligación general de devolver capital. Pidió a los bancos que alentaran a las personas interesadas a repatriar parte de los fondos, en particular para restablecer su liquidez a sus corresponsales extranjeros. Por consiguiente, no equivale a una condena judicial de las personas que transfieren dinero.
Su interés es ahora documental. Los bancos han tenido que examinar necesariamente algunas de las transferencias que corresponden a los criterios de BDL. Seis años después, la cuestión se convierte en lo que estos datos proporcionan y en qué medida pueden ser utilizados por las autoridades judiciales.
El núcleo del caso: desigualdad entre solicitantes
Aquí es donde está el problema real. A finales de 2019, los bancos comerciales implantaron controles de capital de facto. Los clientes habituales han perdido gradualmente la oportunidad de transferir sus antiguos depósitos en dólares en el extranjero. Los retiros también estaban cubiertos, seguidos de mecanismos que causaron pérdidas significativas a los depositantes cuando los dólares bancarios se convirtieron en libras a tasas de mercado inferiores.
However, these restrictions were not originally based on a capital control law passed by Parliament. Cada banco aplica sus propias reglas. En particular, las instituciones pueden autorizar ciertas transferencias consideradas urgentes, por ejemplo para gastos médicos o universitarios, mientras que se bloquea el acceso general a las transferencias internacionales.
Esta situación ha creado una importante cuestión jurídica y política. Si oficiales, directores, accionistas o clientes influyentes pudieron trasladar su capital mientras que los mismos bancos rechazaron las transferencias a sus otros depositantes, ¿en qué criterios se tomaron estas decisiones? Es menos la existencia de la transferencia que las condiciones bajo las cuales se ha autorizado que sean decisivas.
La investigación de Cheaito tiene por objeto pasar de esta cuestión general al examen de archivos específicos.
2.276 millones de dólares a Suiza en unas semanas
Las primeras investigaciones iniciadas después del colapso ya habían revelado la importancia de las corrientes de capital. Una investigación de la Junta de Control Bancario estimó que2.276 millones de dólaresdepósitos transferidos de bancos libaneses a Suiza entre17 de octubre y 31 de diciembre de 2019.
Esta cifra representaba sólo una fracción de movimientos de capital. Se refería a Suiza y a un período de unas pocas semanas, no a todas las transferencias internacionales efectuadas antes y después del comienzo de la crisis. Un estudio más amplio también había abarcado las transferencias a diferentes países a partir del 1 de julio de 2019, pero sus resultados no se habían hecho públicos.
En ese momento, las autoridades libanesas habían solicitado asistencia a Suiza después de haber recibido informes de importantes transferencias de personas relacionadas con la política. El proceso no tuvo éxito como se esperaba. Las autoridades suizas han considerado que la solicitud del Líbano debería incluir información más precisa sobre los hechos, las personas y los delitos sospechosos.
El secreto bancario fue entonces uno de los obstáculos para obtener y transmitir información detallada. Esta situación explica en parte por qué, a pesar de la magnitud de la crisis, el caso de transferencia permaneció durante años sin dar lugar a un gran procedimiento judicial individualizado.
El cierre del secreto bancario se ha levantado en gran medida
El marco jurídico ha cambiado drásticamente. El Parlamento había comenzado a cambiar el régimen de secreto bancario en 2022. Se dio un nuevo paso en el24 abril 2025con la aprobación de la Ley No 1/2025, promulgada por el Presidente Joseph Aoun.
Esta reforma permite que el Banco del Líbano, la Comisión de Control del Banco y la Corporación Nacional de Garantía de Depósito obtengan información previamente cubierta por secreto bancario en el desempeño de sus tareas de supervisión. Sobre todo, el esquema tiene un alcance retroactivo de diez años, que abarca todo el período de la crisis de 2019.
Este cambio es crucial para el caso que se transmite actualmente a Maher Cheaïto. En los primeros años de la crisis, se había invocado periódicamente el acceso a los datos bancarios como obstáculo para las investigaciones. El marco actual proporciona a las autoridades de supervisión una capacidad mucho más amplia para examinar las cuentas y las transacciones.
Por lo tanto, la cuestión ya no es sólo si existen listas. Se trata ahora de determinar qué contiene y qué seguimiento judicial se puede dar a las transacciones que documentan.
Transferencias documentadas durante el bloqueo de depósitos
Varios estudios ya han demostrado que los fondos han seguido saliendo del Líbano mientras el acceso a los depósitos se está haciendo extremadamente difícil. Una investigación internacional basada en documentos bancarios divulgados había establecido, entre otras cosas, queNady Salamé, hijo del ex Gobernador del Banco del Líbano Riad Salamé, había transferido más6,5 millones de dólaresen el extranjero durante la crisis.
Por supuesto, este caso no permite concluir que las operaciones actualmente examinadas por la fiscalía tienen las mismas características. Sin embargo, ilustra por qué la cuestión de las transferencias se ha convertido en central: las restricciones bancarias no afectan necesariamente a todos los titulares de cuentas de la misma manera.
Otros mecanismos también han permitido que el capital abandone el sistema, en particular mediante el pago de ciertos compromisos a instituciones extranjeras. Los bancos defendieron algunas de estas operaciones explicando que deben cumplir sus obligaciones internacionales y mantener sus relaciones con sus corresponsales.
Por lo tanto, la justicia debe evitar atajos. No todas las salidas de divisas pueden considerarse como un vuelo de capital ilícito. Será necesario distinguir entre las transferencias de clientes, las transacciones bancarias, los reembolsos de los compromisos internacionales, los fondos nuevos depositados después de la crisis y las transacciones realizadas en depósitos anteriores.
Los siete bancos deben ser el principio
La primera lista enviada al Ministerio Público no termina la labor del Banco del Líbano. Se espera más series de información. Por lo tanto, el número de funcionarios e instituciones interesados podría aumentar a medida que se procesan y comunican los datos a los tribunales.
Esta progresión por lotes explica por qué los nombres de los siete bancos y de los 45 a 50 funcionarios no deben ser presentados hoy como una lista definitiva de personas susceptibles de enjuiciamiento. Las audiencias constituyen una fase de verificación. The prosecution will then have to decide whether the facts warrant further prosecution, classified or investigation.
La investigación también podría ir más allá del círculo estricto de líderes bancarios. Desde el comienzo se ha planteado la cuestión de las personas políticamente expuestas, los grandes depositantes y los beneficiarios relacionados con los encargados de adoptar decisiones. La Circular 154 ha colocado a administradores bancarios y a personas políticamente expuestas en una categoría específica.
Si los datos proporcionados revelan las transferencias de otras categorías de beneficiarios, la Fiscalía podría tener que ampliar sus investigaciones. En esta etapa, sin embargo, no hay nada que decir que la gente realmente será llamada más allá de la primera serie anunciada.
¿Podemos recuperar los fondos transferidos?
La cuestión es particularmente sensible a los solicitantes. La apertura del expediente judicial alimenta naturalmente la esperanza de que el capital transferido al extranjero pueda regresar al sistema bancario libanés. Pero la ecuación legal es más compleja que la restitución automática.
A fin de recuperar una transferencia por medios judiciales, se debe poder establecer la base jurídica para exigirla. Si los fondos procedían de una cuenta legítima y la transferencia no violaba ninguna disposición aplicable, su movimiento en el extranjero no se convirtió retroactivamente en un delito porque el sistema bancario colapsó.
The situation would be different if the investigation established an offence, misappropriation, wash, abuse of authority or other criminally reprehensible conduct. A continuación, podrían establecerse mecanismos de incautación, restitución o cooperación internacional, en función de los hechos y la jurisdicción en que se encuentren los bienes.
Es por eso que el trabajo que comienza no puede ser reducido a una búsqueda de transferencia. La justicia debe reconstruir las operaciones y sus condiciones de autorización.
Una pregunta relacionada directamente con las pérdidas de solicitantes
The investigation comes at a time when Lebanon has still not resolved the fundamental issue of the distribution of losses in the financial system. Desde 2019, gran parte de los antiguos depósitos de divisas siguen siendo inaccesibles bajo los términos contractuales originales. El propio Banco del Líbano reconoce que las restricciones introducidas desde octubre de 2019 todavía impiden que cientos de miles de depositantes despojen libremente sus fondos.
Por lo tanto, la cuestión de las transferencias privilegiadas tiene una dimensión que va más allá de las citadas. Aunque algunos actores pudieron proteger una parte significativa de sus activos antes o durante el colapso, el capital que dejó el sistema ya no estaba disponible cuando se cristalizaron las pérdidas. Esto no significa que cada dólar transferido constituya una pérdida ilegal impuesta a otros depositantes. Pero esto justifica determinar precisamente qué transferencias han sido autorizadas, a quién y según qué reglas.
El archivo se suma así al de la reestructuración bancaria. Antes de determinar por fin quién soportará las pérdidas, accionistas, bancos, Banco del Líbano, Estado o depositantes, identificar posibles transacciones preferenciales se convierte en una cuestión de responsabilidad y contabilidad.
Está en marcha un segundo examen de los movimientos de divisas
El caso presentado al Magistrado Maher Cheaïto es sólo una de las primeras partes de la labor sobre las salidas de capital. Un segundo examen se centra en los movimientos de divisas durante el período crítico de la crisis financiera. El objetivo es reponer las corrientes con suficiente precisión para distinguir las transacciones ordinarias de transferencias que podrían haberse beneficiado de condiciones especiales. En particular, este análisis debería permitir la conciliación de fechas, cantidades, identidad de los beneficiarios y decisiones adoptadas en las instituciones interesadas.
Esta medida es esencial porque las transferencias al extranjero no pueden valorarse únicamente sobre la base de su cantidad. Su cronología es tan importante. Una transferencia hecha antes de que aparecieran las primeras restricciones bancarias no plantea necesariamente las mismas preguntas que una transacción autorizada después de que los bancos cerraron en octubre de 2019, cuando los depositantes comenzaron a perder la libre disposición de sus cuentas. Por lo tanto, los investigadores tendrán que determinar en qué condiciones se ejecutó cada orden y si las normas aplicadas eran idénticas para los administradores bancarios y sus clientes.
El período de estudio, que comienza el 1 de julio de 2019 y funciona hasta el 1 de diciembre de 2023, nos permite cubrir precisamente los meses anteriores al colapso público del sistema. Esta elección da a la corte la oportunidad de examinar los movimientos realizados antes del 17 de octubre de 2019, la fecha del inicio del movimiento de protesta, y luego los que ocurrieron después de que los bancos introdujeran restricciones informales sobre retiros y transferencias. El calendario puede convertirse así en un elemento decisivo de la encuesta.
¿Por qué las transferencias de verano 2019 son cruciales
Durante el verano de 2019 ya había muchos signos de tensión financiera. El Banco del Líbano ha estado buscando durante varios años atraer las monedas necesarias para financiar un sistema basado en depósitos bancarios, las necesidades del Estado y la defensa de la paridad oficial de la libra. Los bancos comerciales se integraron directamente en este mecanismo, ya que una parte importante de sus recursos fueron colocados con el BDL o invertidos en deuda pública.
La cuestión planteada por la investigación no es, por tanto, cuánta cantidad de dinero salió del Líbano después de que la crisis se desencadenara claramente. También implica determinar si ciertos funcionarios, directores, accionistas principales o personas relacionadas con instituciones han transferido capital en el momento en que el deterioro de la situación financiera ya se conocía dentro del sector. However, the presence of a transfer during this period would not be sufficient to demonstrate an infringement. Las circunstancias específicas de la transacción deben establecerse y, cuando proceda, la existencia de una ventaja o información que otros solicitantes no tienen.
Esta distinción es indispensable. Hasta la tardía introducción de un marco jurídico para la fiscalización de capitales, el Líbano no ha aprobado una ley general que prohíba las transferencias bancarias en el extranjero al comienzo de la crisis. Sin embargo, los bancos han comenzado a aplicar sus propias restricciones a los clientes. Es esta coexistencia entre la ausencia inicial de supervisión estatutaria uniforme y las limitaciones impuestas en la práctica que hacen particularmente compleja la revisión judicial.
El núcleo del caso: transferencias privilegiadas
Por lo tanto, las audiencias de los banqueros deben permitir que el fiscal comprenda cómo se toman las decisiones de transferencia dentro de las instituciones. Los jueces pueden solicitar información sobre quién tiene la autoridad para autorizar una transacción, qué procedimientos internos se aplicaron y si algunos beneficiarios obtuvieron transferencias, mientras que se negaron solicitudes comparables a otros clientes.
Este número está directamente relacionado con la experiencia de los solicitantes después de octubre de 2019. Si bien los bancos limitaban gradualmente la retirada de dólares e impedían gran parte de las transferencias internacionales, los informes de grandes corrientes de capital alimentaban rápidamente la ira pública. Durante varios años, la falta de datos bancarios completos y los obstáculos relacionados con el secreto bancario impidieron una fotografía completa de estos movimientos.
La investigación realizada por Maher Cheaito cambia la naturaleza del caso si los datos transmitidos por el Banco del Líbano permiten ahora trabajar en operaciones individualizadas. Los jueces ya no se enfrentarían a estimaciones globales ni a acusaciones políticas. Podrían comparar movimientos específicos, cuentas identificadas y decisiones bancarias específicas.
Billones de dólares desde el comienzo de la crisis
La cuestión del capital procedente del Líbano se planteó en los primeros meses del colapso. En enero de 2020, el ex gobernador del Banco del Líbano, Riad Salamé, mencionó ante los medios de comunicación una suma de unos 2.300 millones de dólares transferidos al extranjero entre el 17 de octubre y finales de 2019. Esta cifra se refería a las transferencias efectuadas durante un período específico y no era una estimación de toda la capital que había salido del país antes y después del comienzo de la crisis.
Otras estimaciones, a veces considerablemente mayores, se distribuyen en el debate político y financiero. No todos se basan en el mismo perímetro y por lo tanto no deben ser agregados o presentados como una cantidad legal establecida. Algunos tienen en cuenta las transferencias realizadas antes de octubre de 2019, algunos tienen en cuenta las salidas posteriores, mientras que algunas evaluaciones incluyen diferentes tipos de transacciones financieras.
Este es precisamente uno de los intereses de la labor realizada por la Fiscalía Pública: sustituir gradualmente las estimaciones por datos bancarios individualizados. Las sumas finales sólo pueden establecerse después de la consolidación de la información de las instituciones y la verificación de la naturaleza de las operaciones. En esta etapa, por lo tanto, la cifra más grande no es todavía un total incierto, pero el número de personas y bancos ya incluidos en el primer conjunto de datos entregados a la justicia: alrededor de 45 a 50 administradores y altos funcionarios de siete instituciones.
Los nombres de los bancos se convierten en un problema central
La identificación de las instituciones interesadas es ahora una de las principales cuestiones del expediente. The first judicial information relates to seven banks, but the transmission of data must continue and the scope can be further expanded. Banks whose officials appear on the lists cannot be considered guilty solely because of their presence in the file. Análogamente, un líder convocado para dar explicaciones no se cobra necesariamente.
However, this legal precaution should not prevent the appointment of institutions when their involvement in a procedure is officially documented. Durante mucho tiempo el sector bancario libanés se ha beneficiado de una fuerte opacidad con respecto a los beneficiarios de las transferencias efectuadas durante la crisis. La eliminación gradual de ciertos obstáculos relacionados con el secreto bancario y la transmisión de información a la fiscalía permite ahora que se traslade un debate general sobre « bancos » del examen de transacciones vinculadas a particulares e instituciones específicas.
Esto también puede llevar a los jueces a comparar las políticas internas de diferentes instituciones. No todos los bancos han aplicado necesariamente los mismos criterios o permitido los mismos tipos de transferencias. Por consiguiente, la investigación debe evitar la responsabilidad colectiva abstracta y examinar las decisiones adoptadas durante el período que se examina por la institución.
El secreto bancario ha frenado las investigaciones durante mucho tiempo
El secreto bancario es uno de los elementos históricos del modelo financiero libanés. Aprobada en 1956, ha ayudado a convertir al país en un centro financiero regional capaz de atraer capital del Oriente Medio y su diáspora. Después de 2019, sin embargo, se convirtió en un obstáculo importante para la investigación de los flujos financieros y el origen de la riqueza.
Bajo la presión de la crisis y las exigencias de las reformas financieras, el Parlamento ha cambiado gradualmente el régimen de secreto bancario. Las enmiendas ampliaron el acceso a la información para ciertas autoridades, en particular en el contexto de las investigaciones financieras. Se ha discutido el alcance práctico de estos cambios, pero han abierto posibilidades que no existían previamente en las mismas condiciones.
Para las transferencias extranjeras, el acceso a las cuentas es crucial. Permite verificar a los beneficiarios económicos de las operaciones, realizar un seguimiento de los movimientos entre cuentas y, cuando se disponga de información, su destino. También puede permitir la búsqueda de vínculos entre un administrador bancario y las cuentas mantenidas por familiares o estructuras jurídicas conexas.
Familias y personas con poder de firma
Las investigaciones no deben cesar necesariamente en las cuentas que se celebren directamente en nombre de directores y oficiales. La labor realizada por la Fiscalía Financiera también se centró en la posibilidad de examinar las transacciones con cónyuges, hijos, directores de agencia o personas con autoridad de firma.
Esta ampliación responde a una dificultad clásica de las investigaciones financieras. Se puede efectuar un traslado a una persona que no sea la persona económicamente responsable de la transferencia. Por lo tanto, los investigadores deben reconstituir vínculos entre los titulares de cuentas, los propietarios beneficiosos y los que han ordenado o autorizado transacciones.
La existencia de una relación familiar o profesional obviamente no es evidencia de irregularidad. Sin embargo, puede justificar la verificación cuando es probable que una transacción financiera esté vinculada a una persona ya comprendida en el ámbito de la investigación. Sobre la base de estas conciliaciones, los tribunales pueden determinar si se han utilizado mecanismos para eludir las restricciones o ocultar la identidad del beneficiario real.
Los encargados de formular políticas también podrían participar
El caso podría ir más allá del sector bancario. Desde el comienzo de la crisis, las solicitudes de investigación de transferencias en el extranjero también se refieren a políticos, altos funcionarios y personas consideradas políticamente expuestas. Se podrían utilizar datos bancarios para verificar si algunas de estas personas realizaron movimientos significativos durante el período que se examina.
Una vez más, la mera existencia de una transferencia no hace posible concluir una infracción. Un funcionario político puede disponer legalmente de una cuenta en el extranjero o hacer una transferencia antes de que se apliquen las restricciones. La cuestión sería determinar el origen de los fondos, el momento de la transacción y las condiciones en que el banco lo ejecutó.
Sin embargo, una posible extensión de la investigación a los políticos daría otra dimensión al caso. La crisis bancaria libanesa es el resultado de una interacción prolongada entre el Estado, el Banco del Líbano y los bancos comerciales. Por lo tanto, examinar sólo a los administradores bancarios sin verificar las transacciones en beneficio de las personas con poder político dejaría una parte esencial de las corrientes financieras fuera del ámbito de investigación.
La cuestión de la devolución de fondos
Maher Cheaito ya había colocado la recuperación del capital en el centro de su acción. After his arrival at the head of the financial prosecutor’s office, steps had been taken to ensure that some persons who had transferred funds abroad during the crisis re-possed in Lebanon equivalent amounts, in the same currency.
Este enfoque plantea una cuestión diferente a la de la responsabilidad penal. Un procedimiento judicial debe determinar si se ha cometido un delito y quién puede responder por él. El retorno o la repatriación de fondos requiere, por su parte, establecer la base jurídica para exigir su regreso y las condiciones en que se pueda aplicar esta medida.
El tema es particularmente sensible para los solicitantes. Si se establecen transferencias privilegiadas o ilícitas, la cuestión ya no sería simplemente castigar a sus autores. También sería necesario determinar si las sumas podrían recuperarse y reintegrarse en el sistema financiero libanés, en particular cuando los beneficiarios o los bienes se encuentren en jurisdicciones extranjeras.
La cooperación internacional puede ser necesaria
Algunos de los capitales involucrados, por definición, han abandonado el territorio libanés. Cuando los fondos se han transferido a cuentas extranjeras, los jueces libaneses por sí solos no tienen todos los medios para identificar, bloquear o obtener su restitución.
Las solicitudes de asistencia judicial recíproca pueden ser necesarias. Permiten a un magistrado libanés solicitar información, documentos o, cuando se cumplan las condiciones legales, medidas cautelares sobre determinados activos.
Los procedimientos europeos en los últimos años en torno a Riad Salamé han demostrado que la cooperación judicial internacional puede utilizarse para rastrear los complejos circuitos financieros e identificar activos ubicados en varios países. Sin embargo, hay una lógica distinta en el caso de transferencias por parte de los gestores bancarios y cada transacción debe tener su propia base jurídica.
Por consiguiente, la capacidad del fiscal para documentar los hechos será decisiva. Cuanto más detallada sea la información proporcionada por el Banco del Líbano, más podrán los magistrados formular solicitudes específicas a sus homólogos extranjeros si la investigación revela elementos que podrían justificar la cooperación.
Los bancos enfrentan sus propias decisiones de 2019
Más allá de las sumas, la investigación trae al sector bancario de vuelta a la pregunta que ha envenenado sus relaciones con los depositantes durante casi siete años: ¿en qué base decidieron los bancos quién podía transferir su dinero y quién debería permanecer bloqueado?
Después de octubre de 2019, las instituciones impusieron gradualmente los techos de retiro y las restricciones a las transferencias internacionales. Estas medidas se aplicaron sin una ley general de control de capital para gran parte de la crisis. Las condiciones varían según bancos, cuentas y períodos.
Esta situación ha creado una diferencia fundamental entre los depositantes capaces de recaudar sus fondos y aquellos cuyos ahorros han permanecido inmovilizados. Si la investigación establece que los directores, oficiales, grandes accionistas o clientes preferidos han tenido acceso a las transferencias denegadas a otros, el tribunal tendrá que determinar si esta diferencia de trato era meramente una cuestión de decisiones comerciales de las instituciones o si constituía un incumplimiento de sus obligaciones y, en algunos casos, un delito penal.
Es en este terreno que las audiencias anunciadas toman su verdadera importancia. No sólo se preguntará a los banqueros sobre la existencia contable de una transferencia. Tal vez tengan que explicar los mecanismos de adopción de decisiones que permitieron su aplicación en el momento en que el sistema bancario comenzó a cerrarse con otros depositantes.
Siete bancos hoy, otras listas esperadas
La primera serie se entrega a la Fiscalía Pública, que abarca aproximadamente entre 45 y 50 administradores y altos funcionarios de siete bancos. Sin embargo, este número no constituye el ámbito definitivo de la investigación. Todavía se necesitan más datos, lo que significa que nuevas instituciones y personas podrían unirse al archivo.
También será necesario distinguir entre las diferentes etapas judiciales. Que se incluya en los datos transmitidos a la Fiscalía Pública no equivale a juicio. Ser convocado para una audiencia no significa que un cargo seguirá. The judge shall examine the documents, hear the persons concerned and determine, for each operation, whether the evidence gathered warrants further action.
Este procedimiento individualizado explica por qué los nombres se están volviendo tan importantes. Después de años de cifras globales y acusaciones colectivas contra el sector bancario, el caso está entrando en una fase en la que las responsabilidades pueden estar vinculadas a decisiones concretas. Las primeras audiencias deben identificar quién ordenó las transferencias, quién las autorizó, quién se benefició de ellas y qué criterios se llevaron a cabo.
Para los solicitantes, una pregunta que no ha sido contestada desde 2019
Por último, el alcance de la investigación va más allá de los que serán convocados. Desde 2019, los depositantes libaneses han tenido una parte considerable de las consecuencias del colapso bancario. Las cuentas en dólares estaban sujetas a restricciones, se hicieron retiros utilizando mecanismos sucesivos que imponían pérdidas variables y el valor real de una gran parte de los depósitos seguía siendo incierto.
Mientras tanto, la cuestión de las corrientes de capital antes y durante la crisis nunca recibió una respuesta exhaustiva. ¿Quién ha transferido dinero? ¿Cuánto? ¿Cuándo? ¿A qué destino? ¿Con qué permiso? Y sobre todo, ¿estas operaciones eran accesibles para todos los clientes en las mismas condiciones?
La labor que se está realizando en relación con los datos del Banco del Líbano puede proporcionar respuestas fácticas a esas preguntas. Sólo no resolverá la crisis bancaria o restaurará automáticamente los ahorros encerrados. Pero puede determinar si, en el momento en que el sistema cerró a sus depositantes, algunas personas con poder económico o bancario lograron poner su capital en refugio en condiciones a las que otros clientes ya no tenían acceso.
Las primeras audiencias que se celebrarán ante el fiscal general Maher Cheaïto son un nuevo paso. Aproximadamente 45-50 directores y altos funcionarios de siete bancos se incluyen en el primer conjunto de información ya proporcionada. Otras listas deben seguir. Por lo tanto, el siguiente reto es menos si el capital ha salido del Líbano — este hecho se ha establecido durante mucho tiempo— que identificar precisamente a los beneficiarios, las cantidades y los mecanismos que permitieron estas transferencias entre julio de 2019 y diciembre de 2023.