
El debate sobre los depósitos enmascara la cuestión más difícil
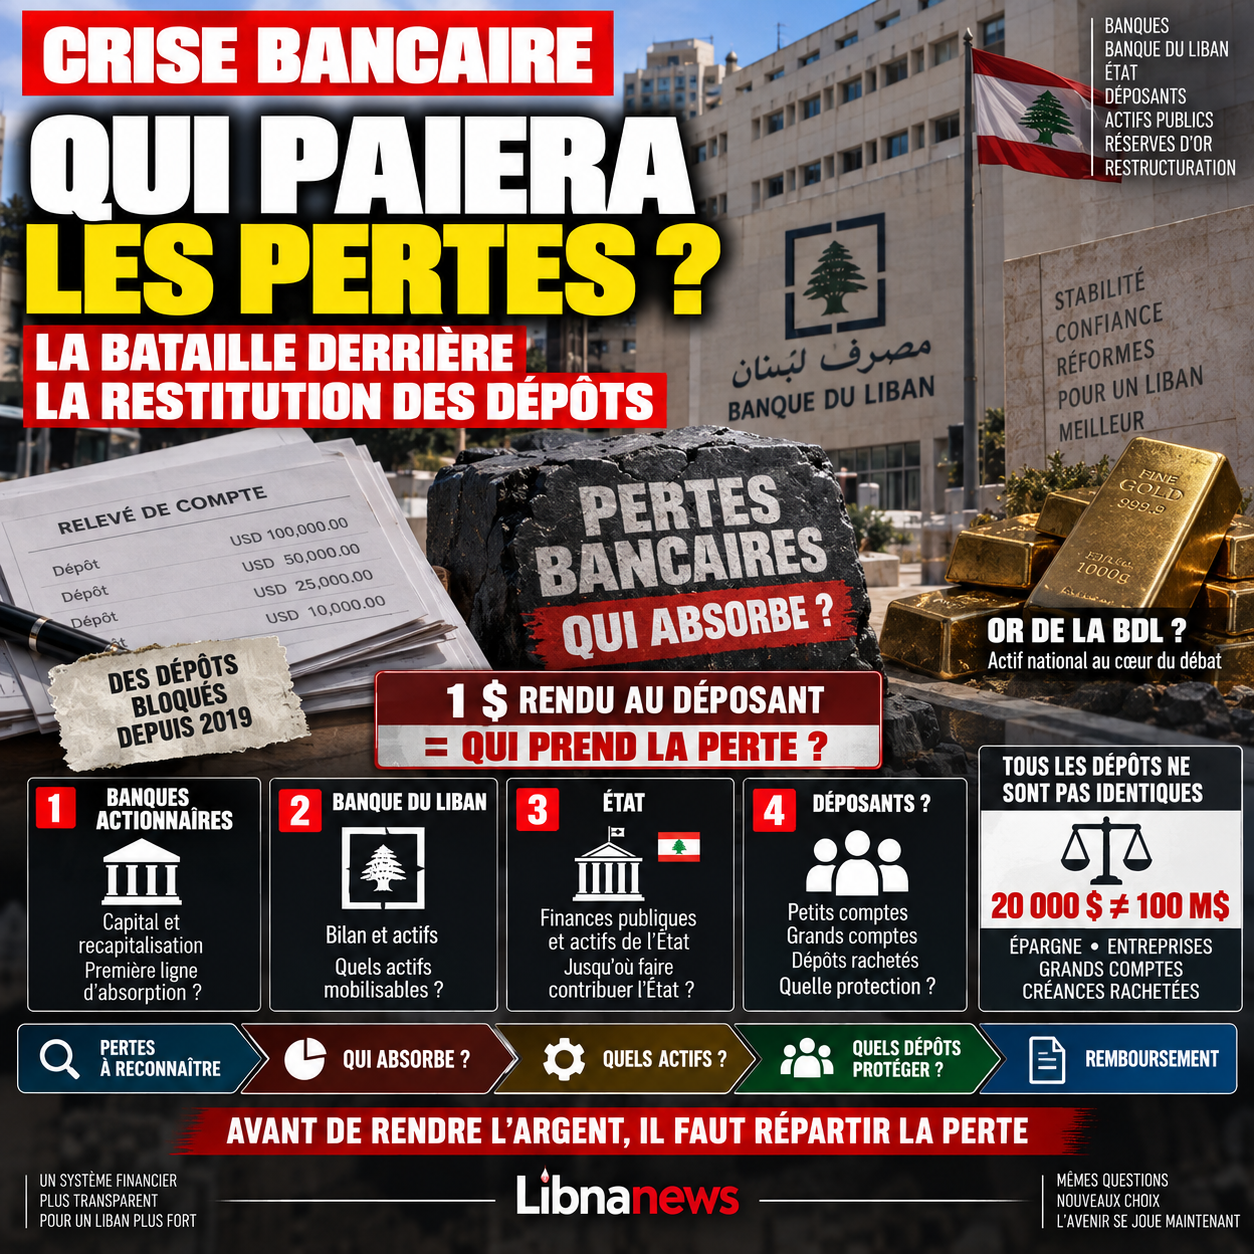
El debate sobre el proyecto de tratamiento de las pérdidas financieras se centra en una cuestión que es inmediatamente comprensible para los solicitantes: ¿cuánto se recuperarán y dentro de qué plazo? Sin embargo, el problema técnico y político más importante es la corriente de arriba. Antes de determinar cómo devolver los depósitos, el Líbano debe decidirque soportarán las pérdidas acumuladas en el sistema financiero, y en qué orden.
Esta jerarquía no es un detalle contable. Determina la distribución de varias decenas de miles de millones de dólares de pérdidas entre bancos y sus propietarios, el Banco del Líbano, el Estado y, en última instancia, los depositantes. Sin embargo, las pruebas examinadas en las fuentes del 23 de septiembre de 2026 indican que esta cuestión sigue siendo uno de los aspectos más sensibles del sistema que se está preparando.
El Gobierno de Nawaf Salam afirma que ha comenzado el proceso de elaboración de la « negocia financiera », junto con la reestructuración bancaria y el levantamiento del secreto bancario. El Primer Ministro presenta este texto como uno de los instrumentos necesarios para el regreso de los depósitos y la concertación de un acuerdo con el Fondo Monetario Internacional.
Pero devolver un depósito es sólo el último paso en el problema. En el pasado, es necesario determinar qué queda realmente en el sistema, reconocer las pérdidas, asignar las pérdidas y decidir qué activos pueden financiar los reembolsos. Mientras esta secuencia no esté claramente definida, una promesa de restitución puede simplemente cambiar las pérdidas de un balance a otro.
El mecanismo de crisis explica por qué la distribución es tan conflictiva
En los años anteriores a 2019, los bancos comerciales atraían grandes depósitos en dólares. A continuación, se colocó una parte considerable de esos recursos con el Banco del Líbano. El banco central utilizó directa o indirectamente estas monedas para financiar el sistema económico, apoyar la libra, satisfacer las necesidades externas y apoyar la financiación estatal.
Cuando las entradas de capital secaron, el mecanismo dejó de funcionar. Los bancos todavía tenían grandes deudas en el Banco del Líbano en sus libros. Los depositantes todavía tenían reclamaciones legales en bancos. Pero las monedas correspondientes a una gran parte de estas obligaciones ya no estaban disponibles.
Es el corazón de la brecha financiera.
Por lo tanto, el problema no puede resolverse simplemente ordenando a los bancos devolver el dinero. Para pagar plenamente a sus clientes, ellos mismos deben recuperar todas sus deudas del Banco del Líbano. El banco central, a su vez, no puede cumplir todas estas obligaciones sin tener los activos correspondientes ni transferir parte de la carga al Estado.
Así que cada solución posible conduce a alguien.
Si el banco paga, sus accionistas y equidad se ven afectados. Si el Banco del Líbano absorbe la pérdida, debe reestructurarse su balance. Si el Estado interviene, el cargo se transfiere al contribuyente y a las finanzas públicas. Si ninguno de estos niveles es suficiente, el solicitante eventualmente llevará parte del déficit.
La batalla política es precisamente sobre el orden en que deben buscarse estos bolsillos.
Los accionistas bancarios son normalmente la primera línea
En una reestructuración bancaria tradicional, los propietarios de bancos soportan pérdidas ante los depositantes ordinarios. El capital existe precisamente para absorber los choques.
Esta lógica es simple. Un accionista invierte en una empresa para beneficiarse de sus ganancias cuando opera. A cambio, conlleva el riesgo de perder su inversión cuando la empresa se vuelve insolvente.
Aplicado en el Líbano, este principio implica que los fondos existentes de los bancos deben ser utilizados antes de que se imponga una pérdida a los depositantes.
Pero la pregunta se vuelve más complicada. ¿Cuál era el valor real de la equidad bancaria después del colapso de la libra? ¿Qué activos todavía pueden ser valorados? ¿Algunos accionistas tienen la capacidad de inyectar nuevo capital? Y sobre todo, ¿debería un banco incapaz de recapitalizar seguir existiendo?
Es aquí donde el proyecto de reestructuración bancaria se une directamente al de las pérdidas financieras.
Un banco viable puede ser recapitalizado y seguir operando. Un banco cuyas pérdidas excedan mucho de los activos disponibles normalmente debe ser reestructurado, fusionado, vendido o liquidado de forma ordenada.
El mantenimiento artificial de todos los bancos en funcionamiento equivale a retrasar el reconocimiento de las pérdidas.
La cuestión del capital que sale antes y durante la crisis sigue siendo una necesidad
La responsabilidad de los accionistas no se limita al valor actual de sus intereses.
Desde 2019, ha habido una pregunta regular: ¿algunas accionistas, directores, oficiales o personas políticamente expuestas han transferido cantidades significativas al extranjero en un momento en que el acceso de otros depositantes a sus cuentas se hizo progresivamente imposible?
Por supuesto, no todas las salidas de capital son ilegales. El Líbano no ha adoptado inmediatamente el control oficial de capital. Por lo tanto, una persona puede hacer una transferencia legal mientras que posiblemente se beneficie del acceso bancario que otros clientes ya no tienen.
El problema es el de la igualdad de trato y, en algunos casos, el origen de los fondos.
Los procedimientos judiciales en el Líbano y Europa revisten especial importancia aquí. Examinan diversos movimientos financieros que involucran a ex funcionarios, banqueros, intermediarios e instituciones. No conducen a la conclusión de que todas las transferencias en disputa deben recuperarse. Sin embargo, muestran que la reestructuración del sistema no puede separarse por completo de la búsqueda de activos que habrían abandonado el país en condiciones de disputa.
Para los depositantes, el principio es políticamente obvio: sería difícil aceptar una reducción de sus activos antes de que se examinaran las responsabilidades de los propietarios y administradores del sistema.
El Banco del Líbano concentra la mayor parte del problema
Incluso una contribución máxima de los accionistas bancarios probablemente no sería suficiente para llenar la brecha. El corazón de las pérdidas radica en la relación entre los bancos comerciales y el Banco del Líbano.
Durante años, los bancos han colocado una parte considerable de su liquidez con el banco central, atraído en particular por altos rendimientos. Estas transacciones crearon grandes reclamaciones bancarias en el Banco del Líbano.
La pregunta entonces se hace: ¿qué vale esta deuda hoy?
Si se reconoce plenamente, el Banco del Líbano debe encontrar los bienes necesarios para reembolsarlo. Si se reduce, los bancos tienen una pérdida adicional, que luego se pasa a su propio balance y por lo tanto a su capacidad de reembolsar a los depositantes.
Así pues, la reestructuración del Banco del Líbano es inseparable de la de los bancos.
El gobernador Karim Souaid hereda un balance profundamente afectado por las operaciones acumuladas en años anteriores. La nueva administración debe conservar simultáneamente las reservas disponibles, reconstruir la credibilidad de la institución y participar en la liquidación de las obligaciones históricas.
Utilizar los activos actuales del banco central para reembolsar los antiguos depósitos sin limitación crearía otro problema: privar al futuro sistema monetario de sus reservas.
Así que el debate no es sólo sobre lo que tiene el Banco del Líbano. Se centra en lo que puede movilizarse sin comprometer su función futura.
Inevitablemente de vuelta a la discusión
Las reservas de oro son uno de los activos más visibles del Banco del Líbano. Su alto valor conduce regularmente a proponer su uso para ayudar a resolver las pérdidas.
Esta solución parece atractiva porque convierte los activos para dormir en una fuente de reembolso.
Es mucho más complejo en la práctica.
Es una reserva nacional y su uso está legalmente regulado. Venderlo para financiar pérdidas bancarias sería principalmente convertir un activo colectivo a largo plazo en un pago inmediato para hacer frente a las consecuencias de una crisis pasada.
Por lo tanto, la elección es política y financiera.
Si se utilizan reservas de oro, es necesario determinar qué generación soporta la pérdida de este activo y a quién beneficia precisamente su liquidación. Si no lo son, deben encontrarse otros recursos.
El mismo debate se refiere a los demás activos del Banco del Líbano y a los intereses o propiedades que puedan valorarse.
El riesgo es construir un plan de reembolso de activos cuya venta sea legalmente, política o económicamente difícil.
¿Puede el estado ser responsable de la diferencia?
Esta es la otra gran batalla.
Parte del sistema bancario considera que el Estado tiene una responsabilidad importante porque una fracción de los recursos financieros se han utilizado directa o indirectamente para financiar sus déficits. Según esta lectura, el Tesoro debería participar en el tratamiento de las pérdidas.
El razonamiento opuesto señala que la transferencia de pérdidas bancarias al Estado en última instancia equivale a pagarlas por toda la población.
El Estado no tiene una reserva de dinero fuera de la empresa. Sus recursos provienen de impuestos, activos públicos y ingresos futuros.
Por consiguiente, una hipótesis presupuestaria masiva convertiría una pérdida financiera ya incurrida en deuda pública o en futuros gravámenes.
Esta cuestión se vuelve particularmente sensible cuando se mencionan los activos del Estado.
La tierra pública, las empresas públicas o los ingresos futuros pueden asignarse teóricamente a un mecanismo de reembolso. Pero tal solución significa que los bienes pertenecientes colectivamente al Líbano se utilizan para reparar las pérdidas de un sistema bancario que no todos los ciudadanos se han beneficiado de la misma manera.
Por ello, se resiste regularmente la fórmula de crear un fondo financiado por activos públicos.
No todos los depósitos son el mismo problema
Otra cuestión fundamental se refiere a la distinción entre solicitantes.
Tratar una cuenta de ahorro de $20,000 de la misma manera y un depósito de varios cientos millones crearía una distribución muy diferente de las pérdidas.
Las normas de resolución bancaria generalmente tratan de proteger más a los pequeños depositantes. Los acreedores grandes pueden estar más expuestos cuando los activos ya no son suficientes.
Pero la crisis libanesa tiene una peculiaridad: durante años, el sistema bancario fue presentado como seguro, mientras que no se aplicó un mecanismo de resolución ordenada en el momento del colapso.
Muchos solicitantes grandes son también empresas. Reducir enérgicamente sus activos puede causar quiebras, eliminar empleos o prevenir inversiones.
Por lo tanto, el tamaño del depósito debe distinguirse de la naturaleza de su titular.
Una familia que ha vendido bienes raíces puede tener un alto depósito sin ser un inversor financiero. Una empresa puede mantener su dinero en el banco para pagar a sus proveedores. Un fondo o un inversor profesional está en una situación diferente.
Por lo tanto, una ley seria debe definir sus categorías con mucha más precisión que la oposición entre los solicitantes « pequeños » y « grandes ».
Los intereses pagados antes de 2019 también pueden entrar en el debate
Otra cuestión delicada es el rendimiento muy alto propuesto antes de la crisis.
Algunos depósitos se beneficiaron de tasas de interés mucho mayores que las disponibles en los mercados internacionales. Estos retornos fueron uno de los instrumentos utilizados para atraer dólares al sistema.
¿Debería considerarse que todo interés acumulado es una deuda idéntica al capital original?
La respuesta no es obvia.
Un depositante puede legítimamente argumentar que ha aceptado la oferta contractual de un banco y que no tiene ninguna responsabilidad por la política monetaria que permitió ese retorno.
Por el contrario, en una reestructuración en que los activos son insuficientes, el tratamiento de intereses excepcionalmente elevados puede convertirse en un instrumento para reducir la brecha sin afectar al capital inicial de la misma manera.
Esta distinción puede ser mil millones.
Por lo tanto, es mucho más importante que algunos debates secundarios que ocupan el debate público.
Los depósitos procesados después de 2019 siguen siendo una categoría diferente
La crisis también creó varios tipos de dólares bancarios.
Después de 2019, los depósitos fueron comprados y vendidos con descuentos significativos. Un inversionista podría adquirir una reclamación bancaria de 100.000 dólares por una fracción de su valor nominal.
Si la ley entonces paga estos 100.000 dólares a su valor total, el comprador realiza un beneficio considerable financiado por el mecanismo de resolución.
Por lo tanto, es necesario distinguir al solicitante original del que posteriormente compró una reclamación de corte de pelo.
La fecha de adquisición, el precio pagado y el origen del depósito pueden ser decisivos.
Este es un ejemplo de por qué un simple umbral de reembolso no es suficiente para resolver la crisis.
Dos cuentas con el mismo equilibrio pueden corresponder a realidades económicas completamente diferentes.
El riesgo real es asignar pérdidas antes de reconocerlas
El Líbano pasó varios años discutiendo la crisis sin adoptar un reconocimiento definitivo y consensual de todas las pérdidas.
Sin embargo, este es el primer paso en cualquier resolución.
Es necesario establecer el valor real de los activos de los bancos, sus reclamaciones en el Banco del Líbano, sus obligaciones, los activos movilizables y cualquier bono del gobierno.
Sin un balance consolidado creíble, la distribución puede ser manipulada por las suposiciones hechas.
Una valoración optimista de los activos reduce artificialmente la pérdida hoy, pero corre el riesgo de crear un nuevo agujero mañana. La valoración excesivamente pesimista puede, por el contrario, imponer inmediatamente mayores pérdidas de lo necesario.
Por lo tanto, la función de las auditorías es fundamental.
La reestructuración no puede basarse únicamente en negociaciones políticas entre el Estado y los bancos. Debe basarse en una evaluación lo suficientemente fuerte para soportar los desafíos.
El orden de las pérdidas es la ley real de la crisis
El centro del mecanismo futuro puede resumirse finalmente por una sucesión de preguntas.
¿Qué parte debe ser absorbida primero por la capital de los bancos? ¿Qué accionistas deben recapitalizar sus instituciones? ¿Qué bancos siguen siendo viables? ¿Qué activos se pueden recuperar en procedimientos judiciales? ¿Qué parte de sus compromisos puede reconocer el Banco del Líbano? ¿Qué activos del banco central pueden ser movilizados? ¿Hasta dónde puede el Estado contribuir sin transferir pérdidas a los contribuyentes? ¿Qué depósitos deben estar completamente protegidos? ¿Cómo hacer frente a grandes cuentas, intereses excepcionales y créditos adquiridos a precios reducidos después de la crisis?
El orden en que se decidirán estas preguntas determinará quién pagará realmente.
Por lo tanto, el debate público se centró exclusivamente en el número de años necesarios para devolver los depósitos es insuficiente. Se puede anunciar un calendario de reembolso sin definir claramente la fuente de dinero.
La verdadera elección política es antes del primer pago.
Consiste en decidir si las pérdidas serán sufragadas primero por quienes poseían y administraban las instituciones financieras, por el balance del Banco del Líbano, por los bienes públicos o por los propios depositantes.
Mientras no se establezca explícitamente esta jerarquía, la promesa de devolver los depósitos sigue siendo incompleta. Detrás de cada dólar prometido a un depositante sigue siendo la misma pregunta, la que seis años de crisis todavía no se han resuelto definitivamente:¿en qué balance se tomará este dólar, y quién aceptará la pérdida correspondiente?