

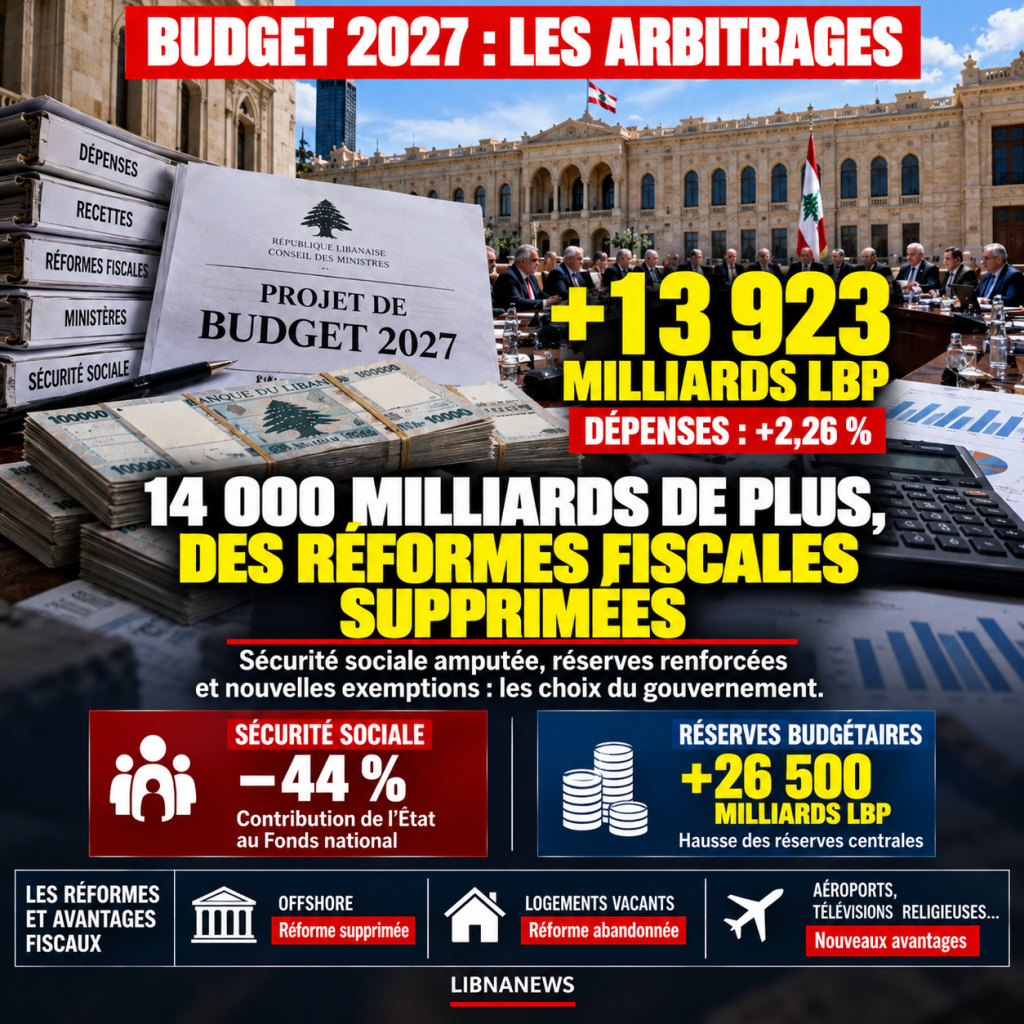
El gobierno aumenta el gasto y reduce el gasto de varios departamentos
El Consejo de Ministros ha cambiado sustancialmente el proyecto de presupuesto 2027 presentado por el Ministro de Finanzas Yassine Jaber. La comparación entre el texto original y la versión modificada en el primer período de sesiones de octubre revela varios cambios importantes. El gasto está aumentando en casi 13.923 millones de libras esterlinas, mientras que las medidas fiscales para ampliar los ingresos gubernamentales están desapareciendo. Paralelamente, el Gobierno introduce nuevas exenciones, en particular para las televisiones religiosas, el aeropuerto de Qlayaat y algunas operaciones relacionadas con el aeropuerto de Beirut.
El gasto total aumentó de 614.945 millones de libras esterlinas a 628.868 millones de libras esterlinas, lo que representa un aumento del 2,2%. Sin embargo, este aumento no beneficia uniformemente a los departamentos. La mayoría de las consignaciones adicionales se concentran en las reservas presupuestarias. Aumentan en 26.500 millones de libras a unos 49.800 millones de libras. El cambio más dramático es la reserva de asignación, que aumenta de 5.500 millones a 37.500 millones de libras, o 32.000 millones de libras.
Al mismo tiempo, varios departamentos están viendo disminuir sus consignaciones. Las reducciones incluyen obras públicas y transporte, asuntos sociales, telecomunicaciones, cultura y trabajo. El presupuesto de este último está aumentando de alrededor de 17.500 millones de libras a 10.200 millones de libras. Así pues, la disminución es de 7.300 millones, es decir, casi el 42% de su sobre inicial.
Estos arbitrajes alteran significativamente la distribución del gasto público. El gobierno aumenta las reservas centrales al tiempo que reduce las consignaciones asignadas directamente a varias administraciones. Los documentos presupuestarios examinados no especifican plenamente las condiciones en que se utilizarán las reservas adicionales.
La financiación de la seguridad social se reduce gravemente
El Fondo Nacional de Seguridad Social es uno de los organismos afectados por las enmiendas. La contribución del Estado a sus gastos está aumentando de alrededor de 16 500 mil millones a 9 200 mil millones de libras. Esta reducción de 7.300 millones de dólares representa casi el 44% de la cantidad prevista inicialmente.
Una segunda disminución se refiere al reembolso de las deudas acumuladas del Estado al Fondo. El pago anual previsto, fijado inicialmente en 3.600 millones de libras esterlinas, se reduce a 312.100 millones de libras. La reducción alcanzó así casi el 91%. En consecuencia, el presupuesto enmendado prevé un reembolso mucho menor que en la primera versión.
También se está modificando la financiación de la rama de la enfermedad y la maternidad. Parte de la contribución pública se retirará de las consignaciones para la seguridad social. Sin embargo, la cantidad correspondiente se vuelve a incorporar en el presupuesto del Ministerio de Salud para financiar la compra de medicamentos para el asegurado. Por consiguiente, se trata de una transferencia de consignaciones entre dos destinos presupuestarios.
Por otra parte, el programa de atención primaria de la salud se está reduciendo en unos 900 millones de libras esterlinas. Esta disminución se refiere a un esquema separado dedicado al acceso a la atención básica.
Los cambios en la seguridad social merecen especial atención. Combinan una reducción de las contribuciones directas, una transferencia de fondos al Ministerio de Salud y una fuerte disminución del pago de deudas públicas. Estas decisiones no tienen necesariamente las mismas consecuencias contables o operacionales.
Las empresas offshore conservan su ventaja sobre los derechos de herencia
Una de las principales reformas eliminadas se refiere a la tributación de empresas offshore. En su versión original, el Ministerio de Finanzas introdujo la sección 24 para enmendar el tratamiento tributario de las acciones de estas empresas.
Hasta la fecha, la transferencia de propiedad de las acciones de las empresas offshore, incluso por sucesión, se ha beneficiado de exenciones respecto de los derechos de transferencia y herencia y ciertas regalías asociadas. El Departamento propuso someter estas acciones al régimen tributario aplicable a otras empresas de capital. También respondió a las recomendaciones del Fondo Monetario Internacional.
El Consejo de Ministros ha suprimido por completo el artículo 24. Por lo tanto, las exenciones existentes se conservan en la versión modificada.
Sin embargo, se retuvieron los artículos 22 y 23. En particular, permiten a las empresas interesadas fijar su capital en dólares o euros y establecer un impuesto anual plano de 200 millones de libras.
El resultado es preciso: se mantienen las disposiciones que facilitan el funcionamiento de estas empresas, mientras que se abandona la medida para aproximar su tributación con la de otras empresas.
Viviendas vacantes: un tercer intento de reforma abandonada
The Government has also abolished Article 37, on the tax treatment of unoccupied residential apartments.
El Departamento de Finanzas propuso limitar en el tiempo el régimen tributario aplicable a estas propiedades. La duración prevista fue de tres años para edificios construidos por los desarrolladores y un año para otros edificios.
El objetivo era fomentar la venta y el alquiler de viviendas para aumentar la oferta de vivienda disponible. In particular, the mechanism aimed to prevent some owners from maintaining unoccupied housing on a sustainable basis while benefiting from favourable tax treatment.
La supresión del artículo 37 puso fin a este intento con arreglo al proyecto actual. Ya se habían presentado dos iniciativas similares en la preparación de los presupuestos de 2017 y 2022, pero no tuvieron éxito.
Por lo tanto, el expediente revela una dificultad continua para cambiar la tributación de la vivienda vacante. El texto 2027 ofrece una nueva oportunidad para introducir un límite de tiempo. Desaparece de la versión modificada.
Los excedentes en los puertos de Trípoli, Saida y Tiro escapan al traslado obligatorio al Tesoro
El artículo 62 suprimido por el Consejo de Ministros se refiere a los ingresos portuarios. El Ministerio de Finanzas propuso que se enmendara el artículo 37 de la Ley de Finanzas de 2020 para extender a los puertos de Trípoli, Saida y Tiro la obligación de transferir excedentes financieros al Tesoro.
El mecanismo preveía la primera deducción de sueldos, remuneración y gastos de funcionamiento. The balance was then transferred to the Consolidated Revenue Fund account and subject to public financial control procedures.
En el memorando explicativo, el departamento señaló que esos puertos tenían importantes excedentes. Señaló, entre otras cosas, que sus ingresos se habían recibido en dólares desde 2022. Por consiguiente, se consideró que los fondos adicionales eran recursos públicos que debían incluirse en el presupuesto.
La supresión del artículo 62 impide la ampliación de este mecanismo a los tres puertos interesados. Sin embargo, el texto inicial también habría facilitado la frecuencia de las transferencias al puerto de Beirut.
Por consiguiente, los excedentes de los puertos de Trípoli, Saida y Tiro no estarán sujetos a esta nueva obligación en el presupuesto enmendado. La cantidad exacta de recursos no se cuantifica en los temas consultados.
Televisión religiosa: una exención del IVA y una posibilidad de reembolso retroactivo
El Consejo de Ministros presentó dos disposiciones a favor de los establecimientos de televisión pertenecientes a comunidades religiosas reconocidas oficialmente.
Article 44 provides for an exemption from value added tax for their non-commercial religious media activities. Esta exención está condicionada a la ausencia de publicidad comercial.
El artículo 49 añade una medida separada. Autoriza, de manera excepcional y por un solo tiempo, la presentación de una solicitud de reembolso de todo el IVA pagado desde el 1 de enero de 2023.
Esta segunda disposición es particularmente importante. No se trata sólo de obligaciones fiscales futuras. También abre la posibilidad de recuperar sumas ya pagadas.
Los documentos no especifican la cantidad total de posibles reembolsos. Por lo tanto, no permiten una estimación de su costo para el Tesoro. Por otra parte, ambas secciones crean una ventaja fiscal identificable para una clase específica de establecimientos.
Qlayaat: Cuatro años de beneficios fiscales para atraer aerolíneas
El proyecto enmendado también presenta el artículo 63, relativo al Presidente del aeropuerto René Moawad de Qlayaat, en Akkar.
Esta disposición ofrece beneficios para las aerolíneas que abrirán nuevas rutas comerciales regulares hacia o desde ese aeropuerto. Las medidas se aplicarán desde el comienzo de su operación comercial regular.
El plan prevé una exención del 100% de los cargos por estacionamiento, aterrizaje, iluminación, uso de instalaciones de navegación y servicios durante los dos primeros años. La exención se reducirá a 50% en los años tercero y cuarto.
El texto también prevé exenciones aduaneras para equipos y sistemas destinados a la seguridad y el funcionamiento del aeropuerto. Los impuestos de salida de pasajeros con Qlayaat se reducirían en un 50%, con sujeción a las condiciones establecidas en la disposición.
Estas medidas tienen por objeto reducir los costos operativos de las empresas que puedan servir al nuevo aeropuerto. However, they constitute revenue which the State would agree to give up temporary in order to encourage commercial activity.
Aeropuerto de Beirut: indemnización financiera para el Grupo Middle East Airlines
Article 77 introduces a financial mechanism for two separate companies: Middle East Airlines, a national airline, and Middle East Airports Services, which provides services related to Beirut airport.
La disposición permite una indemnización entre las sumas adeudadas por el Estado a los Aeropuertos del Oriente Medio Servicios para el mantenimiento, la rehabilitación y el funcionamiento del aeropuerto y las sumas adeudadas al Estado por Middle East Airlines para cargos y cargos por uso de instalaciones del aeropuerto.
Así pues, el mecanismo permite la conciliación de dos categorías de créditos por cobrar. Por un lado, se incluyen las obligaciones financieras del Estado con el proveedor de servicios al aeropuerto. Por otro lado, aparecen los cargos de aerolínea.
Esta compensación no constituye necesariamente la cancelación de la deuda. Permite que se cumplan las obligaciones recíprocas de conformidad con los procedimientos establecidos en el texto.
La apuesta financiera dependerá de las cantidades realmente reconocidas en ambas partes. No se especifican en la información disponible. However, Article 77 introduces a special provision concerning financial relations between the State and the two companies.
Propiedades marítimas: cuatro meses adicionales para regularizar ciertas ocupaciones
El Consejo de Ministros añadió cuatro artículos, de 67 a 70, relativos a la ocupación del dominio marítimo público.
Estas disposiciones incluyen un nuevo período excepcional de regularización. Las personas que ocupan tierras en el ámbito marítimo público antes del 1o de enero de 1994, sin haber presentado una solicitud de regularización, tendrán otros cuatro meses para presentar su caso.
Al mismo tiempo, el texto prevé sanciones más severas para ocupaciones irregulares más recientes. Las multas adicionales podrían ser hasta cinco veces la tasa anual de ocupación.
Los delincuentes también pueden ser obligados a eliminar las instalaciones irregulares a su propio costo.
Por lo tanto, el esquema combina dos orientaciones. Proporciona tiempo adicional para algunos ex ocupantes, al tiempo que fortalece las sanciones contra delitos más recientes.
Importaciones: un impuesto reducido pero transferido a proveedores privados
Otra enmienda se refiere a la certificación de certificados de origen y facturas comerciales.
En el proyecto inicial del Ministerio de Finanzas, el artículo 56 prevé la certificación por los consulados libaneses con una tasa de cuatro por mil del valor de las mercancías.
El Gobierno ha sustituido esta disposición con el artículo 55. La certificación podría llevarse a cabo ahora por los órganos contratantes con el Consejo Superior de Aduanas, contra la remuneración que no exceda el valor de las mercancías.
Por lo tanto, el cambio reduce la tasa máxima del impuesto, pero también modifica su beneficiario. En lugar de ser recogido por los consulados en beneficio de las finanzas públicas, se pagaría la remuneración a los proveedores privados.
Los importadores podrían incorporar este costo en sus precios de venta. Por consiguiente, la medida tendría diferentes consecuencias para las finanzas públicas, las empresas de certificación y los consumidores.
Aviones privados y yates: nuevos cargos
El presupuesto enmendado también prevé nuevos gravámenes sobre ciertas actividades de lujo.
Los aviones privados estarían sujetos a un cargo anual de entre 5.000 y 40.000 dólares, dependiendo de su peso. También se aplicaría un impuesto de 1.000 dólares a ciertas rutas internacionales realizadas por aeronaves privadas de conformidad con las condiciones establecidas en el artículo 72.
El artículo 71 presenta cargos anuales sobre yates de lujo y artesanía de placer registrada en el Líbano. La cantidad variará dependiendo de la longitud de los barcos.
Estos nuevos ingresos se suman a los cambios en los permisos de trabajo, las certificaciones administrativas, ciertas actividades de seguros y multas relacionadas con delitos sin tabaco.
Por lo tanto, el Gobierno ha optado por aumentar varios gravámenes específicos, manteniendo ciertas exenciones y abandonando medidas para ampliar la base tributaria.
Los cambios en el presupuesto 2027 proporcionan así un marco claro para el arbitraje. Las empresas offshore conservan su ventaja sobre los derechos de herencia. La vivienda vacante no está cubierta por la reforma propuesta. Los puertos de Trípoli, Saida y Tiro no se integran en el nuevo mecanismo de transferencia de excedentes. Al mismo tiempo, las televisiones religiosas reciben ventajas fiscales, Qlayaat recibe incentivos y se crea un mecanismo de compensación para actividades relacionadas con el aeropuerto de Beirut. La financiación para varios ministerios y la seguridad social está disminuyendo, mientras que las reservas presupuestarias están aumentando considerablemente.
Esas disposiciones figuran en el proyecto enmendado examinado al 20 de octubre de 2026. No deben confundirse con una ley financiera final.

Comentarios