El cambio en el régimen inflacionario desde 2019
Para entender por qué la vida sigue siendo cara en el Líbano en 2026, primero debemos evitar tratar los últimos siete años como un solo período inflacionario. El país ha pasado por varios regímenes sucesivos. El primero fue el colapso monetario y financiero. La segunda fue la abolición de las subvenciones y la corrección de los aranceles administrados. El tercero es la dolarización y estabilización de tipos de cambio. La guerra de 2026 añadió un nuevo choque de suministro a una economía que aún no había reparado sus bancos, electricidad e infraestructura.
En 2019, la economía seguía operando oficialmente alrededor de 1.507,5 libras por dólar. Esta tasa sólo podría mantenerse a través de las entradas de capital, las reservas del Banco del Líbano y un sistema bancario que recicló gran parte de sus recursos al banco central y al Estado. Cuando las entradas de capital secaron, la crisis de la balanza de pagos se convirtió en una crisis bancaria y luego en una crisis monetaria. Las restricciones informales sobre depósitos destruyeron la confianza y la demanda de dólares explotaron.
En 2020, la inflación anual alcanzó alrededor del 84,9%. En 2021 superó el 154 por ciento. En 2022 alcanzó aproximadamente el 171% y el 221% en 2023. Durante esta fase, el tipo de cambio es el principal canal de transmisión. Una economía que importa su combustible, gran parte de sus alimentos, sus medicamentos, su equipo y muchos insumos ve que cada depreciación pasa rápidamente a precios.
Pero el aumento no es sólo del tipo de cambio. El sistema de subvenciones está empezando a desmantelarse. Los combustibles, ciertos medicamentos y otros productos ya no pueden financiarse de forma sostenible con reservas de divisas. The disappearance of these mechanisms transfers to the consumer a cost that was previously borne by the Bank of Lebanon or the public sector. Esto se puede llamar inflación de transición: el precio pagado aumenta marcadamente incluso cuando el costo mundial del producto no ha aumentado en las mismas proporciones.
La misma lógica se aplica a los aranceles públicos. Cuando la electricidad, las telecomunicaciones o ciertos derechos administrativos permanecen fijos en libras mientras la moneda colapsa, su valor real desaparece. Su posterior mejora produce un fuerte aumento estadístico. Este aumento es doloroso para el hogar, pero también corresponde a la recuperación de un precio que había dejado de cubrir su costo.
A partir de 2023, el tipo de cambio se estabiliza gradualmente alrededor de 89.500 LL por dólar. La dolarización está acelerando. Cada vez más precios privados, alquileres, servicios y remuneración se expresan directa o indirectamente en dólares. Esta transformación reduce enormemente el mecanismo clásico de cambio de precio: una empresa que ya razona en dólares ya no necesita cambiar sus precios diariamente para anticipar una nueva depreciación de la libra.
Por eso 2026 es una prueba particularmente interesante. Si el tipo de cambio es estable y los precios son ampliamente dolarizados, la inflación del 15% al 20% ya no puede explicarse principalmente por moneda. Debemos examinar el petróleo, el flete, el seguro, la guerra, los costos domésticos en dólares, la tributación, la energía privada y especialmente la estructura financiera de la economía.
La cifra de 2026 de julio resume esta transformación: la inflación sigue siendo del 15,69% durante un año, a pesar de la estabilidad de los tipos de cambio. Antes de la escalada regional, el Banco Mundial preveía un retorno de un dígito a la inflación. Después del choque en marzo, proyectaba un promedio de 17,5% durante el año. La moneda ya no es el motor único; el costo real de operar la economía se vuelve central.
Un plazo útil para separar las causas
| Período | Mecanismo de remoción de minas | Impacto en los precios |
| 2019-2020 | Crisis bancaria y comienzo de la depreciación | Transferencia rápida de tipos de cambio a las importaciones |
| 2021-2022 | Depreciación + eliminación gradual de subvenciones | Inflación monetaria y transición |
| 2023 | Pico de inflación y estabilización gradual del tipo de cambio | Final progresivo de la espiral cambial |
| 2024-2025 | Dólarización y corrección de los precios internos | Inflación en dólares y servicios |
| 2026 | Gastos de guerra, petróleo, flete, seguros y estructurales | Nuevo choque de suministro a pesar del tipo de cambio estable |
Qué medir: precio nominal, precio económico y poder adquisitivo
Un precio se puede comparar de tres maneras diferentes y cada respuesta una pregunta diferente. El precio nominal en los libros muestra la magnitud de la crisis monetaria. Es esencial entender lo que le pasó a un empleado cuyo ingreso se fijó en libras. Pero se vuelve engañoso cuando uno quiere saber si el bien en sí se ha convertido en cien veces más caro económicamente.
El precio en dólares ayuda a neutralizar gran parte del impacto monetario. Es especialmente útil para combustibles importados, energía y bienes. Pero todavía hay que tener en cuenta los subsidios. Un precio de 2019 convertido en dólares a la tasa oficial no es necesariamente un precio de mercado comparable al precio no subvencionado de 2026.
El tercer indicador es el costo real para el hogar. No sólo pregunta cuánto cuesta el producto, sino qué parte de los ingresos desechables absorbe. Es esta medida que hace posible hablar seriamente sobre el poder adquisitivo. Una suscripción, gasolina completa o una factura eléctrica de $100 no tiene el mismo significado para un hogar con $500 mensuales y un hogar con $5,000.
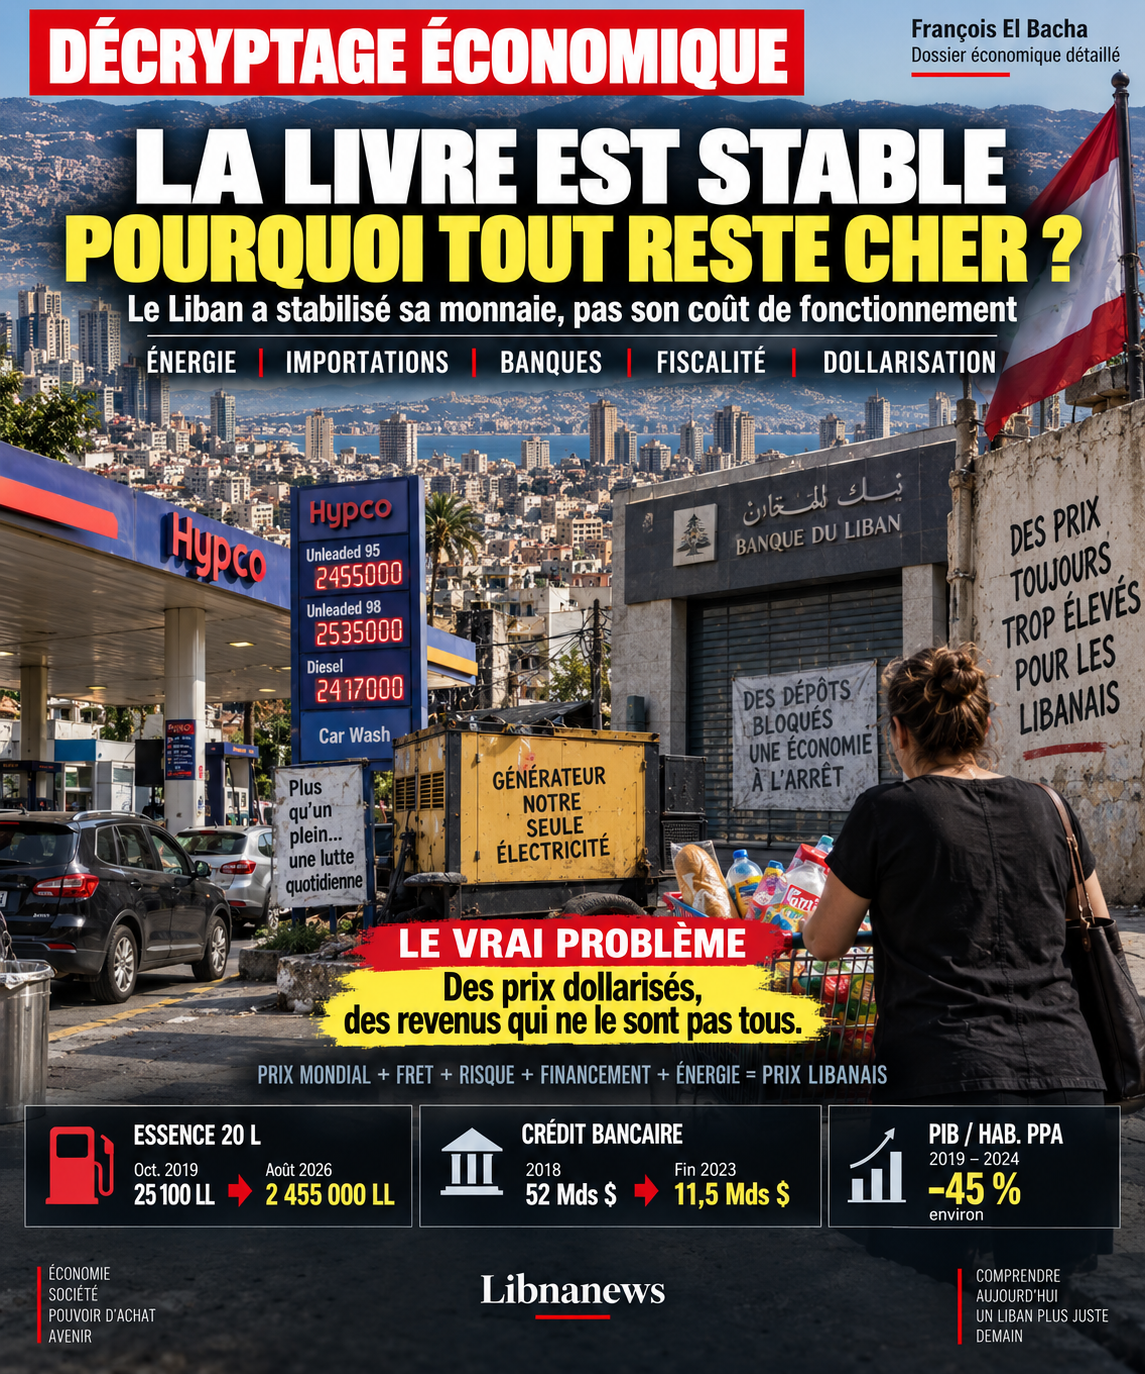
La paridad de poder adquisitivo extiende esta lógica a la comparación internacional. El PIB per cápita del Líbano en PPP aumentó de aproximadamente $21,710 en 2019 a alrededor de 11.918 en 2024, una disminución de casi 45%. Incluso corrigiendo las diferencias en los niveles de precios entre los países, la verdadera disminución económica sigue siendo masiva.
Esta contracción es esencial para entender la vida cara. El Líbano ha acercado gradualmente muchos precios a las referencias internacionales en dólares, mientras que el ingreso per cápita real no se ha recuperado a su nivel de precrisis. En otras palabras, la estandarización de precios ha sido mucho más rápida que la estandarización de ingresos.
Este promedio también oculta grandes diferencias. Un empleado privado pagado en dólares, un hogar que recibe transferencias de la diáspora, un funcionario público pagado principalmente en libras, y un pensionista no experimenta la misma inflación real. La dolarización protege a aquellos cuyos ingresos se dolarizan; Expone a aquellos cuyos ingresos permanecen vinculados a la moneda local o a las finanzas públicas.
Por lo tanto, el costo de la vida nunca debe resumirse en la evolución de la CPI. El índice mide una cesta promedio. No mide la distribución de los ingresos ni la proporción de gastos incompresibles en cada presupuesto. Para un hogar vulnerable, la energía, la alimentación, el transporte y las telecomunicaciones representan una proporción mucho mayor de ingresos. Por lo tanto, un aumento de estos artículos puede producir una pérdida mucho mayor de bienestar que la inflación promedio sugiere.
La estabilización del tipo de cambio ha cambiado profundamente la naturaleza de la crisis sin eliminar sus consecuencias. Mientras la libra se depreció rápidamente, el diagnóstico fue relativamente simple: una economía importadora vio el precio en moneda local de casi todos sus insumos aumentar a la tasa de depreciación, con efectos de anticipación que aceleraron aún más el movimiento. Dado que la tasa se estabilizó alrededor de LL 89.500 por un dólar, esta explicación ya no es suficiente. El hecho de que la inflación siga siendo de doble dígito significa que el aumento de los precios ha pasado a otros canales.
Esta distinción es esencial para evitar niveles de precios confusos con el ritmo de aumentos de precios. El nivel general de precios de 2026 sigue mostrando el colapso monetario y la abolición de las subvenciones. Pero la inflación de 2026 mide lo que sigue aumentando después de esta transición. Por lo tanto, es mucho más informativo sobre los costos actuales de la economía libanesa que los espectaculares multiplicadores calculados en libras desde 2019.
El Líbano cuenta ahora con una economía en la que se expresa o se piensa gran parte del precio en dólares, pero donde el dólar no circula en un entorno institucional comparable al de una economía oficialmente dolarizada y financieramente funcional. El país importó la unidad de cuenta sin importar automáticamente las instituciones que hacen que esta unidad de cuenta sea estable y eficiente: crédito, infraestructura, competencia, previsibilidad regulatoria y capacidad pública para prestar servicios esenciales.
La dolarización impide, en principio, que la creación monetaria interna no controlada desvalorice continuamente los precios de las divisas. Sin embargo, no puede impedir un aumento del costo real de la energía, el flete, el seguro, la financiación, el alquiler o los servicios. Tampoco puede reparar una red eléctrica, recapitalizar bancos o reducir el riesgo de guerra. La estabilidad monetaria es una condición para la normalización, no una política económica completa.
Por lo tanto, la persistencia de una tasa de inflación del 15,69% durante un año en julio de 2026 debe leerse como resultado de una economía cuya moneda se ha estabilizado más rápido que las estructuras. Antes de la escalada de marzo, el Banco Mundial creía que la reducción de los precios y la estabilidad de los tipos de cambio podría reducir la inflación a una cifra. El hecho de que esta trayectoria fuera interrumpida por la guerra muestra cuán sensible es la economía a los choques externos. Pero la violencia de transmisión también revela la debilidad de sus amortiguadores internos.
La guerra de 2026: desde el choque del petróleo hasta la destrucción de la capacidad productiva
La guerra actúa primero por el precio de las importaciones. El choque de marzo 2026 es visible en las estadísticas: el índice de precios generales aumenta en un 4,91% en un mes y el índice de combustible en un 36,48 %. La inflación anual aumentó del 12,27% en febrero al 17,26% en marzo y del 20,02% en abril. El Banco Mundial, que todavía estaba planificando un crecimiento del 4% en 2026 en enero, proyectaba una contracción del 6,4% y una tasa media de inflación del 17,5% después de la escalada.
El primer canal es el petróleo. En muchas economías, se transmite un aumento del petróleo al transporte y ciertos costos industriales. En el Líbano, tiene un efecto adicional porque el diesel suministra una parte importante de la producción privada de electricidad. El mismo choque afecta al motorista, el camión que transporta las mercancías, el generador de edificios, el supermercado, el hotel y la fábrica. El shock energético tiene varias vidas antes de llegar al consumidor.
El segundo canal es marítimo. Una zona de conflicto aumenta las primas de seguros, los requisitos de seguridad y a veces los desvíos. Los plazos más largos requieren que los importadores tengan más existencias. Un stock no es gratuito: inmoviliza capital, requiere espacio, seguro y expone a la empresa al riesgo de disminución de la demanda o deterioro del producto. En una economía donde el crédito es escaso, este aumento de las acciones se financia principalmente por los propios fondos de la empresa.
El tercer canal es demanda. El Banco Mundial estima que el conflicto reduce el crecimiento en 10,4 puntos en comparación con un escenario libre de guerra. El turismo, el consumo y la inversión están disminuyendo. Por lo tanto, una empresa puede vender menos mientras paga más por su energía, transporte y financiación. Los costos fijos deben asignarse a un volumen inferior, lo que puede aumentar el costo unitario. Esta es una razón por la cual una recesión no produce automáticamente una caída general en los precios.
El cuarto canal es destrucción física. Una carretera dañada, una vivienda destruida, un taller cerrado o una infraestructura eléctrica afectada reducen la capacidad productiva. La reconstrucción moviliza recursos que podrían haberse invertido en otros lugares. Los movimientos de población cambian las necesidades locales, interrumpen el empleo y crean costos adicionales de alojamiento, transporte y servicios.
El quinto canal es humano. Las interrupciones en la educación y la salud, los viajes prolongados y la partida de trabajadores cualificados pueden reducir la productividad futura. Así, la guerra no sólo produce un pico temporal de inflación. Puede dejar un legado de costos más altos y una menor capacidad productiva. En una economía ya debilitada desde 2019, este mecanismo es particularmente peligroso.
Bancos: La crisis del depósito también es una crisis de costo de vida
El fracaso del sistema bancario debe situarse en el centro del análisis. Según el Banco Mundial, las pérdidas financieras del sistema superan los 75 mil millones de dólares. A finales de 2023, el 73% de los activos bancarios estaban expuestos al soberano general, el 88% con el Banco del Líbano. La cartera de crédito, que ascendía a aproximadamente 52 mil millones de dólares en 2018, había reducido a 11,5 millones de dólares a finales de 2023 y el 78% de esa cartera no estaba funcionando bien. Estas cifras describen no sólo una crisis de solvencia sino la desaparición de una función económica.
Un banco no solo se utiliza para guardar depósitos. Transforma los ahorros en crédito, extiende el riesgo con el tiempo y permite a una empresa no financiar cada transacción en su totalidad desde su propia liquidez. Cuando esta función desaparece, el costo del capital aumenta incluso si no se muestran tasas de interés oficiales.
Considere un importador. Antes de la crisis, podría abrir una carta de crédito. El banco se comprometió, en determinadas condiciones documentales, a pagar al proveedor. Por consiguiente, el proveedor extranjero no tenía que correr el riesgo pleno de la empresa libanesa. El importador también podría obtener una línea comercial de finanzas o una instalación de flujo de efectivo. Hoy en día, estos instrumentos son mucho más difíciles de obtener y pueden requerir una cobertura en efectivo muy grande.
La consecuencia es más pesada la prefinanciación. Una empresa que tiene que inmovilizar $5 millones durante tres meses tiene un costo de oportunidad de alrededor de $100,000 si su capital se valora en 8% al año, y alrededor de $150,000 al 12%. Este costo existe incluso si ningún banco cobra formalmente un interés. El capital fijo no puede financiar otras acciones, inversiones, contratación o expansión.
La falta de crédito también aumenta la necesidad de margen. En una economía bancaria normal, una empresa puede aceptar un margen inferior y compensado por una rápida rotación de las acciones financiadas por créditos. Si tiene que financiar cada envío en sí mismo, naturalmente buscará un retorno más alto en cada dólar bloqueado. El costo del capital entonces se convierte en un componente invisible del precio.
The failing system further penalizes SMEs. Un grupo grande puede tener liquidez extranjera, relaciones bancarias internacionales o accionistas capaces de proporcionar capital. Una pequeña empresa depende más del crédito local. Por lo tanto, la contracción del crédito favorece a los jugadores que ya tienen efectivo, reduce la competencia y aumenta las barreras a la entrada. A largo plazo, menos competencia puede significar márgenes superiores.
Por último, la crisis bancaria aumenta el riesgo de contraparte. Un proveedor extranjero con restricciones bancarias libanesas puede solicitar un pago anticipado en lugar de un pago de 30, 60 o 90 días. Este cambio acorta el crédito del proveedor y aumenta aún más la necesidad de flujo de efectivo. La crisis bancaria se está convirtiendo así en una crisis de capital de trabajo.
Por eso hablar de un « impuesto invisible » de la crisis bancaria no es sólo una imagen. Este impuesto no es impuesto por el Estado, pero corresponde a un costo adicional sistémico: inmovilización en efectivo, mayores garantías, plazos más largos, riesgo de contraparte, reducción de la competencia y inversión diferida. Se refleja en el precio final de muchos bienes importados y en el costo de los servicios producidos localmente.
Economía en efectivo: una solución de supervivencia que tiene un costo
La dolarización en efectivo permitió que la economía siguiera operando a pesar de los bancos. Ha impedido que parte del comercio se vea paralizada por las restricciones de la cuenta. Pero no es una alternativa libre de costos a un sistema financiero normal.
El efectivo debe ser transportado, contabilizado, asegurado y almacenado. Una empresa que cobra grandes sumas en billetes debe organizar la seguridad física de sus ingresos y pagos. Se enfrenta a un riesgo de robo y pérdida. Los principales pagos se vuelven más logísticamente onerosos. Los controles internos son más difíciles y los costos de cumplimiento aumentan para las empresas que quieren mantener relaciones internacionales.
La economía en efectivo también reduce la capacidad de financiar las inversiones. Un sistema bancario en funcionamiento convierte miles de depósitos en préstamos a empresas y hogares. Cuando los ahorros permanecen en forma de billetes, en caja fuerte o fuera del sistema bancario, no financia automáticamente una fábrica, hotel, alojamiento o PYME. Por lo tanto, el país puede tener una importante liquidez física mientras sufre una escasez de crédito.
Esta situación explica en parte la paradoja libanesa: muchas transacciones se realizan en dólares, pero la profundidad financiera es extremadamente baja. Una economía puede ser dolarizada sin ser estandarizada financieramente. La nota en dólares resuelve el problema de la unidad de cuenta; no reemplaza el balance de un banco solvente o el análisis del riesgo de crédito.
El efectivo también reduce la transparencia de la base tributaria. Cuanto más transacciones escapan a los canales formales, más difícil es medir los ingresos y las ganancias. El estado entonces se siente tentado a recurrir a los impuestos más fáciles de cobrar: IVA, aduanas, derechos de excitación y aranceles. Esto puede reforzar la naturaleza regresiva del sistema tributario, ya que el consumo es más fácil de impuestos que los ingresos o la riqueza mal documentados.
Por último, la economía en efectivo fragmenta los hogares. Los que reciben transferencias extranjeras, salarios en dólares o ingresos relacionados con el turismo tienen protección relativa. Aquellos cuyos ingresos permanecen en libros o dependen de beneficios públicos se ven más afectados por el aumento de precios dolarizados. Por lo tanto, la dolarización puede estabilizar la unidad de cuenta al mismo tiempo que aumenta la brecha en el poder adquisitivo.
Electricidad: un coste privado extendido por toda la economía
El sector de la electricidad es el mejor ejemplo de un costo estructural que excede con creces la factura del hogar. Antes de la crisis, EDL vendió electricidad altamente subvencionada. Se necesita una reforma arancelaria para reducir las pérdidas y acercar el precio al costo económico. Pero el consumidor no recibió un suministro continuo a cambio.
Por lo tanto, paga varios sistemas. Él paga EDL. Paga un generador privado por las horas desaparecidas. Puede haber invertido en paneles solares, baterías y un inversor. Cada uno de estos sistemas tiene sus propios costos de inversión, mantenimiento y sustitución. El gasto energético real es la suma de estos artículos, no la única factura EDL.
Para una empresa, el mecanismo es aún más importante. El supermercado debe mantener su cadena fría, el aire acondicionado hotelero sus habitaciones, el hospital que alimenta su equipo, el restaurante que mantiene su comida, la fábrica que ejecuta sus máquinas. Por consiguiente, la energía privada se incorpora al precio de casi todos los bienes y servicios.
Esto crea un doble pago para el consumidor. Él paga directamente su propio generador y paga indirectamente el generador del comerciante en el precio de sus compras. Si el petróleo aumenta, este aumento aparece en varias líneas de su presupuesto sin ser siempre identificable como gasto energético.
Los costos de electricidad también reducen la competitividad. Una empresa libanesa que produce energía privada cara a competidores extranjeros alimentados por redes más fiables y a veces menos costosas. Por lo tanto, la depreciación real de la moneda no produjo el auge de las exportaciones que podría haberse esperado: las ganancias en la competitividad de las divisas se vieron compensadas por limitaciones estructurales.
La guerra fortalece este mecanismo. Un choque petrolífero aumenta el precio del diesel, mientras que el daño a la infraestructura puede reducir aún más el suministro público. La energía se convierte entonces en una fuente directa de inflación y un multiplicador de otros costos.
Tributación: restaurar los ingresos sin pagar más por aquellos que ya han perdido más
Líbano necesita ingresos del gobierno. Sin ingresos, no puede financiar electricidad, agua, carreteras, seguridad, educación, salud o protección social. Por lo tanto, la reconstrucción de un Estado en funcionamiento requiere un aumento sostenible de los recursos públicos después del colapso real de los ingresos durante la crisis.
El problema es la composición de este sistema tributario. En una economía altamente importadora, los aranceles aduaneros, el IVA, los derechos excisos e impuestos al consumidor son fáciles de cobrar porque se centran en los puntos de entrada y las transacciones visibles. Pero pueden ser socialmente regresivos.
Un impuesto del 11% representa la misma tasa para un hogar rico y un hogar pobre, pero no el mismo sacrificio. Un hogar de bajos ingresos gasta casi todo lo que gana en alimentos, energía, transporte, vivienda, telecomunicaciones y salud. Un hogar rico puede ahorrar una parte significativa de sus ingresos. Por lo tanto, un impuesto sobre el consumo se grava proporcionalmente más sobre la capacidad de vivir del primero.
El efecto es aún más fuerte en un país importador. La imposición de un producto importado puede fiscalizar directamente al consumidor, pero también una entrada utilizada por una empresa local. Una parte separada, equipo, combustible o producto intermedio impuestos a la entrada aumenta el costo de la producción nacional. La frontera entre la tributación de importación y la tributación de la producción local se vuelve borrosa.
También hay efectos de cascada. Un aumento del impuesto sobre el combustible aumenta el precio pagado en la bomba, pero también puede aumentar el costo del transporte de bienes y generadores. Estos costos se incorporan en el precio de venta en el que se aplica el IVA. Por lo tanto, la misma decisión fiscal puede tener varios efectos indirectos.
La pregunta no es decir que ningún impuesto debe aumentar. Se trata de quién debe financiar la recuperación. Más impuestos basados en la capacidad contributiva, los altos ingresos, ciertas anualidades y activos pueden distribuir el esfuerzo de forma diferente a los impuestos dominados por el consumo. El Banco Mundial y el FMI también subrayan la necesidad de fortalecer los ingresos al tiempo que desarrollan una tributación más moderna y progresiva.
En nuestra estimación analítica, los impuestos, las obligaciones, los aranceles administrados y otros impuestos podrían contribuir directa o indirectamente a unos 0,7 a 1,5 puntos de inflación actual. Esta gama no es un desglose oficial de la CPI. Sobre todo, subestima la importancia social de la tributación: un punto adicional de inflación puede ser mucho más doloroso para un hogar que no tiene capacidad de ahorro que para un hogar fácil.
¿Por qué comparar Líbano con Panamá, Ecuador, El Salvador y Montenegro
La comparación internacional responde a una pregunta fundamental: ¿una economía dolarizada está necesariamente condenada a una alta inflación? Los datos muestran claramente que no. Panamá ha estado usando el dólar durante más de un siglo. Ecuador adoptó El Salvador en el año 2000 en 2001. Montenegro utiliza unilateralmente el euro. Estas economías tienen diferentes estructuras, niveles de ingresos y vulnerabilidades, pero tienen una falta común de una política monetaria nacional convencional.
Las proyecciones 2026 están lejos de la situación libanesa. El FMI prevé alrededor del 1,4% de la inflación en Panamá, el 2,9% en el Ecuador, el 2,5% en El Salvador y el 3,2% en Montenegro. El Banco Mundial proyecta un 17,5% en el Líbano. La brecha es demasiado grande para explicarse únicamente por la adopción de una moneda extranjera.
Panamá es particularmente instructivo. El Banco Mundial recuerda que la inflación ha permanecido por debajo del 2% en la mayor parte del período transcurrido desde mediados de 2010. La dolarización ha contribuido a la estabilidad monetaria, pero opera con un sector financiero abierto, competitivo y profundo. Los bancos deben mantener importantes amortiguadores de liquidez ya que no hay ningún prestamista tradicional de último recurso. El país evitó así una crisis bancaria sistémica comparable a la del Líbano.
La comparación no significa que Panamá sea un modelo replicable. Su economía se beneficia del canal, un centro financiero internacional y una arquitectura institucional diferente. Sin embargo, muestra que una economía dolarizada puede experimentar baja inflación si su sistema bancario funciona, si los canales de pago son normales y si los costos internos no destruyen el anclaje monetario.
Ecuador proporciona una segunda educación. Su inflación promedio fue de sólo 0,7% en 2025 y el FMI proyectó un aumento moderado en 2026, principalmente debido al petróleo y la reforma de los subsidios diesel. Este es precisamente el tipo de distinción que es útil para el Líbano: la eliminación de una subvención puede conducir a la inflación de transición sin poner en duda la estabilidad general del sistema monetario.
El Salvador muestra que la dolarización no elimina vulnerabilidades fiscales, sociales o de productividad. El FMI pone de relieve la alta deuda, las importantes necesidades de financiación y la rigidez de la dolarización. Sin embargo, la inflación proyectada sigue siendo del 2,5%. Por lo tanto, las dificultades estructurales no se traducen automáticamente en 15% o 20% de inflación.
Montenegro es una comparación europea. Utiliza el euro sin tener la política monetaria del BCE. Su inflación puede exceder la de la zona euro, ya que los salarios y los precios internos aumentan más rápido; alcanzó el 4,9% en septiembre de 2025. Pero incluso en este caso, las proyecciones 2026 permanecen alrededor del 3,2%, muy lejos del Líbano.
Por último, Zimbabwe es un ejemplo contrario. La utilización del dólar puede reducir algunos desequilibrios monetarios, pero una economía multicurrencia con instituciones frágiles, políticas inconsistentes y baja confianza pueden mantener una alta volatilidad de precios. La lección es importante: la moneda extranjera puede retirarse de la parte estatal de su capacidad de crear inflación por cuestión monetaria, pero no reemplaza a las instituciones.
El Líbano está en una situación híbrida. El dólar se ha convertido en la unidad dominante de cuenta sin perder la libra, el sistema bancario está paralizado, el estado sigue subfinanciado, la infraestructura es deficiente y la guerra añade un riesgo importante. La dolarización ha estabilizado así un canal de inflación, pero los otros canales son excepcionalmente poderosos.
Lo que la comparación internacional realmente dice sobre Líbano
La comparación no debe utilizarse para afirmar que el Líbano debe tener mecánicamente una inflación panameña. Las estructuras económicas son diferentes. Se utiliza para aislar un mecanismo: si varias economías que utilizan una moneda extranjera experimentan una baja inflación, la dolarización no puede ser la causa suficiente de la inflación libanesa.
Por el contrario, la dolarización normalmente debe eliminar parte del riesgo monetario. Una empresa que fija su precio en dólares ya no necesita añadir una prima diaria para anticipar la próxima depreciación de la libra. Un hogar pagado en dólares está menos expuesto al colapso de la moneda local. Un proveedor extranjero puede razonar en la misma unidad de cuenta que su cliente.
Pero el Líbano acumula costos que no todos estos comparadores se acumulan simultáneamente. Paga por energía privada costosa, financiación de acciones, riesgo de guerra, logística perturbada, infraestructura pública inadecuada y prima de riesgo financiero. También apoya una fragmentación de los ingresos entre dólares, libros, pensiones públicas, transferencias e ingresos informales.
Por lo tanto, la diferencia de inflación puede leerse como indicador indirecto del costo de los fallos. No permite asignar exactamente 14 puntos a una causa determinada, pero muestra que la moneda ya no es la explicación dominante. Cuando Panamá se encuentra en 1,4% y Líbano en 17,5% con la misma moneda de referencia internacional, la pregunta se hace: ¿qué diferencia hay en la economía libanesa?
La respuesta es múltiple: guerra, energía, flete, seguro, falta de crédito, impuestos indirectos, servicios domésticos y competencia débil en ciertos mercados. Por lo tanto, el costo de la vida se convierte en un problema para la economía e instituciones reales, así como un problema monetario.
Costo nominal, costo real y poder adquisitivo: precio solo no es suficiente
Para medir la crisis social, hay que distinguir tres conceptos. El costo nominal es el precio mostrado. En los libros, mide el alcance de la depreciación y la inflación monetaria. Pero puede producir figuras espectaculares que no dicen directamente cuál es el nivel de vida.
El costo en dólares ayuda a neutralizar gran parte del efecto de cambio. Responde a una pregunta diferente: ¿el producto se ha vuelto más caro en moneda fuerte? Esta comparación es esencial para gasolina, electricidad, telecomunicaciones y productos importados. Pero todavía puede ser engañoso cuando el precio inicial fue subvencionado.
El costo real es en última instancia el más importante para el hogar. Mide la cantidad de ingresos, trabajo o consumo alternativo que debe sacrificarse para comprar la propiedad. Un gas de $25 puede ser barato para un hogar que gana $5,000 y extremadamente pesado para un hogar que gana $500.
Por lo tanto, la comparación con los salarios y los ingresos desechables debe acompañar cualquier comparación de precios. La dolarización tiene situaciones fragmentadas. Una persona que ganó $2,000 en 2019 y ahora mantiene un ingreso cercano a $2,000 no experimentó la misma crisis que un funcionario o pensionista cuyo ingreso real fue destruido y luego sólo parcialmente actualizado.
La paridad de poder adquisitivo permite avanzar en la comparación internacional. Correcta el hecho de que un dólar no permita la misma cantidad de bienes y servicios que se comprarán en todos los países. El PIB per cápita en el PPP del Líbano aumentó de aproximadamente $21,710 en 2019 a 11,918 en 2024, una disminución de cerca del 45%. Incluso después de ajustarse al nivel general de precios, el empobrecimiento sigue siendo masivo.
Esta disminución muestra que la crisis no es sólo un artefacto de conversión al tipo de cambio. El nivel económico real per cápita ha disminuido. Al mismo tiempo, algunos de los precios —combustibles, energía, productos importados y ciertos servicios— estaban cerca de referencias internacionales. Por lo tanto, el Líbano combina precios cada vez más internacionales con una capacidad de compra real considerablemente menor que en 2019.
La pobreza confirma esta lectura. El Banco Mundial estimó que había alcanzado el 44% de la población en las zonas estudiadas en 2022, frente al 12% una década antes según una metodología comparable. Los hogares sin acceso a dólares son particularmente vulnerables. Las transferencias de la diáspora, que desempeñan un papel importante, protegen a parte de la población, pero también aumentan la segmentación entre los hogares que reciben monedas y los hogares que dependen de los ingresos frágiles de los hogares.
Gasolina, Telecomunicaciones e Importaciones: Tres Ilustraciones de Cambio Modelo
Gasolina es probablemente el ejemplo más simple para entender por qué una comparación burda en libras es insuficiente. El 95-Octan de 20 litros puede costar alrededor de 25 100 LL en otoño de 2019. En la última cuadrícula oficial disponible en agosto de 2026, era alrededor de £2.455 millones. En términos nominales, el precio fue multiplicado por casi cien.
Este multiplicador obviamente no significa que el aceite mundial haya sido multiplicado por 100. A la tasa oficial de 2019, LL 25,100 fue aproximadamente $16.65. En la LL 89.500 por un dólar, 2.455 millones de dólares representan aproximadamente 27,43 dólares. El aumento de dólares es significativo, pero es en un orden de magnitud completamente diferente.
Esta comparación debe ser corregida para el esquema de subvención. En 2019, el Banco del Líbano proporcionó divisas para financiar las importaciones de combustible a un ritmo que no reflejaba el tipo económico que entonces surgiría. Por lo tanto, parte del costo fue socializado por el uso de reservas. Hoy, el consumidor lleva mucho más directamente el precio internacional del producto refinado, flete, seguro, financiación, almacenamiento, distribución, márgenes y gravámenes.
La financiación bancaria añade una diferencia adicional. Un cargamento de hidrocarburos representa grandes cantidades. Si el importador tiene que inmovilizar más dólares antes de la entrega porque la carta de crédito o la línea de comercio financiero ya no está disponible en las mismas condiciones, su costo financiero aumenta. Por lo tanto, el precio mundial del producto es sólo la primera línea de una cadena de costes.
Las telecomunicaciones ilustran otro aspecto de la inflación de transición. Los precios del libro habían perdido la mayor parte de su valor real durante la crisis. Su actualización es necesaria para que los operadores puedan pagar por el equipo, los salarios, la energía y los proveedores cuyos costos son en gran medida en moneda extranjera. Para el hogar, sin embargo, este aumento parece ser un aumento muy fuerte en la factura.
Por lo tanto, es necesario evitar comparar una antigua suscripción con una suscripción actual sólo por su cantidad en libros. La capacidad, los volúmenes de datos y la calidad de los servicios también han cambiado. La buena comparación es buscar un servicio equivalente, convertir los precios en una unidad estable y luego medir el peso de la factura en los ingresos del hogar.
Estos ejemplos muestran que la crisis ha movido al Líbano de un modelo en el que se desvinculaban muchos precios internos de su costo internacional a un modelo en el que el costo del dólar se pasa mucho más directamente. Tal transmisión a veces mejora la transparencia económica, pero también hace que los consumidores estén mucho más expuestos a las conmociones mundiales.
¿Podemos romper la inflación actual del 15 al 17,5%?
No hay un colapso oficial para decir que cada punto de inflación viene de una sola causa. Las categorías se superponen: un aumento del petróleo es tanto la inflación importada, un shock energético, un aumento del costo del transporte y un aumento del costo de los generadores. El aumento del flete puede estar vinculado a la guerra y aumentar el precio de los insumos utilizados por los servicios nacionales.
Sin embargo, se pueden proponer órdenes analíticas de magnitud para comprender los canales. La inflación directamente importada podría ser de aproximadamente 2,5-3.5 puntos. La energía y sus segundos efectos de giro podrían ser de aproximadamente 2,5 a 4 puntos. El peso, el seguro, la interrupción de la oferta y la prima de riesgo de conflicto podrían ser de 1,5 a 3 puntos.
La retribución nacional en dólares —alquiler, educación, catering, servicios y márgenes— podría contribuir en el rango de 2 a 3 puntos. Los fallos financieros y el costo de la financiación, incluida la falta de crédito y las cartas de crédito normales, podrían ascender a aproximadamente 1-2 puntos. La tributación, las obligaciones, los aranceles administrados y otros gravámenes podrían ser de aproximadamente 0,7 a 1,5 puntos.
Estos rangos no deben añadirse mecánicamente. Constituyen un mapeo de los mecanismos y no una contabilidad formal del ICC. Su interés es demostrar que la inflación actual ya no tiene un motor único.
También debe haber una categoría separada para la inflación de transición. Explica una parte considerable de la diferencia de precio entre 2019 y 2026, pero mucho menos la variación anual actual. La supresión de una subvención da lugar a un cambio de nivel. Una vez alcanzado el nuevo precio, no puede explicar siempre la inflación de dos dígitos.
La distinción entre acciones y flujos es importante aquí. El legado de la inflación monetaria y la inflación de la transición determina el alto nivel de precios. La inflación, la guerra y los costos estructurales importados determinan aún más la velocidad a la que estos precios siguen aumentando.
Esta cuadrícula también ayuda a entender por qué una gota de aceite no sería suficiente para bajar todos los precios a su nivel 2019. Algunos de los aumentos anteriores se han vuelto permanentes porque reflejan la desaparición de subsidios, la dolarización de aranceles y costos estructurales que no se han corregido.
Multiplicador de costos del Líbano
El concepto más útil para resumir la situación actual es un multiplicador de costos libanés. Un producto importado tiene un precio internacional. Pero entre este precio y el pagado por el consumidor son el transporte, seguros, financiamiento, almacenamiento, distribución, energía, tributación y margen. Cada una de estas medidas puede ser más costosa en el Líbano que en una economía en funcionamiento.
El riesgo de país aumenta el costo de los seguros y las necesidades de proveedores. La crisis bancaria aumenta el costo de la financiación. Los bajos costos de energía aumentan el costo energético. La guerra aumenta el flete, el riesgo y las acciones. La tributación indirecta añade gravámenes a una economía dependiente ya muy importada. El pequeño tamaño del mercado y la contracción del poder adquisitivo reducen las economías de escala.
Estos costos no producen necesariamente la misma inflación cada año. En su lugar, crean un piso de precio y amplifican cada nuevo shock. Un aumento del 10% del precio mundial no ocurre en una economía neutral: llega a una economía donde el distribuidor ya paga su generador, el importador inmoviliza más dinero y el asegurador integra una prima de riesgo.
La fórmula económica se puede resumir de la siguiente manera: precio internacional + flete + seguro + riesgo de país + financiación + energía privada + logística + impuestos + margen = precio libanés final. El consumidor no siempre ve cada uno de estos componentes, pero los paga a todos.
Es por eso que la costosa vida en el Líbano es ahora tanto un problema de productividad e instituciones como un problema de dinero. La reforma bancaria, la mejora sostenible de la electricidad o la reducción del riesgo de seguridad pueden afectar los precios incluso si el tipo de cambio no cambia. Por el contrario, mantener los tipos de cambio estables sin reformar estas estructuras deja prácticamente intacto el costo adicional.
Precios internacionales, ingresos todavía fragmentados y una economía que paga por sus propios fracasos
La crisis de costo de vida desde 2019 no puede ser resumida por una sola curva. La primera explosión de precio viene de la moneda. La segunda es la transición de un modelo de subsidios y aranceles artificiales a un modelo ampliamente dolarizado. El tercero viene de los mercados mundiales. La cuarta viene de la guerra. Y detrás de todas estas fases es un conjunto de costos estructurales que amplifican las conmociones.
La estabilización de la libra ha sido un progreso macroeconómico importante. Retiró la espiral diaria del tipo de cambio e hizo que los precios fueran más predecibles. Pero por sí solo no podía hacer que los bancos disolvente, restaurar crédito, proporcionar electricidad 24 horas al día, reducir las primas de seguro o reconstruir infraestructura.
La comparación con Panamá, Ecuador, El Salvador y Montenegro lo muestra claramente. Una economía que utiliza una moneda extranjera puede tener baja inflación. Por consiguiente, el Líbano no tiene un problema de inflación porque está dolarizado. Tiene un problema porque su dolarización se ha producido en una economía financieramente paralizada y altamente importadora, expuesta a la guerra y obligada a privatizar parte de su infraestructura esencial.
El sistema bancario es central aquí. Mientras las empresas tengan que financiar sus propias importaciones, acciones e inversiones, el costo del capital seguirá siendo elevado. Mientras las cartas de crédito y el comercio financiero no funcionen normalmente, los proveedores exigirán más garantías y pagos anticipados. Mientras los ahorros permanezcan en gran parte fuera del sistema bancario, no puede financiar eficazmente la inversión.
La energía es el segundo proyecto. Un hogar que paga por EDL, un generador y posiblemente una instalación solar no puede compararse con un hogar que recibe servicio continuo de una sola red. Una empresa que produce electricidad no puede tener la misma estructura de costos que un competidor con una red fiable.
La tributación es el tercer arbitraje. El estado debe restaurar sus ingresos, pero la forma en que lo hace determina quién paga el ajuste. Los impuestos que dependen demasiado del consumo y las importaciones pueden pesar más proporcionalmente en los hogares vulnerables, precisamente aquellos cuyo poder adquisitivo ya ha sido más destruido.
Finalmente, la guerra recuerda la fragilidad de cualquier escenario de normalización. Aumenta el petróleo, el flete, el seguro y el riesgo, destruye el capital, reduce el turismo y la inversión y puede empujar a los trabajadores cualificados a salir. Convierte un problema estructural en un nuevo choque inflacionario.
La pregunta central ya no es sólo: ¿cuánto cuesta un producto en libras? Es: ¿cuánto cuesta en dólares, cuánto de este precio corresponde a malfuncionamientos prevenibles y qué proporción de los ingresos reales de un hogar debe ser sacrificado para comprarlo?
Es esta última medida que resume mejor la crisis. El Líbano ha internacionalizado en gran medida sus precios sin internacionalizar los ingresos de toda su población. Paga precios globales, más costos de crisis locales, con poder adquisitivo real que sigue siendo mucho menor que en 2019.
La estabilización monetaria dejó de sangrar. Aún no ha curado la economía. Para reducir el costo de la vida de manera sostenible, debemos actuar ahora sobre lo que se encuentra entre el precio mundial y el consumidor: financiación, energía, logística, competencia, tributación, infraestructura y riesgo. En otras palabras, la próxima lucha contra la inflación libanesa será menos en la tabla de tipos de cambio que en la reconstrucción de las propias instituciones económicas.
Administración estadística central (CAS): Índices de precios al consumidor 2025-2026, incluyendo enero a julio de 2026.
World Bank: Lebanon Economic Monitor, 2025 and summer 2026; Poverty and Equity Assessment 2024; papers on the financial sector crisis; World Development Indicators for GDP per capita in PPP; Global Economic Prospects January 2026 for comparison with Panama.
Fondo Monetario Internacional: Artículo IV Líbano 2023 y misión de febrero de 2026; datos e informes nacionales 2025-2026 para Panamá, Ecuador, Salvador y Montenegro.
Electricidad en el Líbano y el Ministerio de Energía y Agua: tarifas y precios oficiales de energía.
Las gamas de contribuciones a la inflación presentadas en este dossier son estimaciones analíticas diseñadas para identificar canales de transmisión. No constituyen un desglose formal de la Corte Penal Internacional y no deben combinarse mecánicamente con varios mecanismos de superposición.
Principales fuentes y precauciones metodológicas
Central Statistical Administration (CAS): Consumer price indices 2019-2026, incluyendo publicaciones mensuales de enero a julio de 2026.
Banco Mundial: Líbano Economic Monitor; Poverty and Equity Assessment; Reports on the Lebanese financial sector; World Development Indicators for GDP per capita in purchase power parity; January and August 2026 economic updates; Global Economic Prospects for International Comparaarisons.
Fondo Monetario Internacional: Documentos del artículo IV y del Líbano; consultas y proyecciones 2025-2026 para Panamá, Ecuador, El Salvador y Montenegro.
Electricidad del Líbano, Ministerio de Energía y Agua, Ogero y aranceles oficiales para la energía y las telecomunicaciones.
Los rangos que asignan órdenes de magnitud a los diversos canales de inflación son estimaciones analíticas. No constituyen un desglose oficial de la Corte Penal Internacional y no deben combinarse mecánicamente, ya que la energía, el flete, la guerra, la financiación y la tributación se superponen en parte.