

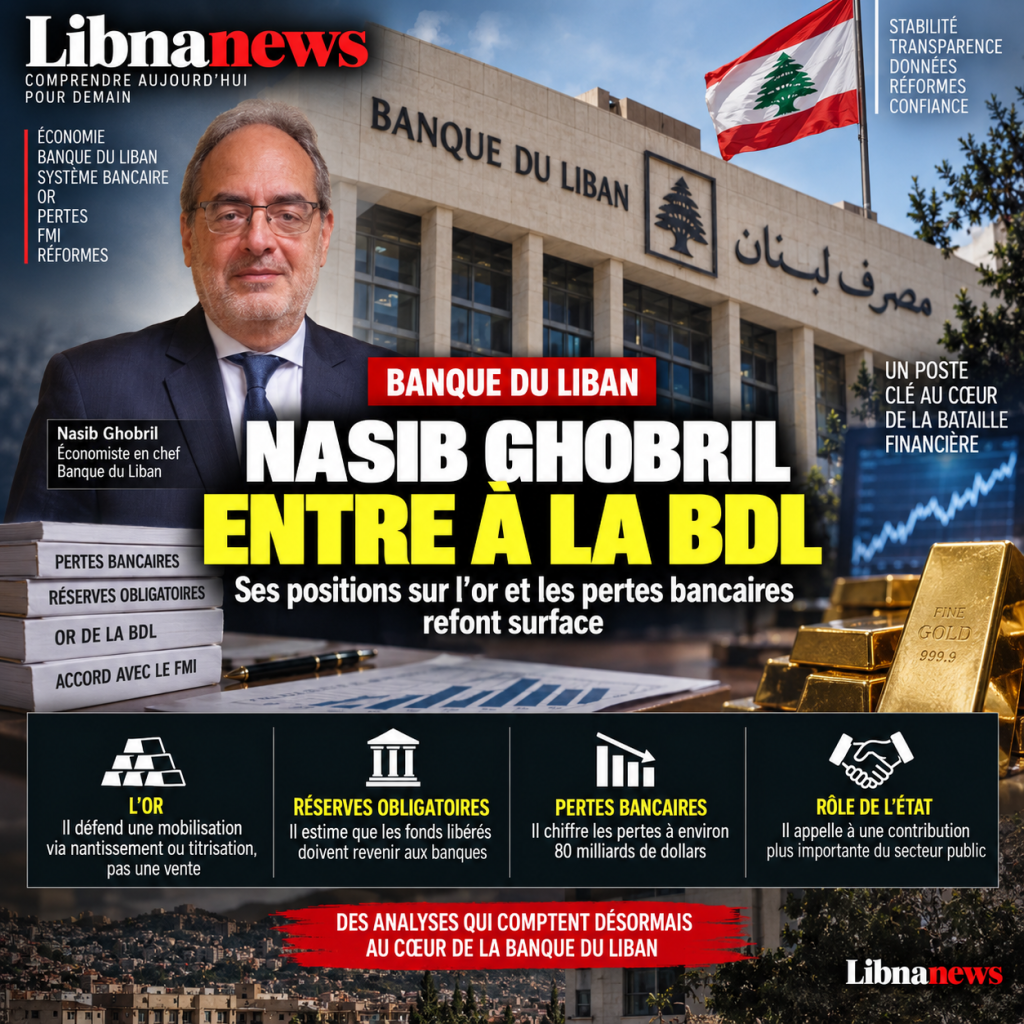
Una cita que reabre un caso mayor que la crisis
Nasib Ghobril llega al Banco del Líbano con un pasado público que precede en gran medida al colapso de 2019. Durante dos décadas, al frente de la investigación económica del Banco Byblos, comentó la deuda, los déficits, las reservas, los libros y la fuerza del sector bancario. Sus análisis reconocieron las dificultades de la economía real, pero atribuyeron principalmente el peligro al Estado, sus déficits, su burocracia y la ausencia de reformas. El pilar monetario y bancario siguió siendo el mecanismo capaz de preservar la estabilidad a pesar de estas debilidades. Por lo tanto, su nombramiento como economista jefe del Banco del Líbano exige que examinemos no sólo sus posiciones desde la crisis, sino también lo que dijo cuando los desequilibrios que iban a causar el colapso ya eran visibles.
Sería excesivo escribir que Ghobril negó cualquier crisis antes de 2019. Advirtió sobre el bajo crecimiento, la deuda, el gasto público y la falta de reformas. Sin embargo, no describió públicamente el sistema bancario y monetario para avanzar hacia el colapso sistémico. Sin embargo, existían señales: la deuda pública más del 150 por ciento del producto interno bruto, los tipos de interés elevados, la necesidad permanente de atraer divisas, las intervenciones del Banco del Líbano para defender la paridad y la exposición masiva de los bancos al Estado y al banco central. Se reconocieron las dificultades, pero el riesgo inherente al modelo financiero fue relegado a la mala gestión.
Antes de 2019: se reconocen los síntomas, el corazón del modelo sigue defendido
En 2018, Ghobril destaca la contratación de otros 26.000 funcionarios en tres años, mientras que la deuda pública se acerca a 80 mil millones de dólares y alrededor del 150% del producto interno bruto. Critica el gasto y la incapacidad política para iniciar reformas. Esta lectura se basa en desequilibrios reales. Sin embargo, deja atrás otro mecanismo: los déficits son financiados por un sistema en el que los bancos atraen los depósitos, colocan una parte considerable de sus recursos en el Banco del Líbano o en deuda pública, y se benefician de los altos rendimientos para mantener las corrientes de capital.
Al mismo tiempo, otros economistas ya hablan explícitamente de riesgo sistémico y sobrevaloración de libros. El Banco del Líbano está movilizando sus reservas de divisas para mantener la paridad. Las tarifas de los depósitos de libros alcanzan niveles altos, hasta un 6% hasta un 9% en algunas observaciones de 2018. Por lo tanto, el modelo depende cada vez más de la capacidad del país para atraer nuevos dólares. En la red Ghobril, el problema sigue siendo principalmente político y presupuestario. El sistema bancario parece ser más parecido al baluarte que absorbe las disfunciones del Estado que parte del mecanismo que acumula el riesgo.
Sin embargo, se determinó la fragilidad de las reservas
Mucho antes de 2019, Ghobril advirtió contra el Banco del Líbano utilizando recursos incluyendo depósitos del sector financiero y reservas mínimas para intervenir en deuda pública. Explicó que el problema surgiría si un banco necesitaba recuperar esa liquidez cuando se hubiera movilizado en otro lugar. Por consiguiente, reconoció que parte de la estabilidad se basaba en una corriente interna de recursos entre los bancos, el Banco del Líbano y el Estado.
Otros economistas ya describieron una relación circular más frontalmente: los bancos financiaron el Banco del Líbano, el banco central financió al Estado y todo dependía de depósitos continuos. Ghobril también reconoció que algunas de las operaciones del Banco Central encaminadas a mantener la estabilidad pesaban sobre su balance y fueron impugnadas por el Fondo Monetario. No trazó un desafío global al modelo. La prioridad sigue siendo preservar la estabilidad y reformar las finanzas públicas.
El colapso revela una concentración masiva de riesgo
Cuando los flujos se desaceleran y la crisis estalla en 2019, aparece la estructura del sistema. Los bancos tienen una considerable exposición al Banco del Líbano y al Estado. El banco central debe grandes sumas al sector bancario, mientras que el Estado no puede generar los recursos necesarios para cumplir sus compromisos. Los depósitos de clientes se han convertido en reclamaciones de bancos, gran parte de los cuales dependen de la devolución del Banco del Líbano. La estabilidad de la paridad y los altos rendimientos no habían eliminado el riesgo; Lo tenían concentrado.
Dos historias se oponen. Los críticos bancarios señalan que las instituciones han aumentado voluntariamente su exposición a altos rendimientos y no han protegido suficientemente a sus depositantes. Los bancos responden a que han colocado sus recursos en los instrumentos de un sistema regulado por el Estado y el Banco del Líbano. Ghobril es en gran parte parte parte de esta segunda lectura, incluso cuando habla de una responsabilidad compartida.
El predeterminado de 2020: preservar la continuidad financiera
Antes del incumplimiento de los bonos del euro de marzo de 2020, Ghobril se opone a la cesación unilateral de los pagos. Cree que un incumplimiento sin un programa completo y sin negociación creíble dañaría la reputación del Líbano, reduciría aún más el país de mercado y debilitaría el sector financiero. A continuación, se refiere a los activos disponibles, incluido el oro, como recursos que pueden ser movilizados por garantía o securitisción en lugar de por venta directa.
Esta posición protege objetivamente los intereses de los titulares de eurobono, incluidos los bancos libaneses. Se puede defender como un intento de preservar el acceso futuro a la financiación. También puede criticarse por retrasar el reconocimiento de la insolvencia de un Estado ya incapaz de refinanciarse normalmente. Después del defecto, Ghobril seguirá considerando este desglose como un error que ha agravado el aislamiento financiero.
Reservas mínimas: convergencia directa con los intereses de los bancos
A finales de 2020, el Banco del Líbano está planeando reducir la tasa mínima de reserva para liberar miles de millones de dólares y extender subvenciones. Ghobril entonces defiende una posición inequívoca: si la relación se reduce, las cantidades liberadas deben volver a los bancos que los depositaron. En su opinión, no constituyen el propio recurso del banco central disponible para financiar las políticas estatales o públicas.
Esta tesis se ha convertido en uno de los pilares de la argumentación de la Asociación Bancaria. The ABL refuses to treat minimum reserves as a source of financial deficit and presents them as funds linked to banks and, behind them, to depositors. La convergencia con la posición de Ghobril en 2020 es directa.
Oro: otra convergencia que se vuelve más clara
La posición de Ghobril sobre el oro evoluciona en sus modalidades pero conserva un principio: el activo puede ser movilizado si el mecanismo es creíble. En febrero de 2020, se refiere a la colateral o la securitisción. En diciembre, consideró que la operación era impracticable en el marco jurídico existente. En 2025, cuando el valor del stock aumenta bruscamente, vuelve con una propuesta numérica: proporcionar el equivalente de tres a cuatro mil millones de dólares para obtener liquidez para prioridades definidas. Por lo tanto, no propone una liquidación general de lingotes.
La Asociación del Banco también coloca los activos del Banco del Líbano y los beneficios relacionados con el oro entre los recursos que se examinarán en la resolución de la crisis. En 2026, dedicó una posición a las ganancias y depósitos de oro y criticó la liquidación propuesta de pérdidas por no tener suficiente en cuenta los activos del Banco Central. La convergencia se basa en el principio de que los activos del Banco del Líbano deben contribuir a la liquidación antes de imponer una carga excesiva a los bancos.
Responsabilidad del Estado: la alineación más estructuradora
La reconciliación más clara se refiere a la responsabilidad del Estado. Ghobril describe la crisis como el producto de décadas de mala gestión, déficits, abuso del poder político y falta de reforma. Sostiene que una solución debe involucrar al Estado, al Banco del Líbano y a los bancos. Considera que el reconocimiento anterior de la responsabilidad financiera del Estado habría reducido la duración de la crisis y el costo que soportan los depositantes.
LABL defiende hoy casi la misma arquitectura. En su declaración de 5 de enero de 2026, presenta al Estado como el principal beneficiario de los gastos que generaron el déficit financiero y lo acusa de no reconocer claramente sus deudas al Banco del Líbano. Invoca el artículo 113 del Código de Moneda y Crédito y afirma que el cumplimiento de las obligaciones públicas reduciría significativamente la brecha. Sobre este tema, la proximidad doctrinal entre las posiciones de Ghobril y las de la ABL es particularmente fuerte.
Lo que esta lectura deja atrás: las propias decisiones de los bancos
However, the responsibility of the State does not remove the responsibility of banks in managing their risks. Las instituciones han elegido su nivel de exposición al Banco del Líbano y su deuda soberana. Se beneficiaron de altos rendimientos y siguieron atrayendo depósitos a medida que aumentaba la dependencia del sistema de las entradas de divisas. Las juntas y la administración tienen la responsabilidad de sus instituciones y clientes. El hecho de que las inversiones fueran autorizadas o fomentadas por las autoridades no elimina esta responsabilidad.
Una solución que aumenta la contribución del Estado, protege las reservas mínimas y moviliza los activos del Banco del Líbano reduce mecánicamente la cantidad de pérdidas absorbidas directamente por los bancos. Por el contrario, el Fondo Monetario insiste en la jerarquía de pérdidas: el capital y los accionistas deben absorber pérdidas antes de clases protegidas de acreedores. Por lo tanto, el conflicto determina en términos concretos quién pagará.
La « crisis sistémica » es también una batalla en la cuenta
Ghobril como la ABL describe la crisis como sistémica. Esta calificación corresponde a la interconexión del Estado, el Banco del Líbano y los bancos. Sin embargo, tiene una consecuencia política: cuanto más se presenta la crisis como resultado de todo el sistema, menos se puede atribuir principalmente a los bancos. Este concepto es utilizado precisamente por la ABL para exigir una contribución pública significativa y para desafiar proyectos que absorbieran una parte del dinero del banco que considera excesivo.
Las asociaciones de depositantes respondieron que la naturaleza sistémica de la crisis no debería borrar la jerarquía de responsabilidades. Acusan al lobby bancario de tratar de transferir parte de sus pérdidas al estado, por lo tanto a los contribuyentes, y a los activos públicos. El debate sobre el término « crisis sistémica » abarca así un conflicto financiero concreto.
Antes y después de 2019: continuidad intelectual
El cronograma muestra continuidad. Antes del colapso, Ghobril identificó debilidades fiscales y políticas, pero siguió tratando la estabilidad bancaria y monetaria como un baluarte. Después del colapso, explica la crisis por los mismos déficits públicos y la mala gestión del Estado, defendiendo los derechos de los bancos sobre reservas mínimas y negando una distribución que haría del sector bancario el principal absorbente de pérdidas. El mecanismo ha colapsado, pero la jerarquía de causas sigue siendo en gran medida la misma.
Esta continuidad alimenta la crítica de su nombramiento. No se basa en su antigua posición en Byblos Bank. Cubre una red desarrollada durante años: el estado es el problema estructural, el sector bancario ha servido como mecanismo de financiación y estabilidad, y salir de la crisis debe hacer una contribución significativa al estado y los activos del banco central. Esta red está ahora muy cerca de lo que la Asociación de Bancos defiende contra el gobierno y el Fondo Monetario.
Su vínculo con el aparato de investigación ABL añade una dimensión institucional
La biografía profesional de Ghobril menciona su participación en el comité de investigación y estudio de la Asociación Bancaria Libanesa. Esto no significa que haya redactado o aprobado todas las posiciones de la organización. Esto demuestra, sin embargo, que su relación con el sector excede su empleo en Byblos Bank. Participó en el ecosistema en el que los bancos producen sus análisis económicos y estructuran sus argumentos sobre políticas públicas.
Su llegada al Banco del Líbano traslada esta experiencia al corazón de la institución que debe participar en la solución de la crisis. Ya no hará comentarios sobre la política bancaria central de un establecimiento comercial. El departamento bajo su dirección debe producir análisis e informes periódicos. Las cifras se impugnan: el tamaño del agujero, la liquidez real de los bancos, la capacidad del Estado para contribuir, el valor de los activos del Banco del Líbano y los recursos necesarios para devolver los depósitos.
Cada hipótesis del Banco del Líbano distribuirá miles de millones de dólares
Karim Suaid defiende la independencia del Banco del Líbano y se niega a volver a la financiación automática de los déficits gubernamentales. Esta doctrina marca una ruptura con ciertas prácticas del pasado. Sin embargo, en lo que respecta a la asignación de pérdidas, el banco central debe arbitrar cuestiones sobre las cuales ABL tiene intereses directos: Contribución estatal, estado de reserva, supervivencia bancaria y uso de los activos del Banco del Líbano.
Una hipótesis técnica puede mover miles de millones de cada actor a otro. Considerando las reservas mínimas tan intocables reduce los recursos inmediatamente disponibles. El reconocimiento de una deuda mayor del gobierno aumenta la carga pública. La movilización de ganancias en oro u otros activos reduce la parte de la brecha que queda a los bancos. Aplicar estrictamente la jerarquía de pérdidas aumenta la contribución de los accionistas y del capital bancario. Por lo tanto, la investigación económica del Banco del Líbano no es externa al conflicto.
Los primeros informes se leerán a través de este pasado
El Banco del Líbano presenta la creación del puesto de economista jefe como un fortalecimiento de la investigación y el análisis. El departamento debe elaborar informes anuales y trimestrales. Estas publicaciones mostrarán cómo la institución calcula la responsabilidad del Estado, la liquidez bancaria, el valor de sus activos y la capacidad de pago.
La experiencia de Ghobril se ha construido dentro del sector bancario y está acompañada de una doctrina identificable. Si los análisis futuros también documentan la responsabilidad de los bancos por la concentración de exposiciones, los retornos buscados, la gobernanza de los riesgos y la contribución de los accionistas, ampliarán esta red. Si se centran principalmente en los déficits gubernamentales, la deuda bancaria y los activos del Banco del Líbano, extenderán una lectura ya defendida por la ABL.
Una nominación en el corazón del conflicto sobre la historia del colapso
Siete años después de 2019, el Líbano todavía no ha acordado una versión común de la crisis. Para la ABL, el Estado y el Banco del Líbano tienen la responsabilidad central y deben movilizar sus bonos y activos para devolver los depósitos. Para el Fondo Monetario y los defensores de una reestructuración más estricta, los accionistas y el capital bancario deben absorber primero pérdidas en una jerarquía clara. Entre estos dos enfoques está el destino de decenas de miles de millones de dólares.
La cita de Nasib Ghobril viene exactamente en este punto de ruptura. Antes de 2019, denunció desequilibrios públicos manteniendo la confianza en la capacidad del sistema bancario y monetario para mantener la estabilidad. Después de 2019, defendió varias tesis que se convirtieron en centrales en los argumentos de la Asociación de Bancos: responsabilidad financiera del Estado, protección de reservas mínimas, posible movilización de los activos del Banco del Líbano y negativa a que los bancos tengan la mayor parte de las pérdidas. Esta cuadrícula ya no se usará sólo de un banco comercial o comité de investigación bancario. Su autor dirigirá parte de la investigación económica del Banco del Líbano en el mismo momento en que la institución debe ayudar a decidir cómo se distribuirán las pérdidas.

Comentarios