

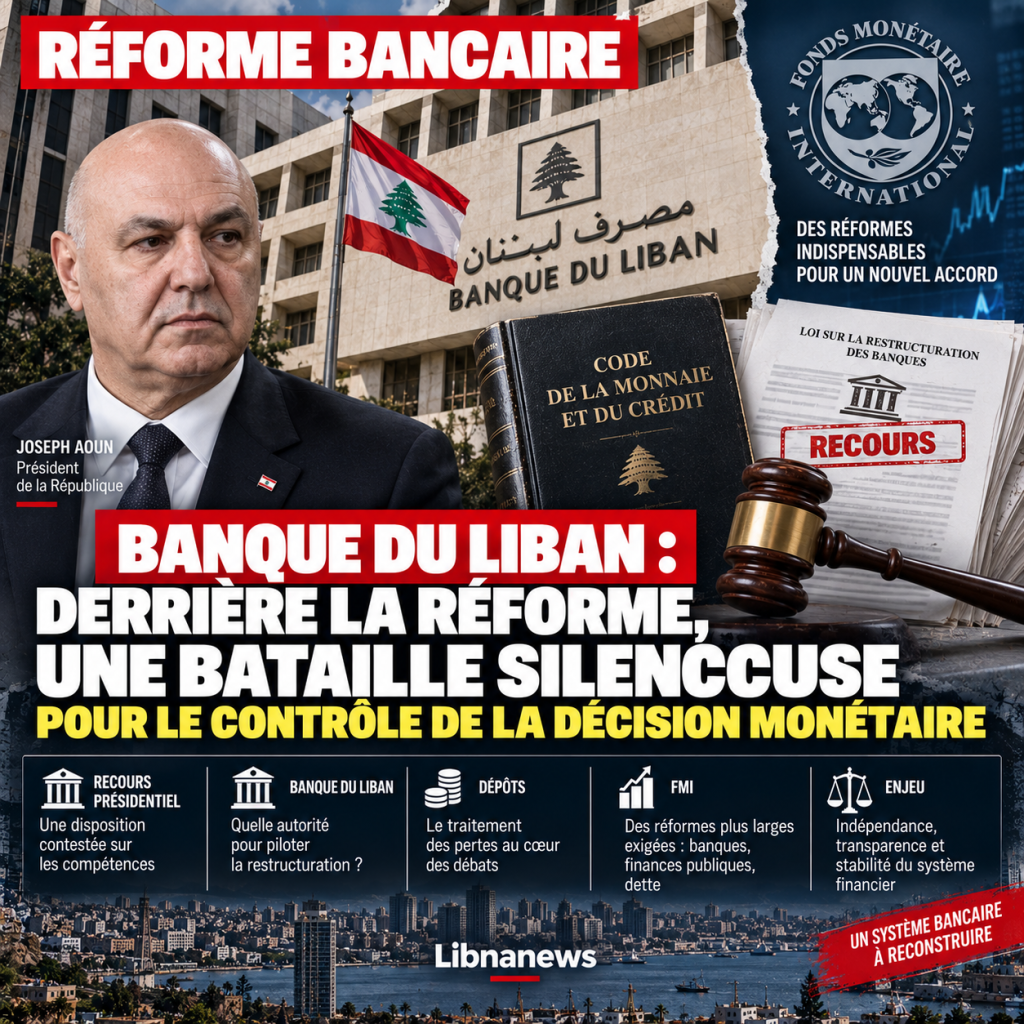
La reestructuración del sector bancario libanés ha abierto una batalla institucional que supera con creces el destino de los bancos en dificultad. En el centro del debate está el Banco del Líbano y el alcance de los poderes que deben permanecer en sus manos durante la solución de la crisis. La apelación presentada por el Presidente Joseph Aoun contra una disposición de la nueva legislación bancaria ha hecho visible un desacuerdo que se ha difundido durante varios meses: ¿se debe preservar la arquitectura prevista en el Código de Moneda y Crédito o se deben crear mecanismos para reestructurar instituciones con poderes que puedan cambiar el equilibrio actual?
La cuestión ha tenido una dimensión particular desde la llegada de Karim Suaid como jefe del Banco del Líbano. El gobernador debe participar en la resolución de una crisis cuya institución es en sí misma uno de los actores centrales. El banco central debe mantener la estabilidad monetaria, supervisar el sistema bancario y participar en el tratamiento de las pérdidas acumuladas. Al mismo tiempo, debe recuperar su credibilidad después de años de crisis. Por lo tanto, cualquier cambio en sus facultades puede tener efectos directos en la reestructuración bancaria, el procesamiento de depósitos y las negociaciones con el Fondo Monetario Internacional.
Disposición controvertida que afecta directamente al equilibrio de poderes
La controversia surgió cuando se aprobó legislación sobre el tratamiento y la reestructuración de los bancos. El Presidente Joseph Aoun finalmente decidió impugnar una disposición específica en lugar de todo el texto. The problem concerns, in particular, the disappearance of a reference to the Moneda and Credit Code, which is still one of the legal foundations of the missions and powers of the Bank of Lebanon.
Este cambio puede parecer secundario a un lector fuera de las discusiones financieras. No lo es. El Código de Moneda y Crédito define las responsabilidades monetarias y bancarias del banco central. El artículo 70 le asigna tareas relacionadas con la salvaguardia de la moneda, la estabilidad económica y el mantenimiento de la solidez del sistema bancario. Por lo tanto, la creación de mecanismos para reestructurar los bancos plantea una cuestión de competencia: ¿hasta qué punto estos nuevos órganos pueden ir sin invadir las facultades ya otorgadas al Banco del Líbano?
La apelación presidencial se basa en esta cuestión. El objetivo es mantener la coherencia institucional y evitar el surgimiento de varios centros capaces de intervenir simultáneamente en la toma de decisiones bancarias. La reestructuración puede requerir poderes excepcionales. Sin embargo, debe evitar producir un sistema en el que una autoridad decida sobre el futuro de un banco, mientras que otra sigue siendo legalmente responsable de la estabilidad del sector.
Por lo tanto, la dificultad es definir una jerarquía clara. Sin ella, la primera importante reestructuración podría dar lugar a conflictos de jurisdicción, apelaciones y nuevas demoras. Una reforma diseñada para resolver la crisis podría crear una nueva a nivel institucional.
Eliminar las preguntas de referencia del Código
El camino parlamentario del texto se ha convertido en objeto de controversia. La referencia al Código de Moneda y Crédito se habría incluido en varias versiones preparatorias de la reforma. Se habría mantenido durante parte de los debates técnicos, antes de desaparecer en la versión aprobada por el Parlamento. Esta cronología alimenta preguntas sobre las razones del cambio y sus verdaderas consecuencias.
Sin embargo, el debate no conduce a la conclusión de que el objetivo de la abolición era necesariamente debilitar al Banco del Líbano. Las pruebas disponibles no demuestran tal intención. Sin embargo, hubo una clara divergencia sobre los efectos jurídicos de la redacción adoptada. Para los defensores del recurso, la falta de suficiente referencia explícita al marco existente puede crear una autoridad paralela. Para los defensores de la reforma adoptada, la prioridad es finalmente tener los instrumentos para tratar con los bancos en dificultad después de varios años de inmovilización.
Estas dos preocupaciones no son necesariamente incompatibles. El Líbano necesita un mecanismo de resolución bancaria que pueda actuar rápidamente. Pero este mecanismo también debe funcionar en una arquitectura jurídica estable. Un procedimiento de papel muy eficaz podría perder parte de su utilidad si cada una de sus decisiones se impugnan posteriormente en nombre de la jurisdicción del Banco del Líbano.
Por lo tanto, el llamamiento de Joseph Aoun obliga a las instituciones a aclarar este punto antes de que el mecanismo sea plenamente implementado. Puede causar un retraso. Pero también puede evitar que la reestructuración comience en una ambigüedad que sería mucho más difícil de corregir una vez que se tomen las primeras decisiones.
Karim Suaid enfrenta un Banco del Líbano con misiones en conflicto
La posición de Karim Souaid es particularmente delicada. El Banco del Líbano debe recuperar su papel de regulador mientras participa en la liquidación de una responsabilidad financiera considerable. Debe controlar los bancos mientras sus relaciones pasadas con estas mismas instituciones son uno de los elementos de la crisis. También debe ayudar a restablecer la confianza de los depositantes, una gran parte de los cuales siguen siendo profundamente sospechosos de todo el sistema financiero.
Esta acumulación de tareas hace particularmente sensible la cuestión de la independencia del banco central. La independencia no significa falta de control. En primer lugar, tiene por objeto evitar que las decisiones monetarias estén constantemente sujetas a intereses políticos inmediatos. Pero la crisis libanesa también ha mostrado los peligros de un sistema en el que la responsabilidad de las diversas instituciones sigue siendo difícil de establecer.
Por lo tanto, la arquitectura futura debe conciliar la autonomía y la responsabilidad. Karim Suaid debe tener los poderes necesarios para realizar las tareas prescritas por la ley. Al mismo tiempo, la reestructuración de los bancos debe llevarse a cabo según criterios transparentes, con normas suficientemente precisas para prevenir decisiones arbitrarias. La protección de la independencia del Banco del Líbano no puede utilizarse para eximir la resolución bancaria del control. Por el contrario, la necesidad de control no debe llevar al banco central a ser privado de sus poderes básicos.
Esto será crucial cuando las autoridades decidan qué bancos son viables, que necesitan ser recapitalizados y que ya no pueden continuar en su forma actual.
Reestructurar los bancos significa asignar un poder considerable
El debate institucional tiene una consecuencia muy concreta. La autoridad responsable de los bancos de reestructuración tendrá un poder inmenso. Podrá participar en la determinación de la viabilidad de un establecimiento, imponer medidas correctivas, intervenir en su recapitalización y, dependiendo del marco elegido, ayudar a decidir su futuro.
Detrás de cada una de estas decisiones están los accionistas, depositantes, empleados y acreedores. Por lo tanto, la reestructuración no se trata sólo de cambiar los balances. redistribuye pérdidas y derechos.
Un banco considerado viable puede continuar en determinadas condiciones. Otro puede tener que levantar nuevo capital. Los accionistas pueden ser llamados a absorber pérdidas. En los casos más difíciles, puede ser necesaria una resolución o liquidación. Cada decisión tendrá consecuencias en los depósitos y en la capacidad del sistema para recuperar la actividad normal.
Por ello, la cuestión de la autoridad competente es tan delicada. El regulador del mecanismo de reestructuración influye indirectamente en la forma en que se distribuirá parte del costo de la crisis. Por lo tanto, el debate sobre los poderes del Banco del Líbano es inseparable del debate sobre las pérdidas.
La brecha financiera sigue siendo el núcleo de la crisis
La ley bancaria no puede resolver la crisis solo. El segundo proyecto se refiere a la brecha financiera acumulada entre el Estado, el Banco del Líbano y el sector bancario. Mientras no se trate esta fractura, la reestructuración puede cambiar las pérdidas en lugar de resolverlas.
El Ministerio de Finanzas sigue trabajando en el proyecto correspondiente. Entre las deliberaciones figuran el Gobierno, el Banco del Líbano y el Fondo Monetario Internacional. Las negociaciones se centran en cómo asignar las pérdidas y preservar al mismo tiempo la posibilidad de volver a poner en funcionamiento el sistema financiero.
Aquí es donde el tema se vuelve políticamente explosivo. Los depositantes se niegan a soportar el costo de una crisis que consideran no haber causado. Los bancos también subrayan la importancia de los fondos que habían depositado con el Banco del Líbano. El Estado también se enfrenta a su propia responsabilidad financiera y a la deuda acumulada durante años.
Ninguna solución puede satisfacer plenamente a todos los actores. Si bien el Estado absorbe la mayoría de las pérdidas, la sostenibilidad de la deuda y las finanzas públicas están en riesgo. Si los bancos los apoyan solos, una gran parte del sector puede llegar a ser insolvente. Si los depositantes están demasiado involucrados, la confianza ya destruida puede desaparecer con el tiempo.
Por consiguiente, la reforma debe encontrar una distribución capaz de ser financieramente creíble y socialmente sostenible.
Depositantes en el centro de una reconstrucción imposible sin confianza
La crisis abierta en 2019 ha transformado profundamente la relación libanesa con los bancos. Durante años, muchos solicitantes no pudieron acceder a su dinero normalmente. Las restricciones, las tasas de conversión sucesivas y los múltiples mecanismos aplicados a los retiros han establecido la idea de que un depósito bancario ya no es necesariamente una reclamación disponible.
Esta violación de la confianza es uno de los problemas más graves a resolver. Un sector bancario no puede funcionar sosteniblemente sin depósitos. Los bancos necesitan recursos para financiar empresas, inversiones y hogares. Pero los ahorradores no tienen ninguna razón para poner su dinero en un sistema si no están convencidos de que sus derechos serán protegidos.
Por consiguiente, el tratamiento de los antiguos depósitos tiene un alcance que excede el reembolso de las pérdidas anteriores. Determinará la capacidad del nuevo sistema para atraer depósitos futuros. Una reestructuración que salvaría formalmente a los bancos pero destruiría permanentemente la confianza del cliente sería un fracaso económico.
Este hecho explica la importancia de la transparencia. Los depositantes deben ser capaces de entender cómo se han calculado las pérdidas, qué responsabilidad corresponde a cada actor, y cómo las diferentes categorías se encargarán del esfuerzo. Sin esta claridad, se sospechará que cada decisión protegerá a un grupo a expensas de otro.
El Fondo Monetario se niega a reducir el acuerdo a una ley
El Fondo Monetario Internacional recordó que el camino hacia un nuevo acuerdo con el Líbano no depende de una sola medida. La entrada en vigor de un mecanismo creíble para el tratamiento de los bancos es un paso importante, pero debe ir acompañada de leyes adaptadas a las medidas financieras y financieras públicas.
Presupuesto 2027 y la trayectoria de la deuda son también parte de la ecuación. El Fondo pide un marco de mediano plazo para demostrar que las finanzas públicas pueden volver a la sostenibilidad. This requirement means that a solution to bank losses cannot simply transfer an unlimited burden to the State. Toda fórmula debe tener en cuenta la capacidad real del Fondo de Ingresos Consolidados.
Esta posición hace que el debate sobre el Banco del Líbano sea aún más complejo. La institución debe mantener su independencia, pero participa en una negociación en la que deben tenerse en cuenta sus propios compromisos y balances. El gobierno debe restaurar los depósitos tanto como sea posible, pero no puede prometer recursos públicos que no posee. Los bancos deben ser recapitalizados, pero algunos ya no pueden sobrevivir.
Por consiguiente, el acuerdo futuro depende de un conjunto de decisiones interdependientes. Bloquear uno de ellos puede frenar a todos los demás.
El riesgo de aumentar el número de centros de adopción de decisiones
Una de las principales preocupaciones detrás de la batalla actual es la posibilidad de que varias autoridades tengan poderes superpuestos. Un banco central, una comisión de reestructuración, autoridades supervisoras y el gobierno pueden tener un papel legítimo. El problema comienza cuando sus poderes no están claramente definidos.
Por ejemplo, un banco colocado en una resolución podría impugnar una decisión declarando que la autoridad que la tomó infringió las facultades de otra institución. Los accionistas pueden apelar. Los solicitantes también podrían impugnar las medidas que afectan a sus reclamaciones. En un país donde puede durar el proceso judicial, esa proliferación de conflictos podría bloquear la reestructuración durante más años.
Por lo tanto, la aclaración solicitada en el Código de Moneda y Crédito debe ser suficientemente precisa para evitar este escenario. No es suficiente decir que el Banco del Líbano conserva sus poderes. Es necesario explicar cómo se relacionan con las de las nuevas estructuras.
La reforma institucional exitosa se mide menos por el número de órganos creados que por la claridad de sus responsabilidades.
La independencia del Banco del Líbano ya no debe significar opacidad
La defensa de la independencia monetaria también tiene un límite político obvio. La crisis financiera ha dañado profundamente la confianza en las instituciones. Parte de la población asocia las decisiones pasadas del Banco del Líbano con los mecanismos que precedieron al colapso. Por lo tanto, no basta restablecer su independencia sin restablecer simultáneamente la transparencia.
El nuevo período debe basarse en una clara distinción entre autonomía de decisión y ausencia de responsabilidad. El banco central debe poder actuar sin instrucciones políticas diarias. Pero sus decisiones deben ser documentadas, supervisadas y coherentes con las normas de gobernanza.
Karim Souaid hereda así una misión que excede la estabilización de la moneda. Debe ayudar a reconstruir la legitimidad de una institución cuyo papel ha sido profundamente desafiado. La forma en que el Banco del Líbano participará en la reestructuración bancaria será una de las primeras pruebas de esta nueva fase.
El tratamiento de los bancos en dificultad tendrá que demostrar que las decisiones se toman sobre la base de criterios financieros y no de protección política. Las relaciones entre el banco central y las instituciones también tendrán que ser más transparentes. Sin esta evolución, es probable que la defensa de la independencia institucional sea malinterpretada por una población que espera ante todo recuperar sus derechos.
Una batalla legal que puede decidir el ritmo de toda la reforma
La apelación de Joseph Aoun finalmente llega en el peor momento para el calendario financiero. El Gobierno está tratando de acelerar los debates con el Fondo Monetario. El Ministerio de Finanzas está trabajando en la brecha financiera. Los bancos están esperando conocer las reglas finales. Los depositantes quieren saber cómo se tratarán sus activos.
Por lo tanto, cualquier incertidumbre adicional puede causar retrasos. Pero lo contrario también es cierto. Seguir adelante con una ley legalmente ambigua puede crear aún mayores bloqueos cuando se aplica.
El problema no es elegir entre velocidad y derecho. Consiste en obtener rápidamente una aclaración suficientemente sólida para permitir que la reestructuración comience sin conflictos permanentes de competencia.
El debate sobre el Banco del Líbano revela así la verdadera profundidad de la crisis financiera libanesa. Ya no se trata de encontrar miles de millones para compensar las pérdidas. Las instituciones deben reconstruirse para evitar que se repita una crisis similar.
El lugar de Karim Suaid, los poderes del Banco del Líbano, los de los nuevos órganos de reestructuración, el tratamiento de la brecha financiera y el destino de los depositantes son ahora parte del mismo conjunto. El éxito de la reforma dependerá de la capacidad de tratarlos simultáneamente. Un banco central debilitado no puede garantizar la estabilidad del nuevo sistema. Un banco central sin control no puede restaurar la confianza. Entre los dos es ahora una parte esencial de la reconstrucción financiera del Líbano.

Comentarios