

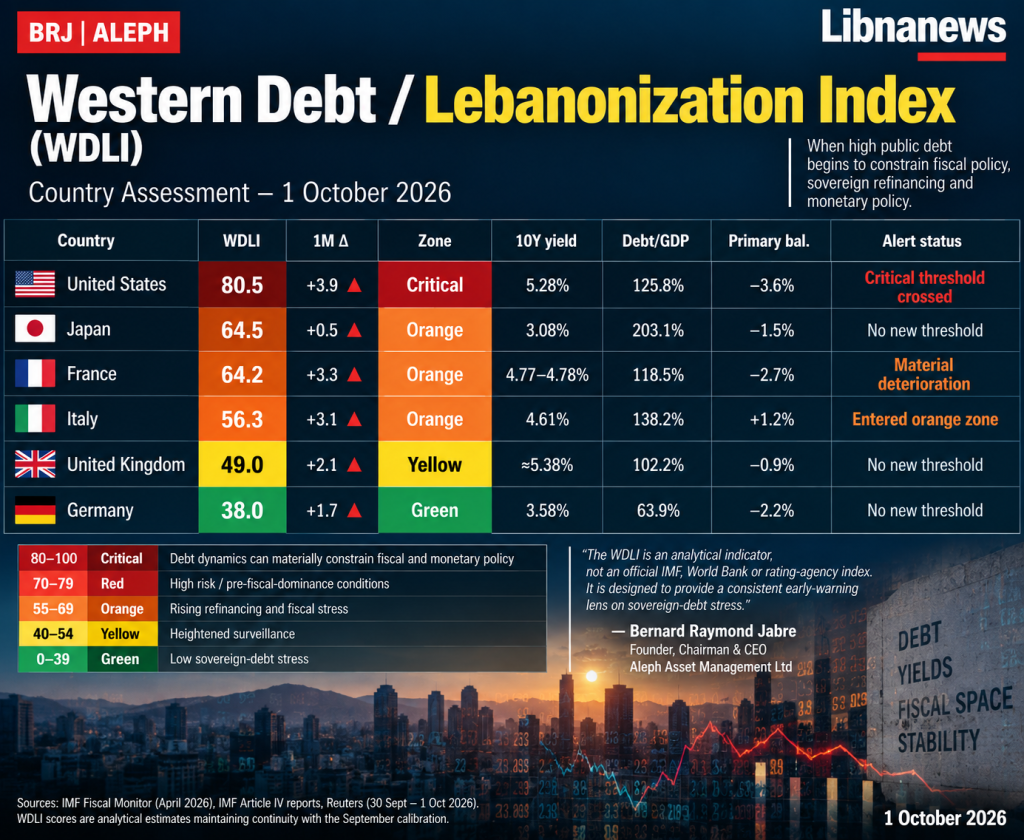
Western Debt / Lebanonization Index (WDLI)
Definición y Evaluación de País — 1 de octubre de 2026
| Resumen ejecutivo.El WDLI es un índice de estrés analítico de 0 a 100 diseñado para determinar cuándo la alta deuda pública comienza a limitar la política fiscal, la refinanciación soberana y, en última instancia, la política monetaria. Al 1o de octubre de 2026, Estados Unidos es el único país de la zona crítica, Francia y Japón se encuentran en la zona alta de naranja, Italia ha entrado recientemente en la zona de naranja, el Reino Unido sigue bajo vigilancia intensificada, y Alemania sigue siendo el menos estresado de las seis economías. El deterioro común en septiembre vino principalmente de rendimientos soberanos a largo plazo mucho más altos. |
1. ¿Cuál es el WDLI?
El Índice de Deuda Occidental / Líbanoización (WDLI) es un indicador analítico compuesto que marca el estrés de deuda soberana de 0 a 100. No es un índice oficial del FMI, del Banco Mundial o de los organismos de calificación. Los insumos macrofiscales subyacentes son datos públicos; el marco de puntuación es una construcción analítica destinada a proporcionar un objetivo consistente de alerta temprana.
La palabra “Líbanoización” se utiliza aquí como mecanismo, no como una afirmación de que las economías occidentales replicarán el Líbano. Describe una evolución en la que los persistentes déficits primarios, un alto volumen de deuda, las grandes necesidades de refinanciación y los crecientes costos de interés pueden reducir gradualmente la sala fiscal y aumentar la presión sobre un banco central para tener en cuenta la sostenibilidad de la deuda pública.
Variables básicas
• Deuda / PIB:el tamaño del stock existente de deuda pública.
• Saldo primario:si el gobierno está añadiendo deuda incluso antes de pagos de intereses.
• Necesidades de financiación brutas (GFN):el déficit más la deuda que debe refinanciarse; una medida clave de riesgo de recrudecimiento.
• Carga de interés:la cantidad de recursos fiscales absorbidos por el servicio de la deuda.
• Rendimiento soberano marginal:la tasa a la que se cobran nuevos préstamos a largo plazo.
• Crecimiento nominal del PIB y r-g:la relación entre la tasa de interés sobre la deuda (r) y el crecimiento económico nominal (g).
Dinámica de la deuda ♥ déficit primario + (r − g) × Deuda / PIB
Cómo leer la puntuación
| WDLI score | Zona | Interpretación |
| 0–39 | Verde | Bajo estrés de deuda soberana |
| 40–54 | Amarillo | Vigilancia vigilada |
| 55 a 69 | Orange | Aumento de la refinanciación y el estrés fiscal |
| 70 a 79 | Rojo | Condiciones de alto riesgo / prefiscal-dominance |
| 80 a 100 | Crítica | La dinámica de la deuda puede limitar materialmente la política fiscal y monetaria |
El riesgo de rotación es el peligro de que la deuda de maduración se refinancia a tasas mucho más altas o bajo condiciones de mercado menos favorables. El dominio fiscal es una condición más avanzada en la que la escala y el costo de la deuda pública se convierten en una importante limitación de la política monetaria. El WDLI está diseñado para identificar la transición hacia esas condiciones antes de que ocurra una crisis soberana plena.
2. instantánea WDLI — 1 de octubre de 2026
| País | WDLI | 1M Δ | Zona | 10Y rendimiento | Debt/GDP | Bal. | Estado de alerta |
| Estados Unidos | 80,5 | +3.9 | Crítica | 5,28% | 125,8% | 3,6% | Umbral crítico cruzado |
| Japón | 64,5 | +0,5 | Orange | 3,08% | 203.1% | – 1,5% | No hay nuevo umbral |
| Francia | 64.2 | +3.3 | Orange | 4.77-4,78% | 118,5% | 2,7% | Deterioro del material |
| Italia | 56.3 | +3.1 | Orange | 4.61% | 138,2% | +1,2% | Zona naranja entrada |
| Reino Unido | 49.0 | +2.1 | Amarillo | ■5.38% | 102,2% | −0,9% | No hay cruce de zonas |
| Alemania | 38.0 | +1.7 | Verde | 3.58% | 63,9% | 2.2% | No hay cruce de zonas |
Nota de datos: las cifras de deuda y equilibrio primario son 2026 estimaciones/proyecciones de los últimos informes de países disponibles del FMI; los rendimientos de mercado son alrededor del 29 de septiembre al 1 de octubre de 2026. Las puntuaciones de WDLI son estimaciones analíticas que mantienen continuidad con la calibración de septiembre, no estadísticas oficiales.
Estados Unidos – WDLI 80.5 Silencio crítico
Los Estados Unidos son el deterioro más claro del conjunto de seis países. El rendimiento del Tesoro de 10 años se trasladó a aproximadamente 5,28% después de alcanzar alrededor del 5,31%, mientras que el FMI proyecta la deuda bruta del gobierno general cerca del 125,8% del PIB y un déficit primario de alrededor del 3,6% del PIB en 2026. La combinación de un gran volumen de la deuda, los persistentes déficits primarios, una mayor dependencia de la emisión con menor retraso y un aumento pronunciado de los costos marginales de financiación aumenta la sensibilidad de la rotación. El análisis de sostenibilidad de la deuda del FMI pone de relieve explícitamente los grandes requisitos de financiación bruta y la exposición a los riesgos de funcionamiento del mercado y refinanciación. Por lo tanto, el WDLI se mueve por encima de los 80, el umbral crítico. El dominio fiscal no es un hecho institucional actual, pero la limitación fiscal de la política monetaria se está volviendo materialmente más relevante.
Francia — WDLI 64.2 tención Orange
Francia muestra uno de los deterioros más rápidos de Europa. El OAT de 10 años subió a alrededor de 4,77-4,78% a finales de septiembre, con la difusión sobre el Bund alemán alrededor de 120 puntos de base. Las proyecciones del FMI colocan deuda pública bruta cerca del 118,5% del PIB en 2026 y el equilibrio primario alrededor del 2,7% del PIB. Por lo tanto, el problema no es simplemente el volumen de la deuda: es la combinación de un déficit primario persistente, un crecimiento nominal débil, un aumento de los costos de interés y una prima de riesgo significativamente superior. Francia no ha cruzado el umbral rojo WDLI, pero el deterioro de septiembre es lo suficientemente grande como para justificar una alerta de reloj claro. El riesgo de refinanciación sigue siendo manejable, pero cada año de refinanciamiento en mayores rendimientos de OAT aumenta gradualmente la carga de interés presupuestario.
Japón — WDLI 64.5 tención Orange
El Japón sigue siendo estructuralmente vulnerable debido al extraordinario tamaño de su deuda pública. La medida comparable revisada del FMI sitúa en 2026 el pasivo bruto del gobierno en aproximadamente el 203% del PIB, mientras que el JGB de 10 años ha aumentado a alrededor del 3,08%. El Japón todavía se beneficia de una gran base de inversores nacionales, una profundidad financiera de larga data y una tasa de interés media relativamente baja en el volumen de la deuda existente. Por lo tanto, el peligro principal es la reversión de la cámara lenta: a medida que crece la deuda muy baja, se sustituye por la deuda que transporta rendimientos sustancialmente superiores. El aumento de la puntuación de septiembre es modesto, por lo que no hay nueva alerta, pero el riesgo de dominación fiscal a mediano plazo sigue siendo significativo porque el Banco de Japón debe normalizar la política contra un stock de deuda soberana excepcionalmente grande.
Italia — WDLI 56.3 ← Orange
Italia ha cruzado la zona naranja WDLI. El BTP de 10 años terminó en septiembre alrededor del 4.61%, mientras que la deuda pública se proyecta cerca del 138,2% del PIB. El importante factor de mitigación es el equilibrio primario positivo de Italia, estimado alrededor del +1,2% del PIB en 2026, que lo distingue de Francia y Estados Unidos. Esto significa que el riesgo actual es principalmente uno de los costos de refinanciación en lugar de un déficit primario incontrolado. Con una madurez media de la deuda alrededor de siete años, el mayor rendimiento del mercado se transmite gradualmente en lugar de inmediatamente. Por lo tanto, el cruce de la zona naranja es una alerta, pero no una señal de angustia inminente de la deuda.
Reino Unido — WDLI 49.0 Silencio Amarillo
El Reino Unido sigue por debajo del umbral de naranja, pero los costos de financiación son altos. Los rendimientos de giro de diez años son alrededor del 5,38%, y una subasta a finales de septiembre a precio de 10 años de deuda al rendimiento más alto visto en décadas. La deuda bruta del gobierno general se proyecta alrededor del 102% del PIB en el año fiscal 2026/27. La protección clave del Reino Unido es la estructura de la deuda: la madurez media relativamente larga retrasa el paso de los rendimientos actuales a la tasa de interés efectiva. Por consiguiente, el riesgo es una erosión prolongada del espacio fiscal en lugar de un acontecimiento inmediato de reabastecimiento. Este mes no se activa ninguna alerta WDLI.
Alemania — WDLI 38.0 tención Green
Alemania sigue siendo el país menos destacado del grupo. El rendimiento del Bund de 10 años ha aumentado a alrededor del 3,58%, pero la relación de deuda sigue siendo comparativamente baja en alrededor del 64% del PIB en 2026. Alemania está llevando a cabo un déficit primario a medida que la política fiscal se expande a través de la defensa y la inversión pública, pero su posición inicial de deuda le da mucho más margen que los otros países de la muestra. El vencimiento de bonos de septiembre aumenta los costos de financiación, pero ni el riesgo de reabastecimiento ni el dominio fiscal están actualmente cerca de los niveles implícitos por las zonas más altas de WDLI. No hay alerta activada.
3. Interpretación general
El deterioro del 2026 de septiembre es importante porque es cada vez más un problema de precio de deuda en lugar de un problema de stock de deuda. En los principales mercados desarrollados, los rendimientos a largo plazo han aumentado considerablemente. Cuando esto ocurre junto con la alta deuda y los persistentes déficits primarios, el costo de la refinanciación comienza a emigrar de los mercados financieros al presupuesto del gobierno. El WDLI está destinado a medir esa migración.
| Alertas al 1 de octubre de 2026:Estados Unidos: cruce de zonas críticas por encima de 80. Italia: entrada en la zona naranja por encima de 55. Francia — no hay cruce de zonas, pero el deterioro de los rendimientos y la prima de riesgo es lo suficientemente grande como para justificar una alerta de deterioro material. No hay nueva alerta para Japón, Reino Unido o Alemania. |
Nota de fuentes y metodología
• International Monetary Fund, Fiscal Monitor, April 2026 — “Fiscal Policy under Pressure: High Debt, Rising Risks”, incluyendo el Cuadro A23 sobre indicadores fiscales estructurales y necesidades de financiamiento bruto.
• FMI 2026 Informes nacionales del artículo IV para Estados Unidos, Francia, Japón, Italia y Reino Unido; FMI 2025 Informe nacional del artículo IV para Alemania publicado en febrero de 2026.
• Reuters bond-market reporting, 30 de septiembre a 1 de octubre de 2026, para los rendimientos globales soberanos y de referencia de EE.UU./Japón.
• Observaciones europeas del mercado soberano alrededor del 30 de septiembre de 2026, incluyendo OAT francés, Bund alemán, BTP italiano y rendimientos de gilt del Reino Unido.
• Las puntuaciones WDLI son una síntesis analítica. Debido a que los pesos de puntuación no son un estándar estadístico oficial, deben interpretarse como un marco de vigilancia coherente en lugar de como probabilidades de incumplimiento medidos.
Bernard Raymond Jabre
Founder, Chairman » CEO – Aleph Asset Management Ltd
Analista Financiero Silencioso Administrador de Riesgos
bjabre@aleph.bz
WDLI — Marco analítico tención 1 octubre 2026
Preparados para fines de vigilancia analítica

Comentarios