

El 20 de mayo de 2019, todo parece funcionar
El 20 de mayo de 2019, Líbano reembolsa 650 millones de euros. Para el titular del título, la historia se detiene allí: el dinero llega, a la madurez, y Beirut no está en defecto. En los comunicados de prensa y las pantallas de mercado, el país sigue perteneciendo al mundo de los Estados que pagan sus deudas. El libro vale oficialmente 1 507.5 por dólar. Los bancos normalmente abren. Los depositantes todavía pueden ver sus saldos en dólares sin imaginar que pronto serán casi imposibles de retirar.
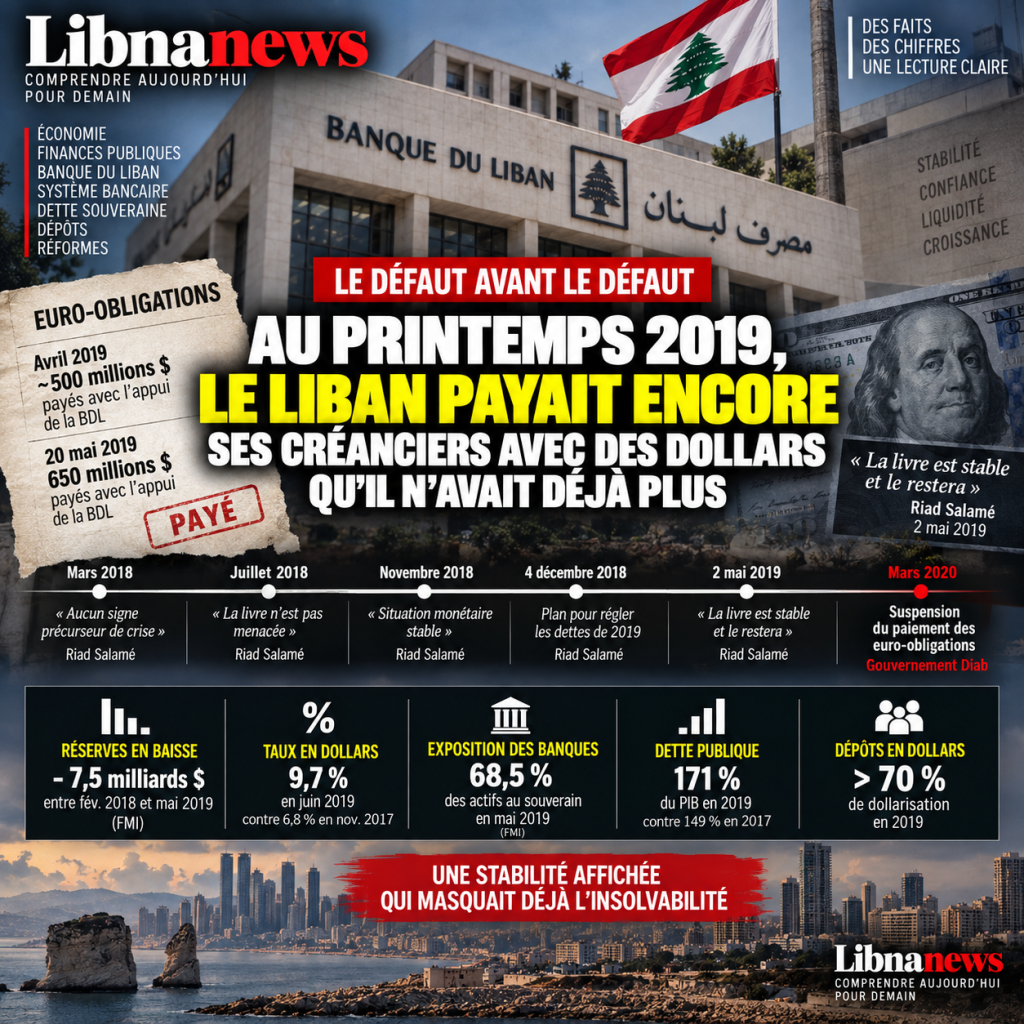
Pero detrás de este pago ya es la mayor parte de la próxima crisis. El Departamento de Finanzas no encuentra normalmente los 650 millones. El Banco del Líbano lo proporciona con moneda. Un mes antes, aproximadamente 500 millones de dólares se habían establecido sobre la misma base. Por consiguiente, en dos meses, se cumplieron aproximadamente 1.150 millones de dólares en deuda externa, mientras que el Fondo de Ingresos Consolidados dependía directamente del banco central para obtener los dólares necesarios.
Aún no es un defecto. Puede ser más interesante: este es el momento en que la apariencia del pago y la realidad de solvencia comienzan a contar dos historias diferentes. El acreedor se paga. El Estado ya no tiene una capacidad normal para la financiación externa. El Banco del Líbano compra tiempo, y esta vez se paga con los recursos de un sistema bancario que depende de los depósitos.
Un año antes, el mensaje fue tranquilizador
Es necesario volver en marzo de 2018 para entender por qué esta escena de mayo de 2019 podría pasar casi normalmente. Riad Salamé luego difunde los discursos de la quiebra. La balanza de pagos es positiva durante los dos primeros meses, los depósitos están aumentando y los activos extranjeros del Banco Central están aumentando. El gobernador afirma que no hay señales de advertencia de una crisis. El problema en su cuenta es en otros lugares: el déficit presupuestario y el fracaso del Estado en la reforma.
Este diagnóstico contiene una verdad que nadie puede negar seriamente. El Estado libanés gasta demasiado, cobra mucho, acumula la deuda y deja que la electricidad se trague miles de millones. Sin embargo, al mismo tiempo, otra fragilidad está creciendo dentro del sistema que se supone que compensa estos fracasos. Los depósitos están disminuyendo. Las tarifas están subiendo. El Banco del Líbano debe ofrecer más para atraer dólares bancarios. Sus reservas brutas siguen siendo grandes, pero sus compromisos con el sector bancario también están aumentando.
El desacuerdo que pasará por toda la crisis ya está ahí. Para los defensores del modelo, el Banco Central y los bancos son el baluarte que permite al país sobrevivir a la mala gestión del estado. Para sus críticos, el rampart se está convirtiendo en una fuente de peligro. Los mismos dólares se utilizan para defender el libro, financiar el estado y tranquilizar a los depositantes. Mientras sigan entrando, nadie está obligado a elegir entre estas tres promesas.
El FMI había descrito la mecánica a principios de 2016: depósitos bancarios, atraídos por altas tasas, estabilidad de intercambio y transferencias de la diáspora, financiando simultáneamente el estado y el déficit externo. Con la disminución de la inversión directa, los depósitos continuos se convierten en la principal fuente de capital. Por consiguiente, la desaceleración de las corrientes amenaza directamente las reservas y la paridad.
El riesgo se amplifica por la exposición bancaria al soberano. En junio de 2016, los valores públicos representan aproximadamente el 28% de los activos bancarios y el exceso de depósitos y reservas con el Banco del Líbano alrededor del 40%. La exposición combinada supera seis veces la equidad de primera clase. Estabilidad ya se basa en interrelaciones excepcionales entre bancos, bancos centrales y estados.
Julio 2018: el libro « no está amenazado »
El 11 de julio de 2018, Salamé afirma que el libro es estable y no está amenazado. Describe una situación cómoda, destaca el aumento de los depósitos y espera un crecimiento del 5%. También pide una mejor percepción del Líbano en el extranjero. La comunicación combina así la estabilidad de los tipos de cambio, los depósitos y la confianza del mercado.
Sin embargo, el FMI ya está proyectando una disminución de sus activos no dorados y ocupados, de $40.6 mil millones en 2017 a $37.5 mil millones en 2018 y $33.7 mil millones en 2019. El déficit de cuenta corriente está cerca del 25% del PIB y la dolarización de los depósitos se aproxima al 69%. La pregunta no es si el libro sostiene ese día: se sostiene. Se trata de cuánto cuesta mantenerlo y cuánto tiempo los dólares necesarios pueden seguir entrando.
Noviembre 2018: estabilidad declarada, monedas declinantes
El 26 de noviembre de 2018, después de una reunión con Michel Aoun, Salamé sigue asegurando que la situación monetaria sea estable. Esta declaración llega en un momento en que los activos de divisas del Banco del Líbano disminuyeron en aproximadamente 1,67 millones de dólares en la primera mitad del mes. Por lo tanto, el cojín de divisas se erosiona cuando el mensaje oficial insiste en la estabilidad.
La contradicción es menos en el hallazgo inmediato que en la definición utilizada. Para el Banco del Líbano, la estabilidad significa ante todo que la paridad y el sistema bancario mantienen. Para un análisis de solvencia, también es necesario medir el costo de esta estabilidad, las obligaciones monetarias acumuladas y la dependencia de nuevos depósitos.
4 diciembre 2018: BDL promete liquidar deudas 2019
Una declaración oficial del 4 de diciembre es particularmente reveladora. Tras una reunión con el Ministro de Finanzas, Salamé explicó que un plan atraería fondos a cuestiones estatales. Afirma que las capacidades del sector bancario, obtenidas en particular a través de la ingeniería financiera de los tres años anteriores, ayudarán a organizar la liquidación de deudas internas y externas en 2019. También garantiza que el tipo de cambio y el crédito permanezcan estables.
Él mismo describe el circuito: el Banco Central recibió depósitos en dólares de bancos y les concedió depósitos en libros; ciertos créditos deben ser convertidos en facturas del Tesoro a cambio de mercado. Por lo tanto, la financiación pública ya depende de un circuito organizado por el Banco Central en lugar de acceso normal del Tesoro a los inversores.
Temprano 2019: se dice que el balance es estable, pero el BDL reemplaza el mercado
Salamé anuncia que las operaciones financieras continuarán en 2019. Afirma que el balance del Banco Central se mantuvo estable a pesar de la turbulencia y que tiene suficiente moneda para mantener la libra y satisfacer las necesidades del gobierno. Explica cómo mantener activos externos en lugar de aumentarlos.
Mientras tanto, los bancos comerciales reducen su participación en la financiación regular del Tesoro. El Banco del Líbano compra más deuda pública mientras paga pesadamente los bancos de dólares en su país. Por lo tanto, el Banco Central se convierte gradualmente en el intermediario entre los bancos y un estado que el mercado financia cada vez menos.
mayo 2, 2019: « el libro es estable y permanecerá estable »
El 2 de mayo de 2019, Salamé dijo a Baabda que el libro es estable y permanecerá estable. Garantiza que el Banco del Líbano tenga toda la capacidad de mantener esta estabilidad. Unas semanas más tarde, la madurez externa de $650 millones se paga realmente. Pero es gracias a los dólares proporcionados por el Banco Central al Ministerio de Finanzas.
El resultado visible confirma el discurso a corto plazo: el libro sostiene y el acreedor se paga. Los mecánicos subyacentes dicen algo más. El Tesoro ya no tiene las monedas necesarias y el Banco del Líbano lo reemplaza. Existe estabilidad, pero se financia mediante una transferencia de riesgo al balance del Banco Central.
Abril y mayo 2019: $1.15 billion paid with BDL support
El plazo de mayo es de unos 650 millones de dólares. Fuentes informadas confirman que el Banco del Líbano proporciona fondos al Ministerio de Finanzas en forma de préstamo de puentes. Afirman que el plazo de abril de unos 500 millones había seguido el mismo patrón. Los titulares son pagados: por lo tanto no hay incumplimiento legal. Pero $1.15 mil millones en términos sucesivos dependen directamente del Banco Central.
A continuación, el FMI confirma que el mecanismo es más amplio: los bonos del euro se acumulan y todos los pagos de intereses externos son resueltos por el Banco del Líbano en nombre del Gobierno. La contraparte es un saldo negativo en la moneda del Tesoro con el Banco Central y un préstamo de puente de cero tipos. Por lo tanto, el pago de mayo no es una excepción; es la expresión visible de un sistema ya instalado.
Junio 2019: « La solvencia gubernamental no está en juego »
En junio, Salamé todavía afirma no tener ningún problema con el reembolso de bonos del euro del año y cree que la solvencia del gobierno no está en juego. Indicó que el Ministerio de Finanzas y el Banco Central preferían no emitir nuevas deudas en dólares mientras la visibilidad siguiera siendo baja, pero añadió que el país tenía liquidez. When asked about diaspora transfers, he said that the Bank of Lebanon would close the gap if they were not enough.
Esta respuesta resume el núcleo del modelo: si faltan dólares privados, el Banco Central llena la brecha. Pero no es una fuente externa de moneda. Se obtienen estos dólares principalmente del sistema bancario, por lo tanto de los depositantes. La falta de financiación no se elimina; se convierte en una deuda del Banco Central a los bancos.
Lo que el FMI ve al mismo tiempo
En julio de 2019, el diagnóstico del FMI contrasta con la historia de la capacidad. Las reservas han disminuido en aproximadamente 6.000 millones de dólares desde principios de 2018 en el comunicado de la misión; el informe completo cifra la disminución a más de 7,5 mil millones entre el pico de febrero de 2018 y mayo de 2019. El crecimiento del depósito en 2018 es el más bajo desde 2005. La dolarización supera el 70%. El crédito al sector privado está disminuyendo y aumentan los préstamos improductivos.
Los valores públicos representan aproximadamente el 14% de los activos bancarios y los depósitos en el Banco del Líbano el 55%. La exposición combinada a la riqueza soberana asciende al 68,5 % de los activos, es decir, más de ocho veces la equidad de primera clase. Los bancos ganan $2.7 mil millones en ingresos de intereses adicionales en 2018 en sus cuentas, principalmente con el Banco del Líbano, estabilizando sus ganancias alrededor de $2.2 mil millones a pesar de una economía débil.
Bancos ganado más de BDL como crédito cayó
Estas cifras explican por qué la rentabilidad bancaria podría sobrevivir temporalmente el deterioro económico. El interés por las inversiones con el Banco del Líbano compensa la debilidad del crédito privado y el aumento de las deudas dudosas. Por lo tanto, la rentabilidad bancaria no prueba que la economía sea sólida; Cada vez depende más de la remuneración ofrecida por el Banco Central.
El conflicto de incentivos es obvio. La fijación de dólares con el Banco del Líbano a altos rendimientos se hace más atractiva que financiar empresas en una economía estancada. Los bancos reducen su crédito privado mientras su exposición al soberano aumenta. El Banco Central obtiene los dólares necesarios para la paridad y la financiación estatal, pero paga un precio creciente para atraerlos.
Reservas brutas contra la posición neta: la esquina ciega del discurso
La comunicación oficial a menudo insiste en el alto nivel de reservas brutas. El número es real, pero incompleto. El FMI señala que las transacciones financieras acumulan simultáneamente obligaciones monetarias a los bancos. Las reservas alimentadas por dólares prestados del sector bancario no proporcionan la misma protección que un stock de monedas libres de obligaciones correspondientes.
Esto es lo que deja claro cómo el Banco del Líbano todavía podría pagar al debilitarse. Tenía fondos disponibles a corto plazo. Sin embargo, algunos de estos recursos correspondían a obligaciones con los bancos. Utilizarlos para financiar el Tesoro transformó gradualmente la deuda pública explícita del Banco Central en una deuda con el sistema bancario.
Fallo legal en 2020, incapacidad de financiamiento mucho antes
El 7 de marzo de 2020, el Gobierno anunció que el 9 de marzo no pagaría el Eurobond de 1.200 millones de dólares. El 23 de marzo suspendió el pago de todos los bonos euro en moneda extranjera. Esta es la ruptura legal: por primera vez, los acreedores ya no se pagan según las condiciones establecidas.
Pero la crisis económica es anterior. A partir de 2019, el mercado ya no financia la deuda externa, el Banco del Líbano paga las riquezas e intereses en nombre del gobierno, la disminución de las reservas y la exposición bancaria a los enfoques soberanos del 69% de los activos. Por lo tanto, marzo 2020 no crea insolvencia; deja de enmascararlo por el balance del Banco Central.
Por qué la cuenta « el defecto creó la crisis » es incompleta
El incumplimiento de marzo de 2020 agravó el aislamiento financiero, redujo el valor de los bonos del euro y creó pérdidas adicionales para sus titulares. Puede ser criticado por su falta de preparación y por no emprender inmediatamente una reestructuración ordenada. Pero la cronología evita que sea la causa original de la crisis.
Seguir pagando habría requerido seguir recibiendo los dólares en alguna parte. En 2019, la respuesta ya fue el Banco del Líbano. Por consiguiente, la prórroga de los pagos habría ampliado la transferencia de bonos del Tesoro al balance del Banco Central y, detrás de él, a los bancos y sus depositantes. El problema real no es sólo por qué Líbano falló en marzo de 2020. Por ello, el sistema continuó durante meses presentando como solvente un Estado cuyo servicio de deuda externa ya dependía del Banco Central.
Lo que BDL compró: tiempo, pero no solución
La estrategia del Banco del Líbano sí compre tiempo. Los acreedores de abril y mayo de 2019 fueron pagados, paridad sostenida y el estado evitó la reestructuración inmediata. Esta vez podría llevar teóricamente a la reducción del déficit, la reforma eléctrica, el ajuste de los tipos de cambio o la reestructuración negociada.
Estos ajustes no se hicieron a tiempo. Persisten deficiencias, se devuelven las corrientes y aumenta el costo de la estabilización. El mecanismo diseñado como puente de reforma se ha convertido en un medio de prolongar un modelo cuya fuente de dólares estaba empañando. La brecha entre lo que dijo el Banco del Líbano y lo que mostraron los datos no sólo se debe a un error de previsión. Se basa en dos lecturas diferentes de estabilidad: la capacidad de evitar una ruptura hoy, y la capacidad de financiar este fracaso para romper en el futuro.
Ghobril: ver la enfermedad del estado sin ver la enfermedad de los bancos
Nasib Ghobril ocupa un lugar especial en esta cronología porque nos permite comprender la lectura dominante de una parte del sector bancario antes del colapso. El economista jefe del Banco Byblos no describió una economía sana. Criticó la deuda, el déficit, el crecimiento débil, el costo del sector público, la falta de reformas y los problemas de competitividad. Considera que el Líbano podría haber evitado parte de la desaceleración si los dirigentes hubieran dado prioridad a las reformas fiscales y estructurales. Pero esta severa crítica del estado acompañó un juicio mucho más tranquilizador sobre el sistema financiero. En 2018, Ghobril afirmó que el sistema bancario seguía siendo resistente y tenía altos niveles de liquidez, apoyados por depositantes leales y transferencias de diáspora generalmente estables. La libra fue presentada como estable y anclando el dólar como sostenible gracias a las reservas de divisas.
Esta separación entre un Estado que falla y un sistema bancario sólido es central. Sin embargo, los datos mostraron que ambos ya estaban profundamente entrelazados. Los bancos han transferido cada vez más sus recursos al Banco del Líbano. Su exposición al gobierno y al Banco Central está aumentando. Los rendimientos de estas inversiones apoyaron sus ganancias en un momento en que el crédito a la economía estaba disminuyendo. La liquidez del sector bancario ya no puede analizarse independientemente de la del Banco Central. Presentar a los bancos como resiliente era asumir que sus reclamaciones sobre el BDL y el Estado seguirían siendo líquidas y reembolsables. Fue precisamente esta hipótesis la que colapsó.
Cuando la crisis se rompe, la red de lectura no cambia
Cuando la crisis bancaria se hizo visible en otoño de 2019, Ghobril no cambió fundamentalmente su jerarquía de responsabilidades. En noviembre, consideró injusto responsabilizar a los bancos de la crisis. Afirma que el sector bancario ha asumido durante años la estabilidad de las finanzas públicas y, por lo tanto, parte de la estabilidad social. Exhorta al ejecutivo a asumir la responsabilidad de reducir el déficit estructural. La declaración extiende directamente la red 2018: el estado es la fuente del problema y los bancos son el mecanismo que ha retrasado sus consecuencias.
Esta lectura se convertirá entonces en uno de los ejes de la Asociación de Bancos. The institutions allegedly collected the deposits and placed them in a regulated framework with the BDL and the State; the loss would therefore result mainly from the public use of these resources. Esta tesis contiene una parte importante de la realidad: los déficits públicos y su financiación han desempeñado un papel central. Pero deja la propia responsabilidad de los bancos por la concentración de riesgo, los rendimientos deseados, los beneficios distribuidos y la decisión de seguir transfiriendo los dólares de los clientes al Banco Central a medida que el precio de estos dólares aumentó rápidamente.
Lo que podíamos leer antes de que los bancos cerraran
Los archivos Libnanews separan las alertas contemporáneas de las reconstrucciones posteriores. El 5 de abril de 2019, el sitio reporta críticas de ingeniería financiera por el Ministro de Economía Mansour Bteish. Cuestionó su costo para la economía y el Tesoro y cuestionó una política encaminada a preservar la estabilidad de la libra a toda costa. El artículo recuerda que estas operaciones ya habían sido criticadas por instituciones internacionales. Esta publicación viene antes de las restricciones bancarias, antes de las manifestaciones en octubre y antes del incumplimiento soberano. Por lo tanto, establece que el costo de la política monetaria se discutió públicamente antes del colapso visible.
En mayo de 2019, Libnanews también sigue el asunto Eurobond. Se aplazará una cuestión de 2.500 a 3.000 millones de dólares prevista en el plazo del 20 de mayo. El reembolso de 650 millones se garantiza con el apoyo del Banco del Líbano. De nuevo, el hecho de que el Tesoro necesite que el Banco Central proporcione su servicio exterior no es una reconstrucción inventada después de 2020. La información está disponible ya que el Estado sigue siendo presentado como capaz de cumplir sus compromisos. Esta brecha entre el pago legal y la incapacidad para la financiación autónoma es el núcleo de la « predeterminación antes del incumplimiento ».
No reescribir la historia con lo que sabemos hoy
Los análisis más estructurados publicados después del colapso deben tratarse de manera diferente. Libnanews encuentra el comienzo de la crisis en 2018, la inversión de los flujos financieros desde enero de 2019 y la escasez visible de dólares durante el verano. Esta cronología es coherente con los datos del FMI, la disminución de las reservas y la desaceleración de los depósitos. Pero también se beneficia de información más completa después de la crisis: auditorías, cambios detallados en los balances, magnitud de pérdidas y conocimiento más preciso de las obligaciones del Banco Central.
Esta distinción refuerza la investigación. Hace posible decir exactamente lo que se conocía en la primavera 2019: el costo de la ingeniería fue disputado, el Tesoro tuvo dificultades para emitir nuevos eurobonos, el BDL proporcionó las monedas necesarias para los reembolsos, las tasas estaban aumentando y las reservas estaban disminuyendo. Las auditorías posteriores agregan la profundidad exacta del agujero y los métodos utilizados para aplazar el reconocimiento. Por lo tanto, no es necesario reescribir la historia para demostrar que las señales existieron.
Casi 10% en dólares: una tasa que debería haber preocupado
El aumento de la tasa de referencia en dólares del 6,8% en noviembre de 2017 al 9,7% en junio de 2019 es una señal esencial. En un entorno internacional donde los rendimientos en dólares son mucho más bajos, lo que ofrece casi el 10% significa que el sistema debe pagar mucho para convencer a los titulares de capitales de quedarse o traer nuevas monedas. El alto rendimiento no es una creación de riqueza. Es una promesa de pago futuro y, en finanzas, normalmente paga un mayor riesgo. Los bancos pueden presentar estos retornos como una ventaja para los depositantes; su nivel también revela la creciente tensión sobre el recurso en dólares.
El mecanismo se vuelve auto-fortalecido. Atraer dólares requiere tasas más altas. Estas tasas aumentan los compromisos futuros del Banco del Líbano y los bancos. Para cumplir estos compromisos, el sistema necesita nuevos dólares. Cuanto más alto es el costo, más la economía real sufre de mayores precios de crédito. El FMI ya está viendo una contracción en el crédito privado y un aumento de los préstamos improductivos. Por consiguiente, la política que protege la paridad a corto plazo ayuda a debilitar la capacidad productiva que, a largo plazo, debería generar las monedas necesarias.
Bancos beneficiarios en una economía asfixiante
En 2018, los bancos ganan aproximadamente 2.700 millones de dólares en ingresos de intereses adicionales en sus cuentas, principalmente del Banco del Líbano, en comparación con el año anterior. Estos ingresos mantienen una ganancia neta de alrededor de 2.200 millones a pesar de una economía débil, impuestos más pesados, deudas mal en aumento y crédito privado en disminución. Esta paradoja es fundamental: el sector bancario puede mostrar ganancias en el mismo momento en que se supone que la economía financia se está deteriorando.
La razón radica en la naturaleza de los ingresos. Los bancos ganan más colocando sus recursos con el Banco Central. Este último paga para obtener los dólares necesarios para mantener la paridad y financiar al Estado. Así, las ganancias bancarias se convierten en parte en el producto del requisito de cambio del sistema. Presentarlos como prueba de resiliencia sin analizar su origen equivale a confundir la rentabilidad contable con la fuerza económica. Cuando el deudor principal es el propio Banco Central, el valor de estas ganancias depende en última instancia de su capacidad para cumplir con sus compromisos.
La apuesta por la diáspora tenía un límite
Antes de la crisis, la lealtad de los depositantes y la diáspora se presenta a menudo como una de las ventajas estructurales del Líbano. Esta confianza ha proporcionado divisas desde hace décadas. Pero convertir el comportamiento privado en una garantía de solvencia es un problema. Ningún depositante está obligado a dejar sus dólares en el sistema si el riesgo percibido aumenta. El aumento de las tasas muestra precisamente que la lealtad debe pagarse cada vez más.
Cuando aumentan los retornos, el sistema reconoce implícitamente que la confianza ya no es libre. La ingeniería financiera busca prolongar esta relación pagando bancos e, indirectamente, depositantes más. Mientras continúen los flujos, el modelo puede ser presentado como resistente. Cuando disminuyen, la misma arquitectura se vuelve vulnerable. Por consiguiente, la confianza no es capital permanente; Es una variable que puede girar rápidamente, especialmente cuando los depositantes entienden que los dólares en sus cuentas han sido reinvertidos en un complejo soberano en dificultad.
1 507.5: la figura que satisfizo a todos
Durante años, la estabilidad de la libra alrededor de 1.507.5 por un dólar se ha convertido en un símbolo del éxito del Banco del Líbano. Mientras este tipo oficial tenga, la política monetaria puede ser presentada como eficaz. Sin embargo, este enfoque enmascara el costo de la paridad. Una tasa fija requiere reservas o entradas de capital cuando el país importa mucho más de lo que exporta y acumula un déficit de cuenta corriente de más del 20% del PIB.
A medida que la competitividad se deteriora y aumenta la necesidad de dólares, la defensa de la tasa requiere más intervención y mayores rendimientos. La paridad deja de ser sólo un ancla de estabilidad; Se convierte en una limitación que aspira a recursos financieros. Las críticas de 2019 contra mantener el libro a toda costa están dirigidas precisamente a este mecanismo. El hecho de que la paridad dura hasta el verano no demuestra que el sistema es saludable; demuestra que el Banco Central sigue pagando el precio necesario para evitar su desglose.
Mayo 2019: El pago ya era la prueba de que uno podría pagar
El plazo de mayo es una prueba casi perfecta. Si el Estado es normalmente solvente, debe ser capaz de movilizar divisas a través de sus ingresos, sus propias reservas o la refinanciación del mercado. Sin embargo, la cuestión propuesta se pospone y el Banco del Líbano proporciona los dólares. El pago es legalmente exitoso, pero fracasa como prueba de autonomía financiera del Tesoro. Por lo tanto, el término « predeterminado antes del incumplimiento » debe manejarse con precisión: Líbano no se predeterminó en el sentido contractual en mayo, pero demostró que ya no podía servir normalmente su deuda externa sin transferir recursos del Banco Central.
Esta distinción también explica por qué el debate sobre la fecha de incumplimiento puede ser engañoso. Un acreedor está interesado en el pago recibido en vencimiento; Un economista también debe estar interesado en la fuente de este pago. Si un banco central proporciona las monedas a un Estado que ya no puede levantarlas, puede repeler el defecto legal sin restaurar la solvencia. Compra tiempo. La pregunta entonces se convierte en lo que el Estado hace con este tiempo y cuánto cuesta el retraso.
« Tuviste que seguir pagando »: ¿con qué dólares?
Después del incumplimiento, varias voces argumentaron que habría sido necesario seguir honrando a Eurobonds para preservar la reputación del Líbano. El incumplimiento tenía un costo: una caída en el precio de los valores, una ruptura con los acreedores, pérdidas para los bancos y dificultad adicional para regresar a los mercados. Pero esta crítica no responde a la cuestión de la fuente de los dólares necesarios para continuar los pagos.
En 2019, la respuesta ya fue el Banco del Líbano. Por lo tanto, para 2020 habría sido necesario continuar la transferencia de bonos del Tesoro al balance del Banco Central. Como BDL debía estos dólares a bancos y bancos a depositantes, el pago continuado habría consumido más recursos que garantizaban implícitamente depósitos. La elección real no era entre pagar sin costo y incumplimiento; era entre reconocer la pérdida, reestructurarla o seguir moviendola dentro del sistema.
Entonces los dólares realmente comienzan a perderse
Durante el verano de 2019, la escasez dejó de ser una pregunta reservada para balances. Los importadores encuentran difícil obtener dólares. La disponibilidad real de divisas está empezando a divergir de la tasa oficial. Las necesidades esenciales compiten con otros usos de reserva. Esta secuencia precede a las protestas de octubre y muestra que la crisis bancaria no es creada por la protesta política.
Libnanews describirá este período como el momento en que una crisis anterior se hace visible para el público en general. La inversión de los flujos se encuentra en enero de 2019 y la escasez durante el verano. Aunque esta cronología está más claramente formulada después del hecho, corresponde a los datos: ralentización de los depósitos, disminución de las reservas, aumento de las tasas y dependencia del Tesoro en el BDL. El desafío político acelera la pérdida de confianza; no inventa desequilibrios.
En el otoño, las cuentas de dólares dejan de ser realmente dólares
En el otoño, los bancos comenzaron a restringir las retiradas y transferencias sin una ley general de control de capital. Se trata de una admisión práctica: los saldos de dólares en las cuentas ya no corresponden a una cantidad de dólares inmediatamente disponible para todos los depositantes. El control informal no crea fluidez; Está tratando de manejarlo.
El sistema había prometido simultáneamente estabilidad de la libra, alta remuneración por depósitos y disponibilidad de dólares. Mientras los flujos entraran, estas promesas podrían coexistir. Cuando los flujos secan, se vuelven incompatibles. Defender la paridad consume dólares; pagar el Estado consume dólares; permitir que todos los solicitantes retiren sus dólares requiere los mismos dólares. Otoño 2019 revela que el stock disponible ya no puede satisfacer todas las reclamaciones.
Marzo 2020: el día en que se detiene el plazo
El 7 de marzo de 2020, el Gobierno anunció que el 9 de marzo no pagaría el Eurobond de 1.200 millones de dólares. El 23 de marzo suspendió el pago de todos los bonos del euro en moneda extranjera. Esta vez, la ruptura es legal: los acreedores ya no reciben las cantidades esperadas. Pero la crisis financiera es mayor. Incluso antes de octubre de 2019, el mercado ya no financia la deuda externa, las reservas disminuyen, el BDL paga las maturidades en nombre del gobierno y los bancos han concentrado una parte creciente de sus activos en el soberano.
Por lo tanto, el defecto oficial no debe transformarse en un punto cero de la crisis. Es el momento en que el Estado deja de utilizar el Banco Central para preservar la apariencia del servicio normal de la deuda externa. Uno puede criticar cómo se preparó la decisión, la falta de negociación previa suficiente o el posterior fracaso de la reestructuración. No se puede inferir de esto que la solvencia todavía existía normalmente unos meses antes.
Las auditorías posteriores aclaran el costo que las cifras públicas no muestran
Las auditorías e investigaciones publicadas después del colapso trajeron elementos que no estaban completamente disponibles en el debate público 2018 y 2019. Mostraron el alcance de las pérdidas diferidas, los métodos contables utilizados para presentarlas y el costo considerable de las transacciones financieras. Estas revelaciones no deben ser proyectadas artificialmente en el pasado como si todas las cifras hubieran sido conocidas al mismo tiempo.
Por otra parte, permiten una evaluación retrospectiva de las reclamaciones de estabilidad. Cuando el Banco Central dijo que tenía la capacidad necesaria, describió su capacidad a corto plazo para movilizar dólares. Cuando los bancos obtuvieron ganancias, estas ganancias dependían cada vez más de los ingresos pagados por BDL. Cuando se presentaron reservas brutas como baluarte, su contraparte en pasivos a bancos era menos visible. La auditoría no crea estas realidades; mide lo que la presentación contable hizo difícil de ver.
¿Por qué esta vieja cronología todavía vale miles de millones hoy
La manera de decir 2018-2020 no es un debate académico. Determina cómo se distribuyen las pérdidas hoy. Si se considera que los bancos son sólidos y han sido víctimas de un estado que faltaba en marzo de 2020, la solución lógica es tener una gran deuda estatal con el BDL y los bancos reconocidos, para proteger los activos bancarios al máximo y movilizar recursos públicos para devolver los depósitos.
Por el contrario, si se considera que los bancos han concentrado voluntariamente sus activos en un sistema cuyo rendimiento indicaba riesgo, su responsabilidad es mayor. Los accionistas deben entonces absorber una mayor parte de las pérdidas antes de que se movilice el Estado o los bienes públicos. Es precisamente el conflicto que todavía existe entre el sector bancario, el gobierno, el Fondo Monetario y los representantes depositantes. La historia de la crisis se convierte así en un instrumento de negociación financiera.
Ghobril vuelve al corazón del Banco Central
El nombramiento de Nasib Ghobril como economista jefe del Banco del Líbano da un nuevo impulso a sus posiciones anteriores. El economista que presentó el sistema bancario en 2018 como resiliente y líquido, luego defendió en noviembre de 2019 los bancos contra la acusación de haber causado la crisis, ahora dirigirá parte de la investigación económica de la institución ubicada en el centro de la liquidación de pérdidas.
Esto no significa que su labor futura replicará automáticamente las posiciones del Banco Byblos o de la Asociación Bancaria. Pero sus posiciones son un contexto relevante. Los futuros informes de BDL tendrán que mostrar cómo se ocupan de la responsabilidad de los bancos por la concentración de riesgo, rendimientos obtenidos, reservas mínimas, activos del Banco Central y contribución estatal. Cada suposición puede mover miles de millones de dólares entre contribuyentes, accionistas bancarios y depositantes.
Una crisis lenta, largamente cubierta por la palabra « estabilidad »
Entre 2018 y marzo de 2020, Líbano está pasando gradualmente de un modelo costoso pero todavía funcional a una incapacidad de pago abierta. El Banco del Líbano no deja de poder actuar de repente; Pierde gradualmente el margen que le permitió ocultar desequilibrios. Los bancos no de repente se enferman en octubre; su exposición al soberano se ha construido durante años. El estado no se vuelve repentinamente insolvente en marzo; ya depende del BDL para pagar sus madurezs externas en primavera 2019.
Los discursos tranquilizadores del Banco Central eran precisos en un sentido estrecho: todavía podía defender la paridad y hacer pagos. Eran incompletas en un sentido económico: esta capacidad se basaba en recursos cada vez más costosos y en compromisos cada vez mayores con el sistema bancario. La lectura de Ghobril también fue consistente con algunos de los hechos: el Estado fue efectivamente desajustado y sobre-endeudado. Sin embargo, subestimó la fragilidad creada por la forma en que los bancos y el Banco Central habían optado por financiar ese Estado.
Figuras: Lo que los principales indicadores dijeron antes del defecto
Los principales indicadores convergen. La deuda pública bruta pasó de alrededor del 149% del PIB a finales de 2017 al 154% a finales de 2018 y del 171% a finales de 2019. Las reservas internacionales brutas disminuyeron en más de 7.500 millones de dólares entre el pico de febrero de 2018 y mayo de 2019. La exposición de los bancos al gobierno y al Banco del Líbano aumentó del 62% de sus activos a finales de 2017 al 68,5% en mayo de 2019. La tasa de referencia del dólar aumenta del 6,8% en noviembre de 2017 al 9,7% en junio de 2019. La dolarización de depósito supera el 70%, mientras que el crecimiento del depósito en 2018 es el más bajo desde 2005. El crédito del sector privado disminuyó en un 2,5% en 2018 y de nuevo en un 5% hasta mayo de 2019. Los préstamos improductivos aumentaron del 12,5% al 13,8% en 2018, con un deterioro particularmente agudo de la construcción. Estas series no sólo prueban que un defecto tuvo que ocurrir en una fecha específica. Por otra parte, muestran que los mecanismos necesarios para mantener el modelo disminuirían simultáneamente mucho antes de marzo de 2020. En conjunto, estas cifras describen una economía cuya financiación externa se vuelve más cara a medida que su capacidad productiva disminuye.
Los principales indicadores convergen. La deuda pública bruta pasó de alrededor del 149% del PIB a finales de 2017 al 154% a finales de 2018 y del 171% a finales de 2019. Las reservas internacionales brutas disminuyeron en más de 7.500 millones de dólares entre el pico de febrero de 2018 y mayo de 2019. La exposición de los bancos al gobierno y al Banco del Líbano aumentó del 62% de sus activos a finales de 2017 al 68,5% en mayo de 2019. La tasa de referencia del dólar aumenta del 6,8% en noviembre de 2017 al 9,7% en junio de 2019. La dolarización de depósito supera el 70%, mientras que el crecimiento del depósito en 2018 es el más bajo desde 2005. El crédito del sector privado disminuyó en un 2,5% en 2018 y de nuevo en un 5% hasta mayo de 2019. Los préstamos improductivos aumentaron del 12,5% al 13,8% en 2018, con un deterioro particularmente agudo de la construcción. Estas series no sólo prueban que un defecto tuvo que ocurrir en una fecha específica. Por otra parte, muestran que los mecanismos necesarios para mantener el modelo disminuirían simultáneamente mucho antes de marzo de 2020. La concentración bancaria es particularmente importante porque convierte un problema soberano en un problema de depósito.
Los principales indicadores convergen. La deuda pública bruta pasó de alrededor del 149% del PIB a finales de 2017 al 154% a finales de 2018 y del 171% a finales de 2019. Las reservas internacionales brutas disminuyeron en más de 7.500 millones de dólares entre el pico de febrero de 2018 y mayo de 2019. La exposición de los bancos al gobierno y al Banco del Líbano aumentó del 62% de sus activos a finales de 2017 al 68,5% en mayo de 2019. La tasa de referencia del dólar aumenta del 6,8% en noviembre de 2017 al 9,7% en junio de 2019. La dolarización de depósito supera el 70%, mientras que el crecimiento del depósito en 2018 es el más bajo desde 2005. El crédito del sector privado disminuyó en un 2,5% en 2018 y de nuevo en un 5% hasta mayo de 2019. Los préstamos improductivos aumentaron del 12,5% al 13,8% en 2018, con un deterioro particularmente agudo de la construcción. Estas series no sólo prueban que un defecto tuvo que ocurrir en una fecha específica. Por otra parte, muestran que los mecanismos necesarios para mantener el modelo disminuirían simultáneamente mucho antes de marzo de 2020. La disminución de las reservas debe conciliarse con el aumento del pasivo en divisas y no leerse aisladamente.
Los principales indicadores convergen. La deuda pública bruta pasó de alrededor del 149% del PIB a finales de 2017 al 154% a finales de 2018 y del 171% a finales de 2019. Las reservas internacionales brutas disminuyeron en más de 7.500 millones de dólares entre el pico de febrero de 2018 y mayo de 2019. La exposición de los bancos al gobierno y al Banco del Líbano aumentó del 62% de sus activos a finales de 2017 al 68,5% en mayo de 2019. La tasa de referencia del dólar aumenta del 6,8% en noviembre de 2017 al 9,7% en junio de 2019. La dolarización de depósito supera el 70%, mientras que el crecimiento del depósito en 2018 es el más bajo desde 2005. El crédito del sector privado disminuyó en un 2,5% en 2018 y de nuevo en un 5% hasta mayo de 2019. Los préstamos improductivos aumentaron del 12,5% al 13,8% en 2018, con un deterioro particularmente agudo de la construcción. Estas series no sólo prueban que un defecto tuvo que ocurrir en una fecha específica. Por otra parte, muestran que los mecanismos necesarios para mantener el modelo disminuirían simultáneamente mucho antes de marzo de 2020. Por último, las tasas de aumento son una señal de precio: el sistema debe ofrecer más para retener el mismo recurso.
Por qué el término « crisis sistémica » no debe borrar decisiones individuales
La crisis libanesa es sin duda sistémica: el Estado, el Banco del Líbano y los bancos comerciales han construido equilibrios interdependientes. Esta calificación es útil para entender por qué el colapso de un actor contamina inmediatamente a otros. Sin embargo, se vuelve engañoso cuando se utiliza para disolver responsabilidades. Una crisis sistémica no implica que cada actor haya tomado las mismas decisiones, haya tenido la misma información o haya tenido los mismos resultados. El estado ha acumulado déficits. El Banco Central ha elegido los instrumentos para financiar estos déficits y defender la paridad. Los bancos han elegido su nivel de exposición y aceptado el rendimiento ofrecido. Los depositantes proporcionaron el recurso sin acceso comparable a la información del balance.
Esta distinción es esencial en el debate actual sobre la asignación de las pérdidas. La naturaleza sistémica justifica que la reestructuración trate al estado, el BDL y los bancos simultáneamente. No justifica la transferencia de pérdidas al contribuyente o al solicitante. La jerarquía de las reclamaciones, la responsabilidad de los accionistas y el valor real de los activos deben examinarse por separado. Es por ello que la lectura histórica de Ghobril y la Asociación de Bancos merecen ser confrontadas con las decisiones concretas de las instituciones en lugar de aceptarse como una simple descripción de un sistema colectivo.
Lo que « tiene la habilidad » realmente significaba
Cuando Riad Salamé afirmó que el Banco del Líbano tenía toda la capacidad de mantener la libra, esta frase podía ser cierta en el sentido operacional inmediato. El Banco Central todavía tiene monedas, podría cambiar las tasas, proponer nuevos instrumentos a los bancos e intervenir en los mercados. Así que tenía la capacidad de actuar. El problema es que la capacidad de acción y la sostenibilidad no son sinónimos. Una institución puede retrasar un desglose consumiendo sus activos o aumentando sus pasivos sin resolver la causa del desequilibrio.
Esta distinción nos permite entender por qué las declaraciones tranquilizadoras pueden haber coexistido con un rápido deterioro de los indicadores. El BDL podría pagar el bono del euro en mayo mientras aumentaba la deuda con el Estado. Podría atraer nuevos dólares mientras que promete un mayor interés para los bancos. Podría mantener la tasa oficial al reducir sus reservas. Cada una de estas operaciones atrasó la ruptura visible, pero aumentó el coste futuro. Por lo tanto, el término « capacidad » describió el poder a corto plazo; no demostró que las obligaciones acumuladas pudieran cumplirse a largo plazo.
¿Por qué esta investigación va más allá del debate sobre una sola decisión de Hassan Diab
La decisión del gobierno de Hassan Diab de suspender el pago en marzo de 2020 sigue siendo una opción política que puede evaluarse. La reestructuración podría haber sido preparada anteriormente, negociada de manera diferente o inmediatamente acompañada de un programa coherente. Pero enfocar el debate en esta decisión borra los años en que la pérdida se ha acumulado. El gobierno de Diab hereda un estado cuyo banco central ya paga deuda externa, un sector bancario extremadamente expuesto a las reservas soberanas y declinantes.
Por lo tanto, la pregunta pertinente no es sólo si Diab debería haber pagado 1.200 millones de dólares en marzo de 2020. Es necesario preguntar qué recurso habría financiado este pago, luego las madurezs subsiguientes, luego el interés, mientras que los depositantes ya reclamaron sus dólares y las importaciones esenciales requerían moneda extranjera. Cada pago adicional habría reducido un recurso disponible para otro acreedor. El defecto hizo explícita esta limitación; Él no lo creó.
La pregunta sigue siendo: ¿cuándo la estabilidad se convirtió en una ilusión contable?
No hay una sola fecha en la que el modelo se mueve mecánicamente de la estabilidad a la insolvencia. Los indicadores se están deteriorando gradualmente. Las transacciones de 2016 aumentan la dependencia de los dólares bancarios. En 2017 y 2018, el costo de atraer estos dólares aumenta. En 2018, el crédito privado cayó y las reservas comenzaron a disminuir a pesar de las operaciones. A principios de 2019, los flujos giran. En primavera, el Tesoro depende directamente del Banco Central por sus riquezas externas. Durante el verano, la escasez se hace visible. En otoño, los bancos limitan el acceso a los depósitos. Cada uno de estos pasos elimina parte de la sustancia detrás de la apariencia de estabilidad.
Es precisamente por esta razón que la comparación entre el discurso y los datos es más útil que una búsqueda artificial de un día exacto de quiebra. El Banco del Líbano todavía puede efectuar pagos cuando su modelo se ha vuelto insostenible. Los bancos todavía pueden publicar ganancias mientras sus activos se concentran en un soberano débil. El Tesoro todavía podría evitar el incumplimiento legal cuando ya no tenía los dólares necesarios. El sistema no dejó de funcionar de inmediato; Continúa operando con el consumo gradual de recursos que garantiza su credibilidad.
Por último, esta cronología prohíbe confundir la ausencia de un incumplimiento contractual con la ausencia de una crisis. En 2019, los pagos continuaron porque el Banco del Líbano seguía movilizando recursos. La cuestión económica ya es uno de sus orígenes, costos y disponibilidad futura. En este sentido, y no sólo el 9 de marzo de 2020, se deben comparar las declaraciones tranquilizadoras de la época, los análisis de economistas bancarios y las advertencias que ya existían en los datos públicos.

Comentarios