

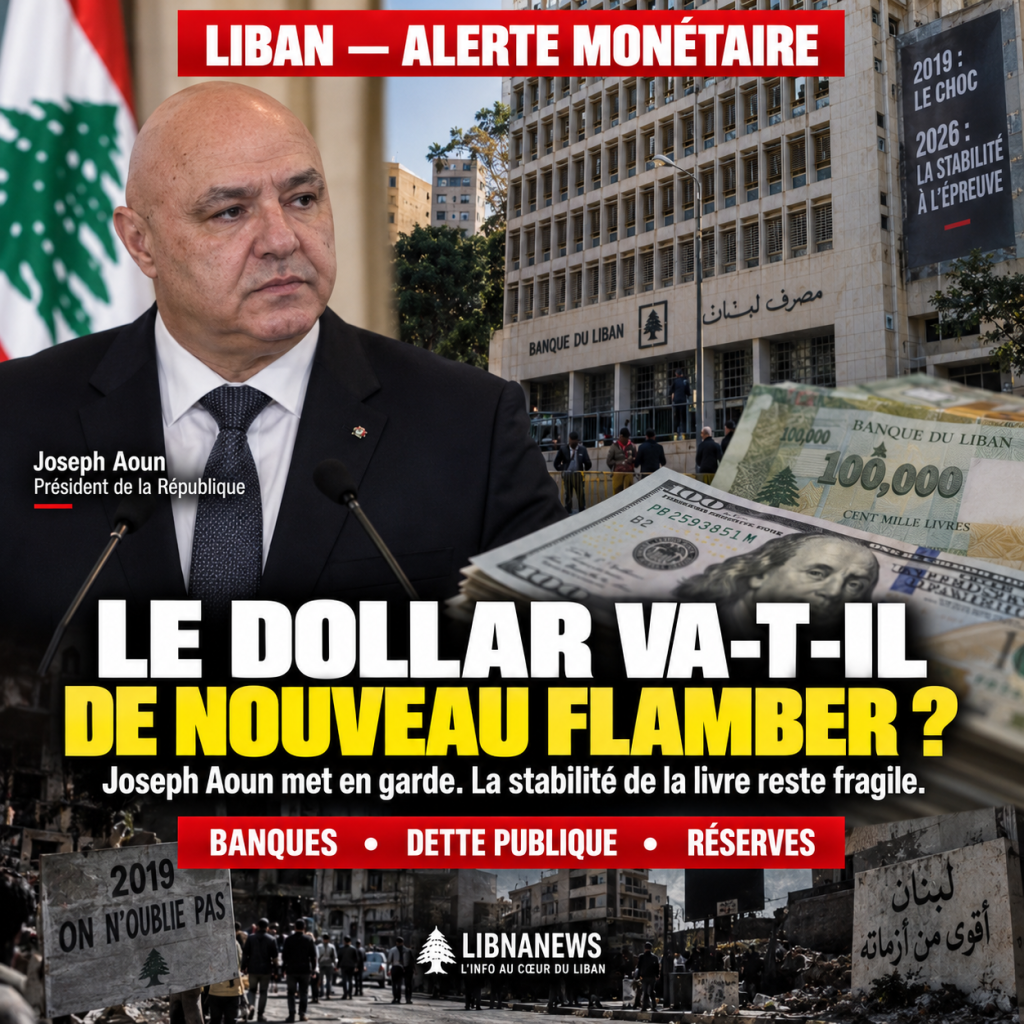
Joseph Aoun denuncia los anuncios de un regreso a 2019
El Presidente Joseph Aoun ha optado por responder públicamente a los discursos anunciando un nuevo aumento del dólar y una repetición de la crisis de 2019. El 7 de octubre de 2026 advirtió contra los intentos de politizar la situación económica, mientras que el gobierno de Nawaf Salam enfrentaba varios desafíos. Su intervención no garantiza que el tipo de cambio permanezca estable. En primer lugar, tiene como objetivo un conocido mecánico en el Líbano: las expectativas de depreciación pueden cambiar el comportamiento incluso antes de que se produzca un choque monetario. Los hogares buscan proteger sus ahorros, los comerciantes ajustan sus precios y los titulares de liquidez favorecen las monedas. La circulación de las previsiones alarmistas se convierte en un factor de tensión, incluso cuando sus fundamentos permanecen inciertos.
El Jefe de Estado denunció la declaración de un próximo aumento del dólar y un retorno a crisis similares en 2019. Los vinculó a los esfuerzos de recuperación económica que las autoridades dicen que quieren emprender. Sin embargo, el alcance de esta posición debe definirse con precisión. La información publicada el 8 de octubre informa de la advertencia presidencial, pero no proporciona los nombres de los autores de estas previsiones o una demostración de que una campaña coordinada estaría en marcha. Por lo tanto, la existencia de instrumentalización política no puede inferirse únicamente del discurso presidencial. Para evaluar la fuerza de la libra, los recursos de divisas, las necesidades de financiación, los riesgos presupuestarios y la capacidad de las instituciones para absorber los choques deben examinarse por separado.
La estabilidad del precio no es suficiente para establecer la salud de la economía
Una moneda puede experimentar un período de aparente estabilidad en una economía que permanece profundamente debilitada. El tipo de cambio refleja las transacciones reales y las condiciones de liquidez del momento. Por sí solo no se mide la solvencia del Estado, la capacidad de los bancos para devolver los depósitos o la evolución del poder adquisitivo. En el Líbano, estas distinciones son decisivas. Desde el fracaso del pago en 2020 y el colapso del sistema bancario, la crisis ha cambiado la forma en que los hogares mantienen y utilizan sus ingresos. Una parte significativa de las transacciones se hacen en dólares o dependen de los precios indexados a esa moneda. En tal economía, la estabilidad de precios puede reducir una fuente de incertidumbre sin resolver pérdidas acumuladas.
A fin de evaluar el riesgo de una nueva agitación, deben examinarse conjuntamente varios indicadores: los activos de divisas movilizados efectivamente por el Banco del Líbano, la corriente de dólares que ingresan al país, la creación de moneda local, las necesidades del Tesoro y la confianza en las instituciones financieras. Los periódicos examinados no ofrecen un conjunto completo y comparable de estos datos para el 8 de octubre. Por lo tanto, no permiten calcular una probabilidad numérica de devaluación ni establecer un umbral preciso más allá del cual una crisis sería inevitable. Este límite documental no cancela el interés de la alerta presidencial. Simplemente prohíbe convertir una declaración política en un diagnóstico monetario definitivo.
El presupuesto del Estado, primera prueba de estabilidad duradera
El vínculo entre las finanzas públicas y el dinero sigue siendo central. Cuando los ingresos gubernamentales no cubren sus compromisos, la financiación del déficit puede convertirse en una fuente de presión. Entonces depende de las modalidades elegidas: aumento de los ingresos, reducción de los gastos, acumulación de atrasos o utilización de mecanismos monetarios. Estas soluciones no tienen los mismos efectos. Un gasto diferido puede preservar temporalmente la corriente de efectivo del tesoro, pero cambia la carga a proveedores, organismos públicos o hogares. Por el contrario, la financiación monetaria excesiva puede alimentar la demanda de divisas y debilitar el tipo de cambio. Por lo tanto, debemos examinar la calidad del equilibrio presupuestario, no sólo su visualización.
El registro eléctrico proporciona un ejemplo concreto de estas interdependencias. La información publicada el 8 de octubre se refiere a aproximadamente 300 millones de dólares en mora debido a la electricidad procedente del Líbano por las administraciones e instituciones públicas. Su liquidación mejoraría la corriente de efectivo de la institución, pero trasladaría una obligación a los presupuestos deudores. Sin desglose por institución, madurez y naturaleza de la deuda, es imposible evaluar la tasa de pago realista. El debate sobre la reducción de ciertos cargos fijos para los suscriptores plantea una cuestión similar: aliviar a los consumidores puede justificarse, pero la pérdida correspondiente de ingresos debe financiarse. La reforma que sólo se ocupa de un lado de la cuenta puede crear tensiones en otras partes de las finanzas públicas.
El aumento de los bonos libaneses: una señal de mercado ambigua
Uno de los hechos financieros más comentados en las publicaciones del 8 de octubre se refiere a las obligaciones internacionales del Estado libanés. Su precio de mercado secundario habría estado cerca de 31 centavos por dólar de valor nominal, que es el nivel más alto en varios años. Tal aumento indica que algunos inversores están dispuestos a pagar más por valores asociados con el predeterminado de 2020. Puede reflejar la esperanza de una reestructuración más favorable para los acreedores, expectativas de reforma o compras de fondos especializados en deudas en dificultad. Sin embargo, no constituye una devolución o prueba efectiva de que el Estado tiene la moneda necesaria para cumplir sus antiguas obligaciones.
El mecanismo merece distinguirse de una mejora inmediata de las finanzas públicas. Cuando una obligación ya expedía cambios de propiedad, el dinero pagado va al vendedor de la seguridad, no al Tesoro libanés. En consecuencia, el Estado no recibe automáticamente nuevos recursos únicamente por el aumento de los precios. Además, un precio más alto puede cambiar las expectativas de los titulares de la deuda como enfoque de negociaciones. Algunos estarán menos dispuestos a aceptar una reducción sustancial de sus reclamaciones si sienten que la recuperación futura será mejor. Así pues, el aumento de los bonos puede dar lugar a un renovado optimismo y complicar los debates sobre el reparto de las pérdidas. Para el riesgo monetario, es un índice de sentimiento de mercado, no un sustituto del análisis de reservas y flujos de divisas.
El nodo bancario impide confundir la calma y la recuperación
La estabilidad de la libra no regula el destino de depósitos fijos o de pérdidas en el sistema financiero. La crisis bancaria ha roto el vínculo de confianza entre una gran parte de los depositantes y las instituciones que mantenían sus ahorros. Hasta que se aclaren las normas para el reconocimiento y la asignación de las pérdidas, el funcionamiento normal del crédito sigue obstaculizado. Las empresas necesitan financiación previsible para invertir, importar equipo y ampliar sus operaciones. Los hogares deben poder distinguir el dinero realmente disponible de las reclamaciones bancarias cuyas condiciones de recuperación siguen siendo inciertas. Sin una solución creíble, la estabilización monetaria puede coexistir con una economía privada de parte de sus mecanismos financieros.
El gobernador del Banco del Líbano Karim Suaid interviene en un entorno en el que la reforma bancaria y la reestructuración de la deuda están estrechamente vinculadas. Las deliberaciones parlamentarias celebradas el 8 de octubre incluyen la lucha contra el blanqueo de dinero y la financiación del terrorismo. También plantean cuestiones de regulación financiera. Esta labor se refiere a la credibilidad del sistema y su relación con los asociados internacionales, pero no sustituye una decisión sobre pérdidas acumuladas. La legislación sobre el cumplimiento puede mejorar la vigilancia de las operaciones. Solo no crea los activos necesarios para pagar a los depositantes. La distinción entre la consolidación reglamentaria y la resolución financiera es esencial para comprender por qué la estabilidad de los tipos de cambio sigue siendo vulnerable a una crisis de confianza.
El Fondo Monetario Internacional y las condiciones para un acuerdo creíble
Las conversaciones con el Fondo Monetario Internacional son otro aspecto de la cuestión. En la información económica examinada se menciona una misión al Líbano del 15 al 18 de septiembre de 2026. Los debates se centran en la continuación de las reformas y perspectivas para la reanudación de las negociaciones. No se puede deducir ningún acuerdo financiero final de esta única secuencia. La presencia de una misión y la posibilidad de nuevas reuniones indican la actividad diplomática y técnica. No garantizan ningún próximo desembolso o aprobación de los textos necesarios. Para los mercados, la diferencia es fundamental: un anuncio de negociaciones puede mejorar las expectativas, pero sólo los compromisos que se han aplicado harán cambios duraderos en los recursos y obligaciones del Estado.
La cuestión de un acuerdo no se limita a la cantidad de financiación. También se refiere a la coherencia del programa elegido: tratamiento de la deuda, reforma bancaria, finanzas públicas, gobernanza y protección de los grupos más expuestos. La reforma mal distribuida podría aumentar las tensiones sociales y debilitar su propia aplicación. Por el contrario, un programa creíble podría reducir la incertidumbre sobre las futuras normas, facilitar cierta financiación y mejorar la confianza. However, the information available does not detail a firm disbursement schedule or a final agreement on the distribution of losses. Por lo tanto, sería prematuro presentar los debates como garantía de estabilidad monetaria. Más bien, son una de las condiciones posibles para una estabilización más fuerte.
Canales a través de los cuales una crisis puede reaparecer
Una nueva crisis monetaria podría resultar de varios mecanismos distintos. El primero sería un choque sobre el suministro de divisas, por ejemplo si una situación de seguridad empeoraba los ingresos procedentes de viajes, turismo o actividad económica. El segundo sería un fuerte aumento de la demanda de dólares, causado por el miedo a la depreciación. El tercero sería un deterioro de las finanzas públicas si las obligaciones de pago aumentaran más rápido que los ingresos reasignables. Por último, una crisis bancaria o de confianza institucional podría fomentar la conversión preventiva de activos en monedas extranjeras. Estos mecanismos pueden reforzarse mutuamente, pero su presencia no significa que ya se esté produciendo un colapso.
El contexto regional hace especial hincapié en estos riesgos. En las publicaciones del 8 de octubre se describen las persistentes tensiones en el Líbano meridional y las negociaciones inciertas con Israel. Un deterioro de la seguridad podría afectar a las empresas, el movimiento de personas y el gasto público en reconstrucción. Sin embargo, la información no permite cuantificar el impacto monetario de tal escenario. Hay que evitar dos excesos simétricos: anunciar un nuevo desastre sobre la base de supuestos políticos, o presentar la estabilidad actual como protección absoluta. Un análisis útil debe identificar los canales de transmisión y seguir indicadores que puedan demostrar que se está produciendo un riesgo.
Lo que las autoridades deben demostrar más allá de las declaraciones
La respuesta a la preocupación monetaria no puede basarse únicamente en rumores. Para ser sostenibles, las autoridades deben proporcionar información periódica, comparable y suficientemente detallada sobre las finanzas públicas y las condiciones monetarias. La publicación de indicadores sobre ingresos, gastos, atrasos, activos transferibles y operaciones bancarias centrales permitiría distinguir las tensiones reales de las reclamaciones infundadas. Esta transparencia es tanto más importante como los hogares ya han experimentado una pérdida masiva de confianza en las instituciones financieras. Una palabra tranquilizadora puede calmar temporalmente las expectativas. No reemplaza los datos para verificar su fuerza.
Las autoridades también deben aclarar la secuencia de las reformas. El procesamiento de las reclamaciones de electricidad del Líbano, las discusiones con acreedores internacionales y la reforma bancaria no son tres cuestiones independientes. Juntos, determinan la capacidad de la economía para funcionar sin acumular nuevos bonos que son difíciles de financiar. Al 8 de octubre de 2026, los periódicos describieron una estabilidad defendida por el Presidente Joseph Aoun, un aumento del precio de los bonos internacionales y las negociaciones financieras aún abiertas. Estos elementos no son suficientes para anunciar una repetición de 2019 ni para excluir una nueva crisis. La diferencia dependerá de las decisiones aplicadas, su financiación y la capacidad de las instituciones para que sus resultados sean verificables.

Comentarios