

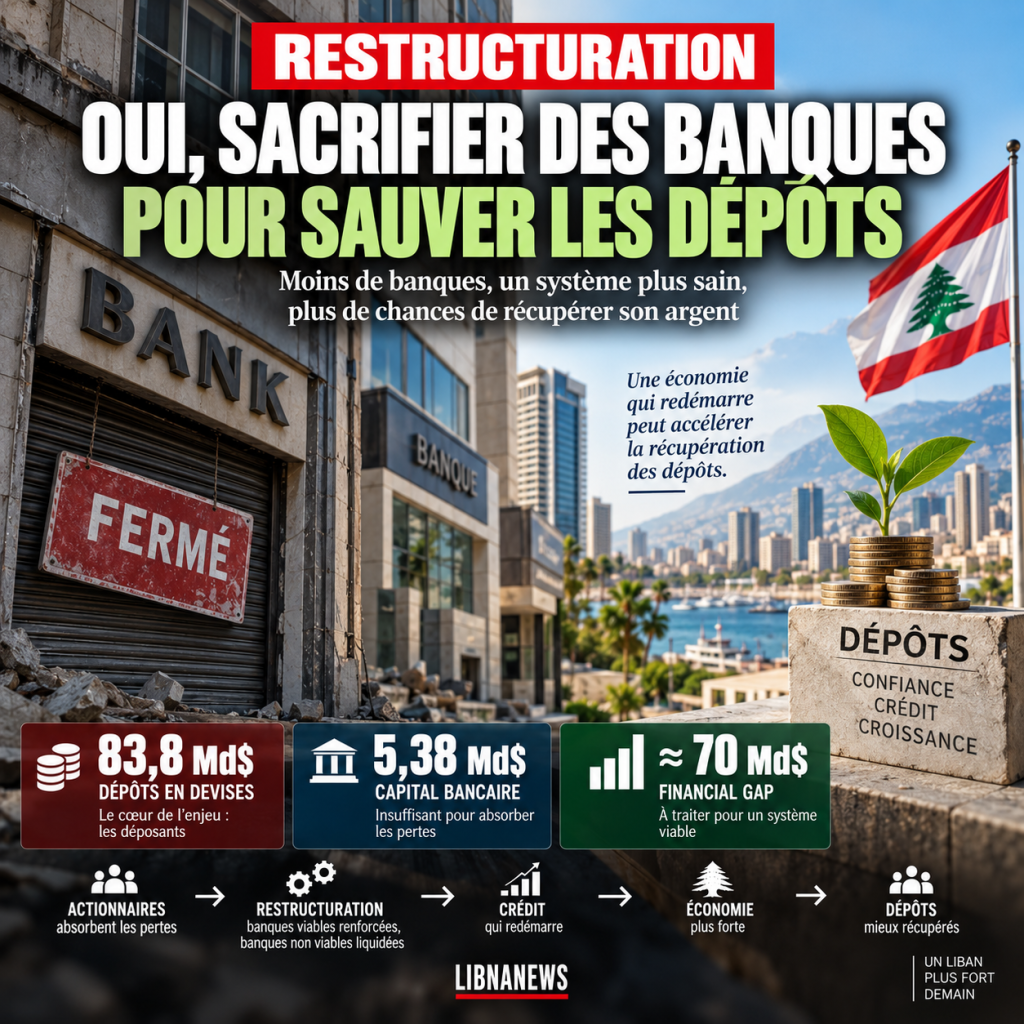
Por qué la quiebra de algunos bancos no significa la desaparición de depósitos, y por qué la recuperación económica puede acelerar su recuperación
Desde 2019, el debate libanés ha estado atrapado en una ecuación que parece simple: si los bancos caen, los depósitos caen con ellos. Por consiguiente, los bancos deben salvaguardarse para salvaguardar los ahorros. Siete años después, esta ecuación resiste los hechos. Los bancos se han mantenido vivos, se han preservado sus licencias y la mayoría de las estructuras de propiedad han permanecido en su lugar, pero una parte considerable de los antiguos depósitos de dólares todavía no están disponibles libremente. Por lo tanto, el Líbano salvó a las instituciones sin restablecer la función bancaria que primero interesaba al depositario: disponer de su dinero.
Quizás el problema es que seguimos haciendo la pregunta equivocada. Un banco, el sistema bancario y los depósitos no son uno y el mismo. El banco es una empresa propiedad de accionistas. El depósito es una reclamación del cliente en este negocio. El sistema bancario es una infraestructura económica: proporciona pagos, recoge ahorros, selecciona proyectos y convierte este ahorro en crédito. Por lo tanto, conservar un banco en particular no es un objetivo económico en sí mismo. Preservar las funciones financieras esenciales para la economía, sí.
La verdadera pregunta entonces se vuelve mucho más incómoda: si todos los bancos en 2019 se mantienen artificialmente, o aceptan que algunos desaparecen si maximiza lo que los depositantes recuperarán, recircula el crédito, y recupera el crecimiento suficiente fuerte para aumentar la capacidad de pago? El arbitraje puede ya no estar entre la quiebra de los bancos y la salvaguardia de los depósitos. Es entre la preservación del capital bancario ayer y la creación de riqueza que hará posible pagar a los depositantes mañana.
Una visión general de la crisis
Hasta julio de 2026, los bancos comerciales todavía llevan aproximadamente 62.600 millones de dólares en depósitos residentes en monedas extranjeras y 21.200 millones de dólares en depósitos no residentes en monedas extranjeras, lo que equivale a 83.800 millones de dólares en total si los datos del Banco del Líbano se convierten a la tasa de libros de 89.500 libras por dólar. Estos no son dólares disponibles en las cajas fuertes. Representan una responsabilidad: lo que los bancos aún deben a sus clientes.
Por otro lado, los bancos tienen cerca de 75,2 mil millones de dólares en depósitos con el BDL al mismo ritmo. Sería incorrecto poner mecánicamente las dos cifras en términos equivalentes: una reclamación en BDL n-a ni la misma madurez ni la misma liquidez ni necesariamente el mismo valor económico que un dólar adeudado a un depositario. Pero el orden de magnitud indica dónde está el corazón del problema. Una gran parte de los recursos recogidos de los clientes se concentró con el banco central.
Esta concentración no surgió con la crisis. En 2019, el FMI señaló que aproximadamente el 55% de los activos bancarios consistían en inversiones de BDL y un 14% adicional de valores públicos. Casi el 69% de los activos del sector fueron expuestos al sector público. El sistema bancario se había ido alejando gradualmente de su profesión tradicional —para convertir los ahorros en préstamos a empresas y hogares— a fin de depender en gran medida de los beneficios gubernamentales y bancarios centrales.
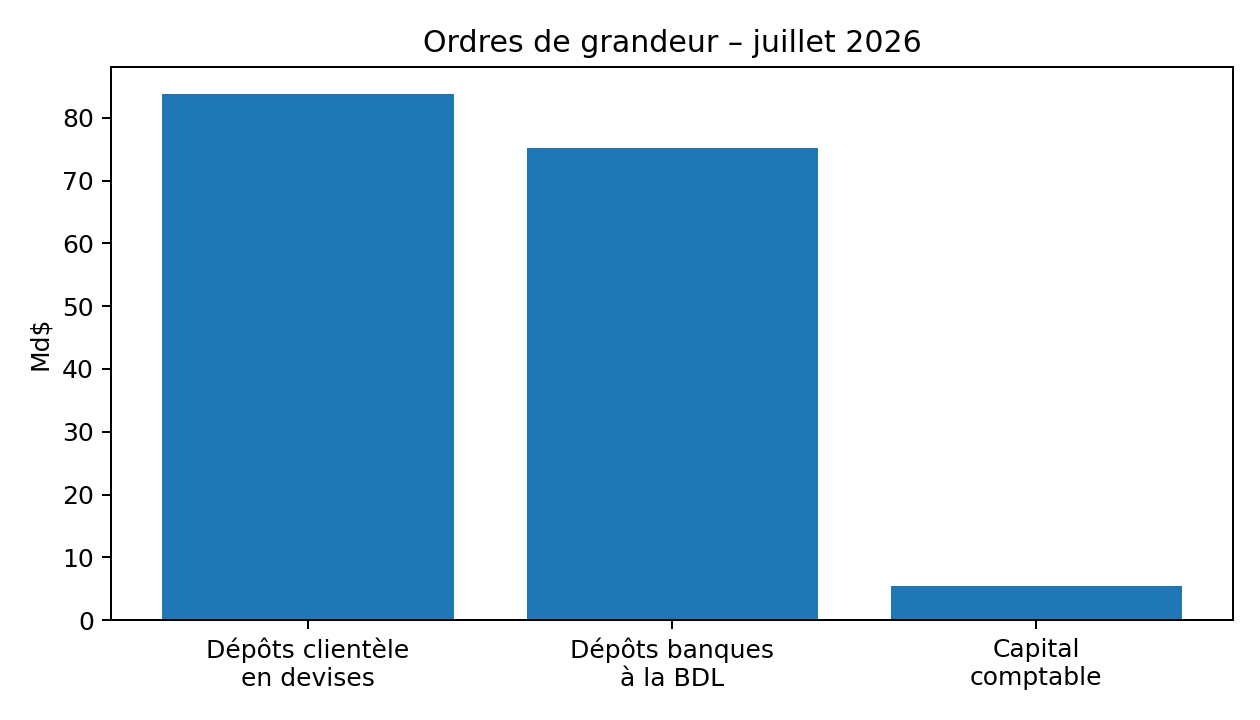
Figure 1 — BDL data, July 2026. Conversión a tasa de libros de 89 500 LL/$.
| Indicador | Monto | Lectura económica |
| Depósitos residentes en divisas | 62,6 millones de dólares | Pasivo a los residentes |
| Depósitos no residentes en monedas extranjeras | 21.200 millones de dólares | Pasivo a no residentes |
| Total de depósitos de clientes en divisas | 83,8 millones de dólares | Inventario nominal registrado como pasivo |
| Depósitos bancarios con BDL | 75.200 millones de dólares | Activo nominal por valor económico |
| Capital contable consolidado | 5.38 millones de dólares | Primera capa de absorción de pérdidas |
| La brecha financiera mencionada en 2026 | $70 mil millones | Orden de magnitud notificada a finales de septiembre de 2026 |
Unliquididad e insolvencia: dos nociones que debaten mezcla
Un banco puede estar enfermo mientras que el solvente restante. Puede poseer 10.000 millones de dólares en activos de buena calidad, pero a largo plazo, frente a 9 mil millones de deudas. Si se reclaman inmediatamente varios miles de millones de depósitos, puede carecer de efectivo sin que su riqueza neta sea negativa. El problema es entonces el de la sincronización: los activos existen, pero no se pueden transformar rápidamente en moneda.
La insolvencia es diferente. Si los 10.000 millones de activos valen sólo 7.000 millones en términos económicos en comparación con 9.000 millones en compromisos, el valor neto se convierte en 2 mil millones en negativos. Dar tiempo no resuelve nada. La pérdida ya existe; Sólo se retrasó su reconocimiento contable. Entonces es necesario determinar quién está absorbiendo, comenzando normalmente con el capital.
Es exactamente donde está el problema libanés. Los bancos siguen publicando balances en los que sus propios fondos siguen siendo positivos. El Banco Audi tenía aproximadamente $1.15 mil millones en equidad a finales de junio de 2026, BLOM tenía aproximadamente 1.46 mil millones en el primer trimestre y Byblos también continuó publicando equidad positiva. Por lo tanto, no puede declararse legalmente hoy que cada uno de estos bancos es insolvente. Pero estas cifras todavía no responden a la pregunta fundamental: ¿cuánto es el valor de los activos libaneses registrados frente a estos propios fondos, y en particular la deuda con el Banco del Líbano?
El Banco Audi proporciona un ejemplo particularmente revelador de la distorsión de la profesión bancaria. Al final de la primera mitad de 2025, tenía aproximadamente 12.700 millones de dólares en depósitos de clientes, pero menos de 1.000 millones de dólares en préstamos netos de clientes, una proporción de sólo 7,6%. Al mismo tiempo, su liquidez y sus saldos con los bancos centrales estaban cerca de 9.700 millones de dólares. En otras palabras, la mayor parte del balance ya no era un banco que recogía 100 para prestar 60 o 70 a la economía: el crédito privado era más que una fracción.
BLOM tiene la misma anomalía en proporciones comparables. En el primer trimestre de 2026, el grupo tenía aproximadamente $15.9 mil millones en depósitos por sólo $1.12 mil millones, o sólo 7% de depósitos. Sin embargo, el banco todavía emitió $1.46 mil millones en equidad. Estos propios fondos existen contablemente, pero su valor económico final depende necesariamente de lo que valdrán los activos libaneses una vez que se reconozca y distribuya la brecha financiera. La propia BLOM afirma que la ausencia de un plan financiero final hace muy difícil evaluar plenamente los efectos de la crisis en sus estados financieros.
El caso de Byblos conduce a la misma observación de precaución. Sus cuentas publicadas siguen mostrando equidad positiva, pero una parte predominante de sus activos sigue siendo efectivo y saldos con bancos centrales. A finales de junio de 2025, este artículo ascendía a aproximadamente 829.909 millones de libras, mientras que los préstamos netos de clientes ascendían a sólo unos 47.960 millones de dólares. De nuevo, este ya no es el balance clásico de un banco cuyo principal negocio sería convertir los depósitos en préstamos productivos.
Estos ejemplos no permiten decretos individuales que Bank Audi, BLOM o Byblos tienen hoy un valor neto negativo. Muestran algo más importante:sus ratios de solvencia publicadas todavía se basan en valoraciones que no constituyen el reconocimiento definitivo de las pérdidas del sistema.Es precisamente por esta razón que una verdadera evaluación de la calidad de los activos, bancaria por banco, es indispensable. Si bien el valor económico de las reclamaciones de BDL es significativamente menor que su valor de libro, unos pocos miles de millones de dólares de capital pueden desaparecer muy rápidamente.
A nivel sectorial, el cálculo ya da una idea del problema. Los bancos comerciales tienen aproximadamente 75 mil millones de dólares en depósitos con BDL por sólo unos 5.400 millones de dólares en capital contable consolidado. Una depreciación promedio del 10% de esta deuda por sí sola equivaldría a unos 7.500 millones de dólares, más que el actual capital bancario total. Este cálculo no prueba que todos los bancos son insolvente en las mismas proporciones; muestra por qué es imposible conocer su verdadera solvencia antes de haber reconocido el valor económico de sus activos.
Pero para la maldad, ya no es necesario hacer una simulación.Es observable.
Desde 2019, los bancos no han podido devolver los viejos depósitos en dólares a sus clientes. Aún más revelador, cuando se trata de devolver gradualmente una pequeña parte de estos depósitos bajo circulares 158 y 166, ni siquiera es principalmente bancos comerciales que proporcionan los dólares.
El propio Banco del Líbano lo reconoció en mayo de 2026. Sólo para marzo, los pagos en virtud de las circulares 158 y 166 ascendieron a 240,4 millones de dólares. La contribución de los bancos comerciales fue de sólo 28,36 millones, es decir11,8% del total. Por consiguiente, el BDL estaba financiando88,2%.
La observación es aún más interesante cuando vemos todo el período. Hasta finales de marzo de 2026, se habían devuelto 6.109 millones de dólares a los solicitantes en virtud de las dos circulares. De esa suma, el Banco del Líbano había financiado 4.183 millones de dólares68,46 %contra 1.926 millones, o31.54 %, financiado por bancos comerciales. Y el desequilibrio ha empeorado en los pagos recientes.
El BDL explica que las Circulares 158 y 166 ahora distribuyen más que2.500 millones de dólares anualesy que estos pagos se financian con las reservas mínimas de los bancos comerciales depositados en él, que en sí mismo describe como fondos pertenecientes « de hecho y en derecho » a los depositantes. A finales de marzo de 2026, 578.770 depositantes se habían beneficiado de ambos dispositivos y 266,166 habían recuperado el saldo total de su cuenta especial respectiva.
Esta es una situación económica extraordinaria. El depositario tiene una reclamación en el Banco Audi, BLOM, Byblos u otro banco comercial. Pero cuando llega el momento de devolver gradualmente su dinero, la mayoría de los dólares ya no vienen directamente de la propia liquidez de su banco:el Banco del Líbano proporciona la mayor parte de los desembolsos.
El mecanismo revela así la cadena real de la crisis. El depositario había colocado sus dólares en su banco. El banco había colocado una parte considerable con el BDL. El banco ya no puede devolver el depósito libremente. El BDL vuelve gradualmente parte de las sumas a través de las circulares, aprovechando en particular las inversiones obligatorias que los bancos mismos habían hecho con él.
Por lo tanto, parte del balance consolidado se utiliza.
Esto explica por qué presentar Circulares 158 y 166 como evidencia de que los bancos están pagando gradualmente a sus clientes sería engañoso. Permiten efectivamente a cientos de miles de solicitantes recuperar dólares y jugar un importante papel social. Al mismo tiempo, sin embargo, demuestran la persistente debilidad de la liquidez bancaria:si los bancos fueran normalmente líquidos, no necesitarían que el banco central financiara casi nueve dólares de diez de los desembolsos mensuales actuales relacionados con estos esquemas.
Incluso hay una paradoja adicional. El BDL está utilizando gradualmente recursos como reservas mínimas para volver a los depositantes una fracción del dinero que le han confiado los bancos. Este mecanismo proporciona liquidez esencial para la economía, pero no recrea la riqueza destruida. Transforma gradualmente un activo fijo con el banco central en efectivo entregado al depositario.
Por ello, la distinción entre la iquididad y la insolvencia se hace mucho menos teórica en el Líbano.La liquidez ya es visible: los bancos normalmente no pueden honrar sus depósitos y el BDL proporciona la mayoría de los reembolsos organizados por las circulares. La insolvencia, sin embargo, parecerá definitivamente bancaria por banco una vez que se haya reconocido el valor económico real de los activos, incluidas las reclamaciones sobre el BDL.
Y es precisamente este momento que la reestructuración bancaria no puede continuar empujando hacia atrás.
Un 10% de descuento ya sería suficiente para superar todo el capital contable
Las cuentas de capital consolidado de los bancos comerciales alcanzaron aproximadamente 5.380 millones de dólares para el 2026 de julio. Frente a esta capital hay unos 75,2 mil millones de dólares en depósitos con el BDL. La proporción es tal que una depreciación relativamente baja de este activo sería en teoría suficiente para absorber todo el capital contable.
Un descuento ilustrativo del 10% representaría unos 7.500 millones de dólares en pérdidas, ya más que los 5.400 millones de capitales. Al 20%, la pérdida teórica sería de alrededor de $15.0 mil millones; al 30%, 22.6 mil millones; al 50%, casi 37.6 mil millones. Estos cálculos no son una estimación de pérdidas finales. Una verdadera revisión de calidad de activos debe examinar banco por banco la naturaleza de los activos, su madurez, sus garantías y todos los pasivos. Sin embargo, muestran la extrema sensibilidad del capital al valor económico de la reclamación sobre el BDL.
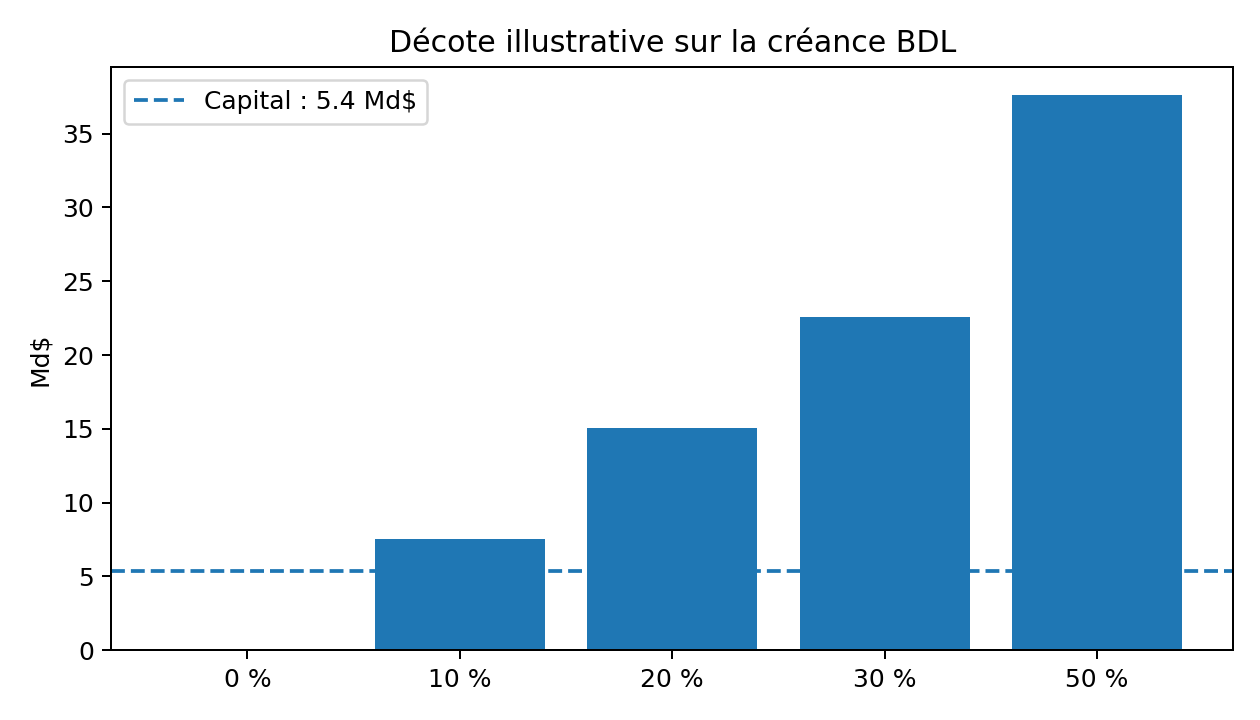
Figura 2 – simulación de ilustración. Esto no es una estimación de pérdidas definitivas.
| Corte de pelo ilustrativo | Pérdida teórica | Tasa de capital |
| 0 % | 1.000 millones de dólares | — |
| 10 % | 7.500 millones de dólares | 1.4 × |
| 20 % | 1.000 millones de dólares | 2.8 × |
| 30 % | 22,6 millones de dólares | 4.2 × |
| 50 % | 37,6 millones de dólares | 7.0 × |
Precisamente se hace que el capital se pierda antes de los depósitos
El accionista no es depositario. Es dueño de la empresa y acepta un riesgo líder a cambio del derecho a beneficios residuales. Cuando el banco gana dinero, recibe dividendos y apreciación de su participación. Cuando se produzcan pérdidas, el mecanismo debe funcionar en la otra dirección: el capital absorbe pérdidas ante acreedores de mayor rango.
El FMI reiteró este principio en septiembre de 2026: debe respetarse la jerarquía de las reclamaciones y ningún depositante debe absorber pérdidas ante accionistas y acreedores subalternos. Esto no garantiza que todos los depósitos serán 100% reembolsados. Esto significa que no podemos empezar reduciendo la reclamación del depositante para preservar el valor del propietario del banco.
Por consiguiente, la verdadera reestructuración plantea una cuestión de propiedad. Si, después de la revaloración de activos, un banco tiene capital económico negativo, los antiguos accionistas pueden diluirse plenamente. Los nuevos inversores pueden tomar el control. Puede ocurrir una fusión. Los activos saludables pueden transferirse a un banco de relés y los activos degradados a una estructura de resolución. En el caso extremo, el banco puede ser liquidado. Lo que entonces desaparece es el valor de la empresa a su propietario, no automáticamente la reclamación del solicitante.
Esto también es lo que hace posible entender la resistencia a la reestructuración. Cualquier oposición a un plan en particular no es necesariamente sabotaje: un plan puede ser técnicamente malo, las pérdidas sobre transferencia al contribuyente o los depositantes desprotección. Pero hay un claro conflicto de intereses. Para el solicitante, retrasar la reestructuración significa esperar más y enfrentar un costo de oportunidad. Para el accionista de un banco cuyo capital podría ser reducido a cero, retrasar el reconocimiento de las pérdidas conserva una opción: permanecer el propietario de un activo que podría escapar de otra manera.
Un banco puede desaparecer sin que el depósito desaparezca
La liquidación de un banco no quema su balance. Todavía existen edificios, los préstamos a empresas y hogares siguen existiendo, las participaciones pueden ser vendidas, los activos externos pueden recuperarse y las reclamaciones de BDL siguen siendo créditos, incluso si su valor tiene que ser revalorado. Un procedimiento de resolución se utiliza precisamente para separar lo que sigue siendo viable de lo que ya no es viable y luego organizar la distribución de los activos disponibles según una jerarquía determinada. La quiebra de la empresa bancaria y la pérdida de depósito son por lo tanto dos eventos diferentes.
Esto es precisamente por qué los sistemas modernos de resolución bancaria tienen varios instrumentos para proteger a los depositantes sin necesariamente salvar a los accionistas de su banco. Lo más simple es transferir depósitos, acompañados de una cantidad suficiente de activos, a otro banco de sonido. Para el cliente, el nombre del banco puede cambiar, los antiguos accionistas pueden haber perdido todo, pero la cuenta sigue existiendo en el nuevo establecimiento. Otra posibilidad es la creación de un banco de puentes, capitalizado temporalmente y responsable de tomar los depósitos y actividades esenciales, mientras que los activos del antiguo banco se liquidan o reestructuran.
Al mismo tiempo, los activos más difíciles de recuperar pueden estar aislados en una estructura de gestión, a veces llamada banco malo. Esta estructura, por ejemplo, mantiene las cuentas por cobrar a largo plazo, la equidad, las propiedades inmobiliarias o las cuentas por cobrar de otras instituciones y las realiza progresivamente, en lugar de venderlas inmediatamente a precios rotos. Las sumas recuperadas a lo largo de los años entonces aumentan lo que se puede distribuir a los acreedores del banco antiguo. Por lo tanto, la liquidación no implica necesariamente la venta forzada de todos los activos dentro de unas pocas semanas.
A esto normalmente añade la garantía de depósito. Desde 1967, el Líbano ha tenido una institución para garantizar depósitos bancarios, la Institución Nacional de Garantía de Depósitos. El problema es que la garantía libanesa se ha diseñado históricamente para la bancarrota única de un banco, no para una crisis sistémica en la que prácticamente todo el sector bancario y el banco central se ven afectados simultáneamente. Ningún fondo de garantía capitalizado razonablemente solo puede devolver varias decenas de miles de millones de dólares. Esto no hace innecesario el principio: significa que debe integrarse en una resolución mucho más amplia.
La protección de los depositantes puede funcionar en etapas. Los pequeños depósitos pueden beneficiarse de una mayor protección o un reembolso prioritario; el capital de los accionistas se absorbe antes de los depósitos según la jerarquía de reclamaciones; los activos disponibles del banco se recuperan; los depósitos y activos saludables pueden ser transferidos a un establecimiento viable; los activos a largo plazo continúan produciendo reembolsos; Por último, por parte de la responsabilidad que no puede cubrirse inmediatamente, las reclamaciones a largo plazo pueden emitirse en lugar de encontrar inmediatamente una pérdida permanente.
Esta última distinción es importante. Un depositario con $500,000 en un banco liquidado no se enfrenta necesariamente a una opción binaria entre recuperar $500,000 inmediatamente o perder todo. Según el mecanismo finalmente aprobado, podría recuperar rápidamente una primera serie, mantener una deuda en una estructura de resolución por segunda parte y posiblemente recibir un instrumento financiero correspondiente al saldo. El valor económico de estos componentes dependerá obviamente de su madurez, rendimiento, garantía y calidad de los activos delanteros.
Es por eso que la cuestión de 100.000 dólares, que es fundamental para los proyectos de devolución de depósitos del Líbano, debe entenderse adecuadamente. Proteger hasta 100.000 dólares no significa necesariamente que cualquier cosa anterior debe ser borrada. El umbral puede determinar la cantidad que se beneficia de un reembolso más rápido o una protección especial, mientras que el resto sigue siendo una deuda cuyo reembolso dependerá de los activos recuperados y las corrientes futuras. Consolidar la garantía de prioridad y el límite máximo de recuperación absoluta equivaldría a considerar un activo que todavía puede producir valor durante 10 o 20 años.
Por último, existe un mecanismo de protección aún más fundamental:pérdida de jerarquíaAntes de pedir al depositario que abandone parte de su reclamación, es necesario determinar qué queda de la capital del banco y los instrumentos subordinados. El FMI insiste en este punto en el caso libanés: los accionistas y los acreedores subalternos deben absorber pérdidas ante los depositantes. Por lo tanto, la protección del solicitante no comienza con una subvención pública, sino con la aplicación normal de la jerarquía financiera.
Esta jerarquía también ayuda a evitar un error particularmente peligroso: utilizar masivamente dinero estatal para preservar depósitos y accionistas simultáneamente. El Estado puede intervenir potencialmente en un sistema donde la estabilidad financiera lo requiere, pero una recapitalización pública que mantiene intacto el capital privado significaría transferir pérdidas a los contribuyentes. Los contribuyentes son, en gran medida, los mismos hogares y empresas que se supone están protegidos. La pérdida no habría desaparecido; Simplemente habría cambiado su balance.
Por lo tanto, debemos distinguirproteger al solicitanteygarantizar inmediatamente cada dólar de cada depósito con dinero públicoEstas no son las mismas políticas. Proteger al depositario es maximizar el valor que recuperará utilizando sucesivamente capital bancario, activos recuperables, mecanismos de resolución, garantía de depósito y flujos futuros. Garantizar todos los depósitos del Estado indiscriminadamente podría crear una enorme deuda pública y poner en peligro el crecimiento futuro, que debe contribuir precisamente a su reembolso.
Líbano ha hecho casi lo contrario desde 2019. Mantuvo los bancos inmovilizando los depósitos. Las señales sobrevivieron, pero la función esencial del depósito —para poder disponer de su dinero— fue profundamente alterada. Siete años después, esta experiencia demuestra que la prevención legal de la desaparición de un banco no protege necesariamente a su depositario.
Una verdadera resolución bancaria aceptaría el principio opuesto:el banco puede morir, sus accionistas pueden perder su capital, pero el depósito debe ser protegido en la medida de lo posible por todos los activos y mecanismos disponiblesEs precisamente porque la suerte del banco puede separarse de la de su depositario que la desaparición de ciertos establecimientos libaneses ya no debe presentarse como sinónimo de la desaparición de los ahorros.
Billones de capital en papel, pero ¿cuánto capital real?
Por último, existe una distinción fundamental entre la contabilidad o el capital nominal mostrado por un banco y su capital económico real. Esta es probablemente una de las claves para entender por qué los bancos libaneses pueden seguir publicando equidad positiva mientras que la cuestión de su solvencia sigue siendo completa. El capital nominal es esencialmente el resultado de una resta contable: activos registrados en el balance menos pasivos. El capital real depende de si estos activos realmente valen la pena tener en cuenta su riesgo, liquidez, madurez y la probabilidad de que se recuperarán.
Tomemos un banco con 10.000 millones de dólares en activos, 9 mil millones en pasivos y un billón en equidad. Contablemente, su capital es positivo: mil millones. Pero asumamos que dos mil millones de sus activos consisten en deudas cuyo valor económico real es sólo mil millones. El balance ajustado ya no contiene 10 mil millones de activos sino 9 mil millones. La capital se ha ido. Si estos activos finalmente valen sólo 800 millones, el capital económico se convierte en 200 millones negativos mientras que, hasta que se haya reconocido la depreciación en las cuentas, el banco puede seguir teniendo mil millones de fondos propios.
Es precisamente por esta razón que las cifras publicadas por los bancos libaneses deben manejarse con gran cautela. Bank Audi puede tener más de mil millones de dólares de equidad, BLOM alrededor de 1.500 millones y otras instituciones capital contable positivo. Estas cantidades son significativas legalmente y contablemente, pero por sí solas no permiten conocer el valor económico real del capital. Esto depende directamente del valor que se atribuya a las reclamaciones de BDL, valores públicos, otros activos libaneses y las diversas obligaciones en el balance.
El problema aparece inmediatamente al comparar órdenes de magnitud. A nivel sectorial, aproximadamente5.400 millones de dólares en capital del librocara75 mil millones de dólares en depósitos e inversiones con el Banco del LíbanoEsto significa que el capital representa sólo alrededor del 7% de esta exposición. Una depreciación económica promedio del 7-8 % de este artículo por sí sola sería teóricamente suficiente para absorber todo el capital contable en el sector, siendo todas las demás cosas iguales. Al 10%, como hemos visto, la pérdida ascendería a unos 7.500 millones de dólares, que ya es más que la equidad registrada.
Aquí es donde toda la diferencia entrecapital nominal y capital realEl primero es observable en los estados financieros. El segundo sólo será verdaderamente conocido después de una evaluación creíble de la calidad de los activos y el reconocimiento de las pérdidas. Mientras no haya tenido lugar esta transacción, afirmando que un banco posee 1.000 millones de dólares en capital equivale a decir que posee 1.000 millones de dólares en capitallos valores de libro mantenidos en su balanceEsto no es necesariamente lo mismo que tener un billón de dólares de riqueza neta inmediatamente disponible para absorber pérdidas.
Debe añadirse una segunda distinción:capital y liquidez no son intercambiables. Incluso si un banco realmente posee un billón de dólares de fondos propios económicos, esto no significa que posee un billón de dólares de efectivo para pagar a sus depositantes. El capital mide teóricamente el margen entre activos y pasivos; la liquidez mide la capacidad de efectuar pagos cuando se ven obligados. Como resultado, un banco puede mostrar simultáneamente equidad positiva y ser incapaz de devolver sus dólares a sus clientes.
La operación actual de Circulares 158 y 166 ilustra perfectamente esta diferencia. Los grandes bancos continúan mostrando equidad positiva, pero cuando los ex depositantes gradualmente recuperan parte de sus dólares, la mayoría de los desembolsos no son financiados por la propia liquidez de los bancos. En marzo de 2026, la contribución de los bancos comerciales a los pagos efectuados en virtud de las dos circulares representaba sólo alrededor11,8%contra la88,2% para el Banco del Líbano. Como resultado, podemos tener capital de reserva en papel, sin tener la liquidez necesaria para cumplir normalmente nuestras obligaciones a los depositantes.
La situación se vuelve aún más interesante cuando uno se pregunta sobre la composición del propio capital. Un banco puede tener miles de millones de dólares de capital porque sus activos contienen varios miles de millones de créditos registrados en ciertos valores. Pero si estas reclamaciones sólo pueden convertirse en dólares frescos con un descuento significativo o durante un período de quince o veinte años, el valor actual de la capital es necesariamente diferente de su valor nominal. Un activo de $100 reembolsables en 20 años no vale $100 hoy, incluso si el deudor termina pagando en su totalidad. Es necesario actualizar el flujo futuro.
Tomemos un ejemplo voluntario y sencillo. Una deuda de $100 pagados en 20 años ahora vale sólo alrededor de $46 si se utiliza una tasa de descuento de 4% por año. Al 6%, su valor actual es de alrededor de 31 dólares. Al 8%, se reduce a unos $21. Esto obviamente no significa que el 4%, el 6% o el 8% son las tasas apropiadas para valorar la deuda libanesa; la tasa dependería del riesgo exacto y las características del instrumento. El ejemplo simplemente muestra por quépromesa $100 en 20 años no es económicamente equivalente a $ 100 hoy.
This issue is particularly important for the BDL debt debate. Incluso si se decidió políticamente que serían reembolsados al 100% de su valor nominal durante un período muy largo, esto no significaría que ahora valen el 100% de su valor facial. Su valor económico actual sería inferior. Sin embargo, es este valor económico, y no sólo la promesa nominal de reembolso, que determina el verdadero capital de un banco.
Por ello, una revisión seria de la calidad de los activos puede producir resultados mucho más graves que los estados financieros actuales. No sólo pregunta cuántos activos están incluidos en el balance; Pregunta cuánto valen. Un banco con hoy mil millones de dólares de capital puede, después de la revalorización, sólo retener 300 millones. Otro puede caer a cero. Un tercio puede tener un valor neto negativo y debe ser recapitalizado o liquidado.
Por lo tanto, el capital nominal protege a los accionistas hasta que las pérdidas sean plenamente reconocidas.El capital económico real determina si los accionistas todavía poseen algo.
Esta distinción también proporciona una mejor comprensión de la cuestión política de la reestructuración. Una revalorización de activos no es simplemente una transacción contable. Puede transformar un banco oficialmente capitalizado en un banco económicamente insolvente. Puede mover una participación familiar de varios cientos de millones de dólares a un valor cercano a cero. Puede imponer una recapitalización que transfiera el control del banco a nuevos inversores.
Es precisamente por eso que la batalla alrededor del reconocimiento de la pérdida es también una batalla alrededor de la futura propiedad del sector bancario.
Y vuelve al depositario. No tiene interés económico en preservar el capital bancario puramente nominal si retrasa el reconocimiento de las pérdidas, bloquea la reestructuración y evita el retorno del crédito. Su interés es que los activos sean valorados honestamente, que el capital realmente disponible absorba sus pérdidas y que los bancos que ya no tienen capital económico sean recapitalizados o liquidados.
Por lo tanto, la prueba real no es saber cuántos miles de millones de fondos tienen los bancos libaneses en sus cuentas. ¿Cuántos de estos miles de millones permanecerían si todos sus activos fueran valorados en su valor económico real.
Sólo después de esta operación podemos decir realmente qué bancos libaneses son solventes, que deben ser recapitalizados y que ya no son solventes.
Un hoyo de unos 70 mil millones contra una capital de cinco mil millones
Las deliberaciones de 2026 siguen evocando una brecha financiera de unos 70 mil millones de dólares que se distribuirán entre el Estado, el BDL, los bancos y, según el sistema finalmente adoptado, ciertas categorías de acreedores. Ante este orden de magnitud, el capital de reserva de los bancos parece obviamente insuficiente.
Pero esta insuficiencia no es un argumento para proteger al capital. Decir que los accionistas no pueden cubrir 70 mil millones de pérdidas no significa que no deben absorber los primeros miles de millones cuando su banco es insolvente. El capital está precisamente allí para formar la primera capa de protección del acreedor. El resto debe entonces ser tratado por una arquitectura más amplia: activos recuperables de BDL, capacidad estatal, posibles reclamaciones a largo plazo, recuperación de activos, futuras corrientes y mecanismos de resolución.
Sobre todo, es necesario salir de una visión en la que todos los bancos son idénticos. Algunos pueden tener más activos externos, capital fresco o accionistas capaces de enviar dinero. Otros pueden ser mucho más profundamente insolvente. Buena reestructuración no es la que salva a todos de la misma manera. Es el que identifica rápidamente los establecimientos viables, recapitaliza los que pueden ser y deja que otros desaparezcan.
El objetivo real no es salvar bancos, sino restaurar el crédito
Siete años después de 2019, el problema bancario libanés ya no puede considerarse como una mera consecuencia del colapso económico. Se ha convertido en uno de los principales mecanismos de transmisión y uno de los principales frenos internos a la recuperación. Una economía moderna apenas puede volver al crecimiento sostenible cuando su sistema bancario ya no cumple adecuadamente su función de intermediación. Esto es precisamente lo que ha sucedido en el Líbano: los bancos siguen existiendo legalmente, pero una gran parte de ellos operan con balances sobre los cuales se han incurrido pérdidas antiguas, mientras que el crédito bancario a la economía se ha derrumbado. Sobreviven, pero ya no juegan el papel que un banco normalmente tiene que jugar en la creación de crecimiento.
Esto es lo que se llama un banco zombi: una institución que sigue existiendo pero cuyo balance es tan frágil que dedica la mayor parte de su energía a su propia supervivencia en lugar de financiar la economía. El problema supera a los accionistas y depositantes. Cuando un banco ya no presta normalmente, una empresa rentable que desea comprar una máquina, abrir una nueva fábrica, aumentar su inventario o financiar sus exportaciones debe encontrar el propio capital necesario. Un hotel que quiere añadir cincuenta habitaciones debe tener efectivo. Un hogar que quiere comprar una casa ya no puede confiar en un mercado de crédito inmobiliario. Una PYME con un buen proyecto pero no suficiente equidad puede simplemente ser incapaz de llevar a cabo.
El resultado es una economía en la que la inversión depende mucho más que en otras partes de la riqueza ya acumulada. Quien posee los dólares puede invertir; que posee sólo un proyecto rentable pero necesita crédito permanece bloqueado. Esto es exactamente lo contrario de lo que debe permitir un sistema financiero eficaz. El papel económico de un banco es precisamente cambiar el capital de aquellos que tienen ahorros temporales a aquellos que pueden usarlo productivamente. Cuando este mecanismo desaparece, no sólo los créditos desaparecen: son inversiones, negocios, empleos y producción futura que nunca emergen.
This situation also helps explain why the recovery in some Lebanese sectors can coexist with an economy that remains deeply restricted. El flujo de dólares, el consumo existe, el turismo y las transferencias de la diáspora traen divisas, algunas empresas invierten en sus propios fondos, pero el mecanismo para transformar sistemáticamente este ahorro en capital productivo sigue siendo muy débil. La economía trabaja más en efectivo y autofinanciamiento. Puede sobrevivir así. Incluso puede experimentar rebotes. Es mucho más difícil encontrar una dinámica real de acumulación de capital.
Aquí es donde el costo de los bancos zombis se convierte en considerable. Una empresa que ahora está renunciando a una inversión de 1 millón de dólares no sólo está perdiendo 1 millón de dólares a la economía este año. También renuncia a la producción que esta inversión habría generado el próximo año, los salarios pagados, las compras hechas de otras empresas, las ganancias futuras, las posibles exportaciones y los impuestos correspondientes. Parte de este ingreso habría sido consumido o reinvertido a su vez. Por lo tanto, la pérdida inicial se extiende con el tiempo. Este es un problema potencial de crecimiento, no sólo liquidez bancaria.
Comprendemos por qué mantener artificialmente bancos insolventos puede ser mucho más caro que liquidarlos. Su desaparición revela inmediatamente una pérdida que ya existe. Su mantenimiento simplemente hace posible no verlo completamente, pero al precio de otra pérdida mucho menos visible: la de la riqueza que la economía no produce porque su sistema financiero permanece paralizado. El primero aparece en un balance. El segundo no aparece en ninguna parte, ya que corresponde a empresas que nunca se han establecido, inversiones que nunca se han hecho e ingresos que nunca han existido.
Es esta pérdida invisible que ahora debe enfrentarse a los pocos miles de millones de dólares del capital bancario que todavía se están buscando preservar. El capital contable consolidado del sector ascendió a aproximadamente 5.400 millones de dólares al 2026 de julio. Incluso sin pretender medir con precisión el potencial PIB perdido desde 2019, la comparación de órdenes de magnitud plantea una pregunta económica obvia: ¿cuántos miles de millones de productores, inversiones e ingresos están dispuestos a sacrificarse de nuevo para evitar reconocer la posible desaparición de unos miles de millones de capitales bancarios?
La cuestión se vuelve aún más importante para los propios solicitantes. Una economía de crédito privada está creciendo menos rápidamente; una economía que crece menos rápidamente genera menos ganancias, menos ingresos fiscales y menos ahorros; las empresas hacen más difícil pagar sus deudas y activos siguen siendo menos valorados. Todos estos fenómenos reducen precisamente los recursos futuros que podrían utilizarse para reembolsar los viejos depósitos. Al tratar de preservar los bancos existentes, el Líbano puede reducir paradójicamente la capacidad futura para reembolsar a sus propios depositantes.
Por ello, la reestructuración bancaria ya no debe considerarse como una operación para asignar pérdidas en 2019. También es una política de crecimiento. Un banco verdaderamente insolvente que desaparece libera la posibilidad de transferir sus activos saludables, traer a nuevos inversores y reconstruir a su alrededor una institución capaz de prestar. Se puede recapitalizar un banco viable pero subcapitalizado. Otro puede fusionarse. En cada caso, el criterio debe ser el mismo: ¿Es la institución que sale de la reestructuración capaz de financiar la economía de nuevo?
Por lo tanto, el Líbano no necesita necesariamente el mismo número de bancos que en 2018. Necesita bancos que son realmente bancos. Diez o quince instituciones sólidas, líquidas y debidamente capitalizadas pueden ser mucho más económicamente útiles que varias docenas de instituciones que normalmente no pueden convertir los depósitos en créditos. El tamaño o número del sector bancario no es una medida de su calidad; su capacidad de asignar el capital efectivamente es mucho más.
Además, el FMI está razonando a este respecto cuando destaca la necesidad de que un sistema bancario viable salga de la reestructuración, capaz de restablecer la confianza y la intermediación financiera. El objetivo no es reconstruir el panorama bancario antes de 2019. Este paisaje fue precisamente parte del modelo que condujo a la crisis. El objetivo debe ser construir un sistema capaz de financiar la economía que vendrá después de ella.
Y ahí es donde la reestructuración vincula directamente la cuestión de los depósitos. Cuanto más rápido sea el crédito, más rápido será la inversión. A medida que aumenta la inversión, aumenta el volumen de capital productivo. Cuanto más genera este capital, más ingresos, ganancias e ingresos fiscales crecen. Cuanto más negocios se convierten en solventes, más valiosos son los activos de los bancos. Y a medida que este valor aumenta, los mayores recursos disponibles para honrar progresivamente las viejas reclamaciones de los depositantes pueden aumentar.
Mantener los bancos zombis no es una manera neutral de esperar una mejor solución. Cada año de espera puede destruir parte del crecimiento que habría hecho esta solución menos dolorosa.
Es este mecanismo que debe ser puesto en el centro:la reestructuración bancaria ya no es necesaria para resolver la crisis bancaria. Se ha convertido en una condición para salir de la crisis económica misma.
El crecimiento es parte del mecanismo de reembolso del depósito
Este es el punto más importante y probablemente menos bien integrado del debate. El crecimiento no es sólo después de la reestructuración bancaria. Puede acelerar directamente la recuperación de los depósitos. Una empresa que debe $10 millones a un banco puede, en una economía de recesión, poder pagar sólo 5 o 6. Si su facturación y ganancias aumentan gracias a la recuperación, la misma reclamación puede recuperar gradualmente un valor de 8, 9 o 10 millones. El crecimiento aumenta el valor de los activos bancarios sin la creación de divisas artificiales.
El mismo mecanismo se aplica a bienes raíces, equidad y deuda pública. Una economía más dinámica mejora la solvencia de los deudores privados, aumenta la liquidez de ciertos activos, amplía la base tributaria y mejora la capacidad del Estado para cumplir sus compromisos. Los bancos reestructurados pueden empezar a generar ganancias de nuevo. Nuevos ahorros vuelven al sistema. Todas estas corrientes aumentan, directa o indirectamente, la capacidad para cumplir los compromisos heredados de 2019.
Por lo tanto, deben distinguirse las existencias y los flujos. Reestructurar los procesos de un stock de pérdida: determina lo que vale los activos existentes y que absorbe la diferencia. El crecimiento crea nuevos flujos: beneficios, salarios, exportaciones, ingresos fiscales, reembolsos de crédito y ahorros. No podemos borrar las pérdidas del pasado a través del crecimiento, pero podemos aumentar enormemente la capacidad para pagar lo que queda por pagar.
Una responsabilidad de 20 mil millones no tiene el mismo peso en un ahorro de 30 o 50 mil millones
Tomemos un ejemplo voluntario y sencillo. Supongamos que, después del reconocimiento de las pérdidas, la movilización de capital y la recuperación de algunos de los activos, 20.000 millones de dólares de las reclamaciones de los depositantes siguen siendo cumplidas gradualmente. En una economía que produce 30 mil millones de dólares al año, esta responsabilidad representa dos tercios del año de producción. Si la economía permanece en 30 mil millones durante diez años, su peso relativo cambia poco.
Con un crecimiento real anual del 3%, una economía es alrededor del 34% más grande después de 10 años. Con 5%, es alrededor del 63% más grande. Un ahorro de 30 mil millones alcanzaría alrededor de 49 mil millones después de diez años al 5%. La misma responsabilidad nominal de 20.000 millones de dólares representaría entonces sólo alrededor del 41% del año de producción, incluso antes de tener en cuenta los reembolsos ya efectuados durante el período.
El PIB obviamente no es un fondo en el que se pueden tomar 20 mil millones para pagar a los depositantes. Este cálculo muestra algo más: la capacidad de asumir una responsabilidad depende del tamaño de los ingresos que lo soportan. Una economía más grande genera más ingresos fiscales, ganancias, capacidad de ahorro y reembolsos de préstamos. Las obligaciones antiguas se vuelven progresivamente más fáciles de absorber.
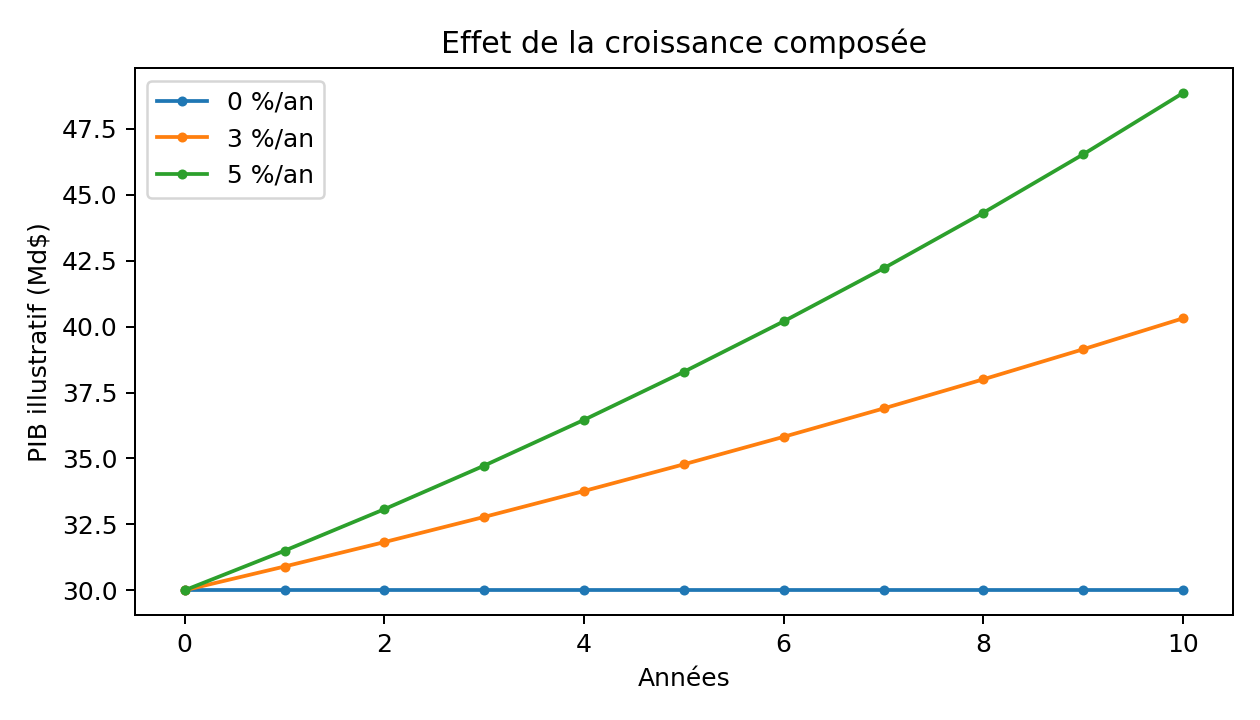
Figura 3 – simulación de ilustración de un PIB inicial de 30 mil millones de dólares. Esto no es un pronóstico para el Líbano.
| Crecimiento real anual | PIB después de 10 años (base $30 mil millones) | 20.000 millones de dólares en pasivo/PIB |
| 0 % | 10.000 millones de dólares | 66,7% |
| 3 % | 40.300 millones de dólares | 49,6% |
| 5 % | 48,9 millones de dólares | 40.9% |
Cada año de estancamiento también cuesta dinero de los depositantes
El costo del status quo no sólo se mide por el número de años de espera. Un dólar recuperado en 2035 no tiene el mismo valor que un dólar disponible hoy. El solicitante pierde el rendimiento que pudo haber obtenido, las inversiones que pudo haber hecho y el uso de su capital. Incluso un reembolso nominal completo después de un período muy largo puede por lo tanto ser una pérdida económica sustancial.
Pero el costo también es colectivo. Cada año el crédito sigue siendo marginal significa empresas que no invierten, hoteles que no crecen, máquinas que no se compran, vivienda que no se financia y proyectos que no emergen. Estas inversiones habrían generado ingresos futuros que, a su vez, habrían generado reembolsos de préstamos, ganancias, ahorros e ingresos fiscales.
Aquí es donde el costo de oportunidad de bloqueo bancario se vuelve potencialmente enorme. Algunos puntos de crecimiento perdidos cada año no se suman simplemente: se componen. Al retrasar la reestructuración para evitar ver ciertas pérdidas hoy, el país puede mañana destruir una cantidad de riqueza mayor que la que busca preservar.
Ahorrar un banco puede costar más al depositario
Imaginemos dos trayectorias. En la primera, los bancos insolventos se mantienen vivos artificialmente, se mantienen los antiguos accionistas y se promete al depositario una alta recuperación nominal, pero se extienden más de 15 o 20 años en una economía donde el crédito sigue siendo bajo. En segundo lugar, las pérdidas se reconocen rápidamente, los accionistas se borran cuando se destruye su capital, las instituciones no viables se liquidan o se fusionan y los bancos sobrevivientes se recapitalizan para reanudar los préstamos.
La segunda trayectoria puede parecer más brutal al principio. Sin embargo, puede ser más favorable al solicitante. Recibir un 70% relativamente rápido puede tener un valor presente mayor que una promesa del 80% en 20 años. Sobre todo, si la reestructuración rápida restaura el crédito y acelera el crecimiento, el valor de los activos recuperables aumenta y aparecen nuevas corrientes. Por lo tanto, la comparación pertinente no es sólo 70 contra 80. Hoy son 70 más una economía que se reinicia, en comparación con 80 hipotéticos en una economía inmovilizada.
| Escenario ilustrativo | Promesa nominal | Fecha límite | Lectura económica |
| Reestructuración rápida | 70 % | Más corto | Valor superior actual posible + devolución de crédito |
| Situación prolongada | 80% | 20 años | Valor presente potencialmente inferior + costo de crecimiento perdido |
El nuevo capital debe financiar mañana, no sólo reparar ayer
El Líbano necesitará un nuevo capital para reconstruir su sistema bancario. Pero cada dólar fresco absorbido indefinidamente por viejas pérdidas es un dólar que no financia un nuevo negocio, una fábrica, un hotel, una infraestructura o una empresa tecnológica. Por lo tanto, la reestructuración debe establecer un límite entre el pasado y el futuro.
Parte de los activos heredados de la crisis puede ser aislado en vehículos que son responsables de su recuperación con el tiempo. Los bancos sostenibles tienen que volver a los balances que son lo suficientemente limpios para financiar nuevos proyectos. El país no puede esperar el pago del último dólar de 2019 antes de comenzar de nuevo a financiar 2027, 2028 o 2030. Debemos gestionar simultáneamente el stock de viejas pérdidas y crear nuevos flujos de riqueza.
La cadena real del problema: depositor, banco, BDL, Estado
Por último, el problema libanés es más complejo que el fracaso bancario ordinario porque hay una cadena de reclamaciones. El depositario tiene una reclamación en su banco. El banco tiene una deuda masiva en el BDL. El BDL posee sus propios activos, pero también tiene las consecuencias de las políticas monetarias pasadas, mientras que parte del problema se refiere a la financiación estatal y la deuda soberana. Por lo tanto, la pérdida no puede analizarse adecuadamente mirando sólo el balance de los bancos comerciales.
Esto explica por qué una solución seria tiene que articular cuatro balances: el del depositante, el del banco, el del BDL y el del Estado. La transferencia artificial de la pérdida de uno a otro no hace que desaparezca. Hacer que el Estado pague indiscriminadamente puede convertir una pérdida bancaria en una deuda pública y, por lo tanto, en impuestos futuros. Pagar al depositario antes de que el accionista invierta la jerarquía de riesgo. No reconocer nada simplemente mantiene deudas a valores que no necesariamente corresponden a su valor económico.
Por lo tanto, el desafío es asignar pérdidas consistentes preservando la capacidad productiva futura del país. Una solución que hoy paga más pero destruye las finanzas públicas y evita el crecimiento puede reducir finalmente lo que los depositantes recuperarán mañana. Por el contrario, una solución que protege al Estado y a los bancos tanto que impone una pérdida excesiva e inmediata a los depositantes destruye la confianza y los ahorros. El arbitraje debe ser intertemporal: maximizar la recuperación total, no simplemente mover la pérdida al siguiente balance.
Lo que necesita ser salvado es la capacidad del Líbano para crear riqueza
El Líbano sigue teniendo una considerable diáspora, aptitudes, servicios, turismo, empresarios, universidades y capacidad para atraer capital si se restablece un marco creíble. Estos elementos no son consignas. Representan la base productiva de la que pueden generarse nuevas corrientes de monedas, ganancias y ahorros.
Es por ello que la reestructuración bancaria debe considerarse como una política de crecimiento, así como una política de resolución de pérdidas. Debe liberar crédito, restaurar la confianza en los pagos, permitir que el capital regrese y dar a las empresas suficiente visibilidad para invertir. Un banco sólido en una economía que no está creciendo seguirá siendo limitado. Una economía que crece sin un sistema financiero en funcionamiento también permanecerá fragmentada. Ambos deben ser reconstruidos juntos.
Así que la elección no es entre los bancos de ahorro o la pérdida de depósitos. En algunos casos, la elección puede ser exactamente lo contrario: preservar los bancos insolvente a toda costa puede prolongar la inmovilización de los depósitos, prevenir el retorno del crédito y reducir el crecimiento que les permitiría ser reembolsados. Aceptar la desaparición de algunos bancos, la pérdida de sus accionistas y la llegada del nuevo capital pueden acelerar la reconstrucción y aumentar el valor recuperado por los depositantes.
Después de siete años de crisis, el tiempo también debe entrar en las cuentas. Deben reconocerse las pérdidas anteriores. Los accionistas deben absorber los correspondientes a su rango. Los bancos sostenibles deben ser recapitalizados y otros deben ser capaces de desaparecer. Pero el objetivo final no puede ser reconstruir el panorama bancario de 2018. Debe ser reconstruir una economía capaz de producir suficiente riqueza para que los depósitos dejen de ser una promesa congelada en un balance y gradualmente lleguen a estar disponibles.
En última instancia, los depósitos no serán retribuidos más rápido por retener artificialmente bancos insolvente. Se harán recuperando los activos que aún existen, poniendo las pérdidas en primer lugar a aquellos que habían aceptado el riesgo de capital, y luego poniendo de nuevo en marcha el crédito, la inversión y el crecimiento. Si tenemos que sacrificar algunos bancos para lograr esto, la verdadera pregunta ya no es cómo salvarlos. Se trata de cuánto cuesta a los depositantes y al Líbano mantenerlos vivos.
Marcas de lectura, fuentes y precauciones
Los datos bancarios del 2026 de julio utilizados en este archivo se derivan de la serie estadística del Banco del Líbano: depósitos de residentes en moneda extranjera, depósitos no residentes en moneda extranjera, depósitos de bancos con BDL y cuentas de capital consolidadas. Las conversiones a dólares utilizan la tasa de libros de LL89.500/$ adoptada en estadísticas monetarias. Esta tasa se utiliza aquí para hacer que las órdenes de magnitud sean comparables; no convierte los artículos contables en dólares disponibles inmediatamente.
El principio de jerarquía de la deuda se deriva de las declaraciones del FMI de febrero y septiembre de 2026, que exigen que ningún depositante absorba pérdidas ante accionistas y acreedores subalternos y que un sistema bancario viable salga de la reestructuración. El orden de magnitud de aproximadamente 70.000 millones de dólares en pérdidas que se distribuirán es el que se informó a finales de septiembre de 2026 en las deliberaciones sobre la Ley sobre la brecha financiera. Los escenarios de descuento, crecimiento y recuperación presentados en las tablas y gráficos son simulaciones pedagógicas, no pronósticos.

Comentarios