

Un remedio que va más allá de la banca
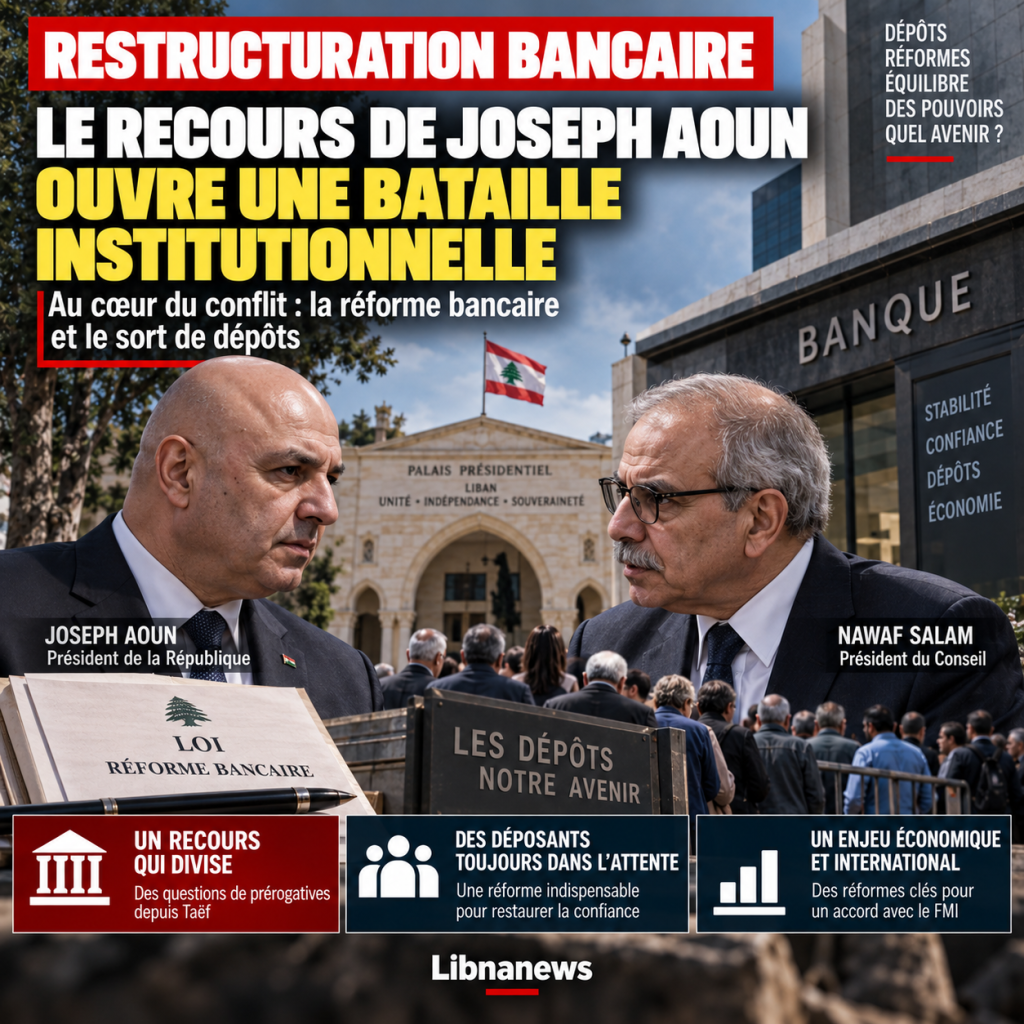
El llamamiento del Presidente Joseph Aoun contra una disposición de una ley sobre la reforma bancaria ha abierto una controversia que va mucho más allá de la redacción de un artículo de derecho. La vicepresidenta Jihad Al-Samad, Presidenta del Comité Parlamentario de Defensa, Interior y Municipios, considera que ello constituye una violación de las prerrogativas del Presidente del Consejo de Salam de Nawaf y una primera institucionalidad desde el acuerdo de Taif. Su crítica se basa en una particularidad que pone en el centro del caso: la disposición impugnada apareció en un proyecto presentado por el gobierno, llevó la firma del Presidente de la República y la del Primer Ministro, y luego fue remitida al Parlamento, que votó como había sido enviado.
Por consiguiente, Al-Samad considera que el Jefe de Estado está impugnando una disposición de un texto que él mismo había firmado y transmitido. Habló de una violación de su propia firma, pero sobre todo de un desafío al equilibrio de poderes en detrimento de la Presidencia del Consejo. También acusa el uso de frenar la reforma bancaria bajo el pretexto de proteger el equilibrio religioso. Esta es una posición política, no una decisión judicial que establece una violación de la Constitución. Esta distinción es esencial.
The available corpus does not fully reproduce the contested provision or the legal brief of the appeal. Por lo tanto, sería artificial pretender decidir su constitucionalidad aquí o atribuir a las razones del Presidente Aoun que no están documentadas. Por otra parte, las pruebas explican por qué esta controversia se vuelve políticamente explosiva: llega en un momento en que el Líbano necesita reorganizar sus bancos, lidiar con la crisis financiera acumulada desde la crisis y finalmente definir cómo se distribuirán las pérdidas sin eliminar los derechos de depositantes.
El inusual camino de un texto firmado, votado y luego desafiado
El corazón del argumento de Jihad Al-Samad reside en la trayectoria del texto. El poder ejecutivo prepara y adopta un proyecto gubernamental. Posteriormente se remite al Parlamento, que puede enmendar, rechazar o adoptarlo. En el caso a que se refiere, Al-Samad insiste en que la disposición impugnada fue mantenida por los diputados como apareció en el proyecto enviado por el gobierno.
Esta cronología alimenta su crítica: ¿cómo puede una disposición que ha pasado la etapa gubernamental con la firma del Jefe de Estado convertirse en objeto de apelación presidencial? Legalmente, la existencia de una firma anterior no agota necesariamente las prerrogativas constitucionales disponibles después del voto parlamentario. Pero políticamente, el gesto crea la imagen de un ejecutivo que ya no habla con una sola voz en una reforma que él mismo había llevado.
El conflicto se vuelve aún más sensible porque el texto afecta a los bancos. Una divergencia sobre una ley ordinaria puede permanecer limitada a los abogados. Una divergencia en la reestructuración bancaria ocurre en un caso en el que cientos de miles de depositantes están esperando saber qué parte de sus activos pueden recuperarse, qué momento y después de qué distribución de pérdidas.
¿Por qué la reestructuración bancaria es inseparable de la crisis financiera
La reforma bancaria no puede entenderse aisladamente. Desde la crisis, el sistema financiero libanés ha transportado una masa de pérdidas que deben reconocerse, cuantificarse y distribuirse. Hasta que se resuelva esta etapa, los balances bancarios siguen siendo incapaces de volver al funcionamiento normal. Los depósitos existen legalmente como créditos, pero su reembolso total e inmediato no corresponde a los recursos disponibles en el sistema.
Eso es lo que cubre el debate sobre la « grieta financiera ». No es un agujero abstracto. Corresponde a la brecha entre las obligaciones acumuladas a los depositantes y los activos que pueden movilizarse efectivamente después de años de financiación estatal, exposición al Banco del Líbano y la crisis monetaria. Por lo tanto, toda reforma seria debe responder a una pregunta políticamente dolorosa: ¿quién absorbe las pérdidas ya producidas?
Las opciones tienen consecuencias muy diferentes. Hacer que los depositantes tengan una parte excesiva convierte el ahorro en una variable de ajuste. Para apoyar a los bancos en su conjunto presupone que sus propios fondos y los de sus accionistas pueden absorber cantidades considerables. El aplazamiento de pérdidas al Estado significa en última instancia transferirlas a contribuyentes y recursos públicos futuros. Tampoco los coloca en el Banco del Líbano los hace desaparecer, ya que el balance del banco central pertenece a la misma arquitectura financiera nacional.
Por lo tanto, el problema no es elegir un actor fuera del sistema que pagaría la cuenta. Es definir un orden de responsabilidad y una distribución sostenible. Es precisamente por eso que toda disposición de la reestructuración bancaria se vuelve políticamente explosiva: detrás de una norma técnica siempre es cuestión de quién pierde cuánto.
Depositantes en el centro, pero sin garantía automática de reembolso
Los asociados internacionales subrayan que la adopción de reformas financieras debería permitir a los depositantes recuperar al menos parte de sus activos. Esta formulación es importante. Reconoce la prioridad del archivo de depósito sin un reembolso completo e inmediato prometedor que los recursos disponibles no necesariamente permiten.
Para los depositantes, la reestructuración debe responder a varios desconocidos. ¿Se protegerán los depósitos pequeños más que los más grandes? ¿Se efectuará el reembolso en efectivo, en etapas, a través de instrumentos financieros o a través de varios mecanismos combinados? ¿Cuál será el destino del interés acumulado? ¿Cómo distinguir los depósitos de precrisis de los movimientos durante el período de restricciones? El cuerpo del 5 de octubre no proporciona las respuestas completas a estas preguntas y sería engañoso inventarlos.
Lo que él estableció, sin embargo, es que la reforma bancaria y la ley para hacer frente a la crisis financiera ahora se consideran esenciales para restablecer la confianza y avanzar en las negociaciones internacionales. Por lo tanto, el solicitante se encuentra en la encrucijada de dos imperativos: obtener una restitución creíble de sus derechos y aceptar que una resolución ordenada del sistema requiere reglas que no existieron durante los primeros años de la crisis.
El FMI en el contexto de cada debate bancario
La cuestión no es sólo entre Baabda, Serail, Parlamento y bancos. El progreso en las reformas también está vinculado a los debates con el Fondo Monetario Internacional. Patrick Durel, Embajador de Francia, destacó que la adopción de reformas urgentes debería permitir al Líbano avanzar hacia un acuerdo a nivel de los servicios del FMI. París dice colaborar con las autoridades libanesas y el Fondo para ayudar a encontrar soluciones.
Esta secuencia da a la batalla legal una dimensión económica inmediata. Un bloqueo prolongado de la reestructuración bancaria no sólo retrasa una ley. Retrasa la aclaración de los balances, la posibilidad de recapitalizar las instituciones viables, el tratamiento de las instituciones que no son y, más ampliamente, el retorno a un sistema que normalmente puede financiar empresas y hogares.
El apoyo internacional también depende de la percepción de la reforma. Patrick Durel insiste en que el progreso en esta esfera enviaría una señal positiva a la comunidad internacional y facilitaría un mayor apoyo financiero. En un país que debe financiar paralelamente la reconstrucción del Sur y restaurar la infraestructura, esta credibilidad no es una cuestión teórica.
Reestructurar un banco no significa simplemente cerrarlo
El término « reestructuración » se utiliza a menudo como si describiera una sola transacción. En realidad, puede cubrir varios escenarios. Un banco puede ser recapitalizado por sus accionistas, fusionado con otra institución, ver ciertas actividades transferidas, someterse a una reorganización de sus obligaciones o, si se considera insostenible, entrar en un procedimiento de resolución más engorroso. La elección depende del estado real de su balance.
Para tomar estas decisiones, las autoridades deben tener criterios coherentes. Un banco que tenga activos suficientes y pueda atraer capital no se considera una institución con pérdidas a largo plazo que superen los recursos. Por consiguiente, el objetivo de la reforma no es salvar a todos los bancos en su forma actual. Es reconstruir un sector capaz de cumplir sus funciones esenciales: mantener depósitos, hacer pagos y financiar la economía.
Esta aclaración también es necesaria para los accionistas. En la reestructuración normal, el capital es el primer búfer que absorbe pérdidas. Pero la crisis libanesa es de tal magnitud que el debate supera rápidamente los fondos propios existentes. De ahí la necesidad de combinar la reestructuración bancaria y el tratamiento general de la grieta financiera.
La batalla de las prerrogativas desde Taif
Las críticas de Jihad Al-Samad introducen otra dimensión: el equilibrio constitucional resultante del acuerdo de Taif. Afirma que el llamamiento presidencial constituye una nueva violación de las prerrogativas del Presidente del Consejo y tiene por objeto marginar su papel. Este cargo debe permanecer con el autor. The corpus does not provide a decision of the Constitutional Council or the Council of State confirming this reading.
Su argumento, sin embargo, revela una vieja sensibilidad política. Desde Taif, cualquier desacuerdo sobre las respectivas facultades del Presidente de la República, el Consejo de Ministros y el Primer Ministro puede interpretarse rápidamente mediante un equilibrio religioso. La reforma bancaria corre el riesgo de dejar el ámbito financiero para convertirse en un conflicto sobre la competencia institucional.
Este desplazamiento es peligroso para la reforma. Normalmente, se debe evaluar una disposición bancaria sobre la base de sus efectos en la estabilidad financiera, los depositantes y la viabilidad de las instituciones. Si el debate se transforma principalmente en una confrontación sobre prerrogativas religiosas, el contenido económico puede entrar en el fondo. Esto es precisamente lo que denuncia Al-Samad cuando habla de una protección de los » privilegios religiosos », aunque esta calificación forma parte de su lectura política.
Joseph Aoun enfrentaba una contradicción política más que una contradicción jurídica demostrada
El hecho de que Joseph Aoun firmara el proyecto antes de entonces desafiar una disposición aprobada por el Parlamento crea una aparente contradicción política. Por sí solo no es posible afirmar que la apelación es jurídicamente incompatible. Un texto puede evolucionar durante el proceso legislativo y los mecanismos constitucionales pueden permitir que el Jefe de Estado intervenga en diferentes etapas.
El cuerpo no reproduce la motivación presidencial. Por lo tanto, no nos permite decir precisamente qué riesgo constitucional o institucional José Aoun cree que quiere prevenir. Esta ausencia es importante. Un artículo serio no puede convertir la crítica de un Miembro en una explicación de las intenciones del Presidente.
Lo que se puede establecer es que el remedio ha creado una controversia dentro del campo institucional que lleva las reformas. Pero esta imagen de división viene en el peor momento: el Líbano busca convencer a sus socios de que las autoridades pueden completar la reestructuración del sector financiero.
El tiempo perdido también cuesta la economía real
El bloqueo bancario no solo se trata de personas que esperan recuperar sus depósitos. Una economía moderna necesita bancos que puedan proporcionar crédito, inversiones financieras, apoyo a los exportadores y proporcionar instrumentos de pago fiables. Mientras las instituciones permanezcan atrapadas en balances insalubres y en un marco jurídico incierto, su capacidad para desempeñar este papel sigue siendo limitada.
Esta debilidad afecta particularmente a las empresas que tienen que financiar el equipo o su capital de trabajo. También afecta la reconstrucción. La reparación de la infraestructura y la actividad de reactivación en las zonas destruidas requiere canales financieros capaces de recibir fondos internacionales, financiar empresas y supervisar pagos.
Por lo tanto, la reestructuración bancaria está vinculada a casos que parecen estar a primera vista lejos de los bancos. La reconstrucción del Sur, la inversión en la diáspora, la recuperación industrial y la creación de empleo dependen de un sistema financiero creíble. Un país no puede pedir a los expatriados y a los inversores que movilicen su dinero mientras deja la cuestión de ya depósitos encerrados indefinidamente sin resolver.
Una reforma que debe responder a tres preguntas simples
Más allá de los conflictos de prerrogativas y formulaciones jurídicas, la reforma se juzgará en última instancia sobre tres cuestiones. La primera se refiere a los solicitantes: ¿cuánto pueden recuperar, en qué forma y dentro de qué plazo? La segunda se refiere a los bancos: que son viables, ¿cuánto capital deben traer y qué sucede cuando no pueden ser salvados? El tercero se refiere al Estado y el Banco del Líbano: ¿qué parte de la responsabilidad financiera tiene para resolver la crisis?
La apelación de Joseph Aoun no puede evaluarse seriamente sin conocer el texto preciso de la disposición impugnada y los fundamentos jurídicos detallados de la Presidencia. El cuerpo no los proporciona en su totalidad. Este límite impide que se dicte un veredicto constitucional, pero no impide que se mide el alcance de la controversia.
El Líbano está en un momento en que cada demora prolonga la incertidumbre sobre los depósitos e impide la normalización del sector financiero. La batalla abierta por el remedio presidencial no sólo será observada como un nuevo episodio de las relaciones entre Baabda y el Serail. Será juzgado en el momento de las reformas. Si aclara una disposición en disputa sin bloquear el proceso, seguirá siendo una disputa institucional bajo control. Si conduce a una mayor parálisis, añadirá un conflicto de competencia a una crisis financiera que ha estado pendiente de resolución durante años.

Comentarios