

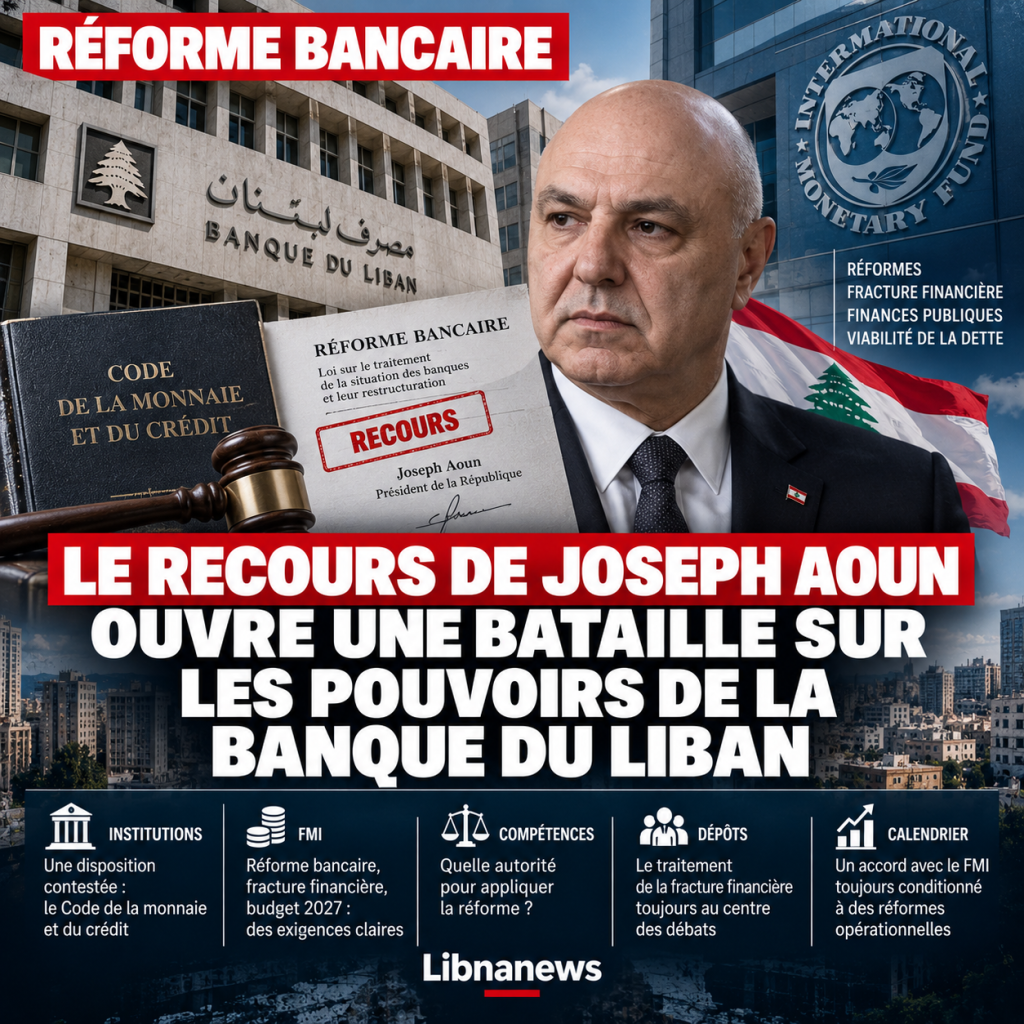
El camino hacia un nuevo acuerdo con el Fondo Monetario Internacional acaba de llegar a un obstáculo técnico, pero que afecta realmente a la arquitectura misma de la reforma bancaria. El Presidente Joseph Aoun desafió una disposición de la Ley de Tratamiento y Reestructuración del Banco. El recurso no abarca todo el texto. Se ocupa de un punto específico relativo a la referencia al Código de Moneda y Crédito y, detrás de él, de las facultades del Banco del Líbano. Al mismo tiempo, el Fondo Monetario Internacional recuerda que el Líbano debe poner en vigor la reforma bancaria, aprobar legislación de conformidad con las normas internacionales para hacer frente a la brecha financiera y presentar una trayectoria fiscal compatible con la sostenibilidad de la deuda. Entre estos dos requisitos aparece una pregunta central: ¿cómo se pueden reformar los bancos sin crear nuevas autoridades que puedan invadir los poderes del banco central?
La controversia surge cuando Karim Suaid dirige el Banco del Líbano y la institución debe participar en varios de los proyectos más sensibles del período posterior a la crisis. Es necesario reestructurar el sector bancario, determinar el tratamiento de las pérdidas, resolver el destino de los depósitos y definir cómo el Estado, el banco central, las instituciones financieras y sus accionistas participarán en el esfuerzo. Por consiguiente, la controversia jurídica no es marginal. Dependiendo de cómo se decidirá, puede determinar quién tendrá la autoridad para implementar parte de la reforma.
Un uso limitado de una disposición, pero con consecuencias mucho más amplias
La apelación de Joseph Aoun viene después de la promulgación de la Ley de Tratamiento y Reestructuración de Bancos. No pone en duda todo el dispositivo. El punto en disputa se refiere a la tercera disposición del texto y la supresión de una referencia a las disposiciones del Código de Moneda y Crédito. Esta aclaración es importante porque parte de la controversia política ha presentado la iniciativa presidencial como un desafío global a la reforma bancaria.
In the facts reported by the sources of October 2, 2026, the President chosen a targeted challenge. La cuestión es la necesidad de mantener el Código de Moneda y Crédito como referencia para la acción monetaria y bancaria. La cuestión se convierte entonces en la jerarquía entre los nuevos mecanismos creados por la reforma y los poderes ya confiados al Banco del Líbano por la ley vigente. La reestructuración bancaria puede requerir nuevos procedimientos. Sin embargo, no puede funcionar de manera sostenible si varias autoridades reclaman simultáneamente la capacidad de adoptar decisiones incompatibles.
Por consiguiente, el debate no se centra únicamente en la supresión de un texto. Afecta la cadena de mando institucional. Si un nuevo órgano tiene poderes que pueden competir con los del Banco del Líbano, debe determinar cuál de los dos marcos prevalece. Si, por el contrario, los nuevos mecanismos siguen sujetos a los poderes existentes del banco central, la reforma debe especificar lo suficiente para evitar conflictos futuros.
Artículo 70 del Código de Moneda y Crédito en el corazón de la controversia
Los argumentos más detallados a favor de la apelación son presentados exclusivamente porAd Diyar Octubre 2, 2026Según la información publicada por el diario, la Presidencia se basa en particular en el artículo 70 del Código de Moneda y Crédito. Entre las tareas del Banco del Líbano está la preservación de la moneda, la estabilidad económica, la solidez del sistema bancario y el desarrollo del mercado monetario y financiero. Por lo tanto, el razonamiento es considerar que una reforma que se refiere específicamente a los bancos no puede organizarse fuera de esta arquitectura sin arriesgarse a crear competencias paralelas.
Según la información exclusiva proporcionada por Ad Diyar, la fórmula referente al Código de Moneda y Crédito apareció en versiones anteriores del texto. Habría sido acordado durante el proceso preparatorio antes de ser eliminado durante la fase parlamentaria. Fuentes políticas citadas por el periódico cuestionan a varios parlamentarios en esta remoción y sugieren también que el jefe de gobierno habría apoyado esta dirección. Esta última declaración no es corroborada por una declaración oficial en el corpus y por lo tanto debe seguir atribuyéndose a las fuentes del día.
En la misma publicación se afirma que el propósito del llamamiento presidencial es proteger la independencia del Banco del Líbano, la unidad de decisión dentro de la institución y la jerarquía de competencias. Esta lectura es el corazón del argumento favorable de Joseph Aoun. Sin embargo, no conduce en sí misma a la conclusión de que la disposición impugnada habría socavado efectivamente la independencia del banco central. Esto es precisamente una cuestión de revisión jurídica del recurso.
Una enmienda parlamentaria en el centro de la sospecha
El curso del texto añade una dimensión política a la controversia. SegúnAd Diyar, la referencia al Código de Moneda y Crédito se habría mantenido durante los debates entre los principales interesados. La versión trabajada por el Comité de Finanzas y Presupuesto también habría mantenido esta articulación antes de ser remitida al plenario. El periódico afirma que la abolición tuvo lugar más adelante, en una sesión parlamentaria marcada por debates sobre la ley de amnistía, la retirada de ciertos bloques y la ausencia de una parte de los diputados.
Esta cronología es importante porque se basa en la cuestión de si la versión finalmente adoptada corresponde realmente al compromiso técnico construido durante las negociaciones. Los informes diarios de que varios bloques parlamentarios han logrado, en este contexto, eliminar la fórmula y adoptar la nueva redacción. Esta descripción sigue siendo información específica para Ad Diyar. Debe distinguirse de los indiscutibles hechos institucionales: El Parlamento aprobó el texto, el Presidente lo promulgó y ejerció su derecho de apelación sobre una disposición.
El debate se centra ahora en las consecuencias de esta abolición. Para los defensores del recurso, podría permitir la creación de mecanismos con excesiva autonomía sobre el Banco del Líbano. Para sus críticos, es probable que la intervención presidencial desacelere una reforma esperada durante varios años. Los dos argumentos abordan diferentes preocupaciones: la coherencia jurídica de un lado, la velocidad de la reestructuración del otro.
El FMI recuerda que la reforma bancaria es sólo parte del proyecto
El Fondo Monetario Internacional ha intervenido en este contexto con un mensaje que reduce la posibilidad de resumir las negociaciones con una ley. Su portavoz Julie Kozack dijo el 2 de octubre que el camino hacia un nuevo acuerdo requiere varios elementos. En particular, citó la entrada en vigor del plan de procesamiento bancario y la aprobación de leyes adecuadas para hacer frente a la brecha financiera de conformidad con las normas internacionales.
El Fondo también pide que se prepare un presupuesto para 2027 y un marco financiero a mediano plazo compatible con la sostenibilidad de la deuda. Esta precisión es esencial. Incluso si la controversia sobre la reestructuración bancaria se resuelve rápidamente, el Líbano no tendrá automáticamente un acuerdo con el Fondo. Varios proyectos deben progresar simultáneamente. La reforma bancaria es una condición importante, pero no es la única condición.
Esta posición también proporciona una mejor comprensión de la dificultad del calendario. El Líbano debe reorganizar sus bancos y decidir cómo hacer frente a las pérdidas acumuladas. Al mismo tiempo, debe estabilizar las finanzas públicas y definir un camino creíble para la deuda. Cada uno de estos casos entraña una división de costos entre el Estado, el Banco del Líbano, los bancos, sus accionistas y depositantes. Es precisamente esta distribución la que alimenta gran parte de la resistencia política desde el comienzo de la crisis.
¿El Fondo habría pedido reducir las facultades del Banco del Líbano?
La controversia también llevó a una batalla por la interpretación de la posición del Fondo Monetario Internacional. Algunos argumentos presentados en el debate sugirieron que eliminar la referencia al Código de Moneda y Crédito cumpliría los requisitos del Fondo. Información exclusiva publicadaAd Diyardisputar esta versión. Según el periódico, las diversas etapas de preparación del texto se habían llevado a cabo en coordinación con los actores pertinentes y el Fondo, mientras que la referencia al Código de Moneda y Crédito se había diseñado para proteger la independencia del Banco del Líbano y prevenir la proliferación de los centros de adopción de decisiones.
Sin embargo, el corpus no contiene ninguna declaración oficial del Fondo que resuelva específicamente esta controversia editorial. Por lo tanto, sería incorrecto afirmar que la institución internacional apoya la posición de José Aoun o, por el contrario, que requiere la supresión impugnada. Lo que el Fondo declara públicamente es más general: el Líbano debe tener un marco operacional de reestructuración bancaria en consonancia con las normas internacionales y la legislación creíble para hacer frente a la brecha financiera.
Esta distinción es decisiva. El debate libanés no debe convertir el Fondo en un árbitro ficticio para una controversia institucional interna. Las autoridades libanesas deben elaborar primero un mecanismo jurídicamente coherente. Debe ser compatible con los criterios de un acuerdo internacional.
Karim Souaid situado en el centro de un patio que va más allá de la política monetaria
La cuestión de la competencia es de particular importancia con Karim Suaid al jefe del Banco del Líbano. La institución ya no debe liderar la política monetaria y contribuir a la estabilidad financiera. Debe participar en la resolución de una crisis bancaria en la que sus propios balances y relaciones pasadas con los bancos juegan un papel importante. Esto crea una delicada situación institucional: el Banco del Líbano es simultáneamente un regulador esencial del sistema y un actor directamente involucrado en el tratamiento de las pérdidas acumuladas.
Por consiguiente, el llamamiento presidencial puede interpretarse como un intento de preservar la unidad de decisión dentro del banco central. Pero esta protección no puede significar falta de control. La reestructuración bancaria requiere reglas claras, evaluaciones precisas de la situación de cada institución y una división transparente de responsabilidades. La preservación de la competencia del Banco del Líbano y el fortalecimiento de los mecanismos de supervisión no son necesariamente dos objetivos contradictorios.
El verdadero desafío es evitar dos excesos. La primera sería crear autoridades paralelas capaces de tomar decisiones monetarias o bancarias contradictorias. El segundo sería concentrar tantos poderes en una institución que los mecanismos de rendición de cuentas sean insuficientes. La ley debe equilibrar la eficiencia, la independencia y el control.
La brecha financiera sigue siendo la cuestión decisiva
Si bien el debate se centra en la reestructuración bancaria, sigue siendo esencial otro texto: el relativo a la brecha financiera. El Ministro de Finanzas, Yassine Jaber, continuó los debates sobre esta cuestión con el representante del Presidente de Asuntos Económicos de Francia, Jacques de Lajugie. El comercio se centró en la reestructuración bancaria, el tratamiento de fracturas, las finanzas públicas, la deuda y las negociaciones con el Fondo Monetario Internacional.
Yassine Jaber indicó que continuaban las conversaciones con el Fondo y que había un acercamiento sobre varias cuestiones fundamentales. Sin embargo, hay que seguir trabajando sobre las cuestiones pendientes antes de proceder a la siguiente etapa. Por su parte, el Presidente del Comité de Finanzas y Presupuesto, Ibrahim Kanaan, también se refirió al proyecto sobre la brecha financiera, que se está examinando actualmente entre el Ministerio de Finanzas, el Banco del Líbano y el Fondo.
Esta ley probablemente será aún más sensible que la de la reestructuración. Reestructurar un banco implica determinar si es viable, cómo debe ser recapitalizado y cómo tratar con instituciones que no pueden seguir operando. Hacer frente a la brecha financiera significa responder a una pregunta mucho más explosiva: ¿quién llevará las pérdidas?
Los depositantes permanecen en el corazón de la batalla
Las páginas económicas del cuerpo muestran lo políticamente inflamable que sigue siendo esta cuestión. Varios análisis argumentan por el principio del pleno retorno de los depósitos y rechazan la idea de que los solicitantes sean responsables de una crisis que no hayan creado. Otros subrayan la responsabilidad del Estado, el Banco del Líbano y las instituciones financieras. Estos textos están sujetos a análisis y opinión económicos. Sin embargo, muestran el nivel de resistencia que cualquier ley sobre la brecha financiera enfrentará.
Los depósitos no pueden separarse de la reestructuración. Un banco no puede regresar a un negocio normal si su balance permanece cargado de pérdidas que no pueden ser absorbidas. Pero una reforma que borraría las reclamaciones de los solicitantes sin un mecanismo de compensación creíble destruiría aún más la confianza. Por lo tanto, el gobierno debe producir una fórmula que sea financieramente factible, legalmente defensible y políticamente aceptable.
Es aquí donde el debate sobre las competencias del Banco del Líbano tiene sentido. La autoridad que evaluará a los bancos, determinará sus necesidades y aplicará los mecanismos de reestructuración tendrá un poder considerable sobre la asignación final de las pérdidas. Por lo tanto, la definición de esta autoridad no es simplemente una cuestión administrativa.
Un calendario de reforma ahora bajo presión
La apelación de Joseph Aoun no significa necesariamente detener todo el proceso. Continúan las conversaciones con el Fondo. El Departamento de Finanzas continúa su labor. El proyecto de brecha financiera sigue en preparación. El presupuesto 2027 también se presentó al Consejo de Ministros. Pero el desafío presidencial introduce incertidumbre adicional en un calendario ya ocupado.
El principal riesgo es el de un efecto dominó. Si la aclaración legal toma tiempo, la plena entrada en vigor del marco bancario puede retrasarse. Si la reestructuración bancaria disminuye, la discusión de la brecha financiera se hace más difícil. Si estos dos archivos permanecen bloqueados, el acuerdo con el Fondo se aleja. Este acuerdo se considera en sí mismo como un elemento importante para restaurar la confianza y facilitar el acceso del Líbano a la financiación externa.
Sin embargo, la urgencia no puede servir de argumento para mantener la ambigüedad institucional. Una reforma bancaria para organizar el sector durante varios años debe definir claramente las responsabilidades de cada actor. Corregir una incoherencia antes de la aplicación puede ser menos costoso que gestionar un conflicto permanente de habilidades. Toda la cuestión es si el recurso se refiere realmente a esa incoherencia o si causa un retraso evitable. Ahora depende del proceso legal para determinar esto.
Detrás de una frase eliminada, el futuro sistema bancario libanés
La batalla sobre el recurso presidencial finalmente revela una cuestión mucho más amplia que una disposición. El Líbano debe reconstruir un sistema bancario cuya credibilidad se ha visto gravemente socavada. Esto requiere bancos viables, un banco central capaz de llevar a cabo sus tareas, supervisión efectiva y una solución creíble para las pérdidas y depósitos. Ninguno de estos elementos puede funcionar en forma aislada.
Información exclusivaAd Diyar del 2 de octubre de 2026presentar la iniciativa de Joseph Aoun como defensa de la independencia del Banco del Líbano y afirmar que la referencia al Código de Moneda y Crédito se había mantenido durante gran parte de las negociaciones antes de ser retirada del Parlamento. Esta versión tendrá que enfrentar el proceso institucional y los argumentos de los defensores de la redacción aprobada. Al mismo tiempo, el Fondo Monetario Internacional mantiene una demanda más amplia: las reformas deben entrar en funcionamiento y el tratamiento de la brecha financiera debe cumplir las normas internacionales.
Por consiguiente, la nueva elección no se opone necesariamente a la reforma e independencia del banco central. El verdadero desafío es construir una reforma que garantice ambas cosas. Si el Líbano no aclara esta arquitectura, el problema no sólo será un nuevo retraso en las negociaciones con el Fondo. Será el de un sistema bancario reestructurado en competencias disputadas desde el principio.

Comentarios