

Un viejo proyecto vuelve al momento en que el acceso a la atención se ha vuelto crítico
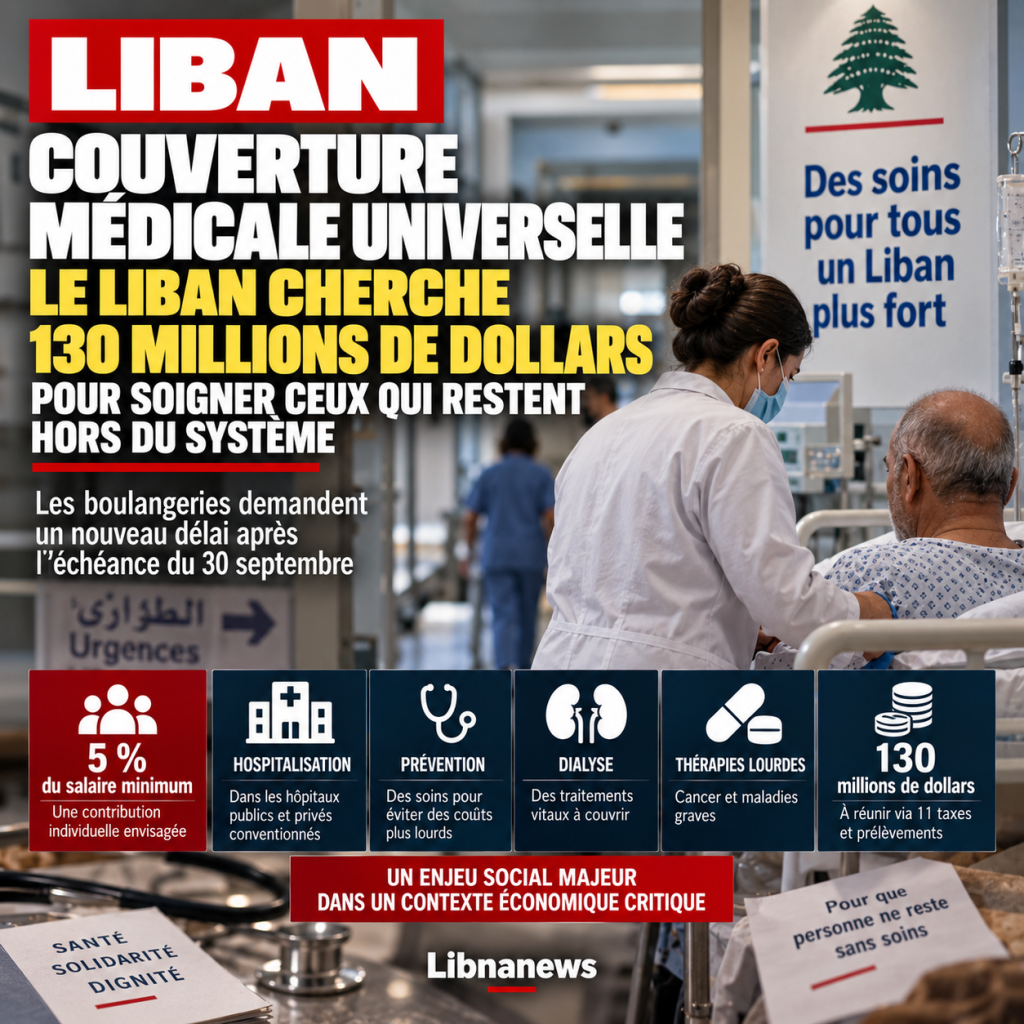
El Líbano está poniendo de nuevo sobre la mesa un proyecto viejo pero mucho más urgente con el colapso económico: ofrecer cobertura médica a las personas que no se benefician de ningún régimen de protección existente. El objetivo no es crear un seguro adicional para los empleados ya afiliados a un sistema, sino construir una red para aquellos que permanecen fuera. La propuesta está ahora ante los comités parlamentarios conjuntos, con una pregunta que es condición para todos los demás: ¿cómo podemos financiar un sistema de salud en un estado cuyos recursos siguen siendo limitados?
El principio estudiado se basa en una contribución individual equivalente al 5% del salario mínimo. A cambio, los beneficiarios tendrían acceso a una canasta de atención, incluyendo prevención, hospitalización en instituciones públicas o privadas, diálisis y algunas terapias pesadas. Por lo tanto, el proyecto se dirige a los gastos que pueden convertirse en catastróficos para un hogar cuando deben ser pagados directamente.
Sin embargo, el debate no es sólo el nivel de contribuciones. Un plan de cobertura médica debe saber quién está afiliado, qué cuidados se reembolsa, a qué ritmo, en qué instituciones y bajo cuyo control. También debe impedir que varias organizaciones financien el mismo acto o, por el contrario, que un paciente sea rechazado por cada uno de ellos. Es esta arquitectura administrativa la que determinará si el proyecto se convierte en una verdadera protección social o un mecanismo adicional en un paisaje ya fragmentado.
El 5% del salario mínimo: una contribución que debe seguir siendo soportable
La elección de una contribución que represente alrededor del 5% del salario mínimo busca crear una participación regular sin reproducir el costo del seguro privado. Pero incluso una cantidad calculada sobre el salario mínimo puede pesar fuertemente en los hogares con ingresos irregulares. Algunas de estas personas trabajan en la economía informal, viven con ingresos estacionales o no tienen un salario mensual estable. Por lo tanto, la colección es un problema tan importante como la tasa misma.
Un sistema diseñado sólo alrededor del empleado clásico puede dejar de lado precisamente los que quiere proteger. Deberían establecerse disposiciones para los trabajadores por cuenta propia, los ancianos sin una pensión suficiente, los desempleados, las familias con varios miembros que trabajan sin declaración y las personas cuyos ingresos varían considerablemente. El proyecto también tendrá que determinar si la contribución es individual o familiar y cómo se tratan a los niños y a los familiares a cargo.
La lógica de la solidaridad finalmente asume que la contribución no sólo financia los gastos de la persona que paga en el mismo mes. La cobertura médica recrudece el riesgo: las personas sanas contribuyen a la financiación de los enfermos. Con el fin de funcionar, el plan debe reunir a una población suficientemente grande y evitar que la afiliación ocurra sólo cuando aparezca una enfermedad grave.
Hospitalización, diálisis y tratamiento pesado: la canasta de cuidado en el corazón del dispositivo
La cesta prevista incluye varias categorías de atención esencial. La prevención es importante porque puede reducir el costo futuro de ciertas enfermedades. La hospitalización es el núcleo financiero del esquema, especialmente cuando el paciente debe ser admitido en una instalación privada contratada. La diálisis es un gasto regular y vital que no se puede interrumpir. Por último, se mencionan algunas terapias pesadas, en particular contra el cáncer y las enfermedades graves, entre las necesidades que deben cubrirse.
Esta lista plantea inmediatamente la cuestión de los techos y protocolos. La cobertura médica no puede prometer abstractamente pagar por « cáncer » o « hospitalización ». Debe definir los productos medicinales correspondientes, las indicaciones médicas, los aranceles reembolsados y los procedimientos de autorización. Sin reglas precisas, los gastos pueden ser incontrolables y los pacientes descubren demasiado tarde que ciertos actos no están cubiertos.
La elección de instituciones será igualmente sensible. El Líbano tiene un gran sector hospitalario privado, pero las relaciones financieras entre el Estado y los hospitales a menudo se han caracterizado por retrasos en el pago. Un nuevo régimen sólo será creíble si las instituciones saben cuándo serán reembolsadas. De lo contrario, el paciente puede seguir enfrentando las prepagos alegando que se supone que la cobertura se reduce precisamente.
Once impuestos y gravámenes para recaudar aproximadamente 130 millones de dólares
El proyecto principal implica financiación. Los travaux préparatoires examinaron once impuestos o gravámenes que podrían generar aproximadamente 130 millones de dólares. Esta cifra da un orden de magnitud de necesidad, pero no aborda la cuestión de la sostenibilidad. Una receta puede ser importante un año y disminuir el siguiente. Un sistema de atención médica debe seguir pagando por la atención incluso cuando los ingresos fiscales disminuyen.
El uso de once fuentes diferentes puede ofrecer una diversificación útil. Evita que sólo un impuesto lleve toda la financiación. Pero también puede hacer que el mecanismo sea opaco si los ingresos se dispersan en varias jurisdicciones y su asignación no está garantizada. Así que la pregunta no es cuánto puede traer cada muestra. Es importante saber si el dinero realmente se pagará al fondo, en qué calendario y con qué protección contra su uso para otros fines presupuestarios.
La cifra de 130 millones de dólares también debe afrontar el número real de beneficiarios y el costo medio de la atención. Si la composición es superior a lo previsto, los gastos pueden exceder los ingresos. Si es demasiado débil, el principio de la mutualización se vuelve menos efectivo. Por consiguiente, el proyecto tendrá que contar con estimaciones actuariales capaces de integrar la edad de los asegurados, la frecuencia de hospitalizaciones, enfermedades crónicas y el costo de los medicamentos.
El riesgo de crear un nuevo cuerpo en un sistema ya fragmentado
El Líbano no comienza desde cero. Ya cuenta con el Fondo Nacional de Seguridad Social, planes que abarcan diversas categorías de funcionarios y mecanismos financiados por el Ministerio de Salud para personas sin seguro. La adición de una nueva estructura sin aclarar su relación con estas organizaciones podría aumentar en lugar de reducir la fragmentación.
Por lo tanto, una de las cuestiones examinadas es la del órgano directivo. El Ministerio de Salud tiene experiencia en el cuidado de pacientes no atendidos, pero opera dentro del presupuesto estatal. La seguridad social tiene una estructura de seguros más tradicional y una red administrativa, pero ya tiene sus propias limitaciones. La elección de la gestión directa, un fondo autónomo o un vínculo con las instituciones existentes tendrán consecuencias sobre los costos administrativos y la velocidad de procesamiento.
Sobre todo, el proyecto debe prevenir la duplicación. Una persona ya cubierta no debe financiarse por segunda vez con arreglo al nuevo plan. Esto requiere bases de datos compatibles y una identificación fiable de las personas aseguradas. En un sistema en el que la información pública se dispersa a menudo, esta dimensión técnica puede convertirse en uno de los obstáculos más importantes.
La crisis ha cambiado el significado de la cobertura universal
Antes del colapso financiero, una gran parte de los hogares todavía podría absorber ciertos gastos médicos directamente o comprar seguros privados. La crisis ha reducido esta capacidad. Los ingresos han perdido valor, mientras que muchos procedimientos médicos, equipo y medicamentos siguen vinculados al dólar. La hospitalización no planificada puede desestabilizar un presupuesto familiar dentro de unos días.
La cobertura universal ya no es sólo un debate sobre la mejora del estado social. Se convierte en una respuesta a un riesgo económico inmediato. Una familia puede aplazar una consulta, abandonar un examen o interrumpir el tratamiento porque no puede pagar. El costo humano entonces aparece en el empeoramiento de las enfermedades, pero el costo financiero también aumenta cuando las enfermedades que podrían haberse tratado temprano eventualmente requieren una hospitalización pesada.
Es por ello que la prevención prevista en la canasta de cuidados merece un lugar real y no simbólico. Financiar sólo el hospital sería intervenir cuando la enfermedad ya está avanzada. Las consultas periódicas, la detección y el seguimiento pueden reducir algunas de las complicaciones y, por consiguiente, los costos futuros del sistema.
La pregunta decisiva: ¿un derecho permanente o una ayuda dependiente del presupuesto?
Un sistema de cobertura médica tiene sentido sólo si el paciente puede contar con él cuando se enferma. Esto distingue a un derecho social de una sola ayuda. Si la financiación depende de una negociación presupuestaria incierta cada año, los beneficiarios seguirán expuestos al riesgo de que se suspendan ciertos beneficios cuando el Estado carece de liquidez.
La construcción de una receta afectada está diseñada precisamente para evitar este problema. Pero una asignación legal no siempre es suficiente si los ingresos son bajos o las transferencias se retrasan. Por consiguiente, el proyecto tendrá que incluir mecanismos y normas de reserva para mantener los pagos durante períodos de tensión financiera.
La credibilidad también dependerá de la transparencia. Los beneficiarios y hospitales deben ser conscientes de los recursos, gastos, deudas y plazos de reembolso del plan. En un país marcado por la crisis bancaria y una profunda desconfianza de las instituciones financieras, sería difícil aceptar una nueva contribución obligatoria sin publicar cuentas periódicamente.
Un proyecto social que se convierte en una prueba de capacidad administrativa
Por consiguiente, el desafío supera con creces los 130 millones de dólares solicitados. El Líbano debe demostrar que puede identificar a una población, recaudar contribuciones, gestionar varios ingresos fiscales, hospitales de contratos, facturas de control, comprar o devolver medicamentos y procesar archivos sin crear una nueva burocracia inmanejable.
También habrá que controlar los abusos. Todo plan de reembolso puede estar expuesto a hospitalizaciones excesivas, injustificadas o múltiples actos. Los cheques médicos y financieros deben ser lo suficientemente rigurosos para proteger el dinero del sistema sin convertir cada demanda de atención en un camino administrativo interminable.
La digitalización puede desempeñar un papel importante, pero requiere datos fiables y coordinación entre las instituciones. Un registro médico y administrativo coherente nos permitiría verificar la afiliación, los actos ya reembolsados y los tratamientos prescritos. Sin esta infraestructura aumenta el riesgo de duplicación y fraude.
La cobertura universal se reproducirá en los detalles
El principio político es fácil de formular: ningún residente debe ser privado de atención esencial debido a la falta de cobertura. La implementación es mucho más difícil. Es necesario determinar quién paga, cuánto, por qué cuidado y bajo qué autoridad. Sobre todo, es importante asegurar que los recursos sigan cuando aumenta el gasto.
Por lo tanto, los 11 levies propuestos y el objetivo de unos 130 millones de dólares son el comienzo del debate, no su resultado. La sostenibilidad dependerá de la población realmente cubierta, la canasta de salud, las tarifas negociadas con los hospitales, el costo de los medicamentos y la capacidad de controlar el gasto.
Si se abordan estas cuestiones, el proyecto puede llenar una de las lagunas más importantes de la protección social libanesa. Si permanecen borrosos, puede convertirse en una promesa de cobertura que los pacientes descubrirán cuando más lo necesiten. Es esta diferencia entre un derecho escrito y un cuidado efectivamente accesible que es ahora el problema real.

Comentarios