

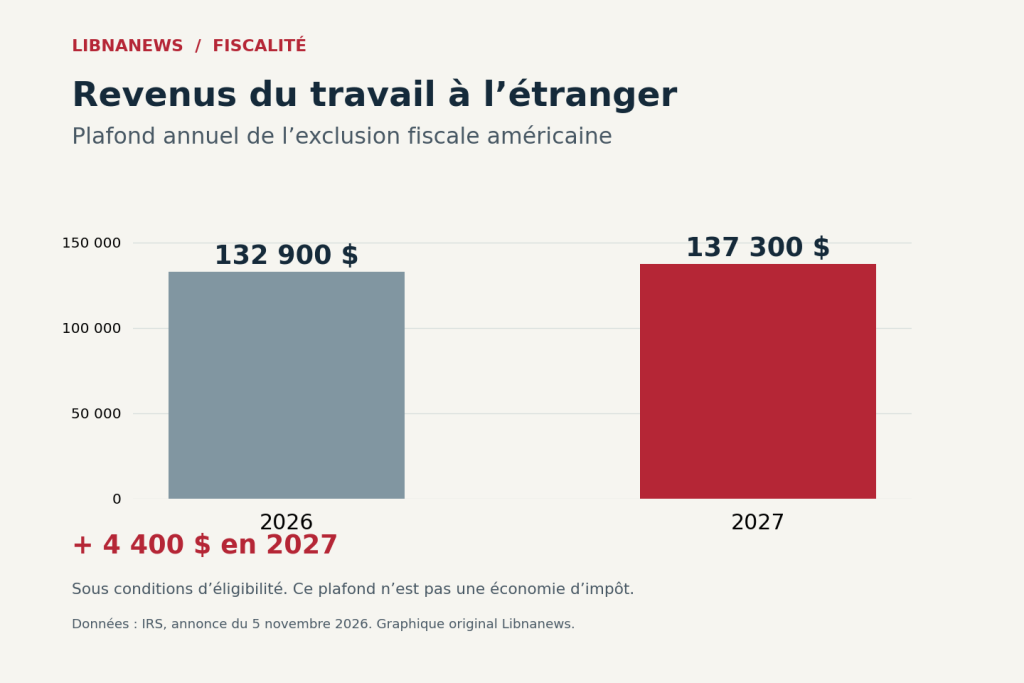
US 2027 impuestos se están volviendo más precisos. El 5 de noviembre de 2026, la administración tributaria federal anunció que casi 70 disposiciones se ajustarían anualmente. Los umbrales de las cuotas, la deducción de la suma global y varios créditos aumentan. Para los contribuyentes estadounidenses que trabajan en el extranjero, la tapa que excluye los ingresos comerciales alcanzará $137.300, en comparación con $132.900 en 2026. Estas cantidades generalmente se refieren a declaraciones presentadas en 2028.
El anuncio es de interés para los hogares de los Estados Unidos, especialmente en la diáspora libanesa. También se refiere a algunos ciudadanos estadounidenses que viven en el Líbano o en otro país. Su residencia en el extranjero no solo elimina sus obligaciones fiscales estadounidenses. Sin embargo, la aplicación de las medidas depende del estado fiscal, la naturaleza de los ingresos y las condiciones de cada beneficio.
La actualización se basa en la indexación anual de la inflación. Interviene dentro del marco jurídico existente. La publicación del 5 de noviembre no es una nueva reforma votada después de las elecciones americanas. Se fijan cantidades utilizables para el ejercicio económico 2027, con tasas de impuestos sobre la renta que permanecen entre el 10% y el 37%.
Impuestos de EE.UU. 2027: el calendario para ser distinguido
Tres fechas pueden ser confusas. El anuncio llegó en noviembre de 2026. Los nuevos umbrales se refieren a ingresos para el ejercicio económico 2027. Las declaraciones correspondientes se presentarán generalmente en 2028. La campaña de presentación de informes de la primavera 2027 se ocupará de los ingresos de 2026.
Este lag cuenta para comparar las escalas. Un hogar que prepara su próximo regreso no debe reemplazar los umbrales 2026 por los anunciados para 2027. Del mismo modo, el aumento de un límite máximo para el próximo año no cambia retroactivamente una devolución ya presentada. El año de ingresos sigue siendo el primer punto de referencia que debe verificarse.
Una deducción suma global de $33,200 para un par
Para las parejas casadas que presentan una declaración conjunta, la deducción sumaria global alcanzará $33,200 en 2027. Aumenta en $1,000 más de 2026. Para personas solteras y casadas que informen por separado, serán 16.600 dólares. La cantidad aplicable a la categoría « cabeza de hogar » de los Estados Unidos será de $24,925.
Esta categoría corresponde a un estado fiscal sujeto a condiciones específicas. No se deriva simplemente de ser la persona que financia un hogar. Las cantidades anunciadas son las deducciones básicas. Algunas situaciones, como la edad o la ceguera, pueden calificar para cantidades adicionales.
Una deducción reduce los ingresos para fines fiscales. No es una cantidad pagada al contribuyente. Así, el aumento de $1,000 para una declaración conjunta no anuncia un reembolso automático de $1,000. Su efecto depende en particular de los ingresos fiscales y otros elementos de la declaración.
Las siete tasas siguen vigentes, los umbrales cambian
La escala federal mantiene siete tasas marginales. Los siguientes umbrales se aplican a los ingresos imponibles después de las deducciones aplicables. No deben leerse como salarios brutos.
| Tasa marginal | Única: ingresos fiscales | Pareja casada, declaración conjunta |
|---|---|---|
| 10 % | Hasta 12.800 dólares | Hasta $25,600 |
| 12 % | Más de 12.800 dólares | Más de 25.600 dólares |
| 22% | Más de 52,025 dólares | Más de $104,050 |
| 24% | Más de 109.125 dólares | Más de $218,250 |
| 32 % | Más de 208,325 dólares | Más de 416.650 dólares |
| 35 % | Más allá de $264,550 | Más de 529.100 dólares |
| 37% | Más de 661.375 dólares | Más allá de $793.650 |
Cada tasa se aplica a la parte de ingresos de su banda hasta el siguiente umbral. Por lo tanto, cruzar un umbral no sujeta todos los ingresos a la tasa más alta. La tasa marginal difiere de la tasa media realmente apoyada. Este cuadro no abarca otros estados de presentación de informes ni planes especiales para determinados ingresos.
En el extranjero, una exclusión de 137.300 dólares
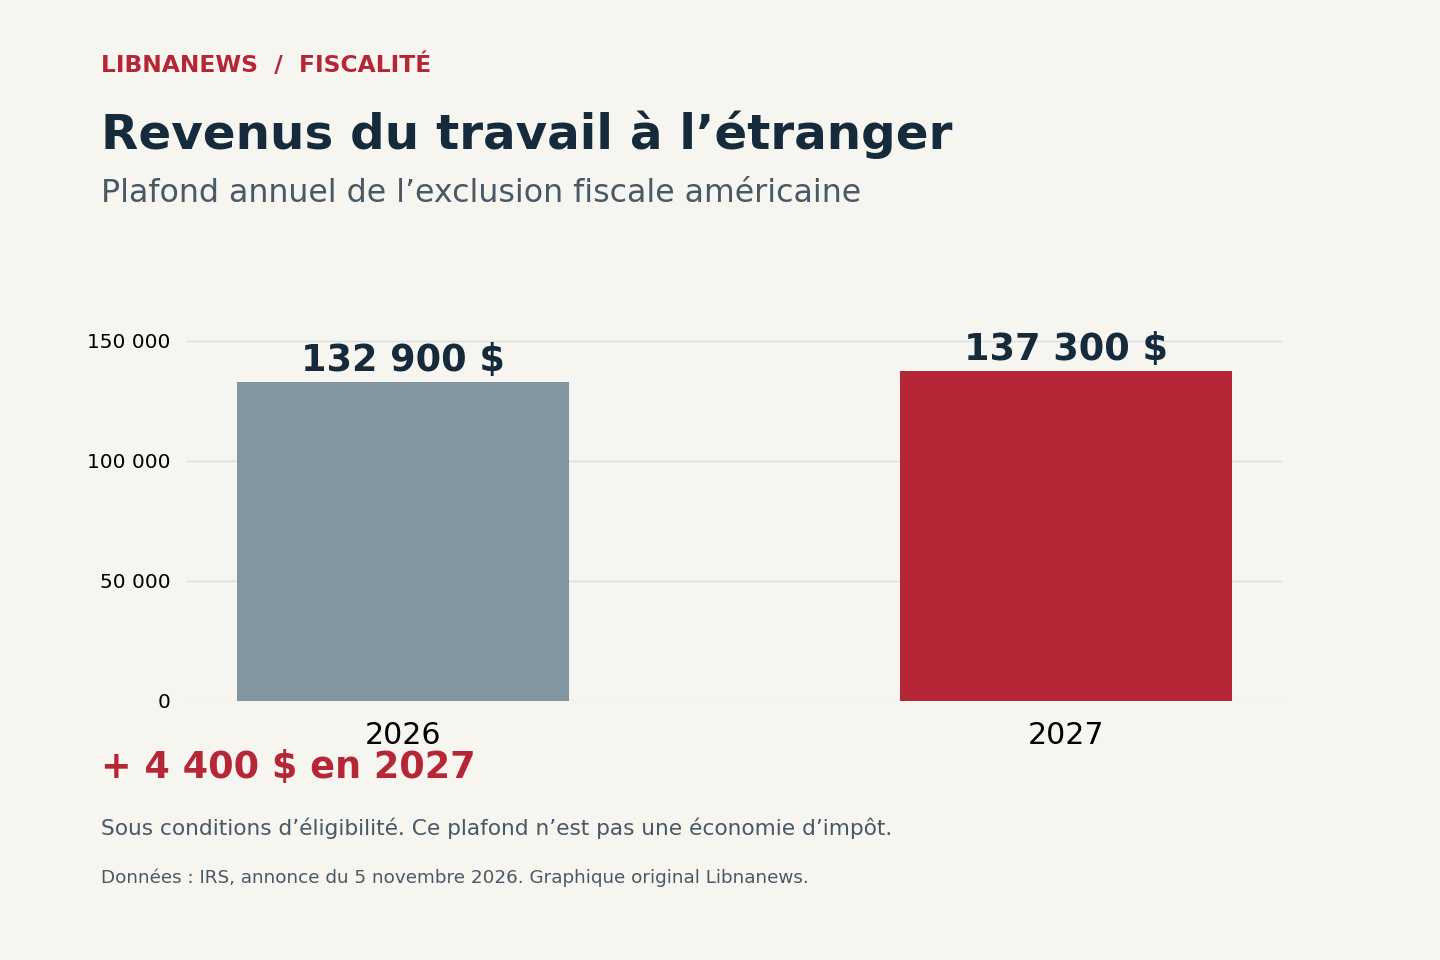
El límite máximo anual para la exclusión de ingresos obtenidos en el extranjero aumentó de 132.900 dólares a 137.300 dólares. El aumento es de 4.400 dólares. Este plan permite, con sujeción a las condiciones, excluir los ingresos profesionales extranjeros del cálculo del impuesto federal sobre la renta. Esto no es un pago ni una exención general de todos los recursos recibidos fuera de los Estados Unidos.
Para calificar, se requieren ingresos profesionales extranjeros y un domicilio fiscal comercial en un país extranjero. Las reglas entonces proporcionan diferentes pruebas. En particular, un ciudadano estadounidense puede cumplir el criterio de residencia real en el extranjero por un período ininterrumpido, incluido un año fiscal completo.
Otra ruta es una presencia física en el extranjero de al menos 330 días completos durante 12 meses consecutivos. Las condiciones aplicables a los residentes de impuestos estadounidenses que no son ciudadanos estadounidenses son únicas. Por lo tanto, el mero hecho de poseer o permanecer en el Líbano no hace posible concluir la elegibilidad.
La naturaleza de las cantidades recibidas sigue siendo decisiva. El plan abarca los ingresos por trabajo, como los salarios o los honorarios. Las pensiones y las anualidades no entran en esta definición. Para los trabajadores autónomos elegibles, la exclusión puede reducir el impuesto sobre la renta sin reducir el impuesto de autoempleo estadounidense.
Para un ciudadano estadounidense que vive en el Líbano, el nuevo techo puede ser de alcance práctico. Pero no exime automáticamente de presentar una declaración estadounidense. Los ingresos globales siguen siendo afectados por el sistema tributario estadounidense. Los beneficios disponibles deben reclamarse en la declaración apropiada.
Aumentos del crédito infantil por $100
El crédito máximo del impuesto al niño alcanzará 2.300 dólares en 2027, en comparación con 2.200 dólares en 2026. La parte reembolsable aumentará a 1.800 dólares, o $100 adicionales. Estos techos no garantizan que cada familia reciba la cantidad máxima. La elegibilidad y el cálculo siguen sujetos a las normas de crédito.
La diferencia con la deducción suma global es esencial. Un crédito afecta al impuesto calculado, mientras que una deducción afecta los ingresos fiscales. La naturaleza reembolsable responde a otra pregunta: la posibilidad de recibir parte del crédito más allá de la cuota tributaria. La adición de todos los techos anunciados directamente no ahorra la carga tributaria de un hogar.
Los contribuyentes con ingresos o apegos en varios países también tendrán que revisar sus obligaciones de presentación de informes separadas. Ciertas declaraciones de cuentas extranjeras se deben incluso a la falta de ingresos imponibles de esas cuentas. La mejora del límite máximo de ingresos no los elimina.
Los importes publicados son ahora los referentes federales para 2027. Su aplicación a una situación individual requiere verificación del estado declarativo y las condiciones de cada dispositivo. Cualquier cambio legislativo futuro podría dar lugar a nuevas instrucciones antes de presentar 2028 retornos.

Comentarios