

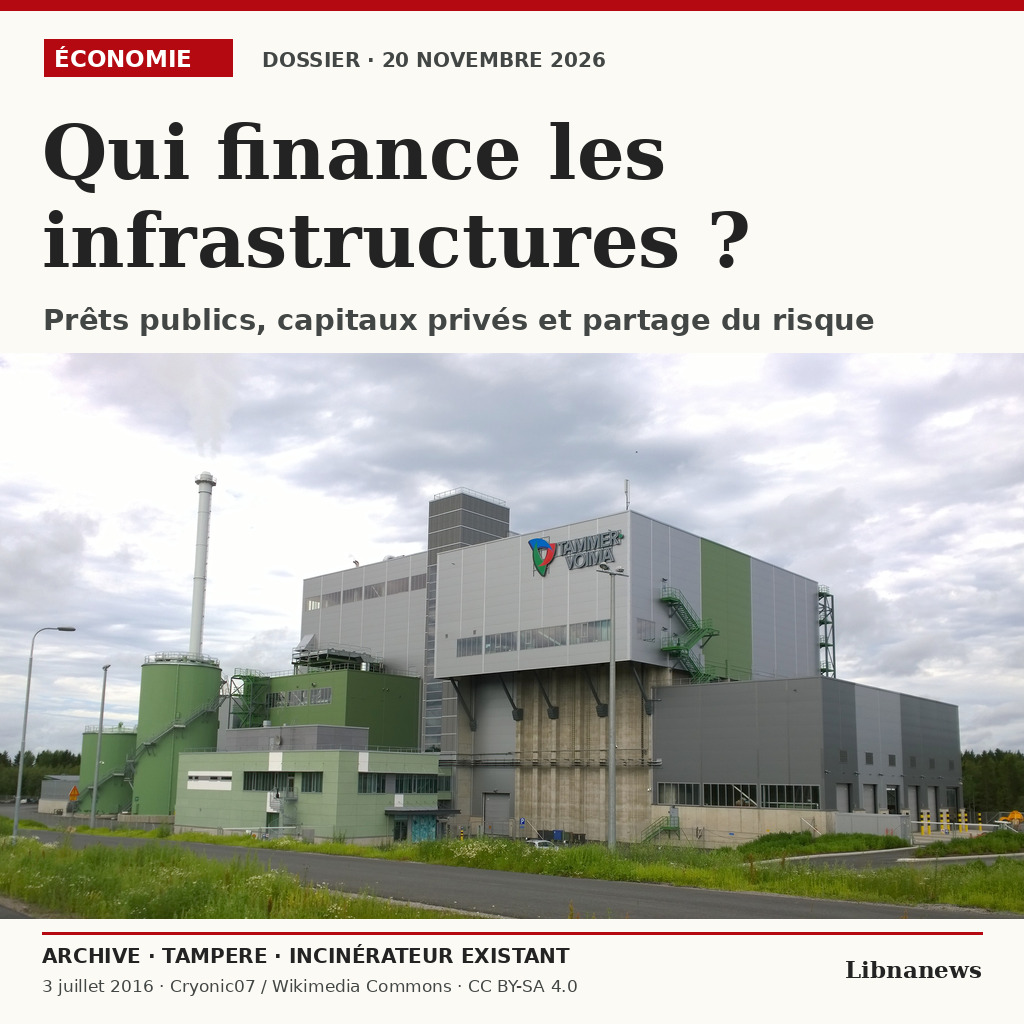
En Finlandia, Nordic Ren-Gas tomó su decisión final el 20 de noviembre para invertir más de 300 millones de euros en una planta de metano sintético en Tampere. El Banco Europeo de Inversiones proporciona 60 millones, mientras que los contratos de electricidad, combustible y recuperación de calor apoyan el proyecto. En el Líbano, unos 50 millones de dólares para la red eléctrica siguen en fase de debate. En medio, una pregunta: ¿quién paga cuando el trabajo cuesta más o cuando los ingresos esperados no se realizan?
En Tampere, el préstamo de 60 millones es sólo parte de la financiación
La decisión anunciada el viernes por Nordic Ren-Gas permite la transición del desarrollo a la construcción. El objetivo es completar la instalación en 2029. El Banco Europeo de Inversiones (EIB) prestará 60 millones de euros, un poco menos de una quinta parte de una inversión anunciada a más de 300 millones de euros. Es el mayor prestamista del proyecto, según el EIB, pero no financia solo el proyecto. Société Générale, Standard Chartered, Nordea and Finnvera are also named among the debt providers. En la capital se encuentran Allianz, Tesi, Japón Hydrogen Fund y Schroders Greencoat. Tesi, que ya había invertido en la empresa de desarrollo, afirma que su nuevo interés entra en la empresa incorporada para llevar a cabo el proyecto Tampere.
Estas tres órdenes de magnitud no deben confundirse. Los más de 300 millones de dólares describen una inversión, no una cantidad de deuda. Los 60 millones de EIB representan un tramo de crédito, no todo el dinero público comprometido. Y el límite máximo de financiación de 680 millones anunciado por Ren-Gas en septiembre se refería a su cartera finlandesa de proyectos, no un segundo préstamo de esta cantidad a Tampere. Este es un marco en el que se puede ampliar la financiación. Añadiendo el sobre de cartera y el préstamo del viernes aumentaría un límite máximo y una transacción específica para dos contribuciones independientes. Los comunicados no dan la distribución completa entre la deuda y el capital ni los términos de todas las cuotas.
La competencia pública adopta varias formas. El préstamo del EIB cuenta con el apoyo de InvestEU; el promotor del proyecto también recuerda que en 2022 se concedió un subsidio de inversión finlandés. La cantidad de 46 millones de euros se incluye en sus documentos anteriores. Finnvera dijo, en la declaración del transportista, intervenir como prestamista y traer un contragarantista relacionado con un contrato para comprar electricidad. Un subsidio concedido, un préstamo reembolsable y una garantía cuyo recurso depende del contrato no son gastos de la misma naturaleza. Se desconoce la cantidad que abarca este último o su distribución entre cualquier contraparte. Ninguno de estos anuncios sugiere que el Estado asumiría todas las pérdidas del proyecto en caso de fracaso.
Los ingresos esperados comienzan con un comprador, no la fábrica
La principal receta esperada es la venta de metano de hidrógeno renovable y CO2 biógeno de una instalación local de recuperación de residuos. Parte del calor liberado por el proceso debe suministrar la red de calefacción de distrito. A plena capacidad, Ren-Gas y Tesi anuncian alrededor de 190 gigavatios horas de e-metano por año. Se pueden recuperar hasta 200 gigavatios de calor, dependiendo del proyecto. Estos son dos productos y usos separados, no 390 gigavatios horas de combustible. El calor está destinado a Tampere, mientras que el gas debe ser transportado a través de la red europea, en particular al mercado alemán de vehículos pesados. Ninguno de estos volúmenes ya se mide.
En julio, Ren-Gas y el grupo avanca, junto con su subsidiaria de distribución Alternoil, anunciaron un contrato multianual para comprar el e-metano de Tampere. Las partes lo valoran a 1.000 millones de euros a lo largo de su duración. Esta cantidad no es un ingreso anual ni un cheque recibido al comienzo del proyecto. Sin precios detallados, cantidades firmes, cláusulas de entrega y mecanismos de indexación, no es posible deducir un margen, una tasa de flujo de efectivo o la cantidad mínima a pagar en caso de retraso. Un comunicado de prensa de 2024 se refirió al compromiso de Gasum con un perímetro entonces anunció diferente; La documentación pública reciente no permite añadir estos volúmenes a los de los vancas ni reconstruir el destino del antiguo contrato. Por lo tanto, el caso de hoy se basa en los compromisos que el proyecto todavía identifica en su reciente presentación financiera.
La electricidad cuenta tanto como el precio de venta de gas. El desarrollador afirma que en septiembre entró en contratos a largo plazo con Helen y otro proveedor de electricidad renovable. Cubren las entregas físicas y los elementos necesarios para la trazabilidad de la electricidad. Después de Ren-Gas, la instalación podrá adaptar su consumo a la disponibilidad de renovables. Este mecanismo puede limitar ciertos gastos a horas costosas, pero no es suficiente para garantizar que la planta encuentre su óptimo: si produce menos, asigna sus costos fijos a un menor número de unidades. El contrato de ventas es particularmente importante si el ejercicio de esta flexibilidad cambia los volúmenes disponibles. El compartir esta brecha y los precios realmente protegidos no están incluidos en el comunicado de prensa diario.
Otro contrato acerca el servicio de energía municipal. En enero de 2025, Tampereen Energia y Ren-Gas anunciaron su acuerdo sobre el uso de CO2 de la planta de recuperación de residuos y calor del proceso. Esta complementariedad mejora el uso del equipo existente: crea una salida que no sea combustible, sin requerir que el mismo comprador tome ambos productos. Pero un volumen de calor recuperable no es un volumen pagado. La demanda varía durante el año y las condiciones para vender calor no se publican. En cuanto al CO2 capturado para hacer un combustible, no es un almacenamiento permanente: el carbono puede regresar a la atmósfera al utilizar el gas. Por lo tanto, el equilibrio climático depende de toda la cadena y del combustible sustituido; no se deduce de las únicas toneladas capturadas en el sitio.
Financiamiento sin recurso: ¿quién puede ser llamado a pagar?
La financiación de proyectos se basa principalmente en la capacidad de los activos para generar ingresos. Una empresa dedicada firma contratos, recibe contribuciones de accionistas y prestatarios. El prestamista examina el dinero que la empresa puede recaudar después de sus gastos operativos, para pagar intereses y luego pagar el principal. Cuando la financiación se encuentra en realidad sin recurso, no puede reclamar el saldo de todo el grupo de accionistas si el proyecto ya no paga; sus derechos se centran en los activos, las cuentas por cobrar y las garantías previstas en el contrato. Sin embargo, puede quedar un recurso limitado para una empresa específica: garantía de terminación, contribución complementaria u otra obligación delimitada. The project financing qualification in Tampere does not prove that any recourse against shareholders has been excluded. Los comunicados no proporcionan acceso a las cláusulas que le permitan verificar.
Tomemos una compañía ficticia que libera 12 millones de euros después de sus gastos operativos y debe 10 millones de servicio de deuda durante el mismo período. Tiene 2 millones de márgenes antes de las reservas, distribuciones y otras posibles obligaciones. Si los ingresos bajan y el superávit operativo cae a 8 millones, carece de 2 millones para servir la deuda, incluso si la fábrica todavía funciona. Los primeros efectos pueden ser detener las distribuciones a los accionistas y utilizar una reserva. Más allá de eso, el resultado depende de los contratos: se puede proporcionar una contribución adicional, el prestamista puede reprogramar o jugar el colateral, y una garantía puede ser llamada en las circunstancias que sólo cubre. Estas cifras son un ejemplo, no una estimación de Tampere. Muestran por qué un libro de pedidos y una cantidad de inversión por sí sola no proporcionan información sobre la capacidad de pago.
El riesgo de construcción tiene otro origen. Antes de encargarse, el trabajo debe ser pagado sin ingresos operativos. Un proveedor puede llevar una parte del riesgo si incurre en un costo, fecha o rendimiento y si sus sanciones son recuperables. Lo que no cubre es en principio hasta la empresa del proyecto y sus financiadores, según sus compromisos. Después de la entrega, las dificultades cambian: los proveedores deben continuar entregando, los compradores deben cumplir sus contratos e instalación para producir lo suficientemente largo como para generar su flujo de efectivo. El EIB explica que el crédito se basa en los ingresos futuros de la fábrica. Esta es la diferencia decisiva con una promesa de financiación que se reembolsaría de los recursos generales de una administración, incluso si el dinero público viene en ambos casos.
En el Líbano, EBRD discute una red, no un préstamo aprobado
En Beirut, los ministros de Finanzas Yassine Jaber y el Ministro de Economía Amer Bisat discutieron el viernes con una delegación del Banco Europeo de Reconstrucción y Desarrollo (EBRD). Según el informe del Ministerio de Finanzas, examinaron un inicial posible $50 millones para la red de transporte, en particular para conectar instalaciones solares descentralizadas a la red nacional. La reunión no es aprobada por el consejo bancario ni firmada por un acuerdo. El informe no especifica el prestatario elegido, la duración de la financiación o el momento de los desembolsos. Tampoco indica qué empresas o regiones estarían conectadas primero.
El mismo informe se refiere a otros 50 a 60 millones de dólares para actividades de desarrollo. The Ministry reports that the extension of EBRD interventions is linked to the conclusion of a programme with the International Monetary Fund. Las dos sumas no pueden añadirse juntas: nada dice que financian compromisos adicionales o que el sobre más grande es una asignación ya disponible para obras eléctricas. La extensión del puerto de Beirut también figuraba en la agenda. Sin embargo, ningún compromiso financiero para el puerto se deduce de los 50 millones mencionados en la red.
Traer más producción solar no reproduce el modelo Tampere. Una planta puede vender su producción a una empresa en particular. Una red debe acomodar a varios productores y servir a varias categorías de usuarios, incluso cuando el volumen vendido no es suficiente para financiar trabajos costosos. Su interés económico puede provenir de la reducción de las pérdidas, los desglose evitados o la sustitución de compras de electricidad más costosas, no de la factura única de un cliente solvente. Es necesario saber en qué ingresos se apoyaría el préstamo: los pagos del gerente, los gastos de transporte, el presupuesto público o un mecanismo diferente. Los documentos consultados no resuelven esta cuestión. Por lo tanto, la misma cantidad de deuda cambia el riesgo de manera muy diferente dependiendo de si el prestatario es una empresa de proyectos, el operador de electricidad o la República Libanesa.
La elección del equipo tampoco aborda la cuestión de los gastos posteriores a la construcción. La conexión añade valor si las plantas pueden inyectar su electricidad cuando la producen, si la red es capaz de absorber estos flujos y si los ingresos permiten que se mantenga. Si el costo de la red es transferido a las facturas, la cuestión se convierte en la de la distribución entre productores conectados y consumidores. Si el Estado lo cubre, el arbitraje pasa por el presupuesto. Si el operador solo asume los reembolsos, su capacidad de recuperar sus propios ingresos se vuelve decisiva. Estas opciones son escenarios de análisis, no decisiones anunciadas el viernes. El proyecto de refuerzo eléctrico apoyado por separado por el Banco Mundial desde 2024 y el programa de reconstrucción LEAP no constituyen una autorización o prueba de cofinanciación del archivo EBRD.
El mercado de carbono puede cambiar un cálculo, no firmar un cheque
En su cumbre celebrada en Bruselas el 20 de noviembre, la Unión Europea y el Reino Unido anunciaron el fin de las negociaciones sobre la aproximación de sus mercados comerciales de emisiones. Su declaración conjunta tiene como objetivo 2028. El Gobierno británico menciona más precisamente elyenero 2028 como objetivo operacional. 1ymarzo 2028 citado en la misma cumbre se refiere a otro texto, el Acuerdo Sanitario y Fitosanitario. Ambas fechas no son intercambiables y el anuncio del viernes no hace ninguna de estas medidas inmediatamente aplicables.
Un sistema de comercio de cuotas limita las emisiones cubiertas y da un precio al derecho a emitir. La industria interesada puede comprar o vender sus cuotas según sus necesidades y su capacidad para reducir las emisiones. Si ambos sistemas están vinculados según lo previsto, pueden reconocerse las prestaciones otorgadas por ambas partes para cumplir determinadas obligaciones. Dos sistemas permanecerían en vigor, no una sola autoridad que decida todas las reglas. Los líderes también proporcionan exenciones recíprocas a sus mecanismos de carbono en las fronteras para las mercancías afectadas, con sujeción a las leyes y procedimientos aplicables. Esto no elimina las obligaciones existentes el día del anuncio.
Para una planta que está considerando reemplazar un proceso de alta emisión, esta perspectiva puede pesar en el cálculo. Parte de la rentabilidad depende de los costos futuros de cumplimiento evitados, pero estos cambios con el precio de las cuotas, los sectores cubiertos y los términos de la transición. El reconocimiento mutuo potencialmente da acceso a más compradores y vendedores; no establece un precio de referencia garantizado para los próximos 15 años. La exención de fronteras puede reducir los costos o los enfoques comerciales implicados, sin eliminar el costo de la energía o el riesgo de una inversión que caiga detrás.
Por lo tanto, sería prematuro vincular este acercamiento a la rentabilidad del sitio de Tampere. Su salida anunciada es principalmente en Alemania, no en el Reino Unido. Sus contratos de electricidad, gas y calor tienen sus propios ahorros. Ambas noticias informan de diferentes palancas: un contrato organiza entregas y pagos entre partes identificadas; una regla de carbono cambia el marco dentro del cual estas partes tomarán sus decisiones. Un financiador puede tener en cuenta esta segunda dimensión sin tratar la entrada en vigor prevista como un ingreso contractual.
Argelia: Un presupuesto más diversificado sigue teniendo en cuenta el alquiler
El diagnóstico publicado el 19 de noviembre por el Banco Mundial en Argelia arroja luz sobre un tercer modo de financiación: la inversión pública apoyada por los ingresos de un Estado productor de petróleo. El Banco Mundial estima que la economía creció un 3,8% en 2025, con un crecimiento no hidrocarburo del 4,2%. Esto no significa que el Tesoro se haya liberado del petróleo y del gas. La producción de un sector, los impuestos que paga y la balanza de pagos no miden lo mismo.
El déficit presupuestario global se estima en el 10,4% del PIB en 2025, frente al 14% en 2024. En particular, ha disminuido gracias a ingresos más fuertes no hidrocarburos, incluidos dividendos excepcionales de empresas públicas. El FMI, en su propio examen anual publicado en septiembre, calculó el déficit no hidrocarburo al 23,8% del PIBotros que los hidrocarburosen 2025, frente al 30,7% en 2024. Este segundo indicador excluye los ingresos de petróleo y gas y las dos series no tienen la misma base de comparación. Por lo tanto, la diferencia entre el 23,8% y el 10,4% no mide la contribución del petróleo al presupuesto. Los dividendos excepcionales tampoco constituyen una base determinada para financiar los mismos gastos cada año. Si una receta de una sola vez desaparece, el déficit puede aumentar de nuevo sin un aumento equivalente en el costo del equipo en sí.
La situación externa evolucionaba en la otra dirección en 2025. Con exportaciones de petróleo menos favorables y mayores importaciones relacionadas con la inversión, el déficit de cuenta corriente, según el Banco Mundial, alcanzó el 8,8% del PIB. En el informe se proyectaba una reducción del 2,9% en 2026, sobre la base de un entorno de precio del petróleo más favorable. Esta es una proyección, no un resultado anual. No es invalidado o confirmado por una cotización de petróleo en cualquier momento del día. Un déficit de cuenta corriente inferior tampoco equivale a un presupuesto equilibrado: describe diferentes flujos.
El hilo común con financiación de una red es la duración del riesgo. Los principales proyectos se pueden pagar durante más de varios años; la infraestructura entonces requiere mantenimiento y renovación. Los ingresos altos de un año pueden proporcionar crédito sin obtener recursos futuros. El Banco Mundial recomienda mejores fluctuaciones de amortiguación en los mecanismos de alquiler y estabilización. El caso argelino recuerda que un Estado puede hacer una inversión útil sin tener una receta dedicada a cada proyecto. Debe entonces revelar en sus arbitrajes los compromisos plurianuales y los gastos que quedan cuando los ingresos caen.
Mercados: París y Wall Street en sesión
A las 3:35 horas en París (14.35 horas UTC), el CAC 40 publicó 7.978.07 puntos, por un 1,27% en la reunión. A las 10:07 a.m. en Nueva York (15:07 UTC), Dow Jones estaba aumentando alrededor del 1%, Nasdaq Composite estaba perdiendo el 0,6% y S implicaP 500 era casi estable. Estas observaciones se tomaron en diferentes momentos y no están cerrando los resultados. En los Estados Unidos, el desempeño de diez años fue del 4,99% en el registro de sesión; La curva oficial del Tesoro mostró el 5,04% el jueves. Esta no es una nueva tasa de política bancaria central.
El Banco Central Europeo publicó las tarifas de referencia de US$ 1.0990, UK Pound 0.83735 y USD 174.35 por euro para el viernes. Estos no son precios con los que una empresa puede tratar necesariamente. At approximately 1530 UTC, the Brent in cash was reported at approximately $90.4 per barrel, a decrease of about 2.3 per cent since midnight. Este precio único no es el promedio anual en el que un Estado puede calcular sus ingresos ni el precio al que Tampere venderá su combustible.
Lo que los próximos anuncios podrán verificar
En Tampere, los siguientes pasos son el sitio de construcción, su entrega y la puesta en marcha industrial. Una decisión final y los contratos firmados proporcionan una base para el proyecto; no entregan la fábrica ni sus ingresos. En Beirut queda por tomar el paso anterior: identificar un prestamista comprometido, especificar el prestatario y publicar las condiciones de financiación y conexión. Entre Londres y Bruselas, los textos y actos necesarios para su implementación indicarán hasta qué punto las empresas pueden incorporar las nuevas reglas en sus planes. En cada caso, el número anunciado es útil solamente si se sabe a qué corresponde: una cantidad prestada, un ingreso esperado, una garantía condicional o una regla que aún no ha entrado en vigor.

Comentarios