

Precio cargado, precio firmado, liquidez: investigación de la propagación oculta de un mercado donde el valor puede aumentar mientras los compradores desaparecen
Archivo económico — datos disponibles el 1 de octubre de 2026
1. El apartamento de 300.000 dólares puede no valer 300.000 dólares
Imagina un apartamento de 300.000 dólares. El dueño no tiene prisa. Un comprador ofrece 220.000 dólares, luego otros 235.000. Ambas ofertas se rechazan y el anuncio sigue siendo de 300.000 por un año. ¿Cuánto vale? Esta pregunta resume la paradoja inmobiliaria libanesa: un precio mostrado no es una transacción, una estimación no es efectivo y un valor de propiedad no es necesariamente un valor de liquidación.
A finales de agosto de 2026, el número de ventas registradas disminuyó a 34,549 durante ocho meses, en comparación con 45.313 al año anterior, o a -23.75%. Sin embargo, su valor acumulativo es de sólo 3,76% a unos 3,74 millones de dólares. El boleto medio implícito aumenta de unos 85.900 dólares a más de 108.000 dólares, casi +26%. Esto no significa que cada vivienda ganaba 26%: el registro mezcla diferentes activos. Pero esto demuestra que un mercado puede perder compradores mucho más rápido de lo que pierde valor nominal.
La verdadera extensión es la diferencia entre el precio esperado, el precio cobrado, el precio aceptado, el precio registrado y el precio de movimiento rápido. Cuanto más estrecho sea el mercado, más distantes pueden ser estos valores. Para un propietario sin emergencias, esta brecha puede permanecer invisible. Para aquellos que deben obtener dinero en efectivo en treinta días, se vuelve brutalmente concreto.
La pregunta relevante ya no es sólo « ¿Cuánto vale mi apartamento? ». Se convierte en: ¿cuánto puedo realmente obtener, dentro de qué tiempo, de cuántos compradores y con qué certeza de pago? En el Líbano de 2026, la liquidez ya no es una característica secundaria del activo. Es parte de su valor.
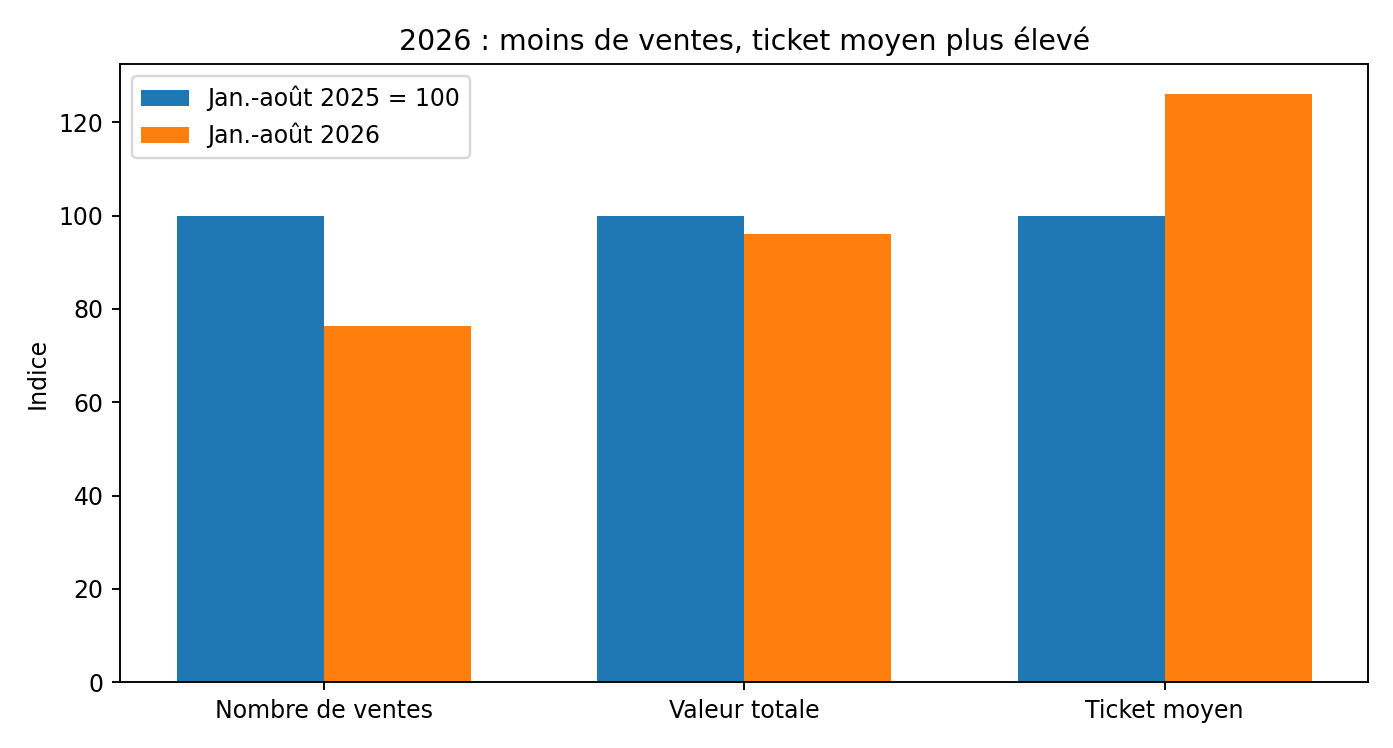
Figura 1 – Base 100 en enero-agosto 2025. Fuentes: Dirección General de Asuntos de Tierras y Registro de Tierras; crédito libanés. Calculaciones: Libnanews.
2. Casi un cuarto de ventas desaparece
Entre enero y agosto de 2026, se registraron casi 10.800 menos transacciones que en el mismo período de 2025. Sin embargo, la masa financiera total está disminuyendo en sólo unos 150 millones de dólares. Por lo tanto, el mercado contrata mucho más en número de compradores que en dólares intercambiados.
Esta divergencia puede reflejar la retirada de hogares que habrían necesitado un préstamo, una mayor resistencia a escala, el peso de la diáspora, más tierras o grandes activos en la mezcla de transacciones, o una concentración de compras entre los titulares de efectivo. Los datos del registro no permiten medir cada una de estas causas por separado. Por otro lado, permiten una lectura simplista de que un valor total casi estable sería una demanda global robusta.
Al mes de julio de 2026, 5.308 ventas representaban aproximadamente $628 millones y un billete promedio cercano a $118.400. En agosto, el número de transacciones disminuyó sólo en un 3%, pero su valor disminuyó en aproximadamente el 21%, con lo que el boleto medio volvió a 96.600 dólares. Algunos archivos grandes pueden mover el promedio significativamente sin el precio de un apartamento típico cambiar.
También debe utilizar 2025 con precaución. Los registros de tierras procesaron un gran inventario de archivos acumulados durante los cierres y huelgas, incluso en el Monte Líbano. Así pues, las estadísticas de registro no coinciden perfectamente con la fecha económica en que se adoptó la decisión de compra.
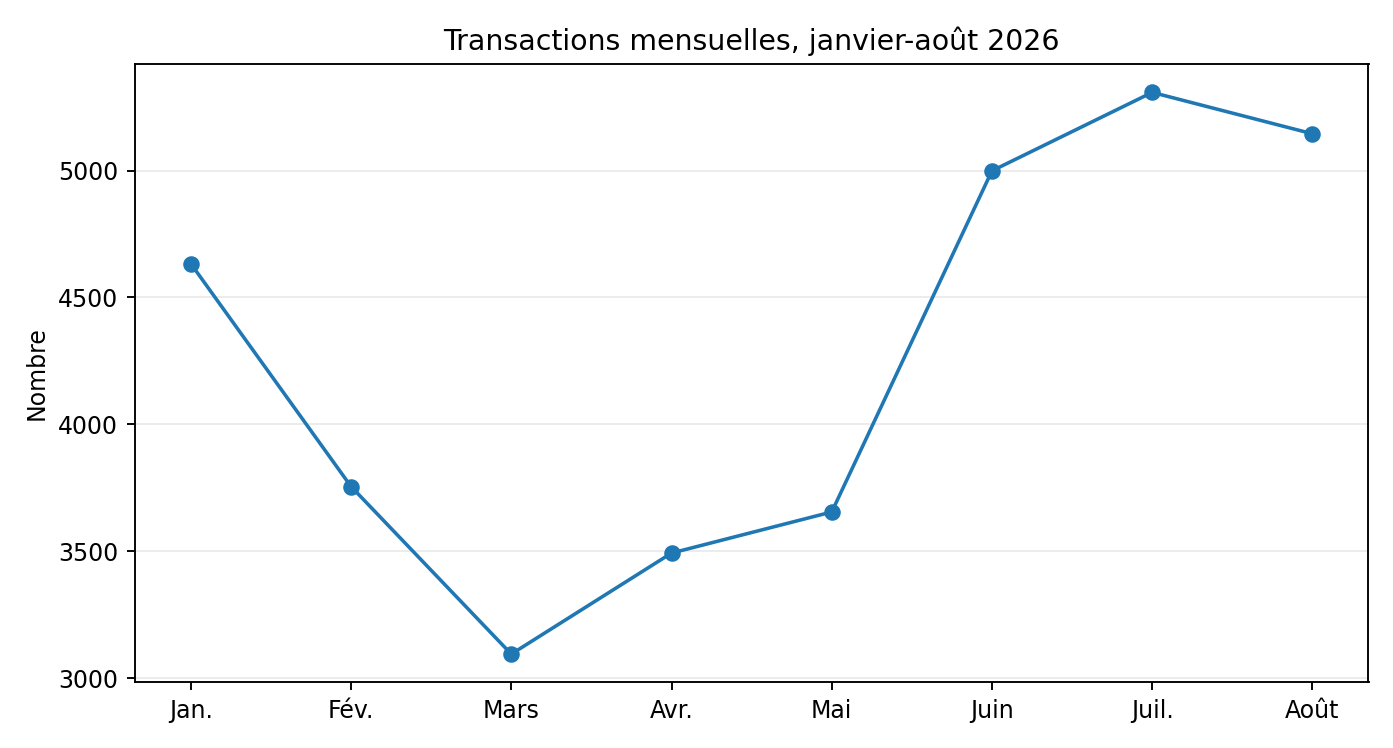
Gráfico 2 – Operaciones mensuales registradas en 2026. Fuentes: Registro de tierras; crédito libanés; Banco de Byblos/Líbano Esta semana.
3. El crédito faltante redujo el número de posibles compradores
Antes de 2019, el banco transformó veinte o treinta años de ingresos futuros en poder adquisitivo inmediato. Un hogar no necesitaba 250.000 dólares para comprar 250.000 dólares en vivienda. Necesitaba una contribución y una capacidad de pago. Este mecanismo amplió enormemente la demanda de solventes.
En 2018, la Asociación del Banco en el Líbano informó de que más de 132.000 familias habían recibido préstamos de vivienda para una cartera de más de 13 mil millones de dólares. Desde el colapso del banco, esta máquina de financiamiento prácticamente ha desaparecido. El FMI sigue presentando la reestructuración bancaria y la recuperación crediticia al sector privado como normas esenciales.
El Banco de Hábitat reavivó los préstamos subvencionados en 2024, con límites de entre $40.000 y $50,000 dependiendo de los ingresos. Es útil socialmente pero insuficiente para reconstituir una demanda masiva de hipotecas en apartamentos de $200,000, $300,000 o $500,000. Para un apartamento de 300.000 dólares, la financiación de 50.000 dólares cubre sólo una sexta parte del precio.
Por lo tanto, el vendedor puede mantener su precio, pero la población capaz de pagarlo en efectivo es mucho más pequeña que la que podría movilizar una contribución y pedir prestado el resto. El choque primero golpea la profundidad del cuaderno del comprador, antes de golpear necesariamente el precio mostrado.
4. El efectivo cambió la formación de precios
El Banco Mundial ya estimó que la economía monetaria dolarizada era de 9.900 millones de dólares en 2022, es decir, el 45,7% del PIB. El Líbano ha reorganizado alrededor de efectivo y dólares nuevos sin recuperar la intermediación financiera previa a la crisis. El FMI subraya además en 2026 que la confianza y el crédito bancarios siguen siendo reconstruidos.
En un sistema de crédito, la capacidad de compra depende de ingresos, tasas, duración y contribución futuros. En un sistema de efectivo, depende mucho más brutalmente de los activos líquidos ya disponibles. Una familia puede tener un ingreso decente pero quedar excluida de un apartamento de 250.000 dólares si tiene sólo $60,000 ahorros y ningún prestamista para financiar el saldo.
Por lo tanto, el mercado se centra en la diáspora, los expatriados, los empresarios, las profesiones de altos ingresos y los hogares que han mantenido ahorros externos. Parte del aumento del billete promedio puede ser un efecto de selección: los pequeños compradores salen del mercado más rápido que los grandes.
Un comprador de efectivo también tiene una ventaja específica: certeza de ejecución. No depende de un comité de crédito y puede concluir rápidamente. Esta certeza tiene un precio implícito. Cuanto más liquidez necesita el vendedor, más esta ventaja se convierte en poder comercial.
5. Precio cobrado, precio firmado, precio de liquidación
El precio cobrado expresa una ambición. El precio esperado puede ser menor: un vendedor muestra $320,000 mientras sabe que aceptaría 290,000. El precio firmado corresponde al acuerdo. El precio de liquidación rápida es el que aceptaría obtener dinero en efectivo en poco tiempo. Estos números pueden ser los mismos en un mercado muy líquido; pueden divergir mucho en un mercado estrecho.
No hay una base pública integral para medir un descuento promedio confiable entre los precios mostrados y finales en el Líbano, por lo que un descuento estándar de 30 días. Inventar 10%, 20% o 30% sería atractivo pero estadísticamente falso. La ausencia de esta estadística es en sí misma importante: muestra la opacidad del mercado.
Por lo tanto, el reflejo adecuado es medir el número de licitaciones serias, su nivel, el tiempo empleado en el mercado, las sucesivas declinaciones del precio solicitado y el costo de la espera. Un apartamento que ha sido enviado $300.000 por 18 meses sin una oferta por encima de 230.000 no tiene la misma liquidez que otro vendido en dos semanas a 290.000.
Para un equilibrio patrimonial, incluso sería racional mostrar dos valores: un valor de conservación a largo plazo y un valor líquido a corto plazo. Esto evitaría confusas riquezas teóricas con capital inmediatamente movilizable.
6. Los precios pueden permanecer altos precisamente porque las ventas no tienen lugar
Un mercado bajo no produce automáticamente precios bajos. Produce precios bajos si los vendedores se ven obligados a aceptar ofertas disponibles. Si los propietarios pueden esperar, el ajuste pasa primero a través de volúmenes y plazos. El vendedor rehúsa $230.000 para una propiedad mostrada 300,000: no hay venta, por lo que no se incluye ningún precio más bajo en las estadísticas.
A gran escala, esta rigidez crea una ilusión de estabilidad. Los anuncios cercanos sirven como referencia entre sí, incluso cuando no encuentran un cliente. El precio mostrado entonces se convierte en un acuerdo patrimonial más que un precio de mercado verificado.
El fenómeno se ve reforzado por la nueva deuda hipotecaria baja. La falta de crédito reduce la demanda, pero también reduce ciertas ventas forzadas debido a un defecto. Por lo tanto, el mercado puede convertirse simultáneamente en menos líquido y más rígido.
Este mecanismo explica por qué una disminución del volumen es una información económica importante. Si los precios siguen siendo altos pero el comercio desaparece, la estabilidad aparente puede ocultar un aumento en la propagación de la liquidez.
7. La piedra lleva un bono de desconfianza hacia el banco
Después de 2019, muchos libaneses descubrieron que un saldo bancario nominal no era equivalente al efectivo disponible libremente. Los bienes raíces han adquirido una función que excede su rendimiento: la de un activo tangible que puede ser vivido, transferido o retenido fuera del balance de un banco.
Esta preferencia ayuda a comprender el aumento de las transacciones en 2020 y 2021: 82.202 ventas en 2020 y 110.094 en 2021, en comparación con 60.714 en 2018 y 50.352 en 2019. Algunos de los depositantes trataron de transformar las reclamaciones bancarias bloqueadas en activos reales. Sin embargo, las transacciones en « lolares » no son directamente comparables a las ventas actuales en dólares frescos.
El legado psicológico sigue siendo. Un propietario puede rechazar un precio económicamente razonable porque compara la venta no con otra inversión abstracta, sino con el riesgo que asocia con el sistema financiero. Esta prima de desconfianza soporta los precios de reserva.
También tiene una consecuencia paradójica: un activo puede mantener un alto valor patrimonial al tiempo que proporciona mal rendimiento de alquiler y baja liquidez. El propietario acepta esta ineficiencia porque valora la tangibilidad del activo.
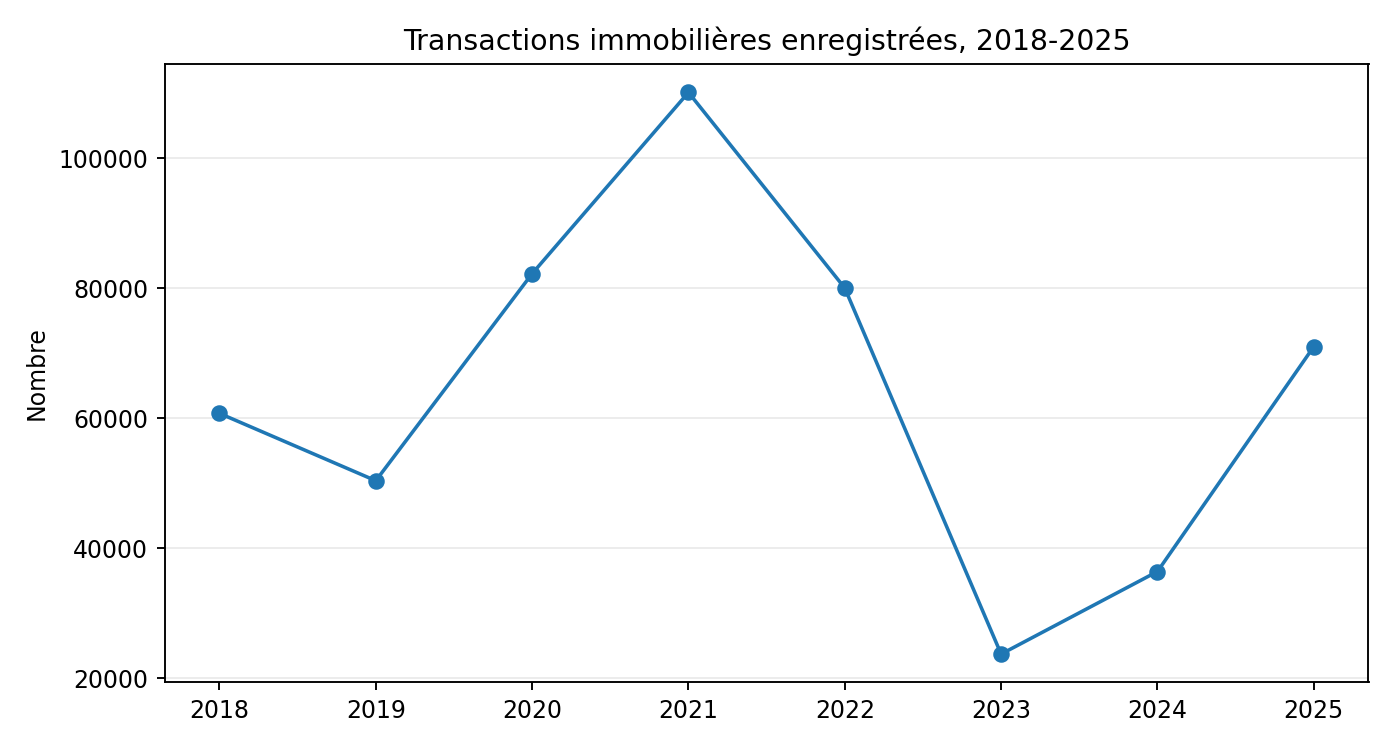
Figura 3 — El pico 2020-2021 debe leerse en el contexto de la conversión de depósitos bloqueados en activos reales. Fuentes: Registro de tierras; Banco Audi; Crédito libanés.
8. Beirut: Cuando el precio cobrado se aleja de los fundamentos
En agosto de 2026, Ramco Real Estate Advisors describió precios en Beirut que se habían desconectado cada vez más de la seguridad, la banca y las realidades económicas, mientras que las transacciones seguían siendo esporádicas. Esta observación se une al mecanismo descrito aquí: el optimismo de los propietarios puede elevar la oferta mostrada sin crear compradores capaces de validarla.
El mercado sigue siendo muy segmentado. En la primavera de 2026, las transacciones en Ashrafieh terminaron alrededor de 1.500 dólares por metro cuadrado para un viejo apartamento que requería trabajo importante y alrededor de $3,000 para un viejo apartamento con terraza limitada y reparaciones. A comienzos de 2026, algunos segmentos de primas permanecieron citados alrededor de $5,000 por metro cuadrado en la costa y más alrededor de Saint George Bay.
Estos ejemplos no son un índice general. Por el contrario, muestran por qué es peligroso hablar del « precio de la entrada » como un solo número. Vista, aparcamiento, condición, piso, calidad de construcción, tamaño, título, cargas, energía y escasez de productos pueden crear diferencias considerables.
Así que un apartamento líquido no es sólo un apartamento bien situado. Es un producto cuyas características corresponden a una población de compradores que en realidad existe al precio cobrado.
9. Inflación, dólares e ilusión de riqueza
La inflación anual medida por la Oficina Central de Estadística alcanzó el 16,66% en agosto de 2026. Un propietario que ve crecer su apartamento de $250,000 a $275,000 puede sentir que es 10 por ciento más rico. Pero la riqueza real depende de lo que estos dólares permiten comprar, el costo de mantener la propiedad y la posibilidad de convertir el activo en efectivo.
En un país altamente dolarizado, la inflación en libras no es un deflador perfecto de bienes raíces citados en dólares. Sin embargo, recuerda que el valor nominal y el poder adquisitivo son dos conceptos diferentes. El aumento de un precio publicado se convierte en una riqueza realizada sólo cuando un comprador realmente paga ese precio.
Los costos invisibles deben incluirse: vacante, copropiedad, mantenimiento, generador, ascensor, fachada, impermeabilización, seguros, impuestos y trabajos futuros. Una propiedad que « valora » $300,000 pero cuesta varios miles de dólares al año para llevar durante tres años sin un comprador puede tener un valor económico que es significativamente menor que su precio facial.
10. La construcción no es suficiente para probar una recuperación
Los permisos de construcción emitidos por el Banco del Líbano siguen siendo volátiles: 504,723 m2 en enero de 2025, 823 111 en febrero, 404,764 en marzo; 716 669 m2 en enero de 2026, 825 564 en febrero y 439 751 en marzo. Estas cifras indican intenciones y proyectos, no algunas ventas.
Una nueva oferta limitada puede apoyar los precios de ciertos productos. Pero la rareza física no crea automáticamente la solvencia. El mercado puede carecer de buenos apartamentos nuevos y a la vez perder compradores capaces de financiarlos.
Esta es una distinción fundamental: la escasez de productos y la liquidez financiera no son iguales. Un activo raro puede permanecer sin vender si su precio excede el capital disponible para los compradores.
11. El examen de 30 días
Para conocer el valor económico de un apartamento, uno puede hacer una pregunta deliberadamente brutal: ¿cuánto conseguiría si usted iba a vender en treinta días? La respuesta no existe en forma oficial. Requiere ver el mercado real: ofertas recibidas, comparables realmente vendidos, profundidad de demanda y capacidad del comprador para pagar en dólares frescos.
La prueba no significa que cualquier propietario debe valorar su riqueza al precio de una venta forzada. Un inversionista paciente puede retener legítimamente un valor a largo plazo más alto. Pero debe saber que entonces tiene dos valores: un valor patrimonial y un valor líquido.
Esta distinción es familiar en las finanzas. Dos activos pueden mostrar el mismo valor teórico mientras tienen riesgos de conversión de efectivo muy diferentes. Los bienes raíces libaneses deben leerse con la misma disciplina.
12. Lo que un aumento del 30% realmente significaría
Un pronóstico de aumento de hasta un 30% no puede ser interpretado correctamente sin especificar el precio involucrado. ¿Se cobran estos precios, se firman transacciones, la prima nueve en Beirut, una canasta nacional o una estimación de expertos? Sin metodología, una figura espectacular puede ocultar más de lo que explica.
Un aumento del 30% con un aumento pronunciado de los volúmenes, un retorno al crédito y una reducción de las demoras de ventas indicaría un mercado mucho más profundo que un aumento del 30% de las reclamaciones de vendedores con volúmenes decrecientes. En el primer caso, la solicitud valida el precio. En segundo lugar, el precio puede simplemente reflejar un aumento del valor de reserva.
Los datos 2026 sugieren específicamente esta precaución: el volumen disminuye bruscamente mientras el valor promedio de las operaciones aumenta. Así que tenemos que hablar de un mercado que selecciona, no un aumento uniforme de la riqueza.
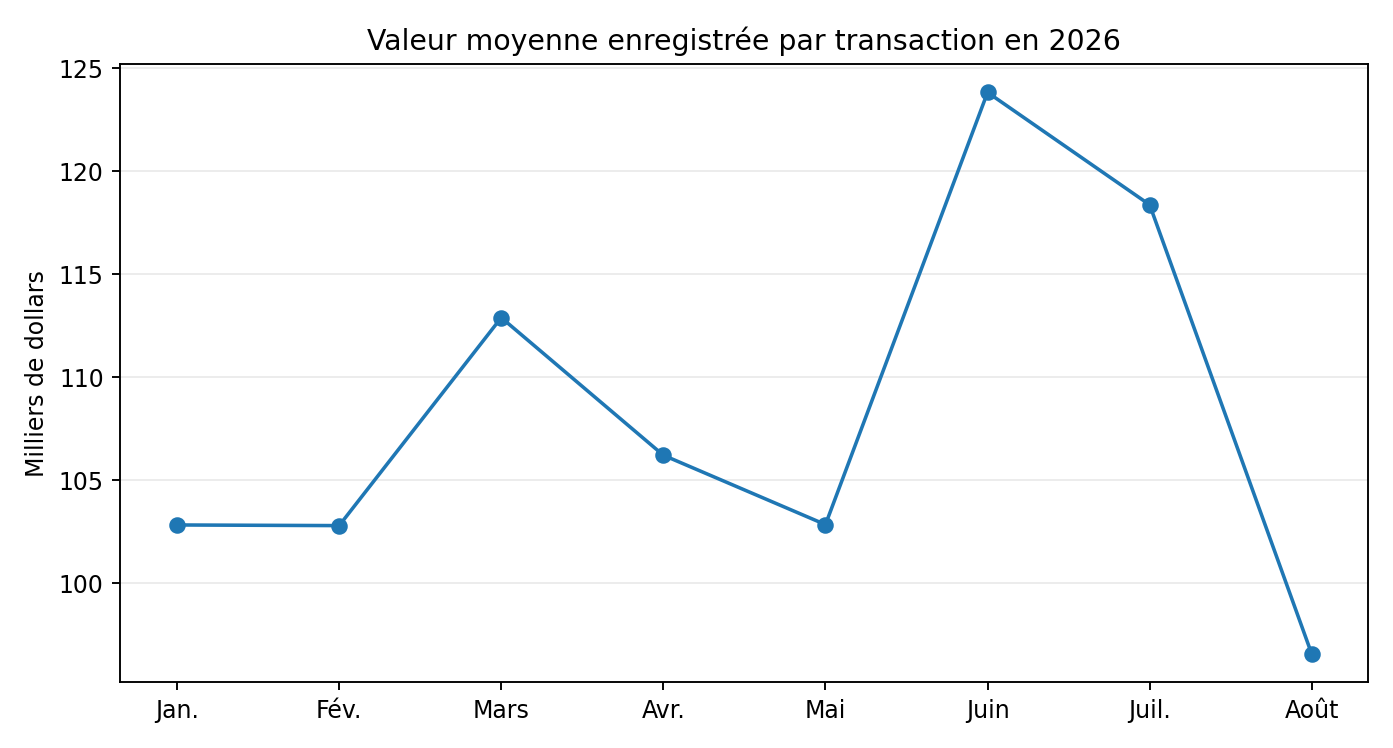
Figura 4 — Billete promedio mensual: indicador de composición, sin índice de precios homogéneos. Fuentes: Registro de tierras; cálculos de Libnanews.
13. El valor es función del tiempo
Un apartamento no tiene un valor independiente del tiempo. Un propietario que puede esperar tres años no se enfrenta al mismo mercado que un propietario que debe vender antes de finales de mes. El primero puede esperar al comprador raro; el segundo debe satisfacer la demanda disponible hoy. Esta diferencia convierte el retraso en una variable financiera.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
14. El costo de la oportunidad de esperar
Negar $260,000 hoy para esperar 300.000 en dos años no es gratis. El propietario lleva los cargos, el mantenimiento, el riesgo de vacante y el riesgo de seguridad; También renuncia al regreso que los $260,000 podrían haber producido en otros lugares. Por lo tanto, el cálculo correcto compara el suplemento de precio previsto con el costo total de espera.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
15. Por qué el metro cuadrado puede engañar
El precio por metro cuadrado facilita las comparaciones pero puede dar falsa precisión. Dos apartamentos de 200 m2 en la misma calle pueden diferir mucho dependiendo de la luz, vista, piso, distribución, aparcamiento, estado del condominio, electricidad, ascensor, calidad de título y trabajos necesarios. Cuanto más estrecha sea el mercado, más importantes son estas características idiosincráticas.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
16. La Diáspora no reemplaza el sistema de crédito
La diáspora aporta moneda y apoya ciertos segmentos, pero no reemplaza un mercado hipotecario nacional. Un comprador extranjero puede ser poderoso individualmente; No crea la misma profundidad que un sistema bancario capaz de financiar decenas de miles de hogares. La demanda externa puede apoyar los mejores productos sin hacer todo el líquido del parque.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
17. El extranjero no es el motor principal
La proporción de extranjeros en ventas registradas disminuyó a aproximadamente el 1,5% a finales de agosto de 2026, frente al 2,09% en 2025 y al 2,36% en 2024. Esto no mide la diáspora libanesa, pero muestra que la resistencia de los valores no se basa en una ola de compradores extranjeros. El mercado sigue estando vinculado principalmente a capitales, residentes o expatriados libaneses.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
18. El registro mide lo que se vende, no lo que falla
Cualquier estadística de transacción sufre de un prejuicio sobreviviente: observa las ventas que han tenido éxito. No ve las miles de negociaciones interrumpidas, los anuncios retirados, los vendedores que rechazan todas las ofertas o compradores que renuncian. Pero es precisamente en estas fallas de transacción que parte de la distribución de liquidez está oculta.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
19. Un mercado de dos velocidades
Rara, bien mantenida, debidamente documentada y adaptada a los presupuestos en efectivo puede mantener la verdadera liquidez. Los bienes de gran densidad de energía que requieran trabajo pesado o ofrecidos sobre la base de referencias antiguas pueden permanecer bloqueados. Hablando de un solo mercado inmobiliario libanés, por lo tanto, enmascara un mosaico de micro-mercados.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
El riesgo de seguridad no se capitaliza uniformemente
La seguridad afecta a la demanda, pero su efecto depende de la ubicación, el perfil del comprador y el horizonte. Un inversionista oportunista puede aceptar un alto riesgo contra un precio atractivo; Por el contrario, una familia que busca su residencia principal puede requerir una prima de seguridad. El mismo evento geopolítico no produce un descuento uniforme.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
21. Valor del patrimonio y valor bancario
En un sistema financiero normal, la experiencia inmobiliaria puede servir como garantía para un préstamo y convertir parte del valor del activo en liquidez sin venta. En el Líbano, esta función se reduce considerablemente. Por lo tanto, la propiedad es menos fácilmente monetizable: uno puede ser rico en activos y pobre en efectivo.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
22. La tributación puede revelar el conflicto entre el valor y el efectivo
Cualquier imposición basada en el valor teórico plantea una dificultad cuando el activo es iquid. Un propietario puede tener un apartamento caro pero tiene pocos ingresos. Esta cuestión se vuelve especialmente sensible si el debate sobre el presupuesto introduce nuevos impuestos sobre bienes o viviendas no ocupados: la base tributaria y la capacidad de pago no coinciden necesariamente.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
23. Cómo estimar seriamente una propiedad en 2026
Una estimación creíble debe basarse en transacciones recientes efectivamente concluidas, ajustadas para superficie, estado, piso, vista, estacionamiento y calidad de construcción. Debe incorporar el tiempo de venta observado y el nivel de licitación recibida. Los anuncios comparables son útiles pero nunca deben confundirse con ventas comparables.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
La pregunta que cambia todo
Si tienes un apartamento de 300.000 dólares, su valor patrimonial puede estar cerca de 300.000 si puedes esperar al comprador adecuado. Pero si usted tiene que venderlo en 30 días, el único valor relevante es el precio que un comprador solvente está dispuesto a pagar ahora. Entre los dos está la propagación oculta de bienes raíces libaneses.
Esta distinción nos obliga a abandonar la tentación del número único. El valor debe leerse con su horizonte, liquidez y la calidad de la información disponible. En un mercado transparente, estos parámetros se documentan por bases de ventas medias y plazos. En el Líbano, su medición sigue siendo parcial, aumentando el margen de error de las estimaciones y aumentando el peso de las negociaciones.
Para el economista, por lo tanto, la señal más útil no es sólo el nivel facial de precios, sino la combinación de volumen, tiempo de venta y financiación. Un aumento de precios con volúmenes crecientes y crédito es muy diferente de un aumento de precios como contrato de volúmenes. Los datos 2026 están más cerca del segundo caso: describen una selección de transacciones y una fuerte resistencia a valores promedio.
Para el propietario, la consecuencia es práctica. El mercado debe ser probado en lugar de una estimación. El número de compradores calificados, la calidad de las ofertas y la velocidad a la que aparecen son información de precios. Cuanto más débiles sean, más el valor del activo depende de la paciencia del vendedor. La riqueza sigue siendo real, pero su conversión en efectivo se vuelve incierta.
Referencias estadísticas
| Indicador | Período | Valor | Lectura |
| Transacciones | Jan-August 2026 | 34 549 | -23,75% año tras año |
| Valor de las ventas | Jan-August 2026 | 3.74 millones de dólares | -3.76% año tras año |
| Entrada media implícita | Jan-August 2026 | 108.000 dólares | +26% más de un año; posible efecto compositivo |
| Proporción de extranjeros | Agosto 2026 | 1,50% | 2,09% en 2025 |
| Inflación | Agosto 2026 | +16,66 % a/a | CAS |
| Transacciones | 2021 | 110.094 | el pico de conversión a activos reales |
| Transacciones | 2025 | 70 981 | fuerte efecto administrativo |
Metodología y limitaciones
Los datos de transacción se obtienen de la Dirección General de Asuntos de Tierras y del Registro de Tierras, según informó Crédit Libanese, BLOM/BRITE y Byblos Bank. Existen diferencias menores entre las publicaciones para ciertos valores acumulativos; el texto favorece la constante serie de créditos libaneses para las comparaciones 2025-2026.
El billete medio se obtiene dividiendo el valor total registrado por el número de transacciones. No es un índice de precios: la composición de las mercancías vendidas varía de un período a otro.
Las cifras de dólares desde 2024 utilizan la tasa oficial de 89.500 LBP por un dólar en la serie citada. Las comparaciones de valor largo son difíciles debido a los cambios en las tasas de conversión y la crisis monetaria.
No hay una serie pública completa de la relación precio/precio firmada solicitada o el tiempo medio de venta en el Líbano. Los escenarios de ventas de 300.000 dólares, 230.000 dólares o 220.000 dólares son ilustraciones analíticas, no estadísticas observadas.
Principales fuentes
- General Directorate of Land Affairs and Cadastre / Crédit Libanese, 14 September 2026: transactions at the end of August 2026.
- BLOMINvest / BRITE : Número y valor de transacciones inmobiliarias, datos hasta agosto de 2026.
- Banco del Líbano: permisos de construcción; estadísticas bancarias.
- Administración Estadística Central: Precios al Consumidor, 2026 de agosto.
- FMI: Misiones al Líbano, 2025 de junio y 2026 de febrero, sobre reestructuración y crédito bancarios.
- Banco Mundial: Monitor Económico del Líbano y estimación de la economía monetaria en dólares.
- Bank Association in Lebanon: Datos históricos sobre préstamos para vivienda (2018).
- Ramco Real Estate Advisors, market data and observations taken by L-Orient-Le Jour/L-Orient Today in 2025-2026.
Caso práctico: apartamento familiar de 250 a 350 m2
Para un gran apartamento familiar, el primer error es tomar el precio cobrado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser altos costos, un gran presupuesto de adquisiciones y un número limitado de compradores de efectivo. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, la condición, el suelo, el vecindario y especialmente la fracción imposible y el costo de renovación. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: el pequeño apartamento líquido
Para un pequeño apartamento, el primer error es tomar el precio solicitado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su soporte principal puede ser menor entrada y clientes potenciales más amplios. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para superficie, estado, piso, barrio y sobre todo calidad del edificio, estacionamiento y eficiencia del alquiler. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: la prima de nueve
Para un nuevo apartamento premium, el primer error es tomar el precio solicitado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser la rareza del nuevo producto y la calidad de los servicios. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, condición, piso, barrio y especialmente el precio de reserva del desarrollador y la profundidad real del cliente. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: viejo para renovar
Para que un antiguo apartamento sea renovado, el primer error es tomar el precio cobrado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su soporte principal puede ser corte de pelo aparente para comprar pero funciona pagable en efectivo. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, el estado, el piso, el vecindario y sobre todo la incertidumbre sobre el costo final y la condición de las partes comunes. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: apartamento con vista al mar
Para bien con vista al mar, el primer error es tomar el precio cobrado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su apoyo principal puede ser la rareza física que puede preservar un bono. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, condición, piso, barrio y sobre todo la vista, accesibilidad y calidad realmente protegidas del edificio. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: propiedad sin aparcamiento
Para un apartamento sin estacionamiento, el primer error es tomar el precio solicitado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser el impedimento funcional en muchos barrios de Beirut. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, condición, piso, barrio y especialmente la posibilidad real de alquilar o comprar un lugar cercano. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: el campo
Para un campo, el primer error es tomar el precio cobrado como un dato objetivo. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser la falta de construcción para mantener y desarrollo opcional. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para superficie, estado, piso, barrio y sobre todo para construcción, zonificación, acceso, topografía y horizonte de proyecto. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: locales comerciales
Para un local comercial, el primer error es tomar el precio solicitado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser el valor relacionado con el flujo económico más que el costo de construcción por sí solo. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, condición, piso, barrio y sobre todo para las vacaciones, ubicación, visibilidad y crédito del arrendatario. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: el apartamento alquilado
Para una persona ocupada, el primer error es tomar el precio cobrado como un dato objetivo. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser el flujo de alquiler que puede soportar un valor de inversión. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, condición, piso, barrio y sobre todo el nivel real de alquiler, moneda, duración del arrendamiento y riesgo de ser pagado. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: residencia secundaria
Para una residencia secundaria, el primer error es tomar el precio solicitado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal soporte puede ser el valor de uso personal que puede justificar la baja liquidez. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben corregirse para la superficie, la condición, el piso, el barrio y, en particular, el costo anual de la detención y la frecuencia de uso. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: Diáspora buena
Para una buena orientación a la diáspora, el primer error es tomar el precio cobrado como un dato objetivo. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser compradores con ingresos de divisas a menudo. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, la condición, el suelo, el vecindario y especialmente la demanda estacional y requisitos de alta calidad. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: propiedad hereditaria
Para la propiedad heredada en indivisión, el primer error es tomar el precio cobrado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede ser una posible ausencia de deuda y un alto precio de reserva. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, estado, piso, barrio y sobre todo acuerdo entre titulares de derechos, títulos y emergencias diferentes de cada vendedor. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: construcción de envejecimiento
Para un apartamento en un edificio antiguo, el primer error es tomar el precio cobrado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal soporte puede ser el precio facial a veces inferior a nueve. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para superficie, estado, piso, vecindario y especialmente capex futuro en fachada, ascensor, impermeable, estructura y equipo. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: bien dependiente de la energía
Para un solar bien equipado y almacenamiento, el primer error es tomar el precio cargado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su principal apoyo puede reducirse por un costo de usuario que se ha convertido en decisivo en el Líbano. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos para la superficie, la condición, el suelo, el vecindario y sobre todo la calidad técnica, la vida útil de la batería y la transferibilidad del equipo. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Caso práctico: el bien « excepcional »
Para un activo raro o atípico, el primer error es tomar el precio solicitado como datos objetivos. El valor depende en primer lugar de la profundidad de la clientela que puede pagar en dólares frescos. Su apoyo principal puede no ser comparable directo que pueda soportar un bono. Pero este soporte sólo es válido si hay varios compradores que pueden reconocerlo al mismo tiempo. Un activo puede ser excelente y permanecer enfermo simplemente porque su billete excede el presupuesto de demanda disponible.
El segundo paso es construir un rango de ventas realmente concluido y no anunciado. Los comparables deben ser corregidos por superficie, estado, piso, barrio y sobre todo riesgo inverso: la ausencia de comparables también significa falta de profundidad. Una diferencia aparentemente secundaria puede ser decenas de miles de dólares cuando el mercado es poco profundo. Cuanto más raras sean las comparables, mayor será el margen de incertidumbre; Mostrando una estimación al dólar más cercano entonces da una precisión ficticia.
El tercer paso es probar tres horizontes: venta rápida, venta normal y conservación. La venta rápida mide liquidez inmediata; la venta normal supone varios meses de exposición; la conservación permite al propietario esperar una mejora del contexto o del comprador particular que valorará mejor la propiedad. Estos tres escenarios no son tres puntos de vista contradictorios: estos son tres precios asociados con tres limitaciones de tiempo diferentes.
Por último, el propietario debe calcular el costo de la carga mientras espera. Las cargas, el mantenimiento, la tributación, las obras, la vacante y el costo de oportunidad del capital deben deducirse del recargo de precios previsto. Refusing today a supply slightly lower than the target price can be rational; to refuse it for three years is only if the expected future gain actually offsets these costs and the additional risks.
Un método de valoración en siete preguntas
- 1. ¿Cuál es el último precio realmente firmado para una propiedad comparable, no el último precio publicado en un anuncio?
- 2. ¿Cuántos compradores solventes han visitado o hecho una oferta en los últimos seis meses?
- 3. ¿Qué parte del precio puede financiarse y qué parte debe pagarse en dólares frescos?
- 4. ¿Cuánto cuesta cada año si no se vende: cargos, mantenimiento, obras, impuestos, seguros y vacantes?
- 5. ¿Qué descuento se necesita para vender en 30 días, luego en 90 días? Este descuento debe ser probado por el mercado, no inventado.
- 6. ¿Tiene la propiedad una característica rara que se busca realmente o sólo uno que el propietario valora personalmente?
- 7. ¿Cuál es la diferencia entre el valor patrimonial para un horizonte largo y el valor líquido para uso inmediato?
Esta red no reemplaza la experiencia. Sin embargo, corrige el sesgo principal del actual mercado libanés: confundir la voluntad del vendedor con la capacidad de pago del comprador. El precio surge cuando los dos se reúnen. Mientras no se reúnan, hay una oferta, demanda y difusión, pero no hay precio de mercado validado.
También nos permite entender por qué dos propietarios pueden dar diferentes respuestas a la pregunta « ¿Cuánto vale este apartamento? » sin que uno de ellos sea necesariamente irracional. El que puede esperar valora una opción de tiempo. El que tiene que vender valores liquidez. El problema sólo aparece cuando se presenta el valor a largo plazo como si estuviera inmediatamente disponible en efectivo.
Para una economía donde el banco ya no desempeña su papel como procesador de ahorros de crédito, esta distinción es central. El retorno de financiación hipotecaria significativa probablemente reduciría la propagación en parte del mercado aumentando el número de compradores solventes. Por el contrario, una mayor seguridad o degradación financiera podría ampliar esta propagación sin que una caída equivalente sea inmediatamente visible en los anuncios.

Comentarios