
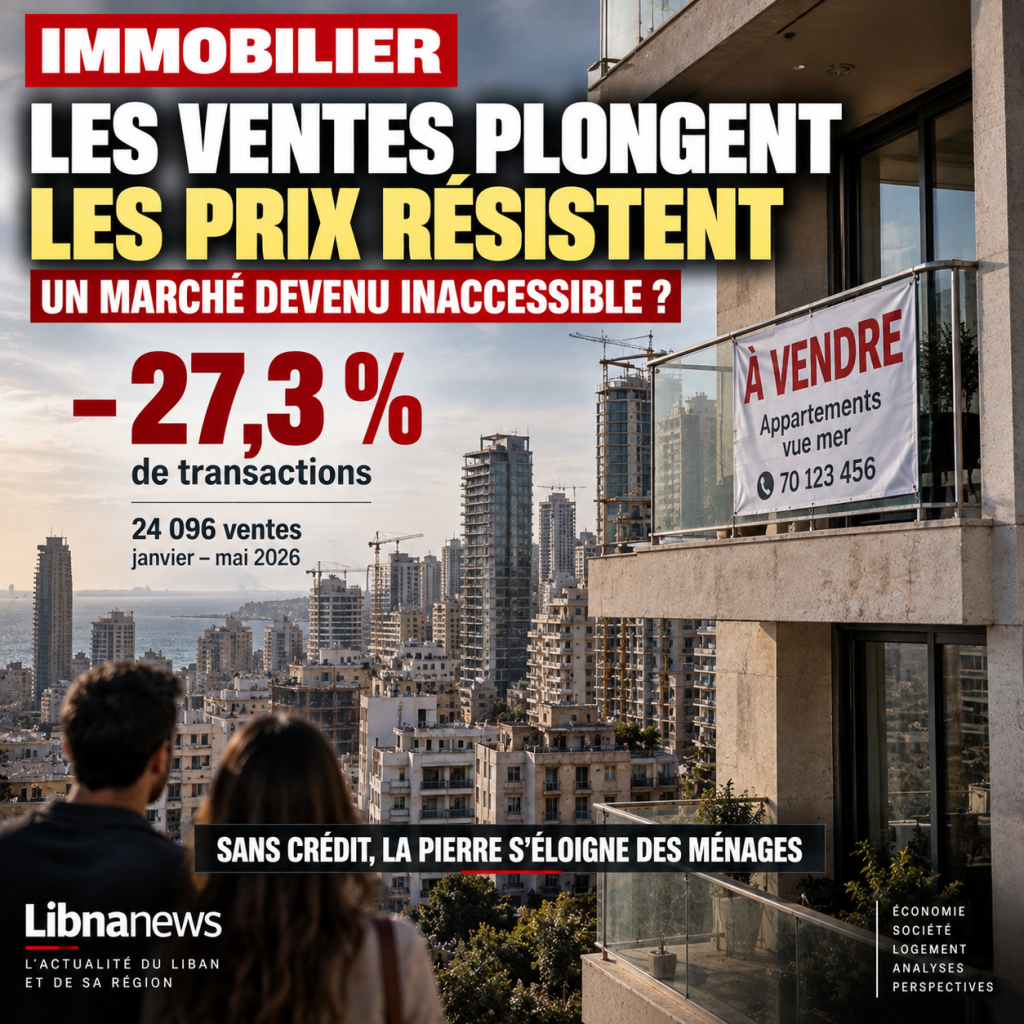
La figura podría sugerir un mercado inmobiliario en medio del estancamiento. En los primeros cinco meses de 2026, alrededor24.096 transacciones inmobiliariasestaban registrados en el Líbano. Su número disminuye por27,3%en relación con el mismo período del año anterior. Casi una de cada cuatro operaciones desapareció en 12 meses.
Lógicamente, tal contracción debe ejercer una fuerte presión sobre los precios. Sin embargo, los datos disponibles cuentan una historia diferente. El valor acumulativo de las transacciones sigue estando cerca2.600 millones de dólaresy su disminución sigue siendo mucho menor que en el número de ventas, alrededor8 %. Aún más sorprendente, una estimación profesional apunta a la posibilidad de subir los precios de hasta30% a finales de 2026.
Esta es una de las paradojas más interesantes de la economía libanesa de hoy:mucho menos mercancías se venden, sin observar un colapso proporcional de su valor.
Sería tentador ver evidencia de extraordinaria resistencia de bienes raíces. Eso sería demasiado rápido. Un mercado puede mantener altos precios al tiempo que se convierte en menos líquido, más estrecho y mucho más difícil de acceder. La caída de las transacciones puede incluso convertirse en un síntoma de la resistencia al precio: los compradores y vendedores ya no cumplen lo suficiente para producir el volumen del comercio observado anteriormente.
Por lo tanto, el sujeto real no es sólo el precio por metro cuadrado. Es entender por qué, en un país que todavía enfrenta una crisis financiera importante, los propietarios no parecen obligados a cortar sus bienes y por qué los compradores se están volviendo más raros.
24,096 ventas: la cifra que indica un mercado en disminución
Una disminución del 27,3% en el número de transacciones en cinco meses es lo suficientemente importante para no ser tratado como un mero cambio estacional. La actividad inmobiliaria disminuye significativamente.
Pero el valor total de las transacciones sólo disminuye en alrededor del 8%. La brecha entre estos dos acontecimientos es reveladora.
Como guía, si dividimos el2.600 millones de dólarestransacciones por24 096 operacionesun valor medio de poco menos que108.000 dólares por transacción. Este cálculo no constituye un precio medio de la vivienda: las transacciones pueden implicar apartamentos, tierras, tiendas u otros bienes de tamaños y valores muy diferentes. Sin embargo, se puede decir una cosa: la contracción del volumen no llevó a una contracción comparable de las cantidades intercambiadas.
Por lo tanto, el mercado selecciona sus transacciones.
Los bienes que todavía se venden parecen tener un valor suficiente para evitar que la cantidad total colapse al mismo ritmo que el número de transacciones. Esto puede reflejar una serie de fenómenos: concentración de compras en ciertas áreas, mantenimiento de los precios solicitados, escasez de ventas forzadas o desplazamiento de mercado a compradores con liquidez significativa.
Los datos disponibles no permiten la atribución precisa de una parte del fenómeno a cada uno de estos factores. Sin embargo, son suficientes para descartar una lectura simplista:menos ventas no significa automáticamente menos costosas propiedades inmobiliarias.
Crédito, una gran ausencia del mercado
El problema estructural es obvio: Líbano ya no tiene el motor que normalmente permite a una clase media comprar vivienda.
En un mercado inmobiliario tradicional, una familia no debe poseer inmediatamente $150,000 o $200,000 para comprar un apartamento. Trae parte de la suma y presta el resto de quince, veinte o veinticinco años. El crédito convierte así un ingreso mensual en capacidad de compra.
La crisis bancaria libanesa ha perturbado profundamente este mecanismo.
Mientras el sistema financiero no sea realmente reestructurado, los viejos depósitos no se resuelven, y los bancos no están recuperando una capacidad normal para cobrar y luego prestar dinero a largo plazo, la financiación inmobiliaria sigue siendo muy diferente de la que existía antes del colapso.
La consecuencia es importante: el mercado ya no se dirige al mismo comprador.
Un hogar con un ingreso correcto en libras o incluso parte de su salario en dólares puede ser incapaz de recaudar la cantidad necesaria para una compra en efectivo. Por el contrario, una persona con dólares frescos, ahorros extranjeros o ingresos de expatriación puede seguir comprando.
El problema no es sólo que los apartamentos son caros.
Es esola escalera financiera para alcanzar su precio ha desaparecido por una parte considerable de la población.
Esta situación puede reducir simultáneamente el número de compradores y mantener los precios de los bienes solicitados por quienes todavía tienen liquidez.
Un mercado puede ser caro sin ser dinámico
Esta es una distinción esencial.
A menudo se interpreta un alto precio como un signo de alta demanda. Eso no siempre es verdad. En un mercado líquido, los propietarios simplemente pueden negarse a vender al precio ofrecido por los compradores.
El resultado es una ausencia de una transacción.
Imagina un dueño que calcula su apartamento a 300.000 dólares. Un comprador sólo puede ofrecer 220.000. Si el propietario no tiene una necesidad urgente de dinero en efectivo, puede esperar. El precio es de 300.000 dólares, pero no se vende.
Multiplica este comportamiento en todo el país y obtiene exactamente el tipo de paradoja observada: una caída significativa en el número de transacciones sin corrección de valor equivalente.
Los bienes raíces también tienen una característica particular en el Líbano. Después de una crisis bancaria en la que el acceso a los depósitos ha sido profundamente perturbado, un activo tangible puede percibirse de manera diferente de un activo financiero. Un propietario que posee un apartamento, terreno o local comercial tiene algo que puede ver y guardar. No está necesariamente dispuesto a comerciar en efectivo a ningún precio.
Esta psicología patrimonial potencialmente contribuye a la flexibilización de la oferta.
Los bienes raíces también sirvieron de refugio después del colapso del banco
La crisis ha alterado profundamente la relación libanesa con la piedra.
Cuando la confianza en los bancos colapsó, los bienes raíces representaron para algunos ahorradores una oportunidad de convertir una deuda bancaria incierta en un activo físico. Por consiguiente, los primeros años de la crisis han producido comportamientos que no guardan relación únicamente con la necesidad de vivienda.
Comprar un apartamento podría significar salvar parte de su riqueza.
Esta función de refugio deja un rastro duradero. Una familia que ha convertido parte de sus ahorros en un apartamento no necesariamente quiere vender rápidamente este activo. Por el contrario, puede retenerlo como protección contra nuevas incertidumbres financieras.
El mercado libanés se presenta entonces con una oferta especial: muchos propietarios poseen un activo que consideran una reserva de valor, mientras que algunos de la población local ya no tienen los medios para comprarlo.
El encuentro entre oferta y demanda se hace mecánicamente más difícil.
Esta es una de las explicaciones posibles para la desaceleración del número de transacciones sin una disminución comparable del valor.
Dólares frescos han creado una frontera invisible entre compradores
El mercado inmobiliario refleja ahora la brecha más amplia de la economía libanesa.
No todos los dólares son económicamente equivalentes en la experiencia familiar. El dinero del banco sigue asociado con la crisis del depósito. Los ingresos en divisas, las transferencias extranjeras y el capital mantenido fuera del antiguo sistema bancario tienen un valor práctico completamente diferente.
Esta diferencia divide a compradores potenciales.
Por un lado, los hogares con liquidez fresca todavía pueden intervenir en el mercado. Por otra parte, aquellos cuyos activos permanecen vinculados a antiguos depósitos o cuyos ingresos no permiten acumular suficientes dólares son mucho más limitados.
El resultado puede ser un mercado de dos velocidades.
Los bienes de calidad ubicados en zonas buscadas siguen encontrando compradores solventes. Otros siguen siendo propuestos durante mucho tiempo sin una transacción. Un promedio nacional apenas puede reflejar esta fragmentación.
Por lo tanto, el anuncio de un posible aumento de hasta un 30% debe ser manejado con precaución.
Es una anticipación profesional, no un aumento ya observado en todo el país. Tampoco significa que cada apartamento libanés obtenga un valor del 30%. Las diferencias entre Beirut, la costa, las montañas, las zonas rurales o las zonas afectadas por la guerra son demasiado grandes para permitir una lectura uniforme.
¿Un aumento del 30%? Lo que este pronóstico realmente dice
La estimación atribuida a Walid Moussa de un aumento de precio de hasta un 30% para finales de año es espectacular. Pero su valor informativo puede ser menor en la cifra máxima que en el pronóstico.
Significa que algunos profesionales no esperan que la caída del número de transacciones cause automáticamente el colapso del precio.
Varias condiciones pueden apoyar este razonamiento. La escasez de ciertas mercancías, la demanda de capital en dólares frescos, la compra de la diáspora y la resistencia de los propietarios a vender a una pérdida puede prevenir una fuerte corrección.
Pero esta anticipación debe seguir siendo una anticipación.
Los datos disponibles no permiten afirmar hoy que el mercado nacional aumentará en un 30%. Tampoco permiten generalizar una evolución idéntica a todas las regiones y categorías de bienes.
Sobre todo, los aumentos de precios nominales no significan automáticamente mejoras de mercado.
Si los precios suben mientras las transacciones continúan disminuyendo, la accesibilidad puede empeorar aún más.
Un mercado inmobiliario no es saludable sólo porque los propietarios ven un aumento del valor teórico de sus activos. Es cuando los hogares pueden comprar, vender, pedir prestado, invertir y vivir en condiciones sostenibles.
Esto es precisamente lo que falta hoy.
Para los hogares jóvenes, el problema se vuelve casi generacional
La contracción del crédito convierte el acceso a la vivienda en un problema social.
Una generación que compró antes de la crisis pudo beneficiarse de préstamos inmobiliarios a largo plazo y mecanismos de financiación ahora mucho más difícil de reproducir. Una parte de los jóvenes entra ahora en un mercado donde el precio se expresa ampliamente en dólares, mientras que la financiación a largo plazo sigue siendo muy limitada.
Incluso un salario relativamente alto no resuelve automáticamente esta ecuación.
Ahorrar $1,000 por mes representa $12,000 por año. Llevaría más de ocho años acumular $100.000 sin ningún gasto, lo que obviamente es imposible en la vida real. Tan pronto como se añadan viviendas, alimentos, transporte, salud y familia, la provisión de alimentos suficientes se hace mucho más tiempo.
Sin crédito, los activos familiares y el apoyo de la diáspora son, por consiguiente, desproporcionados.
Por lo tanto, el acceso a la propiedad puede depender menos de los ingresos profesionales que de la capacidad de la familia de pasar el capital.
Es un cambio profundo en el modelo social.
Presta beneficios a quienes ya poseen patrimonio y elimina a quienes comienzan sin capital.
La diáspora puede mantener precios sin revivir todo el mercado
Libaneses del extranjero ocupan un lugar especial en esta ecuación.
Su ingreso suele estar en moneda extranjera y su capacidad de ahorro puede ser mayor que la de los hogares residentes. Los bienes raíces libaneses también conservan un fuerte valor emocional y patrimonial: apartamento familiar, casa de aldea, tierra transferida o inversión destinada a preparar un posible retorno.
Esta solicitud puede apoyar ciertas categorías de bienes.
Pero no sustituye un mercado interno en funcionamiento.
Un sector inmobiliario sostenible no puede depender únicamente de los expatriados o de una minoría con una liquidez significativa. Necesita una clase media que pueda comprar su casa, desarrolladores que puedan financiar nuevos proyectos y bancos que puedan apoyar transacciones.
Si la diáspora apoya los precios mientras los residentes están gradualmente excluidos, el mercado puede verse fuerte mientras se vuelve socialmente más desequilibrado.
La paradoja de las 2026 figuras entonces tiene sentido: el valor sostiene, pero la base de los compradores está disminuyendo.
El Sur es un mercado completamente diferente
Cualquier análisis nacional también debe tener en cuenta la guerra.
Obviamente, las zonas afectadas por la destrucción no responden a los mismos mecanismos que Beirut o algunas zonas residenciales del Monte Líbano. En el Sur, la cuestión inmobiliaria se confunde con reconstrucción, retorno, compensación y seguridad.
El valor de una propiedad no sólo se determina por su tamaño o ubicación. Depende de si es posible vivir allí, reconstruir, acceder a la infraestructura y creer que la guerra no destruirá el bien de nuevo unos meses después.
Esta diferencia refuerza aún más la fragmentación del mercado libanés.
Así que hablar de un solo « precio inmobiliario en Líbano » se vuelve menos y menos relevante. Hay varios mercados superpuestos: alta clase, media, tierra, aldea, zonas destruidas y bienes de la diáspora.
Los promedios nacionales proporcionan dirección. No cuentan toda la historia.
El indicador real a ser monitoreado no es sólo el precio
El debate público examina espontáneamente el precio por metro cuadrado. Las cifras de 2026 sugieren que se debe observar algo más:liquidez del mercado.
¿Cuánto tiempo queda una propiedad a la venta? ¿Qué diferencia existe entre el precio cobrado y el precio realmente pagado? ¿Qué proporción de compras se financian por crédito? ¿Qué parte tiene la diáspora? ¿En qué regiones se concentran las transacciones? ¿Cuántos hogares compran para vivir y cuántos compran para preservar el capital?
Los datos disponibles en el corpus no responden a todas estas preguntas. Por lo tanto, sería artificial inventar una sola explicación para la disminución del 27,3%.
Sin embargo, permiten una conclusión más fuerte:la disminución de las ventas y la fuerza relativa de su valor indican que el mercado no colapsa de manera convencional. Se ajusta.
Menos compradores consiguen concluir. Las transacciones restantes siguen siendo lo suficientemente importantes para apoyar el valor general. Y los propietarios no parecen ser forzados, como un todo, a liquidar su propiedad masivamente.
Es menos tranquilizador que un simple aumento de precios podría sugerir.
El día que los bancos empiecen a prestar de nuevo cambiará toda la ecuación
El futuro de los bienes raíces está en última instancia vinculado al historial financiero.
Si el Líbano tiene éxito en la reestructuración de sus bancos, estableciendo gradualmente viejos depósitos y reconstruyendo un sistema de crédito, el mercado inmobiliario podrá recuperar una base mucho más amplia de compradores. Los hogares ya no necesitarán el precio total de efectivo.
Pero esta devolución de crédito podría apoyar aún más la demanda y, por lo tanto, los precios. Dependerá de la cantidad de vivienda disponible, el costo de los préstamos y la capacidad real de los ingresos a seguir.
Por el contrario, si la parálisis bancaria continúa, los riesgos de bienes raíces siguen siendo un mercado dominado por el efectivo, la diáspora y los titulares de riqueza.
Es por eso que4.096 transaccionesregistrado en los primeros cinco meses de 2026 dicen algo más profundo que una desaceleración sectorial.
Muestran un país donde la piedra conserva un valor que muchos libaneses ya no pueden alcanzar.
La paradoja está ahí:el mercado inmobiliario puede resistir precisamente porque una parte creciente de la población está excluida de élLos propietarios capaces de esperar no bajan suficientemente sus precios, los compradores sin crédito no pueden unirse a ellos, y las transacciones desaparecen entre los dos.
Así que la verdadera pregunta para 2026 no es si los premios ganarán realmente 10, 20 o 30%. La cuestión es si la vivienda se convertirá en una propiedad que un hogar puede financiar con su trabajo, o si se mantendrá reservada gradualmente para aquellos que ya poseen capital, reciben ingresos del extranjero o tienen inmediatamente dólares disponibles.
En el primer caso, una recuperación del mercado significaría un retorno a una economía más normal. En segundo lugar, la resistencia al precio ocultaría una realidad mucho menos espectacular:apartamentos que siempre son caros, pero menos y menos libaneses capaces de comprarlos.

Comentarios