

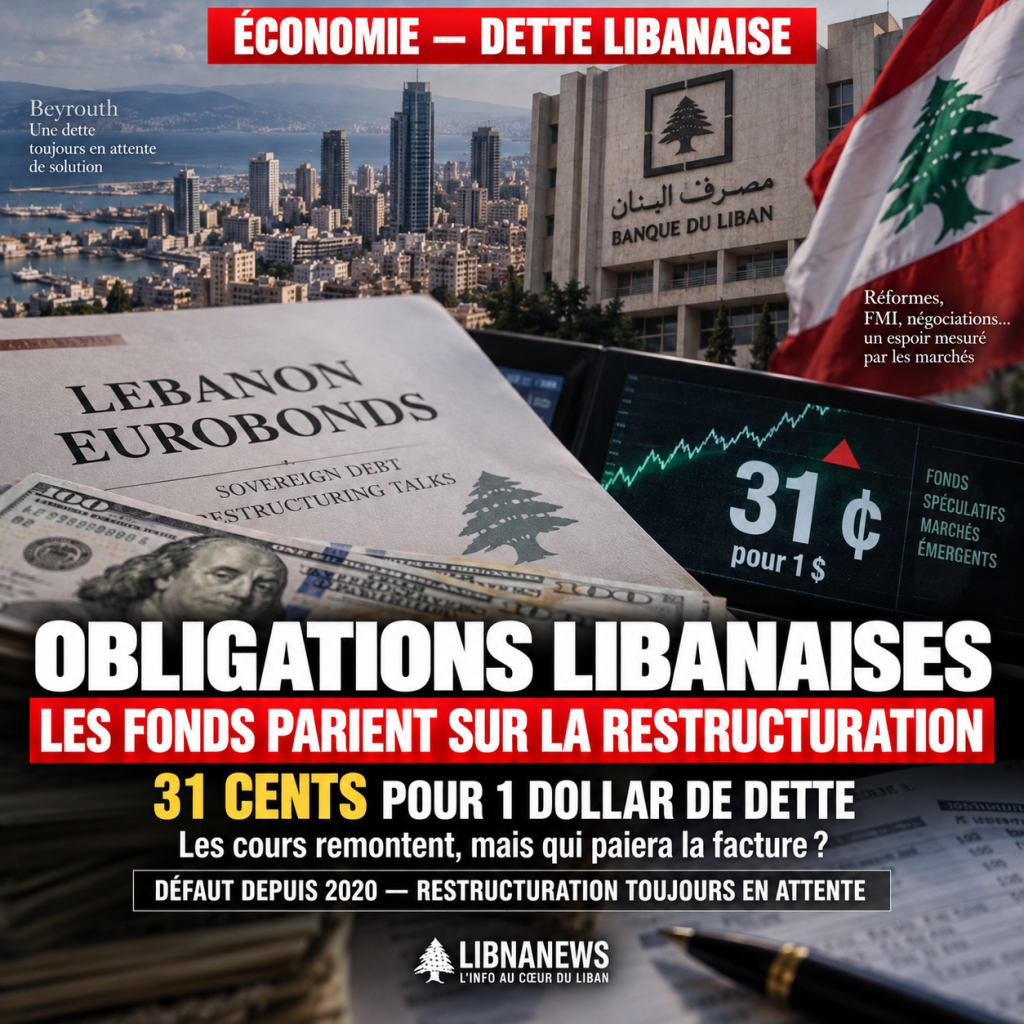
27 a 31 centavos: lo que el mercado realmente compra
Los bonos internacionales del Estado libanés se acercaron a 31 centavos a principios de octubre de 2026 por un dólar en valor nominal. Este nivel, que ha sido el más alto en aproximadamente seis años, contrasta con el impago anunciado en marzo de 2020 bajo el gobierno de Hassan Diab. Sin embargo, los progresos no significan que los plazos vuelvan a cumplirse o que el Fondo de Ingresos Consolidados pueda prestarse normalmente. En primer lugar, indica que algunos inversores están de acuerdo en pagar más hoy por una deuda cuya futura liquidación sigue siendo incierta. Este cambio de precio es una información financiera importante: refleja una revisión de las expectativas, no una restauración adquirida de la solvencia del Estado.
Las citas citadas muestran una gama de 27,13 a 29,25 centavos, en comparación con 27,25 a 29,50 centavos al final de la semana anterior. Estos intervalos deben leerse con cautela: no representan necesariamente precios idénticos de transacción para todas las cuestiones. Los huesos difieren en términos de madurez y condiciones. El anuncio de un precio cercano a 31 centavos no significa que toda la deuda cambie a este nivel. Sin embargo, observa un renovado interés por los títulos libaneses. La diferencia entre las citas observadas y el umbral mencionado también muestra por qué un movimiento de mercado no puede ser resumido a un solo precio.
Los nuevos fondos de mercado toman una posición sobre las negociaciones que no han tenido éxito
El movimiento está asociado con compras netas de fondos de inversión activos en mercados emergentes. Su interés no debe confundirse con el de un prestamista que financia un nuevo proyecto público. En el mercado secundario, un inversionista compra una seguridad ya emitida por otro titular. El Estado libanés no recibe el producto de esta transacción. Por otra parte, el nuevo comprador obtiene una reclamación y el derecho a participar, en las condiciones aplicables, en las negociaciones sobre su tratamiento futuro. Por lo tanto, el cambio de propiedad puede cambiar las expectativas y estrategias de los acreedores sin llevar un solo dólar adicional al presupuesto.
Una compra del 31% puede ser rentable si el valor finalmente recuperado supera el precio pagado, teniendo en cuenta el tiempo transcurrido, los costos y el riesgo. Para fines ilustrativos, una seguridad comprada a 31 dólares por 100 dólares nominales generaría una ganancia bruta de 9 dólares si su liquidación final llegaba a 40 dólares. Si la recuperación fuera sólo 20 dólares, el inversor incurriría en una pérdida bruta de $11. Estos ejemplos no prejuzgan ninguna reestructuración propuesta. Muestran el cálculo que puede atraer fondos especializados: comprar una deuda de corte de pelo, luego apostar en un resultado más favorable que el implícito en el precio de compra.
El volumen real intercambiado, la identidad de los compradores y la concentración de los valores no se detallan en la información disponible. Por lo tanto, sería inapropiado afirmar que un fondo determinado ahora controla una parte decisiva de las obligaciones. La distinción cuenta para una encuesta de los beneficiarios: el aumento puede beneficiar a los vendedores que inmediatamente realizan su plusvalía, así como a los titulares que ven el valor de sus carteras crecen en papel. También puede exponer a nuevos compradores a pérdidas si las negociaciones fracasan.
Reforma bancaria y Fondo Monetario: los anuncios que impulsan el optimismo
Las adquisiciones se ajustan a los progresos anunciados en materia de reforma del sector bancario. Los inversionistas habrían acogido con beneplácito los cambios legislativos examinados en el Líbano, así como las perspectivas de reanudar el comercio con el Fondo Monetario Internacional. Una misión del Fondo visitó el Líbano del 15 al 18 de septiembre de 2026, según la información publicada. Los debates se presentan como signo de un mejor diálogo técnico. El ministro de Finanzas Yassine Jaber también informó intercambios alentadores con los funcionarios de la institución en los Estados Unidos. Sin embargo, la evaluación positiva de ciertas reformas debe distinguirse de la conclusión de un nuevo acuerdo: la información examinada no confirma la firma de un programa definitivo.
La reforma bancaria y la deuda soberana están vinculadas pero no lo mismo. El tratamiento de las pérdidas bancarias, las reclamaciones del Banco del Líbano y los derechos de los depositantes no pueden ser tratados como reembolso de las obligaciones internacionales del Estado. Una solución de un lado puede hacer que las negociaciones sean más creíbles sin ajustarse automáticamente al otro. Sin embargo, el mercado puede reaccionar a la impresión de que varios archivos bloqueados largos avanzan simultáneamente. Esto es precisamente lo que hace frágil el aumento de los precios: una anticipación del progreso puede preceder a su traducción legal y financiera por varios meses o incluso años.
Una anomalía cronológica aparece en el texto económico examinado: se refiere a una medida « actual 12 de agosto » mientras que la edición está fechada el 8 de octubre. Esta redacción por sí sola no permite determinar si el autor se refiere a una decisión anterior o si se ha cometido un error de redacción en la publicación. Sería imprudente transformar este pasaje en una fecha determinada de entrada en vigor. A fin de evaluar las reformas, debe establecerse una distinción entre la votación parlamentaria, la promulgación, la aplicación de la legislación y su aplicación efectiva.
Por qué los bonos superiores pueden complicar la negociación de la deuda
El aumento del precio de los valores se presenta a menudo como buenas noticias. Para un Estado predeterminado, el razonamiento es menos sencillo. Si los acreedores adquieren sus obligaciones a precios más altos, pueden estar menos inclinados a aceptar un acuerdo que es menor que su costo de compra. Los propietarios históricos, por otro lado, pueden comparar cualquier oferta con los precios observados en el mercado secundario. El nivel de 31 centavos no impone legalmente ninguna tasa de recuperación, pero se convierte en un punto de referencia en los debates. Un aumento impulsado por el optimismo puede aumentar las expectativas de los inversores incluso antes de que el estado haya dejado de pagar su capacidad real.
Hay tres dimensiones que a menudo se mezclan en el debate público: la cantidad nominal debida, el valor de mercado y la suma que podría reconocerse en un acuerdo de reestructuración. Una cantidad nominal de $100 comprados $31 no reduce automáticamente la deuda contractual del Estado a $31. Por el contrario, el acreedor no tiene necesariamente una garantía para recuperar los $100. La solución dependerá de los términos de un acuerdo, de las normas jurídicas aplicables y de la capacidad de pago. Por consiguiente, presentar la calificación como la cantidad que el Líbano tendrá que pagar sería engañosa.
El problema del interés acumulado desde el predeterminado 2020 hace la ecuación más difícil. The available information refers to their possible treatment in the discussions, without providing a complete table by issue or consensus calculation. Sin embargo, el destino del interés no pagado puede cambiar significativamente el valor de una propuesta. Una oferta sólo para el director no es directamente comparable a una oferta que incorpora una fracción de los cupones. Antes de anunciar una tasa de descuento o ahorros para el Fondo de Ingresos Consolidados, necesita saber la base del cálculo y la madurez a la que se aplica.
¿Quién gana, quién espera y quién llevará la cuenta?
Los primeros ganadores posibles son inversores que ya tenían los valores antes de que fueran criados. Aquellos que venden después del aumento pueden convertir una ganancia potencial en una ganancia realizada. Los compradores recientes, por su parte, toman la apuesta de que la negociación final les dará una recuperación sobre el costo incurrido. Sin embargo, el mercado no revela en los documentos examinados la distribución exacta entre fondos especializados, instituciones financieras y otros transportistas. Tampoco es posible establecer la proporción de valores que tienen los agentes libaneses indirectamente. Por consiguiente, toda designación de beneficiarios sería especulativa.
Para el estado, el aumento no crea ningún ingreso inmediato. Puede señalar una renovada confianza en la posibilidad de un acuerdo, pero también puede aumentar las expectativas de algunos acreedores. Para los contribuyentes y usuarios de los servicios públicos, el desafío es más distante: demasiada reestructuración podría reducir los márgenes presupuestarios disponibles para la reconstrucción, la infraestructura y el gasto social. Por el contrario, una solución creíble compatible con las capacidades del país podría reducir la incertidumbre financiera. El beneficio colectivo dependerá del contenido del acuerdo, no sólo del desempeño de un título calificado.
El ajuste de los bonos tiene lugar en una economía que debe reconstruir simultáneamente viviendas, financiar servicios públicos y reestructurar su sistema bancario. Un análisis económico publicado en la misma serie de periódicos sugiere que la inflación podría alcanzar alrededor del 17,5% para finales de 2026, según un pronóstico del Banco Mundial. Esta cifra no es una medida de precios de bonos. Sin embargo, recuerda que la mejora de un indicador financiero puede coexistir con un deterioro del poder adquisitivo. Un aumento del mercado secundario no debe enmascarar las dificultades que enfrentan los hogares.
Las cifras y documentos necesarios para dividir el optimismo de la especulación
A fin de apreciar realmente el aumento de los valores, todavía falta una serie de información: el volumen de las transacciones, el desglose de los precios por cuestión, la estructura de los titulares, la cantidad de interés debida y la posición comercial del Estado. También deben conocerse las hipótesis macroeconómicas utilizadas para determinar qué puede pagar razonablemente el Líbano. Sin estos datos, es posible describir la reanudación de las adquisiciones, pero no cuantificar el beneficio general de los fondos o el costo final de las finanzas públicas. La ausencia de estos elementos constituye una limitación sustancial de la investigación, no un detalle técnico.
Al 8 de octubre de 2026, el umbral cercano a 31 centavos es, por tanto, un cambio de expectativas en lugar de un arreglo de la deuda. Los fondos interesados en valores libaneses apuestan por un resultado más favorable, impulsado por los anuncios de reforma y la reanudación del diálogo con el Fondo Monetario Internacional. El Estado sigue afrontando el problema inicial de negociar el tratamiento de la deuda compatible con sus recursos y la reconstrucción económica. La pregunta decisiva no es si el mercado ha ganado unos pocos centavos, sino qué parte del valor futuro se dará en última instancia a los acreedores y en qué condiciones.

Comentarios