

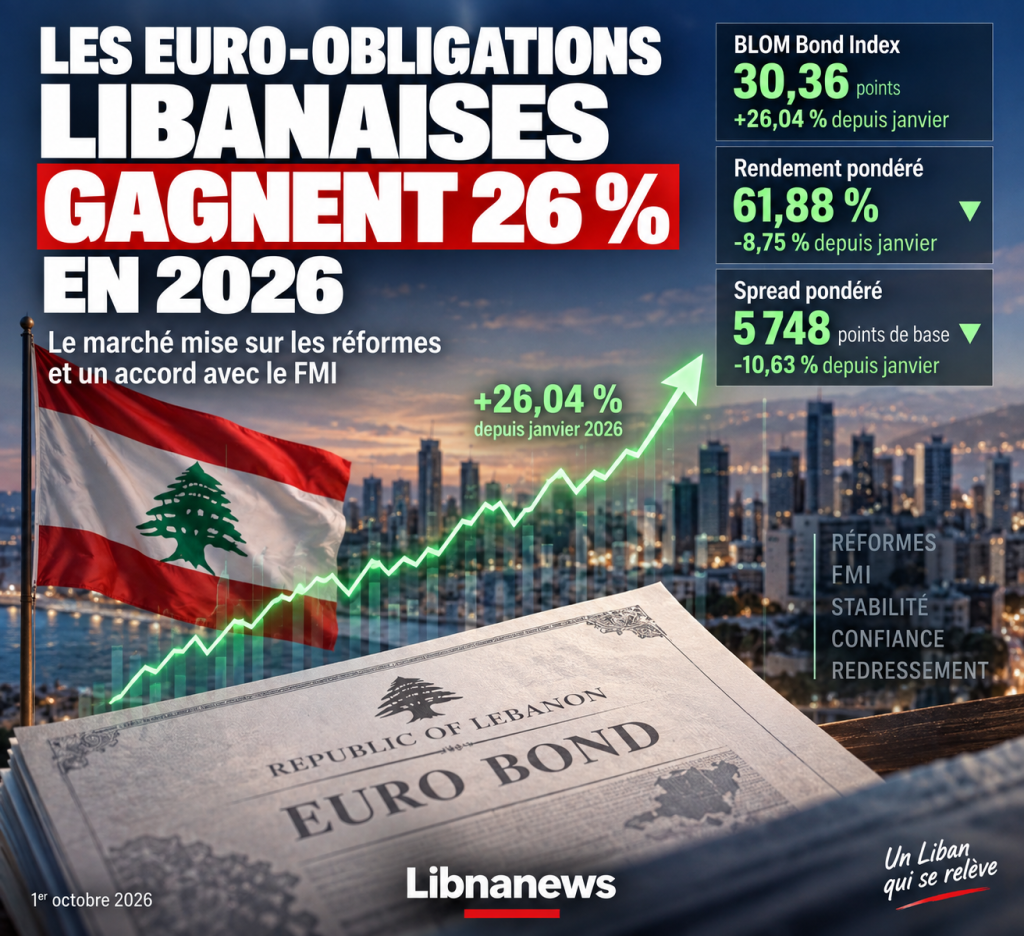
Eleurobonos libanesescontinuaron sus progresos durante la semana que terminó el 1 de octubre de 2026. El Índice de Bond BLOM (BBI), que mide su rendimiento sin pagos de cupones, ganó un 1,88% en una semana para alcanzar 30,36 puntos. El aumento ha alcanzado el 26,04 % desde principios del año. Este progreso se está llevando a cabo sobre la base de los acontecimientos económicos y de seguridad en el Líbano, mientras que las perspectivas de un acuerdo con el Fondo Monetario Internacional y los progresos en varias cuestiones de reforma siguen impulsando las expectativas del mercado.
Índice de Bond BLOM alcanza 30,36 puntos
La tendencia sigue siendo positiva en el mercado libanés de la deuda de divisas.
Al 1o de octubre, el Índice de Bond BLOM era30.36 puntoscontra 29.80 el 24 de septiembre. Esto muestra un aumento semanal del 1,88%.
El movimiento ha estado aún más marcado desde principios del año. El BBI ha ganado el 26,04% desde enero de 2026, confirmando la recuperación de los precios de valores soberanos libaneses.
Este aumento de precios conduce mecánicamente a una menor rentabilidad. El promedio ponderado de los bonos del euro aumentó de 62,42% el 24 de septiembre a61,88 % el 1 de octubre.
La disminución alcanzó 54 puntos básicos en una semana. Desde principios del año, el rendimiento ponderado ha disminuido en un 8,75 %.
La extensión ponderada sigue la misma dirección. Ha pasado de 5,794 a5.748 puntos básicos, una disminución semanal de 0.81%. Desde enero, ha caído hasta el 10,63%.
| Indicador | 24 septiembre 2026 | 1 de octubre de 2026 | Cambio semanal | Desde enero |
|---|---|---|---|---|
| BLOM Bond Index | 29.80 | 30.36 | +1,88% | +26,04 % |
| Rendimiento ponderado | 62,42 % | 61,88 % | -0,86% | -8.75% |
| Difusión ponderada | 5 794 pb | 5 748 pb | -0,81 % | -10,63 % |
Los tres indicadores describen así la misma evolución. Los precios están aumentando, mientras que los rendimientos y los spreads están disminuyendo.
Sin embargo, los niveles absolutos siguen estando lejos de una situación financiera estándar. Un rendimiento ponderado de más del 60% y una extensión de varios miles de puntos de base siguen reflejando un riesgo soberano excepcionalmente alto.
Eurobonos libaneses: el mercado de las reformas
Eleurobonos libanesesa medida que evolucionan simultáneamente varias cuestiones económicas y financieras.
En particular, el mercado está vigilando las perspectivas de un acuerdo entre el Líbano y el Fondo Monetario Internacional. La reanudación del diálogo con el FMI es un elemento clave, ya que un programa financiero internacional exigiría avances concretos en la reestructuración de los bancos, el tratamiento de las pérdidas financieras y la consolidación de las finanzas públicas.
El Director Ejecutivo del FMI Kristalina Georgieva se reunió con el Primer Ministro Nawaf Salam. El Fondo reafirmó su compromiso de ayudar al Líbano a elaborar y aplicar un programa amplio de reforma.
El FMI reconoce algunos progresos realizados por las autoridades libanesas. También destacó la estabilidad macroeconómica mantenida en un entorno difícil.
Sin embargo, este progreso no significa que un acuerdo financiero sea inminente o adquirido.
Quedan por cumplir varias condiciones. Estos incluyen la resolución bancaria, el tratamiento del déficit financiero acumulado, la política fiscal y las reformas estructurales.
Para los inversores en deuda libanesa, estas cuestiones revisten particular importancia. Su resultado podría determinar las condiciones para la futura reestructuración de la deuda soberana y, por consiguiente, el valor finalmente recuperado de los bonos del euro actualmente en mora.
El FMI sigue esperando varias medidas de Beirut
Las deliberaciones con el Fondo siguen estando condicionadas a decisiones legislativas y económicas específicas.
En particular, el FMI espera la entrada en vigor de un marco satisfactorio para la resolución bancaria. También pidió legislación para hacer frente al déficit financiero acumulado en el sistema.
Un tercer componente es el presupuesto 2027 y la trayectoria fiscal.
El Fondo pide al Líbano que establezca un marco presupuestario de mediano plazo compatible con la sostenibilidad de la deuda pública. El objetivo es evitar que cualquier reestructuración sea seguida por una nueva acumulación de déficits y deudas insostenibles.
Estos requisitos explican por qué el progreso institucional se vigila estrechamente en el mercado de bonos.
El Líbano ya había concertado un acuerdo preliminar con el FMI en abril de 2022. Sin embargo, nunca ha dado lugar a un programa financiero amplio, debido a la falta de varias reformas anteriores.
La situación actual pone a las autoridades en un desafío bien conocido: convertir los compromisos políticos y legislativos en medidas eficaces.
La reestructuración bancaria sigue siendo central
Una de las cuestiones más sensibles es la reorganización del sector bancario.
El Parlamento libanés aprobó en agosto enmiendas a la legislación relativa a la resolución bancaria. El FMI había considerado que esto era un paso importante hacia el establecimiento de un marco para la reestructuración de las instituciones en dificultad.
La cuestión va mucho más allá del funcionamiento interno de los bancos.
Desde el estallido de la crisis financiera en 2019, el Líbano ha tenido que determinar cómo asignar las pérdidas acumuladas entre el Estado, el Banco del Líbano, los bancos, sus accionistas y otros agentes pertinentes.
Esta distribución está directamente relacionada con la cuestión de los depósitos bancarios.
El tratamiento de las pérdidas también debe ser compatible con la reestructuración de la deuda pública. Una solución que transfiera una carga financiera excesiva al Estado podría comprometer su capacidad de recuperar una deuda sostenible.
Por lo tanto, para los titulares de eurobono es esencial la cuestión. La capacidad financiera futura del Estado dependerá en parte de la forma en que se cumplan todos estos compromisos.
La brecha financiera todavía por resolver
El otro proyecto importante se refiere a la ley para hacer frente al déficit financiero acumulado.
Este caso, generalmente referido en el Líbano como « la brecha financiera », debe establecer mecanismos para asignar pérdidas y determinar cómo se recuperan los depósitos.
En particular, el FMI insiste en el respeto de la jerarquía de la deuda.
En virtud de este principio, los accionistas y los acreedores de menor rango deben absorber pérdidas antes de que se impongan a los depositantes. El tratamiento elegido también debe preservar la viabilidad de los bancos que puedan seguir operando después de la reestructuración.
El desafío es encontrar un equilibrio entre varios objetivos que son difíciles de conciliar: proteger a los depositantes tanto como sea posible, limpiar bancos, preservar las finanzas públicas y hacer sostenible la deuda pública.
Esta arquitectura financiera tendrá necesariamente consecuencias para la futura reestructuración de bonos del euro.
Por esta razón, cualquier progreso en las discusiones con el FMI puede influir en las expectativas de los inversores incluso antes de llegar a un acuerdo final.
Un aumento significativo, pero todavía un descuento masivo
El aumento del 26,04% en el índice de bonos BLOM desde enero debe verse en el contexto del incumplimiento soberano libanés.
El Líbano dejó de pagar sus eurobonos en marzo de 2020, abriendo un período de incumplimiento prolongado sobre su deuda externa. Desde entonces, los valores se han comercializado con un descuento considerable en relación con su valor nominal.
El aumento del BBI a 30.36 puntos refleja así una mejora de las expectativas en lugar de un retorno a una situación normal.
Los inversores siguen integrando la reestructuración de la deuda y la incertidumbre significativa sobre sus modalidades.
El nivel de rendimiento ponderado ilustra claramente. Pese a su disminución del 61,88%, sigue siendo extremadamente alta.
Lo mismo se aplica a la extensión de 5.748 puntos de base. Esa diferencia refleja siempre una percepción muy elevada del riesgo asociado a la deuda soberana libanesa.
Sin embargo, el aumento observado desde enero muestra que el mercado ahora valora los bonos más que al comienzo del año. La continuación de este movimiento dependerá en gran medida de las decisiones económicas y políticas que aún deben adoptarse.
Presupuesto 2027 también bajo vigilancia
Los inversores también siguen la preparación del presupuesto 2027.
Para el FMI, el retorno a una trayectoria fiscal creíble es una condición esencial para la reestructuración de la deuda sostenible.
La Caja pide un marco presupuestario de mediano plazo capaz de garantizar la sostenibilidad de las finanzas públicas. También destacó la necesidad de mejorar la gestión de las finanzas estatales y la gobernanza.
Esta dimensión es particularmente importante después de varios años en los que la crisis financiera, la contracción de la economía y el colapso de la libra han cambiado profundamente la estructura de los ingresos y gastos públicos.
Por lo tanto, la restauración de una política fiscal predecible es uno de los elementos necesarios para reconstruir la credibilidad financiera del Estado.
Para el mercado de bonos, la cuestión es simple: la reestructuración sólo puede mejorar la situación de manera sostenible si la deuda resultante puede entonces ser respetada.
Así pues, los inversores tratarán de medir no sólo el progreso de los textos de reforma, sino también su aplicación e impacto en las cuentas públicas.
La seguridad sigue siendo un factor de volatilidad
Los factores económicos no son los únicos factores que influyen en el mercado.
BLOMINvest destaca que el desarrollo de Eurobonds durante la semana también se encuentra en el contexto de la seguridad en el Líbano.
La persistencia de las tensiones plantea un riesgo para la actividad económica, las finanzas públicas y las perspectivas de recuperación. Por consiguiente, un deterioro significativo de la situación podría afectar las expectativas que respaldan el aumento de los bonos.
Por el contrario, una estabilización de la seguridad combinada con progresos concretos en las reformas podría reforzar la percepción de un camino financiero más previsible.
El aumento del 1,88% registrado en la última semana de septiembre muestra, por el momento, que factores favorables continuaron apoyando los precios a pesar de estos riesgos.
La próxima prueba será la capacidad de las autoridades para transformar los avances legislativos y los debates con el FMI en medidas operacionales. El 1 de octubre, el mercado ya ha integrado algunas de estas expectativas: el BLOM Bond Index se sitúa en 30,36 puntos, más de un cuarto desde principios de 2026.

Comentarios