

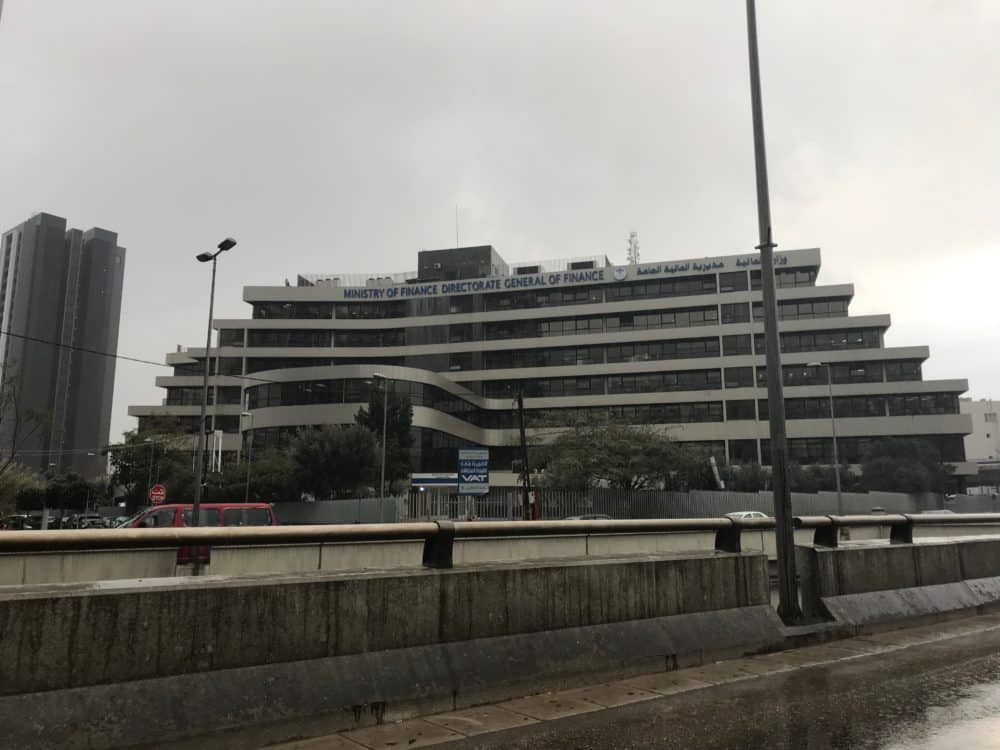
El Ministerio de Finanzas remitió al Departamento de Finanzas los archivos de 107 empresas e instituciones que no cumplieron sus obligaciones fiscales. En una entrevista publicada por Ad Diyar el 2 de noviembre de 2026, Yassine Jaber afirma que estas referencias siguieron advertencias y solicitudes de pago. Otros archivos siguen sujetos a verificación. Sin embargo, el Ministro se niega a anunciar las sumas esperadas antes de concluir los exámenes y procedimientos judiciales.
Este anuncio se refiere a los casos remitidos a los tribunales, no a las condenas. Tampoco el número avanzado representa la totalidad de los delitos fiscales en el Líbano. Jaber mismo destaca esto en la entrevista: no quiere medir los resultados de su acción al número de enjuiciamientos solo. Su objetivo declarado sigue siendo obtener pagos más espontáneos, sin tener que iniciar procedimientos contra cada empresa.
El IVA recaudado no constituye ingresos de una empresa
El Ministro identifica dos situaciones. La primera se refiere al incumplimiento del impuesto sobre la renta. En este caso, la empresa debe pagar un impuesto calculado sobre los resultados de su actividad. La segunda se refiere al impuesto sobre el valor añadido, impuesto sobre los consumidores pero no pagado al Tesoro. Jaber describió esta última situación como más grave.
Según sus explicaciones, el IVA recogido en nombre del Estado no forma parte de los fondos propios de la empresa. Tampoco es un ingreso disponible libremente. El contribuyente entonces retiene una cantidad ya deducida del consumidor, mientras que tuvo que unirse a los ingresos públicos.
Los créditos todavía por establecerse con precisión
El número de archivos no debe confundirse con una estimación del producto de la recuperación. Cuando se le preguntó sobre las cantidades involucradas y sus efectos en los ingresos públicos, Yassine Jaber sigue siendo cauteloso. « No anunciaremos una figura hasta que sea final », dice.
The Minister explained that the amounts must be determined after audits and court proceedings. En su opinión, anunciar una estimación demasiado temprana podría dañar las empresas o crear expectativas poco realistas. Afirma que los archivos se refieren a cantidades realmente debidas, sin publicar un total inmediatamente disponible del Tesoro.
Justicia como último recurso
El discurso de firmeza se acompaña de la posibilidad de regularización. Jaber afirma que la remisión judicial es un último recurso, no el primer paso administrativo. Indica que ha tomado decisiones para abordar y reducir las sanciones fiscales para facilitar el cumplimiento institucional.
El Ministro tiene la intención de distinguir a los que se enfrentan a dificultades reales de los que tratan deliberadamente de escapar del pago. Esta distinción es importante en sus argumentos. No presenta cada demora como prueba de voluntad de fraude, al tiempo que rechaza que las dificultades económicas justifiquen todas las situaciones.
Simplifique enfoques para ampliar el cumplimiento
Jaber describe dos líneas de trabajo complementarias. El primero es simplificar el cumplimiento. The Ministry works in particular on electronic invoicing, designed to automatically document sales; Es un proyecto, no un despliegue general anunciado. Mencionó la reducción de los procedimientos, la extensión de los servicios electrónicos y las devoluciones, y la limpieza del registro fiscal. En particular, se trata de la presencia de empresas ficticias o inactivas.
El Ministro también se refirió a enfoques más rápidos y sencillos para los contribuyentes que cumplen sus obligaciones. Espera que ese cumplimiento produzca una ventaja concreta, en lugar de seguir siendo un requisito administrativo sin ninguna contraparte visible.
La segunda se centra en un seguimiento más centrado. Jaber contrasta con un enfoque basado en el riesgo de controles aleatorios. En él se describe un trabajo de comparación entre las devoluciones a la administración tributaria y los datos de aduanas, registro de tierras y otras fuentes.
El costo de la oficina supera los ingresos perdidos
Yassine Jaber pone la recuperación en un problema más amplio: el lugar de las actividades que permanecen fuera del sistema organizado. Según él, privan al Tesoro de ingresos, pero también penalizan a quienes trabajan allí. Mencionó en particular su falta de protección social.
Jaber reconoce que no todas las instituciones no registradas están necesariamente sujetas a un deseo premeditado de fraude. Algunos sienten que las limitaciones de entrada en la economía organizada superan los beneficios que podrían derivarse de ellos. Su respuesta es hacer que la grabación sea más accesible, al tiempo que aumenta el costo de mantenerla fuera del sistema.
Competencia más justa para las empresas que pagan
Jaber afirma que los contribuyentes obedientes soportan una doble carga cuando otros escapan del impuesto. Pagan sus impuestos, pero también enfrentan competidores que pueden vender más barato porque no pagan las mismas obligaciones. Por lo tanto, la recuperación se presenta como una cuestión de competencia, no sólo de ingresos públicos.
El Ministro agrega que cada libro recuperado de los contribuyentes de incumplimiento puede evitar pedir más de aquellos que ya pagan. Sin embargo, este razonamiento no es un anuncio de una reducción de impuestos.
Para apoyar al sector privado declarado, Jaber destaca tres condiciones: un mercado justo, una administración rápida y clara y un reconocimiento efectivo del cumplimiento. Cree que el apoyo a las empresas no debe limitarse a las exenciones. Así pues, la simplificación de los procedimientos y la lucha contra la competencia irregular son fundamentales para su respuesta.
Por último, desea fortalecer el vínculo entre los contratos con el Estado y la regularidad fiscal. Teniendo esto en cuenta, un documento que acredite la buena situación del contribuyente debe convertirse en una ventaja en la competencia para la contratación pública.
Fuentes
Ad Diyar, 2 de noviembre de 2026, página 3.

Comentarios