

El bloque de bienes raíces libaneses proviene del encuentro de dos limitaciones: vendedores capaces de mantener una propiedad sin aceptar su precio de realización, y compradores cuya financiación ha contraído. Cuando estos dos grupos ya no están de acuerdo, el ajuste comienza con la desaparición de las transacciones. Las estadísticas de 2026, las encuestas de viviendas vacantes y la historia del crédito permiten analizar este mecanismo. También muestran por qué el precio en un anuncio puede resistir mucho después de que la demanda de ella desaparezca.
El tema va más allá de si la propiedad inmobiliaria es « valorada ». Un activo puede ser caro y líquido, porque un cliente lo financia. También se puede mostrar a un alto precio y permanecer inmovilizado durante años. En el segundo caso, parte de la riqueza reclamada por su propietario no puede convertirse en medio de pago en los términos anunciados. La brecha entonces pesa sobre las ventas, la financiación de nuevos proyectos y el acceso a la vivienda.
Este análisis distingue tres niveles: los datos efectivamente observados, los cálculos que pueden derivarse de él y las simulaciones utilizadas para aislar un mecanismo. No se trata de estadísticas de mercado ni de evaluaciones precisas de activos. Los datos disponibles son al 8 de noviembre de 2026.
Un precio triple requiere una disminución del 66,7% para alcanzar la estimación
El caso real reportado al editor es el de un apartamento propuesto a 600, mientras que su valor alcanzable se estima en 200, en la misma unidad. En ausencia de conocimientos especializados independientes, transacciones comparables y condiciones de liquidación documentadas, estas cantidades no pueden presentarse como medida verificada del mercado. Sin embargo, la relación entre ambos hace posible definir precisamente el problema planteado.
El precio cobrado representa tres veces la estimación. Es un 200 por ciento más alto. Pero volver de 600 a 200 requiere una caída del 66,7% en el precio del anuncio, no una caída del 200%. Un 10% de descuento reduciría el precio a 540, todavía 170% por encima de la estimación. Incluso una concesión del 20% en 480 dejaría una brecha del 140%. Por lo tanto, una pequeña negociación no resuelve una desajuste de esta magnitud.
Sin embargo, el bloqueo depende de una variable menos visible que el anuncio: el precio mínimo que el vendedor acepta en realidad. Un anuncio a 600 puede resultar en una venta a 200 si el propietario acepta esta reducción. Por otra parte, si su mínimo permanece en 500 y los compradores capaces de concluir no exceden de 200, no se lleva a cabo ninguna transacción. La intersección entre las condiciones de las dos partes está vacía.
El razonamiento se aplica a todo un segmento cuando los vendedores comparten referencias de precios antiguos mientras que los compradores encuentran una limitación común en los ingresos, ahorros o crédito. No es suficiente para que un propietario revise su anuncio: la cantidad finalmente aceptada debe entrar en la capacidad de pago de un comprador. La tensión aparece en las cantidades intercambiadas y los plazos antes de aparecer necesariamente en los precios publicados.
Esta distinción explica por qué un anuncio persistente no valida el valor que muestra. Esto revela una expectativa del vendedor. Un precio de transacción proporciona información adicional: alguien ha sido capaz y dispuesto a financiar la compra, con un método de pago, tiempo y características específicas.
En 2026, la cantidad media de actos aumentó en casi un 30%, mientras que el número de actos disminuyó
Según el departamento de investigación económica de Crédit Libanese, se registraron 41.138 ventas de bienes raíces entre enero y septiembre de 2026, en comparación con 51.683 en los mismos nueve meses de 2025. La disminución es de 10.545 operaciones, es decir el 20,4%. Sin embargo, su valor acumulativo aumentó de £394,090 a £407,100 billones, un aumento de 3,3%.
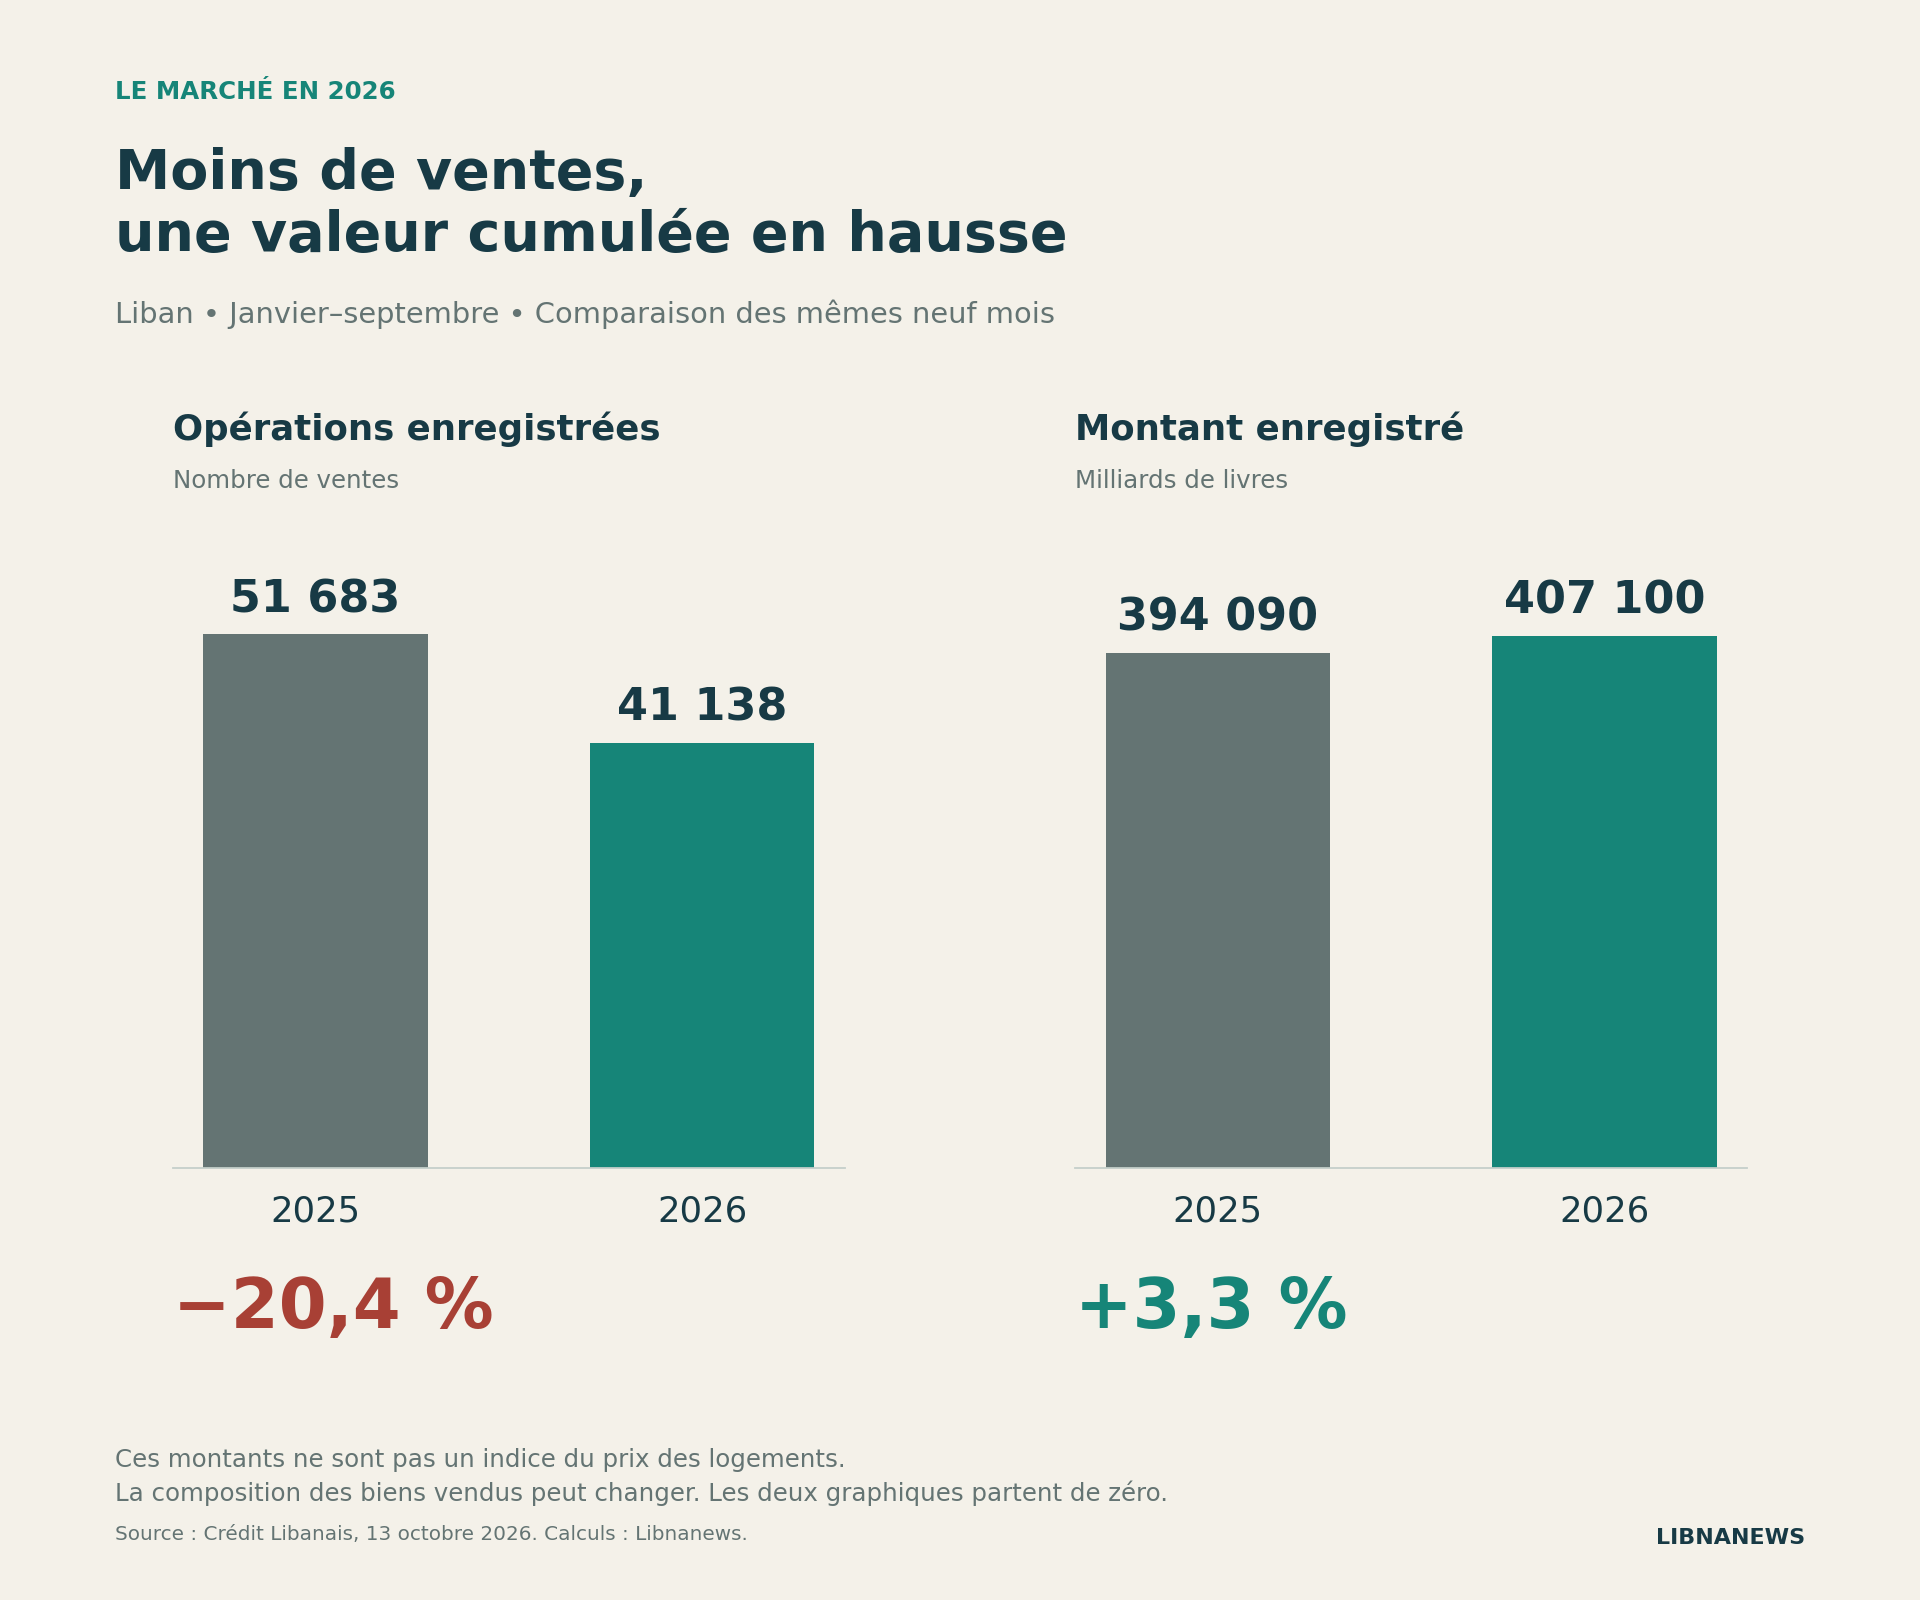
El desglose es aritmético: el valor total es igual al número de transacciones multiplicadas por su cantidad promedio. La división de los dos agregados muestra un promedio de aproximadamente 85.197 dólares por acto en 2025 y 110.569 dólares en 2026, a razón de 89.500 libras esterlinas por dólar utilizado aquí para ambos períodos. El aumento calculado es del 29,8%.
Sin embargo, sería erróneo concluir que el precio de un apartamento comparable aumentó 29,8%. Los actos consisten en mercancías de diferentes tamaños, usos y ubicaciones. El aumento puede provenir de mayores precios, mayores proporciones de grandes transacciones, o ambas. Las cifras agregadas no permiten asignar una parte a cada factor.
Un ejemplo de composición muestra por qué esta reserva cambia el diagnóstico. En una simulación de 100 ventas, 80 transacciones a 100.000 dólares y 20 a 300.000 dólares generan un promedio de 140.000 dólares. Si el primero aumenta a 40 y el segundo a 20, el promedio es de $166.667, hasta 19%, mientras que ninguno de los precios ha cambiado. Los clientes de negocios pequeños simplemente se han retirado más.
La cantidad media de 2025 también puede mantenerse por cálculo y aplicarse al número de ventas de 2026. El valor sería alrededor de $3.50 mil millones, en lugar de los $4.55 mil millones efectivamente registrados. La diferencia, alrededor de $1.04 mil millones, corresponde al efecto combinado de la composición y las cantidades por acto. Esto no es un plusvalía generalizado ni una estimación de la sobrevaloración del parque.
Por lo tanto, el resultado es una contracción del número de oficios acompañado de un aumento de su tamaño medio.Es compatible con un mercado más centrado en ciertas categorías de bienes o compradores. No prueba, solo, cuál. Para identificarlo, las transacciones deben desglosarse por barrio, superficie, uso y método de pago, y luego compararse con bienes equivalentes.
Los no vendidos son mensurables en algunas cohortes, no sólo por la disminución de las ventas
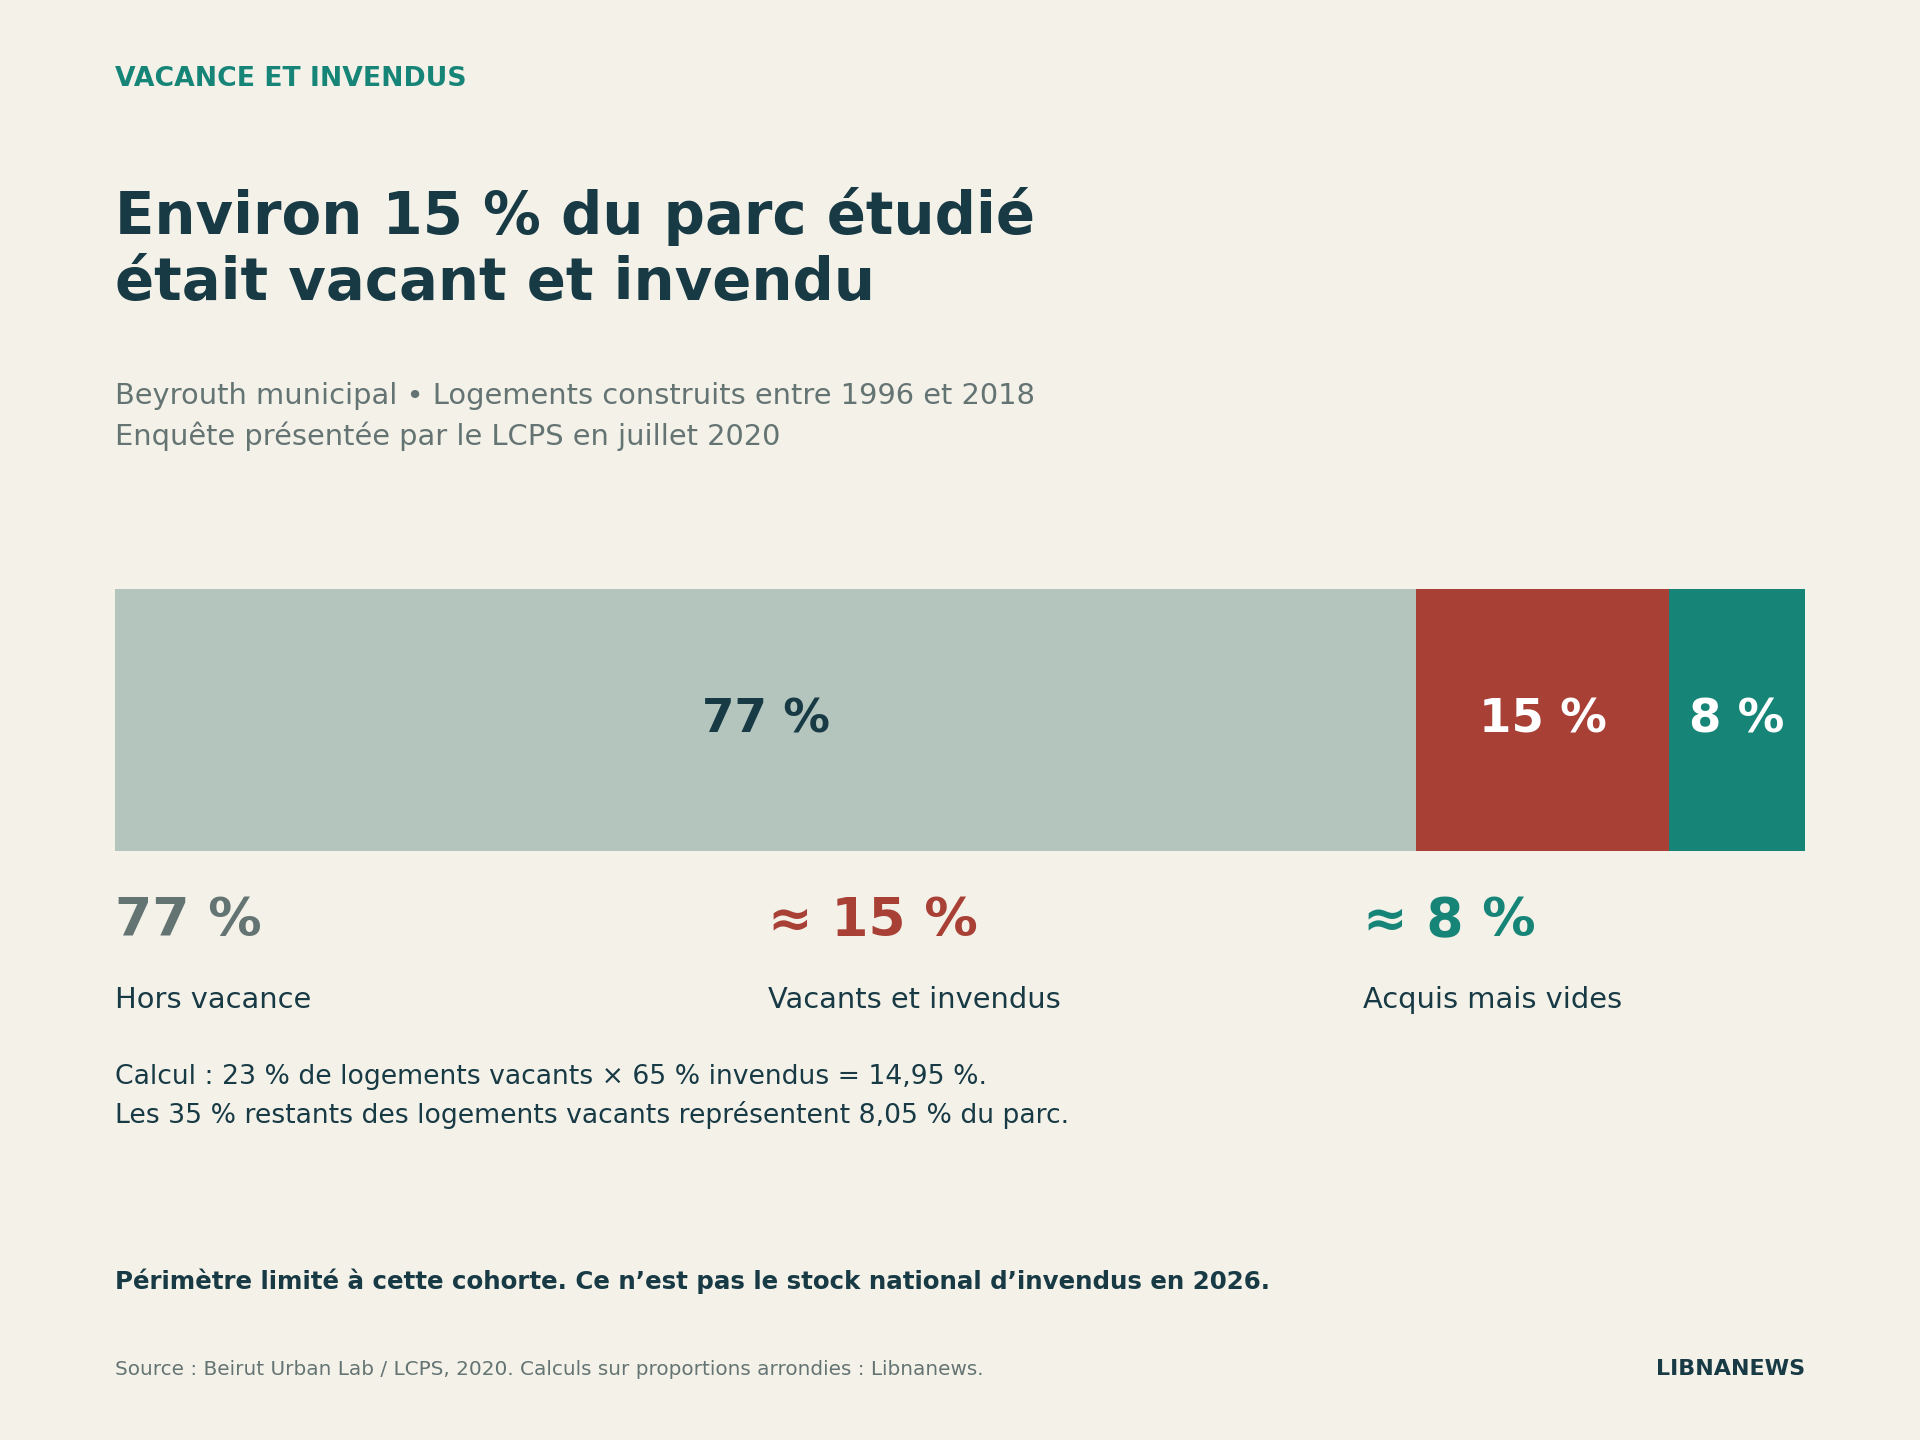
El estudio del laboratorio urbano de Beirut presentado por el Centro de Estudios de Políticas del Líbano en julio de 2020 ofrece una descomposición particularmente útil. En el parque construido entre 1996 y 2018 en Beirut municipal, el 23% de las viviendas están vacías, o más de 7.000 unidades. De estas viviendas vacías, el 65% no se venden y el 35% se han adquirido pero permanecen inocupadas.
El producto de las proporciones permite ir más lejos: 23% multiplicado por 65% representa alrededor del 15% de todo el parque estudiado, tanto vacante como no vendido. La vivienda ya adquirida pero vacía representa alrededor del 8%. Estos resultados se calculan utilizando tasas redondeadas. Se refieren a esta cohorte beyrouthine, no al parque nacional en 2026.
La diferencia económica es importante. En el primer grupo, la venta que falta impide al desarrollador o propietario de la propiedad cobrar el producto esperado. En la segunda, ya se ha producido una transacción, pero no ha producido una vivienda ocupada. Una política que sólo facilitaría las ventas podría reducir los bienes no vendidos dejando sin cambios la vacante si los nuevos compradores mantenían viviendas vacías.
El estudio representativo del laboratorio urbano de Beirut realizado en el verano de 2023 mide una vacante cerca del 20% en Beirut municipal y el 31% en el segmento de lujo. Casi tres cuartas partes de la reserva vacante estudiada habían estado vacías durante más de dos años. Una publicación de 2025 muestra también una vacante del 43%, observada en 2023, entre 1.955 viviendas en 208 edificios completados entre 2019 y 2022. Esta última cifra describe construcciones recientes, no toda la capital.
Estas observaciones apoyan la existencia de un problema duradero y particularmente marcado en determinadas categorías. No hacen posible contar los únicos no vendidos de todo el país hoy. Las vacaciones también pueden resultar de la sucesión, el uso intermitente, el trabajo o el riesgo local. La relación entre precios altos y vacantes identificada por los investigadores es una asociación documentada; No mide aisladamente el efecto causal de cada aumento de precios.
Para rastrear los productos no vendidos, también es necesario razonar en stock y flujo. El stock final de período corresponde al stock inicial, además de los productos recién propuestos, menos ventas y retiros de mercado. Un apartamento se puede retirar para ser alquilado o retenido sin previo aviso. Si las nuevas entregas colapsan, una disminución de las ventas puede coexistir con un stock estable o incluso disminuyendo. Por lo tanto, el 20,4% menos transacciones no se convierten en un 20,4% más sin vender.
Por qué el desajuste precede a 2019: el papel del capital y el producto construido
El informe del Estado del Medio Ambiente 2001 del Ministerio del Medio Ambiente del Líbano, que asumió la Oficina Central de Estadística, ya había identificado 182.798 unidades residenciales vacías en 1996–1997, es decir, el 17,2% del total. It reported long-term constructions without buyers or tenants, insufficiently demanded settlements and production that met speculative objectives. Por lo tanto, el diagnóstico estructural existía antes de la vuelta de los años 2000.
El mecanismo es el de una oferta que responde en parte a la demanda de inversión en lugar de las necesidades financiadas por los ingresos locales. El capital externo puede pagar precios que la mayoría de los residentes no pueden soportar. Mientras continúen esas corrientes, las transacciones validan los precios en los segmentos correspondientes. Pero los programas lanzados sobre esta base llegan al mercado con retraso. La solicitud puede ser trasladada o contratada entre la compra de la tierra y la entrega.
La labor del FMI de 2012 cita un aumento del 183% en los precios de la vivienda entre 2005 y 2010, seguido de una disminución del 10 al 15% de los picos. El aumento corresponde a una multiplicación 2.83. En cuanto a las características y condiciones de financiación invariables, mantener la misma relación entre los precios de la vivienda y los ingresos habría requerido un aumento idéntico de los ingresos del comprador. Esta igualdad es una condición aritmética, no una afirmación de la evolución real observada de los ingresos, para la cual faltan datos comparables aquí.
El crédito puede absorber parte de esta brecha reduciendo los pagos mensuales o ampliando el pago. La contribución externa puede cubrirla para otros hogares. Pero estos dos soportes no transforman automáticamente el precio total en una cantidad accesible a toda la población. Seleccionan compradores capaces de cumplir las condiciones de financiación.
En marzo de 2019, antes del colapso bancario, BLOMINVEST ya describió grandes unidades sin vender, la disminución de parte de la clientela del Golfo y la demanda local más orientada hacia áreas pequeñas. El banco registró 60.714 transacciones en 2018, descendió 17.44%, y destacó el cierre de los préstamos ayudados. Por consiguiente, el problema se refiere simultáneamente al precio, la financiación y las características de las mercancías producidas.
Una caída en el precio por metro cuadrado no es siempre suficiente para corregir esta última dimensión. Al mismo precio unitario, una vivienda de 240 metros cuadrados cuesta dos veces la de 120 metros cuadrados. También puede causar cargas más altas. Para un hogar limitado por su presupuesto total, una gran área sigue siendo inaccesible incluso cuando parece más barato por metro cuadrado que la pequeña vivienda disponible.
La pérdida de crédito reduce notablemente la capacidad de compra, incluso con ingresos inalterados
ONU-Hábitat describe la expansión de la financiación ayudada entre 1999 y 2018 e informa más de 130.000 préstamos de vivienda en 2018, por $12.88 mil millones. Después de la crisis, la escala bancaria ha cambiado considerablemente: el Banco del Líbano informa que todos los préstamos aumentaron de 58,1 mil millones de dólares en enero de 2019 a 5.200 millones a finales de 2025. Este total abarca todos los sectores y su evolución incluye reembolsos y efectos de cambio. No mide una disminución equivalente en los nuevos créditos inmobiliarios solos.
Para aislar el mecanismo financiero, considere una simulación: ingresos mensuales desechables de 2.000 dólares, pago mensual de 600 dólares, o sea el 30% de los ingresos, un préstamo depreciable de 20 años y una contribución del 20%. Las tasas que figuran a continuación son hipótesis computacionales, no propuestas actualmente en el Líbano. Se excluyen las tarifas, los seguros y los impuestos de compra.
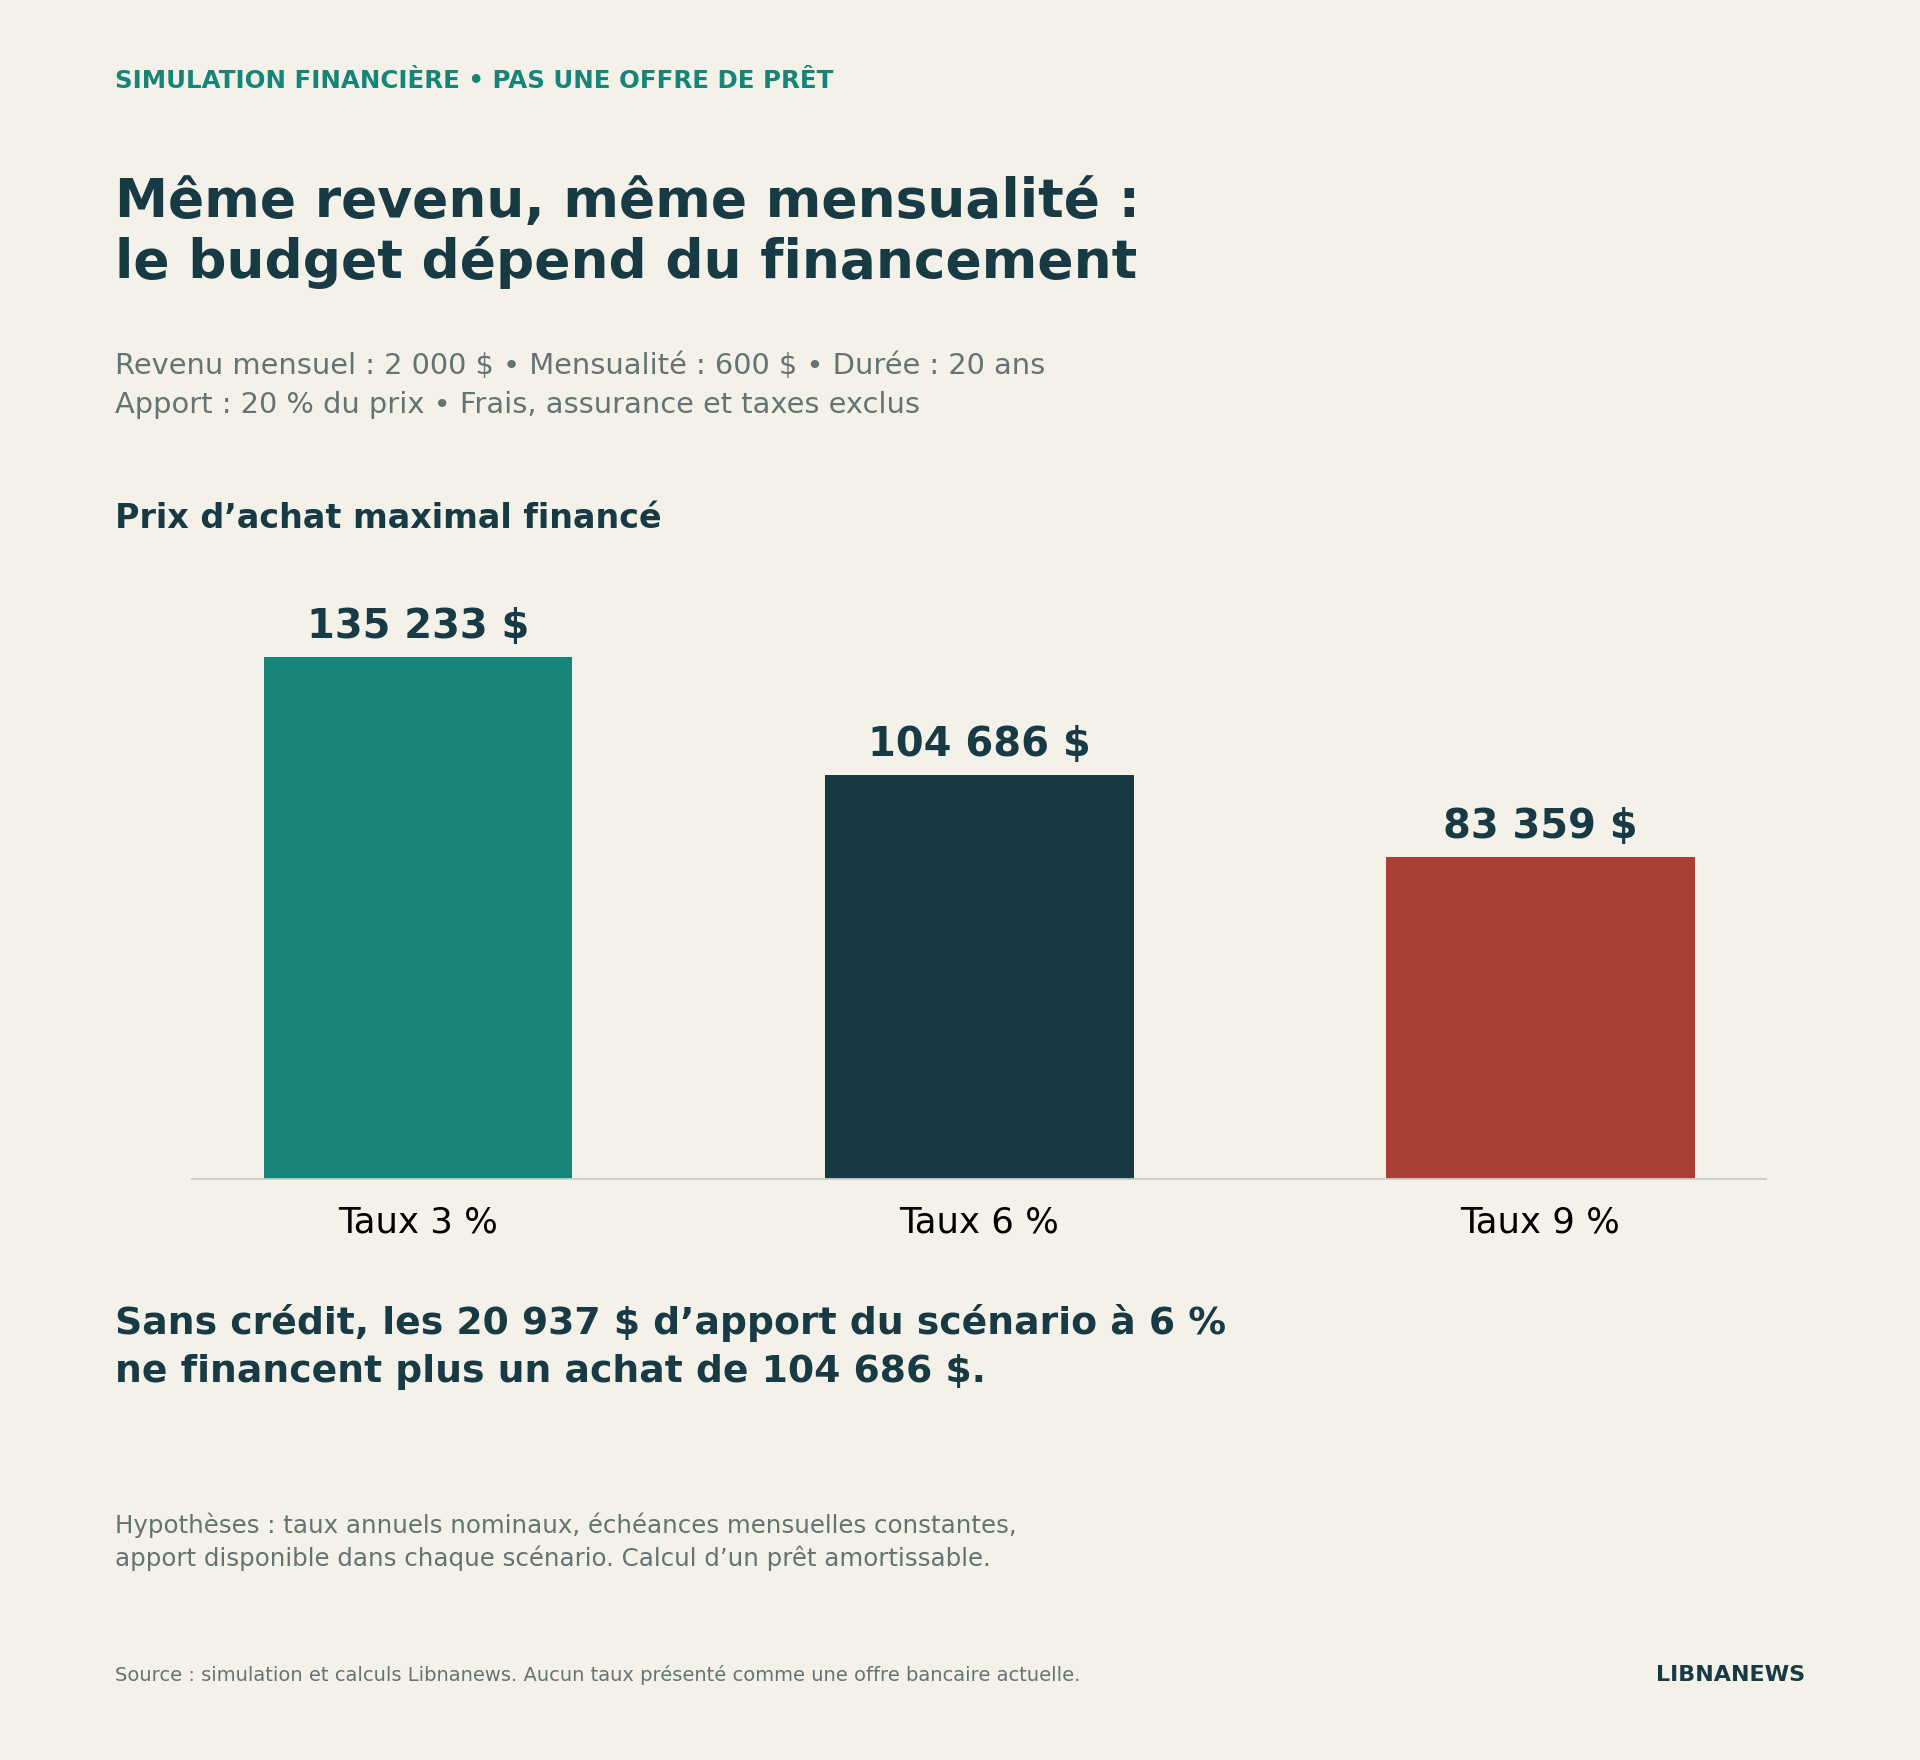
Con una tasa anual nominal del 3%, los pagos mensuales proporcionan aproximadamente 108.187 dólares en préstamos y una compra de 135.233 dólares. Al 6%, esas sumas ascienden a 83.748 dólares y 104.686 dólares. At 9 per cent, they are down to $66,687 and $83,359. Entre las hipótesis del 3% y el 9%, el presupuesto inmobiliario disminuye en un 38,4%, a pesar de los mismos ingresos, duración y esfuerzo mensual. El cálculo supone que el hogar puede proporcionar la contribución correspondiente en cada caso.
La ausencia total de un prestamista es un cambio más profundo que un aumento de tasa. En el escenario del 6%, se esperaba que el hogar recaudara aproximadamente 20.937 dólares en contribuciones. Sin crédito y sin recursos adicionales, este mismo ahorro se convierte en su presupuesto total de compra, en lugar de $104,686. Por consiguiente, la limitación de la financiación elimina cuatro quintas partes de su capacidad de adquisición en este ejemplo. Este resultado no prevé una caída del 80% en todos los precios: otros compradores tienen ahorros o recursos externos. Muestra por qué los hogares con ingresos pueden desaparecer del mercado de compras.
El Banco del Líbano observa una recuperación de préstamos y anticipos en fondos frescos, de 418 millones de dólares al final de 2024 a 794 millones de dólares al final de 2025. La cantidad progresa considerablemente desde una base baja, pero sigue siendo un canal económico limitado y no sólo para la vivienda. Por lo tanto, esta recuperación no es suficiente para concluir que los clientes anteriormente financiados por los préstamos de bienes raíces asistidos fueron restaurados.
El mercado se vuelve más sensible a la distribución de la liquidez disponible que a los ingresos corrientes solos. Los hogares que reciben apoyo familiar o externo pueden continuar comprando. Aquellos cuyos ahorros se inmovilizan o cuyos ingresos no se pueden convertir en deuda permanecen en un estancamiento. Las transacciones persistentes y la accesibilidad deficiente pueden coexistir.
Después de 2019, el método de liquidación también cambió el significado de los precios
El Banco Mundial explica en su Informe Económico de Primavera 2021 que algunos depositantes utilizaron activos que se convirtieron en intransferibles para adquirir bienes inmuebles en 2020. Esta actividad respondió a la conversión de activos: el intercambio de una deuda bancaria difícil de movilizar contra un bien. No puede equipararse con un aumento ordinario del poder adquisitivo de los hogares.
Dos precios que llevaban el mismo símbolo del dólar no tenían necesariamente el mismo contenido económico. Un vendedor que pudiera utilizar un cheque bancario para pagar una deuda no estaba en la situación de un propietario que demandaba fondos inmediatamente disponibles. Por lo tanto, una comparación histórica seria debe especificar la regulación. De lo contrario, parte del cambio en el precio facial refleja la diferencia entre los medios de pago, no el cambio en el valor de la vivienda.
Este descanso impide que las referencias previas a la crisis, las ventas congeladas financiadas por depósito y las transacciones de fondos disponibles se conecten con seguridad. También reduce la calidad de los anuncios como referencias: dos propietarios pueden mostrar cantidades de diferentes períodos y condiciones de financiación, sin que estas cifras sean inmediatamente comparables.
El rendimiento de alquiler da una prueba de consistencia, no un valor universal
Para un inversor, el precio se puede enfrentar con los ingresos netos que la vivienda proporciona. En un modelo simplificado sin crecimiento del alquiler, el valor capitalizado es el ingreso neto anual dividido por el rendimiento requerido. Este último incorpora en particular el riesgo, la iniquidad y la remuneración esperada de la capital. Las expectativas de reventa más altas o el uso personal pueden alterar el razonamiento del comprador.
Una simulación separada del caso inicial permite medir esta sensibilidad. Para un ingreso neto de alquiler de 9.000 dólares anuales, un rendimiento necesario del 3% corresponde a un valor de 300.000 dólares; del 5% a 180.000 dólares; del 7% a aproximadamente 128.571 dólares. El alquiler no ha cambiado: sólo la remuneración solicitada para soportar los riesgos ha aumentado.
Si el mismo activo se muestra en $300,000 mientras que los compradores ahora demandan el 5% de este ingreso neto, la diferencia con el valor capitalizado es de $120,000. Para justificar el precio sin cambiar el rendimiento, se espera que los ingresos netos aumenten de 9.000 a 15.000 dólares, lo que representa un aumento del 66,7%. La discusión entonces se vuelve verificable: ¿los alquileres realmente efectivo, después de gastos y vacantes, permiten este aumento?
Sin embargo, un precio que es duraderamente superior a esta referencia puede ser pagado por un comprador que valora el uso personal, una situación rara o una perspectiva de plusvalía. El análisis de rendimiento no elimina estas motivaciones. Muestra lo que las finanzas de renta y qué parte del precio se basa en otras expectativas. Sin alquileres comparables y cargos observados, no se puede deducir una tasa de descuento nacional grave de este modelo.
La tierra amplifica las variaciones en lugar de constituir un piso intangible
La tierra se presenta a menudo como un costo que justifica los precios cobrados. Para un nuevo proyecto, sin embargo, su precio sostenible es un valor residual: ingresos previsibles, menos costos de construcción, otros gastos y el margen requerido. Cuando los ingresos previstos disminuyen, el valor disponible para pagar tierras puede disminuir mucho más rápido.
Tomemos una simulación de 20 hogares cada uno vendido $ 150.000. La facturación prevista es de 3 millones. Si los gastos fuera del lugar son 2,1 millones y el margen objetivo del 10% de la facturación es de 300.000 dólares, el presupuesto máximo de tierras es de 600.000 dólares.
Una caída del 20% en el precio de venta reduce los ingresos a 2,4 millones. Al mantener los gastos fuera del lugar y un margen del 10% de 240.000 dólares, el presupuesto de tierras se eleva a 60.000 dólares. El precio de los apartamentos es del 20%, pero el valor residual de la tierra es del 90%. Este resultado depende de los supuestos de costos fijos y margen, mantenidos explícitamente para aislar el efecto.
Si el proponente hubiera pagado ya 600.000 dólares, el proyecto tendría como resultado una pérdida de 300.000 dólares en esta simulación antes de cualquier cambio adicional en los gastos. Esto explica su resistencia descendente. Sin embargo, esto no crea la capacidad perdida del comprador para pagar. El costo histórico puede convertirse en una pérdida económica en lugar de un piso de precio.
Cuando los propietarios y los desarrolladores continúan conservando los ingresos de los mejores años, el ajuste puede dar lugar a la cesación de nuevos proyectos. El suministro futuro se reduce mientras que algunas mercancías terminadas siguen sin venderse. Este doble movimiento no es contradictorio: la vivienda ya producida no corresponde necesariamente a los nuevos presupuestos, y los proyectos adaptados no son rentables al precio requerido para la tierra.
Por qué los vendedores están esperando: un arbitraje entre costes de retención y pérdida para ser reconocido
El propietario sin un plazo urgente puede preferir esperar en lugar de materializar una pérdida. El promotor endeudado o hogar necesitado de liquidez encuentra una limitación diferente. Esta heterogeneidad crea un mercado donde los vendedores hacen descuentos significativos mientras que otros mantienen sus precios durante años.
El costo de la espera consiste en dos elementos: salidas de efectivo, como mantenimiento y levies, y el regreso al que el propietario renuncia al no recoger una posible venta. El segundo es menos visible. Hay incluso cuando la propiedad no apoya el préstamo.
Considere una nueva simulación: vender $200,000 hoy, o mantener una vivienda vacía durante tres años para esperar $220,000, con un costo anual de $ 2,000 y una tasa de descuento del 6%. El valor actual de la venta aplazada, después de estos costos pagados al final de cada año, es de aproximadamente $179.370. A pesar de un aumento facial del 10%, esperar aquí destruyó unos 20.630 dólares en comparación con la venta inmediata.
Para hacer las dos opciones equivalentes en estas condiciones, la venta en tres años debe alcanzar aproximadamente $244,570, o 22,3% por encima del precio disponible hoy. Este umbral aumenta con coste anual, riesgo y rendimiento alternativo. Se reduce si la vivienda mientras tanto proporciona ingresos netos. También depende de la posibilidad real de colocar o utilizar el producto de la venta, que es particularmente importante en un sistema financiero debilitado.
La labor de la LCPS 2020 y el laboratorio urbano de Beirut 2024 analizan con precisión el papel de las exenciones y el bajo costo tributario de mantener las unidades vacantes. Por consiguiente, un aumento del costo de la detención puede alterar el arbitraje. Pero no es necesariamente suficiente para cerrar una brecha de precios de varios cientos por ciento. Su eficacia depende del nivel de muestreo, su base, su aplicación y los medios del propietario. Las viviendas, litigios y situaciones vulnerables no habitables deben distinguirse de los bienes vacíos disponibles.
Cuatro posibles trayectorias e indicadores que les permitirían ser separados
¿Qué cambios desbloquearían el comercio?
Abra los escenarios para examinar las condiciones, el mecanismo y los signos a ser monitoreados. Se trata de una red de análisis, sin una probabilidad o pronóstico nacional.
1. Prolongada expectativa: pocas ventas, precio de publicidad duro
Condiciones:financiación limitada, proveedores de bajo nivel, bajo costo de tenencia y esperanza para un futuro comprador mejor equipado.
Mecanismo:el mínimo aceptado por el vendedor permanece por encima del presupuesto de los compradores. El comercio está disminuyendo en lugar de imponer un precio único a todos.
Para ser observado:anuncios antiguos, demoras largas, retiros sin venta, vacante persistente. Un aumento de la cantidad promedio por acto puede acompañar este escenario si las pequeñas transacciones desaparecen más allá.
2. Ajuste negociado: enfoque de precios y financiación
Condiciones:referencias de ventas fiables, requerimientos reducidos de ciertos vendedores, crédito sostenible o suministro disponible, adaptación de superficies y usos.
Mecanismo:una intersección reaparece entre el precio mínimo aceptado y el presupuesto de adquisición. Los bienes pueden ser vendidos o alquilados.
Para ser observado:plazos más cortos, ventas concluidas a pesar de una caída de anuncios, aumento de la tasa de ocupación. El stock no vendido sólo disminuye si las salidas exceden las nuevas entradas.
3. Limitaciones de ventas: corrección más rápida, riesgo de pérdida
Condiciones:requisitos urgentes de liquidez, madurez, aumento de cargas o revisión de las expectativas en un segmento de baja liquidez.
Mecanismo:el precio de reserva baja más rápido. Las ventas más baratas se convierten en nuevas referencias; también pueden reducir el valor de las garantías.
Para ser observado:concentración de descuentos entre vendedores forzados, mayores diferencias entre bienes comparables, pérdidas en proyectos y revisión de valores de tierras. Una disminución local no es suficiente para demostrar un colapso nacional.
4. Regreso del efectivo: reanuda las ventas sin accesibilidad general
Condiciones:nuevos insumos externos, compradores con fondos aprovechados o mejor financiación para ciertos segmentos.
Mecanismo:la capacidad de pago depende de los requisitos de los vendedores. Las transacciones pueden reanudarse sin una fuerte caída de los precios.
Para ser observado:fuente de fondos, categorías de bienes adquiridos, relación entre precios y ingresos y ocupación posterior a la venta. Una recuperación financiada por una clientela estrecha puede absorber bienes no vendidos sin resolver el problema de la vivienda de los hogares locales.
Análisis de Libnanews. Los mecanismos pueden coexistir en diferentes segmentos.
Estas trayectorias pueden coexistir según barrios y categorías de propiedades. No hay probabilidades: falta la serie necesaria para estimar un modelo nacional. Su utilidad es identificar las variables decisivas y los resultados a observar, en lugar de anunciar un descenso sin base uniforme.
Lo que establece el análisis y lo que deja abierto
Primera conclusión: el desajuste es anterior a 2019.Se establecieron el archivo nacional 1996–1997 y las dificultades de las grandes unidades antes de la crisis bancaria. La expansión de la financiación y el capital externo puede haber permitido transacciones en ciertos segmentos sin eliminar la diferencia entre el producto construido y los medios de demanda local.
Segunda conclusión: el acceso a la financiación es un factor determinante de la capacidad de compra.La abolición del crédito no sólo cambia los pagos mensuales; transforma una compra de 20 años en una compra independiente de ahorros de inmediato mobilizable. Las simulaciones miden este mecanismo, sin pretender reproducir el presupuesto de todos los hogares libaneses.
Tercera conclusión: la resistencia de un anuncio no demuestra la resistencia del valor alcanzable.Cuando el mínimo del vendedor supera la cantidad máxima financiada por los compradores, el resultado puede ser una ausencia de venta. El costo de la detención, la endeudamiento y las expectativas determinan cuánto tiempo puede durar esta situación.
Cuarta conclusión: 2026 datos muestran menos transacciones y mayores cantidades promedio, no un aumento general de precios.Las encuestas de vacantes también muestran que una venta y reutilización son dos resultados separados. Por lo tanto, la medición de la salida de la crisis requiere un seguimiento simultáneo de los precios efectivamente concluidos, los plazos de venta, las existencias comercializadas, la ocupación y el acceso a la financiación.
La consecuencia económica central es un riesgo de capital fijo: la vivienda no satisface las necesidades solventes, los proveedores no pueden movilizar el valor que reclaman y los proyectos esperan ingresos poco realistas. La corrección puede tomar la forma de una caída de los precios, un cambio de uso, financiación restaurada o una larga estanca en el comercio. Lo que determinará no es el mantenimiento de las cifras en los anuncios, sino la reconciliación efectiva entre las condiciones de los vendedores y los medios de los compradores.

Comentarios